Lương Gross trên offer chưa phải số tiền người lao động nhận về mỗi tháng. Để xác định thu nhập thực nhận, còn cần tính các khoản bảo hiểm bắt buộc và thuế thu nhập cá nhân phải khấu trừ.
Bài viết dưới đây từ MISA AMIS hướng dẫn cách tính lương Gross sang Net qua công thức và ví dụ cụ thể, đồng thời giải thích cách quy đổi ngược từ Net sang Gross để người lao động đối chiếu mức lương thỏa thuận và HR có thêm căn cứ kiểm tra bảng lương.
1. Tìm hiểu về lương Gross và lương Net
Lương Gross là gì?
Lương gross là tổng thu nhập hàng tháng của bạn, bao gồm lương cơ bản, phụ cấp và các khoản thưởng. Đây là mức lương ghi trên hợp đồng lao động nhưng chưa trừ các khoản bảo hiểm bắt buộc và thuế thu nhập cá nhân (TNCN).
Các thành phần cấu thành nên lương Gross bao gồm:
- Lương cơ bản: Mức lương chính được thỏa thuận trong hợp đồng.
- Các khoản phụ cấp: Ăn trưa, xăng xe, điện thoại, phụ cấp chức vụ, trách nhiệm,…
- Các khoản trợ cấp khác: Trợ cấp đi lại, nhà ở, hoặc các khoản thưởng doanh số, hoa hồng (nếu tính vào tổng thu nhập Gross).
- Các khoản đóng góp bắt buộc: Bao gồm các khoản bảo hiểm và thuế thu nhập cá nhân (TNCN) mà người lao động phải chịu trách nhiệm trích nộp từ con số tổng này.
Việc nắm rõ các thành phần này giúp bạn hiểu được quy mô thu nhập thực tế của mình trước khi các yếu tố thuế và bảo hiểm tác động.
Lương Net là gì?
Lương net (hay còn gọi là lương ròng) là khoản tiền thực tế mà người lao động nhận được (tiền “về tay”) sau khi đã trừ đi các khoản bảo hiểm bắt buộc và thuế thu nhập cá nhân (TNCN).
Nói cách khác, cách tính lương Net là:
Lương Net = lương Gross – các khoản bảo hiểm – thuế thu nhập cá nhân
Những khoản nghĩa vụ tài chính này bao gồm:
- Bảo hiểm xã hội (BHXH): 8%
- Bảo hiểm y tế (BHYT): 1.5%
- Bảo hiểm thất nghiệp (BHTN): 1%
- Thuế thu nhập cá nhân (TNCN): Tính theo biểu thuế lũy tiến từng phần
Sự khác biệt giữa lương Gross và lương Net
| Tiêu chí | Lương Gross | Lương Net |
| Bản chất | Tổng thu nhập trước khấu trừ | Thu nhập thực nhận |
| Bao gồm BHXH-BHYT-BHTN? | Có (chưa trừ) | Không (đã trừ) |
| Bao gồm Thuế TNCN? | Có (chưa trừ) | Không (đã trừ) |
| Cơ sở đóng BHXH | ✅ Là căn cứ tính đóng | ❌ Không phải căn cứ |
| Thường ghi trong HĐLĐ | ✅ Phổ biến hơn | Ít gặp hơn |
| Lợi cho ai? | Doanh nghiệp dễ tính chi phí | Người lao động dễ hình dung thu nhập |
Ví dụ, nếu nhận offer 20 triệu đồng Gross/tháng, bạn cần tính Gross → Net để biết số tiền thực nhận. Nếu đã thỏa thuận nhận về 20 triệu đồng/tháng, bạn cần quy đổi Net → Gross.
Đọc thêm: Hướng dẫn cách làm bảng lương trên Excel cho HR chi tiết nhất
2. Cách quy đổi lương Gross sang Net cho người lao động 2026
Công thức tính lương Gross sang Net năm 2026 được xác định theo công thức tổng quát dưới đây:
Công thức tính lương Net: Lương Net = Lương Gross – BẢO HIỂM BẮT BUỘC (NLĐ ĐÓNg) – thuế tncn
Lưu ý: Mức lương tối thiểu vùng sẽ ảnh hưởng tới mức đóng bảo hiểm thất nghiệp (BHTN) của bạn. Mức lương tối thiểu càng cao thì mức đóng BHTN càng cao nên bạn chú ý chọn đúng khu vực sinh sống.
Các khoản bảo hiểm được tính trực tiếp theo tỷ lệ phần trăm. Sau khi trừ bảo hiểm, phần còn lại được dùng để tính thu nhập chịu thuế và áp dụng biểu thuế thu nhập cá nhân.
Lương Gross
Là tổng thu nhập người lao động được ghi trong hợp đồng lao động. Bao gồm: lương cơ bản + phụ cấp (ăn trưa, xăng xe, điện thoại,…) + các khoản thưởng, hoa hồng, làm thêm (nếu có). Chưa trừ bảo hiểm bắt buộc và thuế thu nhập cá nhân (TNCN). Là cơ sở để tính đóng bảo hiểm xã hội, y tế, thất nghiệp, thuế TNCN.
Bảo hiểm bắt buộc (10.5% lương Gross)
- Bảo hiểm xã hội (BHXH): 8% lương Gross.
- Bảo hiểm y tế (BHYT): 1,5% lương Gross.
- Bảo hiểm thất nghiệp (BHTN): 1% lương Gross.
Tổng tất cả là 10.5% lương Gross, khấu trừ hàng tháng trước khi chi trả lương.
Thuế thu nhập cá nhân (TNCN)
Tính dựa trên thu nhập chịu thuế = (Lương Gross – Bảo hiểm bắt buộc) – Giảm trừ gia cảnh.
Mức giảm trừ gia cảnh từ 1/1/2026:
- Bản thân người lao động: 15,5 triệu đồng/tháng.
- Người phụ thuộc: 6,2 triệu đồng/người/tháng.
Theo Luật Thuế TNCN 2025 được Quốc hội thông qua ngày 10/12/2025, biểu thuế lũy tiến từng phần với thu nhập cá nhân giảm từ 7 bậc xuống còn 5 bậc và nới rộng khoảng cách giữa các bậc.
Mức thuế thấp nhất là 5% áp dụng với thu nhập đến 10 triệu đồng một tháng. Thuế suất cao nhất vẫn là 35% với thu nhập trên 100 triệu đồng, thay vì mức 80 triệu như biểu thuế cũ.
Biểu thuế TNCN 5 bậc áp dụng từ kỳ tính thuế 2026:
| Bậc | Thu nhập tính thuế/tháng (TNTT) | Thuế suất | Cách tính thuế phải nộp |
| 1 | Đến 10 triệu đồng | 5% | 5% × TNTT |
| 2 | Trên 10 triệu đến 30 triệu | 10% | 10% × TNTT – 0,5 triệu |
| 3 | Trên 30 triệu đến 60 triệu | 20% | 20% × TNTT – 3,5 triệu |
| 4 | Trên 60 triệu đến 100 triệu | 30% | 30% × TNTT – 9,5 triệu |
| 5 | Trên 100 triệu | 35% | 35% × TNTT – 14,5 triệu |
Chú thích: Số trừ ở mỗi bậc là hệ số rút gọn công thức lũy tiến. TNTT = Thu nhập tính thuế = (Lương Gross – Bảo hiểm bắt buộc) – Giảm trừ gia cảnh.
Ví dụ cách tính lương Gross sang Net – Ngắn gọn, dễ hiểu (áp dụng từ 1/1/2026)
Ví dụ 1: Lương Gross 20.000.000 đồng/tháng, đóng bảo hiểm theo mức lương này, không có người phụ thuộc.
- Bước 1: Trừ bảo hiểm bắt buộc: 10,5% × 20.000.000 = 2.100.000 đồng.
- Bước 2: Lương sau bảo hiểm: 20.000.000 – 2.100.000 = 17.900.000 đồng.
- Bước 3: Trừ giảm trừ gia cảnh bản thân: 17.900.000 – 15.500.000 = 2.400.000 đồng (TNTT).
- Bước 4: Tính thuế TNCN theo biểu 5 bậc mới: TNTT 2,4 triệu thuộc Bậc 1 (≤ 10 triệu), thuế suất 5% → 2.400.000 × 5% = 120.000 đồng.
- Bước 5: Lương Net thực nhận = 20.000.000 – 2.100.000 – 120.000 = 17.780.000 đồng.
Ví dụ 2: Lương Gross 35.000.000 đồng/tháng, đóng bảo hiểm theo mức lương này, có 2 người phụ thuộc
- Bước 1: Bảo hiểm bắt buộc: 10,5% × 35.000.000 = 3.675.000 đồng.
- Bước 2: Lương sau bảo hiểm: 35.000.000 – 3.675.000 = 31.325.000 đồng.
- Bước 3: Tổng giảm trừ gia cảnh = 15.500.000 + (2 × 6.200.000) = 27.900.000 đồng.
- Bước 4: TNTT = 31.325.000 – 27.900.000 = 3.425.000 đồng → Bậc 1, thuế suất 5% → 3.425.000 × 5% = 171.250 đồng.
- Bước 5: Lương Net = 35.000.000 – 3.675.000 – 171.250 = 31.153.750 đồng.
Ví dụ 3: Doanh nghiệp 100 nhân sự với 5 mức lương khác nhau
Giả sử công ty A có:
- 30 nhân viên lương Gross 12 triệu.
- 40 nhân viên lương Gross 18 triệu.
- 20 nhân viên lương Gross 25 triệu.
- 8 quản lý lương Gross 40 triệu.
- 2 lãnh đạo lương Gross 80 triệu.
Mỗi tháng, HR cần thực hiện 500+ phép tính (mỗi nhân sự ~5 bước), cập nhật 3 căn cứ pháp lý mới năm 2026, đối chiếu số người phụ thuộc thay đổi theo tháng, và lập phiếu lương cho từng người. Nếu làm thủ công bằng Excel, thời gian trung bình là 8-12 giờ/kỳ, sai sót thường gặp ở khâu cập nhật biểu thuế và mức trần bảo hiểm.
Đây chính là lý do các doanh nghiệp nhạy bén đã chuyển sang phần mềm tính lương tự động để giảm thiểu thao tác nhập liệu, đối chiếu thủ công, tiết kiệm thời gian, hạn chế sai sót.
Xem thêm: Top 10 phần mềm tính lương tốt 2026 dành cho doanh nghiệp
3. Công cụ tính lương Gross sang Net chuẩn xác cho doanh nghiệp
Các doanh nghiệp đang để HR đảm nhận việc tính lương một cách thủ công thường phải đối mặt với 5 vấn đề nhức nhối sau:
| Vấn đề | Hậu quả nếu không xử lý |
| Biểu thuế 5 bậc mới chưa cập nhật vào hệ thống tính lương cũ | Tính sai khấu trừ – bị phạt thuế, mất uy tín với nhân viên |
| Nghị định 293/2025/NĐ-CP tăng lương tối thiểu vùng 7,2% | Đóng thiếu BHTN – bị truy thu, phạt hành chính |
| HR mất 8-12 giờ/tháng chỉ để tính lương thủ công cho 100+ nhân sự | Không còn thời gian làm chiến lược nhân sự |
| Phiếu lương gửi bằng tay, thiếu minh bạch | Nhân viên mất niềm tin, tỷ lệ nghỉ việc tăng |
| Đối chiếu BHXH – Thuế – Kế toán bằng Excel rời rạc | Sai số liệu khi quyết toán năm, rủi ro thanh tra |
Nếu đang gặp phải các vấn đề trên, đã đến lúc doanh nghiệp cần đến một công cụ tính lương thông minh để tự động hoá chu trình lương thưởng.
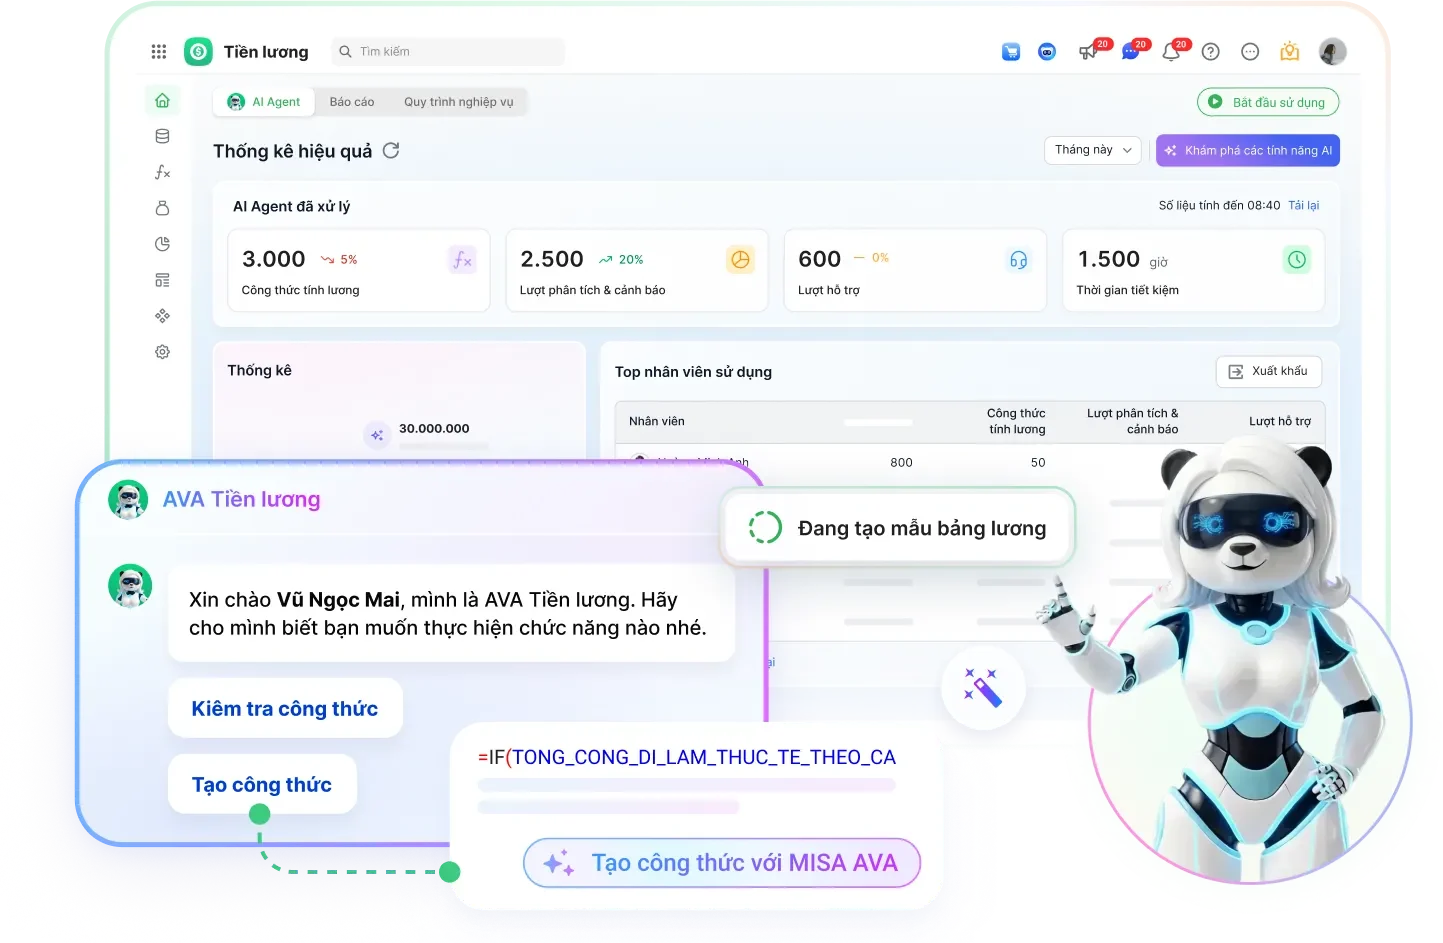
Một trong những giải pháp được nhiều doanh nghiệp Việt tin dùng hiện nay là phần mềm AMIS Tiền Lương, trợ thủ đắc lực giúp bộ phận HR quy đổi lương Gross – Net hàng loạt thay vì phải xử lý thủ công như trước kia.
Tại sao nên sử dụng AMIS Tiền Lương?
- Tự động tính lương thực nhận: Dựa trên dữ liệu lương, hồ sơ nhân viên và chính sách đã thiết lập, phần mềm tự động tính các khoản thu nhập, bảo hiểm, thuế TNCN và khấu trừ để xác định số tiền thực nhận, giảm thao tác tính Gross – Net thủ công.
- Kết nối dữ liệu chấm công, giảm nhập liệu: Lấy dữ liệu từ phần mềm chấm công như MISA AMIS Chấm công làm căn cứ tính lương theo ngày công thực tế. HR không phải sao chép, ghép bảng công vào bảng lương mỗi kỳ, hạn chế sai lệch từ dữ liệu đầu vào.
- Đáp ứng nhiều cơ cấu lương: Cho phép thiết lập công thức lương, phụ cấp và khấu trừ theo chính sách doanh nghiệp.
- AI hỗ trợ kiểm tra công thức: Hỗ trợ tạo, giải thích và kiểm tra công thức tính lương, giúp HR rà soát cách tính các khoản thu nhập, khấu trừ và hạn chế sai sót ảnh hưởng đến lương thực nhận.
- Minh bạch phiếu lương, thuận tiện đối chiếu: Nhân viên xem và xác nhận phiếu lương trên ứng dụng, chủ động đối chiếu với số công thực tế và phản hồi trực tiếp cho HR khi có thắc mắc.
- Tiết kiệm thời gian, kiểm soát chi trả: Giảm thời gian tổng hợp công, tính lương và lập báo cáo; đồng thời theo dõi tình hình thanh toán, công nợ lương để doanh nghiệp chủ động kiểm soát từng kỳ chi trả.

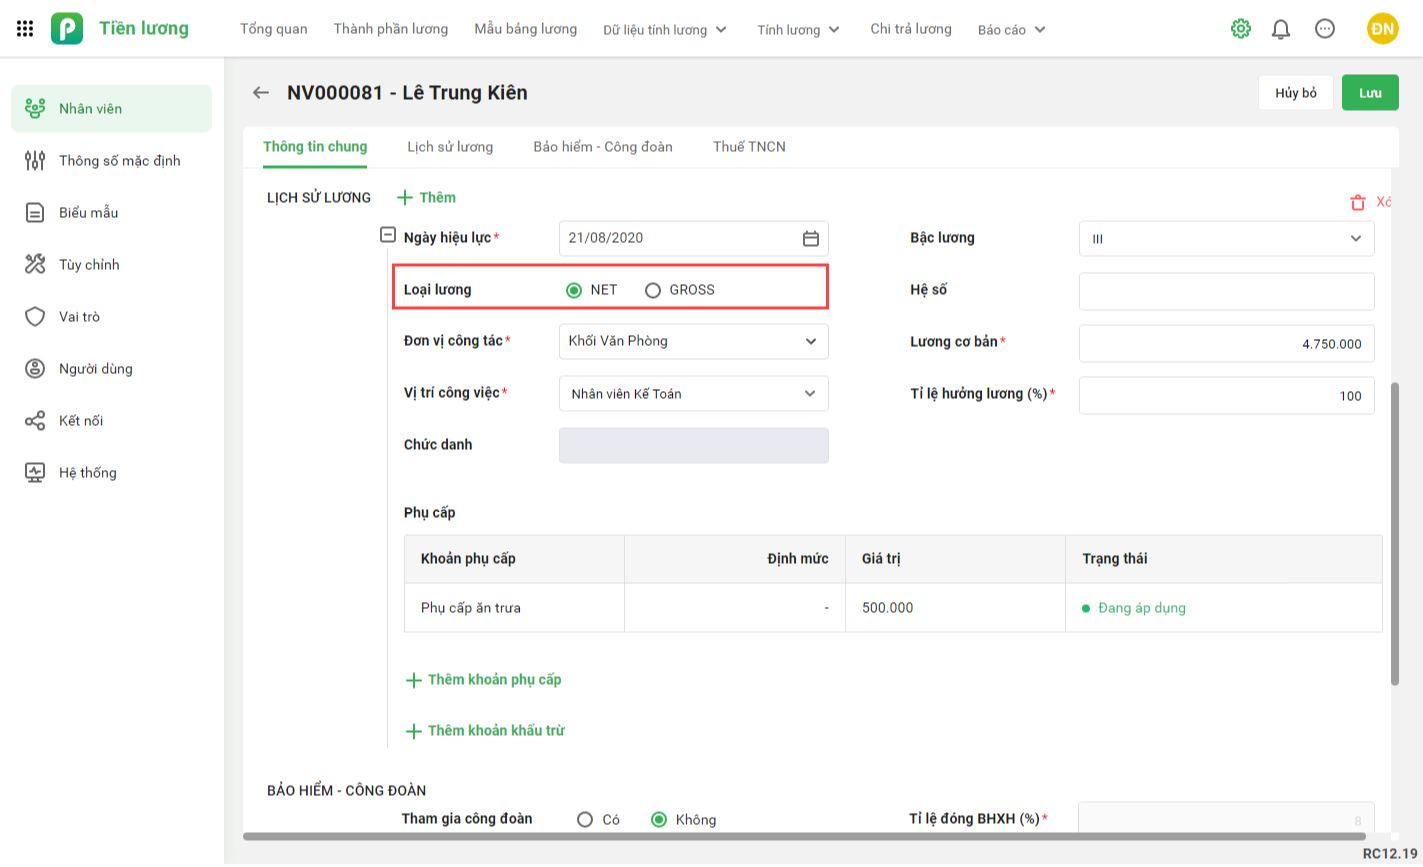
Với giao diện trực quan, phần mềm cho phép nhập lương Gross hoặc Net, hệ thống sẽ tự động tính toán phần còn lại chỉ với một nút bấm, dựa trên thông tin bảo hiểm, thuế thu nhập cá nhân và các khoản giảm trừ của từng nhân viên.
4. Cách quy đổi lương Net sang lương Gross
Trong nhiều trường hợp, ứng viên đã thỏa thuận lương Net trong phỏng vấn, nhưng HR cần quy đổi ngược ra gross để ghi vào hợp đồng và làm cơ sở đóng bảo hiểm. Đây là bài toán khó hơn chiều xuôi vì phải giải phương trình lùi.
Công thức tổng quát:
Lương Gross = (Lương Net + Hằng số thuế trừ – Giảm trừ gia cảnh × Hệ số thuế) ÷ (1 – 10,5% – Hệ số thuế × (1 – 10,5%))
Trong thực tế, công thức này khá phức tạp vì phải xác định trước “Lương Net rơi vào bậc thuế nào”. Cách đơn giản nhất là dùng bảng quy đổi nhanh hoặc công cụ tự động.
Bảng quy đổi nhanh Net → Gross (tham khảo, không người phụ thuộc, biểu thuế 5 bậc 2026):
| Lương Net mong muốn | Lương Gross tương ứng | Chênh lệch |
| 15.000.000 | ~16.764.000 | +1.764.000 |
| 20.000.000 | ~22.486.000 | +2.486.000 |
| 30.000.000 | ~34.246.000 | +4.246.000 |
| 50.000.000 | ~58.940.000 | +8.940.000 |
| 80.000.000 | ~95.500.000 | +15.500.000 |
(Bảng trên mang tính tham khảo, kết quả thực tế phụ thuộc vùng đóng bảo hiểm và số người phụ thuộc)
5. Nhận lương Net hay Gross có lợi hơn cho người lao động?
Đây là câu hỏi muôn thuở khi đàm phán lương. Câu trả lời ngắn gọn là: Nhận lương Gross thường có lợi hơn cho người lao động về dài hạn, lý do vì:
Lợi ích khi nhận lương Gross:
- Mức đóng BHXH cao hơn → lương hưu, trợ cấp thai sản, ốm đau cao hơn trong tương lai.
- Minh bạch về thuế – bảo hiểm, dễ kiểm tra khấu trừ.
- Khi luật thuế thay đổi (như biểu thuế 5 bậc 2026), người lao động được hưởng lợi trực tiếp từ phần thuế giảm.
Lợi ích khi nhận lương Net:
- Biết chính xác số tiền nhận hằng tháng, dễ lập kế hoạch chi tiêu.
- Không phải lo về thay đổi chính sách thuế (doanh nghiệp chịu).
Rủi ro khi nhận lương Net:
- Doanh nghiệp có thể đóng BHXH ở mức tối thiểu vùng để giảm chi phí → lương hưu thấp.
- Khi nghỉ việc, mức trợ cấp thất nghiệp tính trên lương đóng BHXH (thường thấp hơn lương thực tế).
6. Các thắc mắc khác xung quanh lương Gross và Net
1. Lương gross bao nhiêu thì bắt đầu phải đóng thuế TNCN năm 2026?
Với mức giảm trừ gia cảnh mới năm 2026 (15,5 triệu/tháng cho bản thân):
- Không có người phụ thuộc: Bắt đầu nộp thuế khi Gross lớn hơn khoảng 17,3 triệu đồng/tháng.
- Có 1 người phụ thuộc: Ngưỡng nâng lên khoảng 24,2 triệu đồng/tháng.
- Có 2 người phụ thuộc: Ngưỡng khoảng 31,2 triệu đồng/tháng.
2. Người lao động phải đóng bao nhiêu phần trăm bảo hiểm từ lương gross?
Theo Luật BHXH 2024 và các nghị định liên quan, tổng tỷ lệ bảo hiểm bắt buộc người lao động phải đóng là 10,5% lương Gross, gồm: BHXH 8% + BHYT 1,5% + BHTN 1%. Riêng người lao động nước ngoài không phải đóng BHTN. Ngoài ra, người sử dụng lao động còn phải đóng thêm khoảng 21,5% lương gross cho phần bảo hiểm của doanh nghiệp.
3. Doanh nghiệp đóng BHXH trên lương gross hay lương net?
Theo điểm b khoản 1 Điều 31 Luật BHXH số 41/2024/QH15, đối với người lao động hưởng lương do người sử dụng lao động quyết định, tiền lương làm căn cứ đóng BHXH bắt buộc gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Vì vậy, không thể mặc định đóng BHXH trên toàn bộ lương Gross hoặc lương Net. Doanh nghiệp cần xác định từng khoản thu nhập thuộc căn cứ đóng; các chế độ, phúc lợi được ghi riêng và đáp ứng quy định không được tính vào căn cứ này.
4. Người lao động nước ngoài tính lương Gross-Net thế nào?
Người nước ngoài làm việc tại Việt Nam có quy định riêng về bảo hiểm (theo Nghị định 143/2018/NĐ-CP). Mức giảm trừ gia cảnh và biểu thuế áp dụng tương tự người Việt nếu là cá nhân cư trú (ở VN ≥ 183 ngày/năm).
5. Có công cụ nào tính lương Gross-Net tự động không?
Có. Các phần mềm như AMIS Tiền Lương cho phép nhập Gross hoặc Net, hệ thống tự động xuất bảng tính chi tiết theo biểu thuế 5 bậc 2026 và mức giảm trừ mới nhất.
7. Kết luận
Việc hiểu rõ cách tính lương Gross sang Net giúp người lao động chủ động nắm bắt thu nhập thực nhận, tránh nhầm lẫn khi ký hợp đồng lao động và đảm bảo đầy đủ quyền lợi về bảo hiểm, thuế thu nhập cá nhân. Khi biết cách quy đổi chính xác, người lao động có thể so sánh mức lương giữa các doanh nghiệp một cách minh bạch, đồng thời chủ động hơn trong việc lập kế hoạch chi tiêu và tài chính cá nhân.
Tính lương Gross sang Net hay quản lý toàn bộ lương thưởng đều trở nên dễ dàng. Doanh nghiệp có thể đăng ký tại đây để nhận tư vấn & dùng thử miễn phí toàn bộ tính năng 14 ngày.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.