Phần lớn CEO không thiếu dữ liệu. Thứ họ thiếu là một con số đáng tin, đến đúng lúc, đủ để ra quyết định. Báo cáo tháng chốt sau ngày 10, doanh thu của phòng kinh doanh lệch với số của kế toán, cuộc họp giao ban tốn nửa thời gian để tranh luận xem số nào đúng.
Bài viết này không định nghĩa lại các khái niệm sách vở. Đây là khung làm việc thực tế để CEO biến phân tích dữ liệu kinh doanh thành công cụ điều hành: Nên nhìn chỉ số nào, xây năng lực trong bao lâu và tránh sai lầm nào.
1. Phân tích dữ liệu kinh doanh dưới góc nhìn CEO
Với CEO, phân tích dữ liệu kinh doanh là năng lực biến dữ liệu vận hành thành quyết định có căn cứ: Đầu tư vào đâu, cắt giảm gì, ưu tiên khách hàng nào, khi nào cần hành động. Nó không phải một dự án công nghệ giao cho phòng IT, càng không phải việc làm thêm vài báo cáo.

Cần phân biệt rõ ba thứ thường bị nhập làm một:
- Báo cáo trả lời “con số là bao nhiêu”. Ví dụ: Doanh thu quý 3 đạt 42 tỷ đồng.
- Phân tích trả lời “vì sao, và điều gì sẽ xảy ra nếu không thay đổi”. Ví dụ: Doanh thu tăng 12% nhưng lợi nhuận gộp giảm vì 3 khách hàng lớn được chiết khấu sâu.
- Quyết định trả lời “chúng ta sẽ làm gì khác đi”. Ví dụ: Đàm phán lại chính sách chiết khấu, gắn với điều khoản thanh toán.
Nguyên tắc đầu tiên: Mỗi phân tích phải gắn với một quyết định cụ thể. Nếu một chỉ số thay đổi mà không ai cần làm gì khác đi, chỉ số đó không thuộc về bàn làm việc của CEO.
| Câu hỏi của CEO | Quyết định đi kèm | Dữ liệu cần ghép nối |
| Tăng trưởng đến từ đâu, có bền vững không? | Phân bổ ngân sách bán hàng, marketing | Doanh thu theo kênh, khách hàng mới/cũ, giá trị đơn hàng |
| Sản phẩm, khách hàng nào thực sự sinh lời? | Điều chỉnh giá, chiết khấu, danh mục | Doanh thu, giá vốn, chiết khấu, chi phí phục vụ, công nợ |
| Tiền đang bị “chôn” ở đâu? | Siết công nợ, tối ưu tồn kho | Công nợ phải thu theo tuổi nợ, tồn kho theo vòng quay |
| Đội ngũ có đang làm ra giá trị tương xứng? | Tuyển thêm, tái cơ cấu, thay đổi chính sách thưởng | Doanh thu, lợi nhuận gộp, quỹ lương theo bộ phận |
2. Những dấu hiệu doanh nghiệp “giàu dữ liệu, nghèo thông tin”
Nếu doanh nghiệp của bạn có từ 3 dấu hiệu trở lên dưới đây, vấn đề không nằm ở việc thiếu công cụ, mà ở cách dữ liệu được tổ chức và sử dụng:
(1) Báo cáo quản trị tháng chốt sau ngày 10 của tháng kế tiếp. Đến lúc có số, cơ hội điều chỉnh đã trôi qua gần nửa tháng.
(2) Cùng một chỉ số, mỗi phòng một con số. Doanh thu của kinh doanh tính theo đơn đã ký, kế toán tính theo hóa đơn đã xuất, và không ai thống nhất định nghĩa.
(3) CEO phải hỏi người mới có số. Muốn biết công nợ quá hạn của một khách hàng, bạn phải nhắn kế toán và chờ vài giờ.
(4) Báo cáo nhiều nhưng không thay đổi hành động. Dashboard có 40 biểu đồ, nhưng cuộc họp tuần vẫn ra quyết định dựa trên cảm nhận.
(5) Chỉ biết kết quả tổng, không biết nguyên nhân. Bạn biết lợi nhuận giảm, nhưng không biết giảm ở sản phẩm nào, khách hàng nào, chi nhánh nào.
(6) Dữ liệu “sống” trong file Excel của từng người. Khi một nhân sự chủ chốt nghỉ việc, một phần lịch sử kinh doanh đi theo họ.
Điểm chung của cả 6 dấu hiệu: Dữ liệu bị phân tán và thiếu chuẩn hóa ngay từ khâu ghi nhận. Đó là lý do mọi chương trình phân tích dữ liệu kinh doanh nghiêm túc đều bắt đầu từ nền móng dữ liệu, không phải từ biểu đồ.
Tải trọn bộ mẫu báo cáo trong doanh nghiệp cập nhật mới 2026
3. Cây chỉ số – cách CEO đọc một con số đến tận gốc
3.1. Cây chỉ số là gì?
Driver Tree (thường gọi là Sơ đồ cây yếu tố tác động hay Cây động lực) là một khung phân tích trực quan giúp chia nhỏ một kết quả kinh doanh hoặc chỉ số cấp cao (như doanh thu, lợi nhuận, ROI) thành các biến số cấu thành nhỏ hơn.
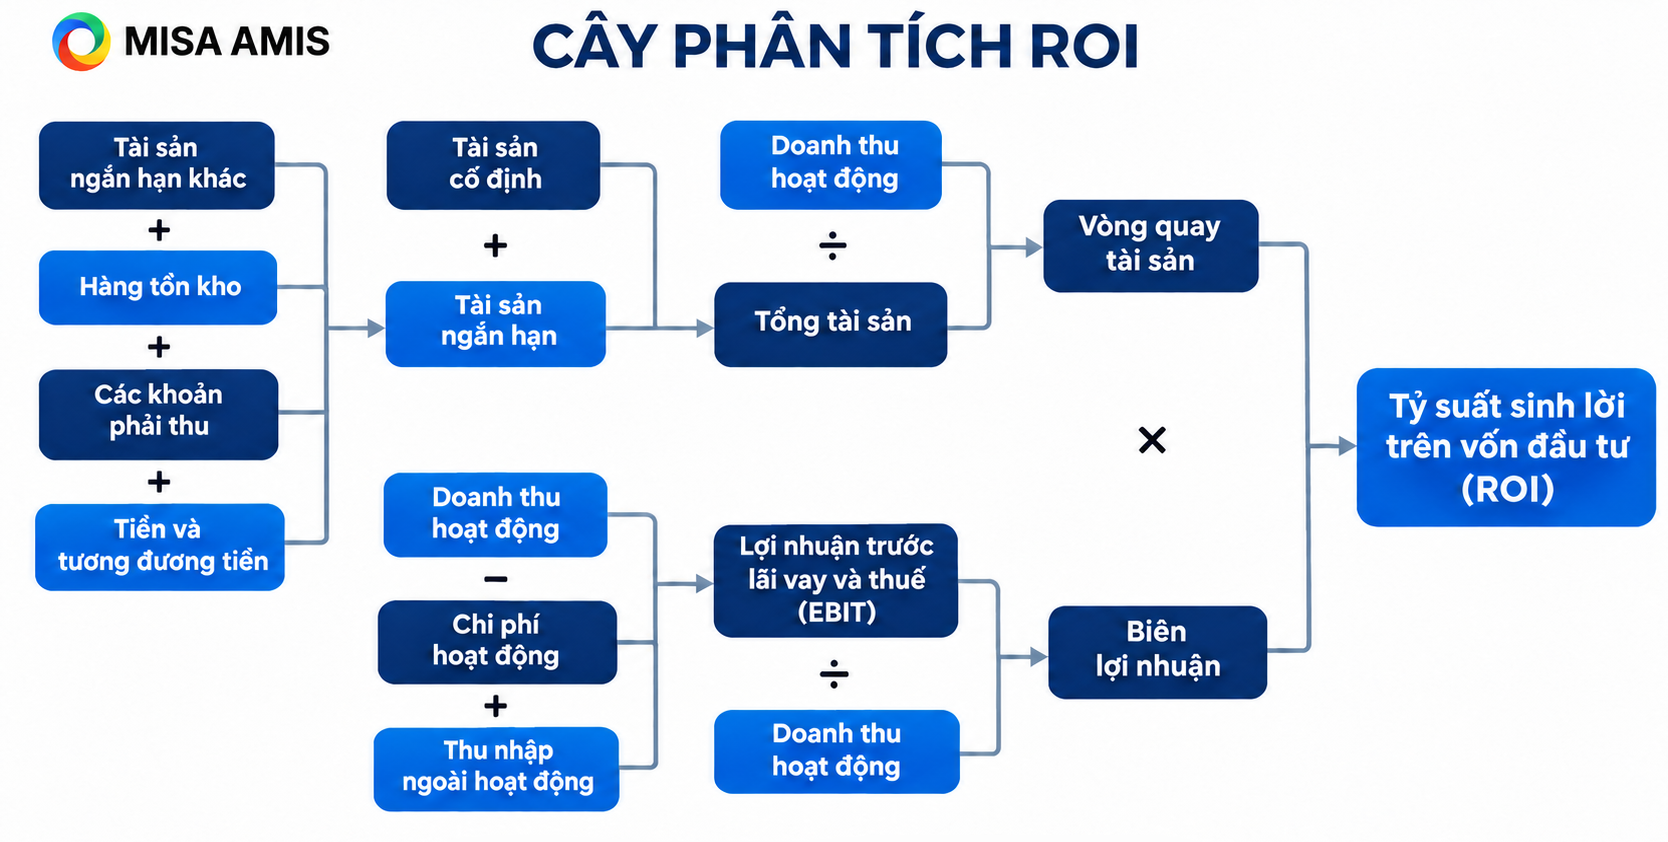
Một con số tổng như lợi nhuận chỉ cho biết kết quả. Để biết nên can thiệp vào đâu, CEO cần tách nó thành các “nhánh” có người chịu trách nhiệm. Cây chỉ số cơ bản của hầu hết doanh nghiệp thương mại và dịch vụ như sau:
| Lợi nhuận hoạt động = Lợi nhuận gộp − Chi phí vận hành |
Trong đó:
- Lợi nhuận gộp = Doanh thu × Biên lợi nhuận gộp
- Doanh thu = Số khách hàng × Tần suất mua × Giá trị đơn hàng bình quân
- Số khách hàng = Khách cũ giữ lại + Khách mới (phụ thuộc pipeline và tỷ lệ chốt)
- Biên lợi nhuận gộp chịu tác động của giá bán, chiết khấu, giá vốn và cơ cấu sản phẩm
- Doanh thu = Số khách hàng × Tần suất mua × Giá trị đơn hàng bình quân
- Chi phí vận hành: Quỹ lương, marketing, thuê mặt bằng, logistics
Giá trị của cây chỉ số nằm ở chỗ: Khi lợi nhuận giảm 10%, bạn có thể truy ngay xem nguyên nhân là do mất khách, khách mua thưa hơn, đơn nhỏ hơn hay biên lợi nhuận bị bào mòn. Mỗi nhánh cũng tương ứng với một trưởng bộ phận, nên trách nhiệm rõ ràng.
3.2. 10 Chỉ số CEO cần nhìn hàng tuần khi phân tích dữ liệu kinh doanh
| Chỉ số | Cách tính | Câu hỏi điều hành nó trả lời |
| Tăng trưởng doanh thu so cùng kỳ | (Doanh thu kỳ này − cùng kỳ) / cùng kỳ | Chúng ta tăng nhanh hơn hay chậm hơn thị trường? |
| Biên lợi nhuận gộp theo sản phẩm, khách hàng | (Doanh thu − giá vốn − chiết khấu) / doanh thu | Tăng trưởng có đang “mua” bằng biên lợi nhuận? |
| Dòng tiền thuần từ hoạt động kinh doanh | Tiền thu − tiền chi cho hoạt động | Doanh nghiệp có lãi nhưng có đủ tiền không? |
| Số ngày thu tiền bình quân (DSO) | Phải thu bình quân / doanh thu bình quân mỗi ngày | Khách hàng đang chiếm dụng vốn của ta bao lâu? |
| Chu kỳ chuyển đổi tiền mặt (CCC) | DSO + số ngày tồn kho − số ngày phải trả | Mỗi đồng vốn quay vòng mất bao nhiêu ngày? |
| Tỷ lệ giữ chân khách hàng | Khách cuối kỳ còn mua / khách đầu kỳ | Ta có đang “đổ nước vào thùng thủng”? |
| CLV / CAC | Giá trị vòng đời khách hàng / chi phí có được một khách | Mỗi đồng chi cho thu hút khách có sinh lời? |
| Giá trị pipeline có trọng số | Tổng giá trị cơ hội × xác suất chốt | Doanh thu 1–3 tháng tới có đủ đạt kế hoạch? |
| Lợi nhuận gộp trên mỗi nhân sự | Lợi nhuận gộp / số nhân sự bình quân | Quy mô đội ngũ có tương xứng với giá trị tạo ra? |
| Chi phí lương / doanh thu | Tổng quỹ lương / doanh thu | Chi phí cố định có đang tăng nhanh hơn doanh thu? |
Không phải doanh nghiệp nào cũng cần đủ 10 chỉ số này. Một bảng điều hành hiệu quả cho CEO thường chỉ có 6–8 KPI, mỗi KPI có một người sở hữu, một ngưỡng cảnh báo và một hành động mặc định khi chạm ngưỡng.
Bảng KPI này chỉ thực sự hữu ích khi các nhánh của cây chỉ số “nói chuyện” được với nhau. Doanh thu đến từ hệ thống bán hàng, giá vốn và công nợ từ kế toán, quỹ lương từ nhân sự.
Nếu ba nguồn nằm trên ba phần mềm khác nhau, CEO chỉ thấy từng nhánh rời rạc và luôn phải chờ người tổng hợp. Trên một nền tảng hội tụ dữ liệu như MISA AMIS, các chỉ số được tính từ cùng một nguồn và cập nhật tức thời. CEO có thể đi từ con số lợi nhuận tổng xuống từng khách hàng, sản phẩm, nhân viên mà không phải chờ bộ phận nào làm báo cáo.

3.3. Ví dụ một phân tích thay đổi quyết định như thế nào?
Tình huống minh họa, số liệu giả định. Một doanh nghiệp phân phối vật tư có doanh thu 120 tỷ đồng/năm. Theo báo cáo thông thường, nhóm 15 đại lý lớn nhất là “khách hàng vàng” vì đóng góp gần 40% doanh thu. Ban giám đốc đang cân nhắc tăng thêm chiết khấu để giữ nhóm này.
Khi ghép dữ liệu bán hàng với dữ liệu kế toán và công nợ, bức tranh khác hẳn:
| Nhóm khách hàng | Tỷ trọng doanh thu | Biên lợi nhuận gộp sau chiết khấu | Số ngày thu tiền bình quân | Nhận định |
| 15 đại lý lớn | 40% | 9% | 95 ngày | Doanh thu lớn nhưng sinh lời thấp, chiếm dụng vốn nhiều |
| Đại lý vừa (khoảng 80 đại lý) | 35% | 18% | 45 ngày | Nhóm sinh lời thực sự |
| Khách lẻ, dự án nhỏ | 25% | 24% | 20 ngày | Biên cao, thu tiền nhanh nhưng chi phí phục vụ lớn |
Với 95 ngày công nợ, nhóm đại lý lớn “giữ” khoảng 12–13 tỷ đồng vốn lưu động của doanh nghiệp. Nếu tính chi phí vốn khoảng 9%/năm, khoản này ăn mất hơn 1 tỷ đồng lợi nhuận mỗi năm, tức khoảng một phần tư lợi nhuận gộp của nhóm.
Quyết định vì thế thay đổi:
- Thay vì tăng chiết khấu đại trà, doanh nghiệp gắn chiết khấu với điều khoản thanh toán (chiết khấu cao hơn cho đại lý thanh toán trong 30 ngày)
- Đồng thời dồn nguồn lực bán hàng cho nhóm đại lý vừa.
Đây là giá trị cốt lõi của phân tích dữ liệu kinh doanh: Không phải tạo thêm báo cáo, mà là tránh một quyết định tốn kém dựa trên con số bề mặt.
Điều kiện tiên quyết để làm được phân tích này: Dữ liệu đơn hàng, chiết khấu, giá vốn và công nợ phải dùng chung một mã khách hàng. Nếu mỗi phần nằm ở một nơi, một phân tích như trên có thể mất hai tuần ghép file thủ công, và nhiều khả năng sẽ không bao giờ được thực hiện.

Khi doanh nghiệp vận hành trên MISA AMIS, dữ liệu bán hàng và kế toán vốn đã hội tụ trên cùng một nền tảng. Biên lợi nhuận và tuổi nợ theo từng khách hàng có sẵn trong báo cáo, nên câu hỏi “khách hàng nào thực sự sinh lời” có thể được trả lời ngay trong cuộc họp.
4. Lộ trình 90 ngày xây năng lực phân tích dữ liệu kinh doanh
CEO không cần một dự án kéo dài 12 tháng để bắt đầu có lợi ích. Một lộ trình 90 ngày tập trung thường đủ để chuyển từ “chờ báo cáo” sang “điều hành bằng số liệu”.
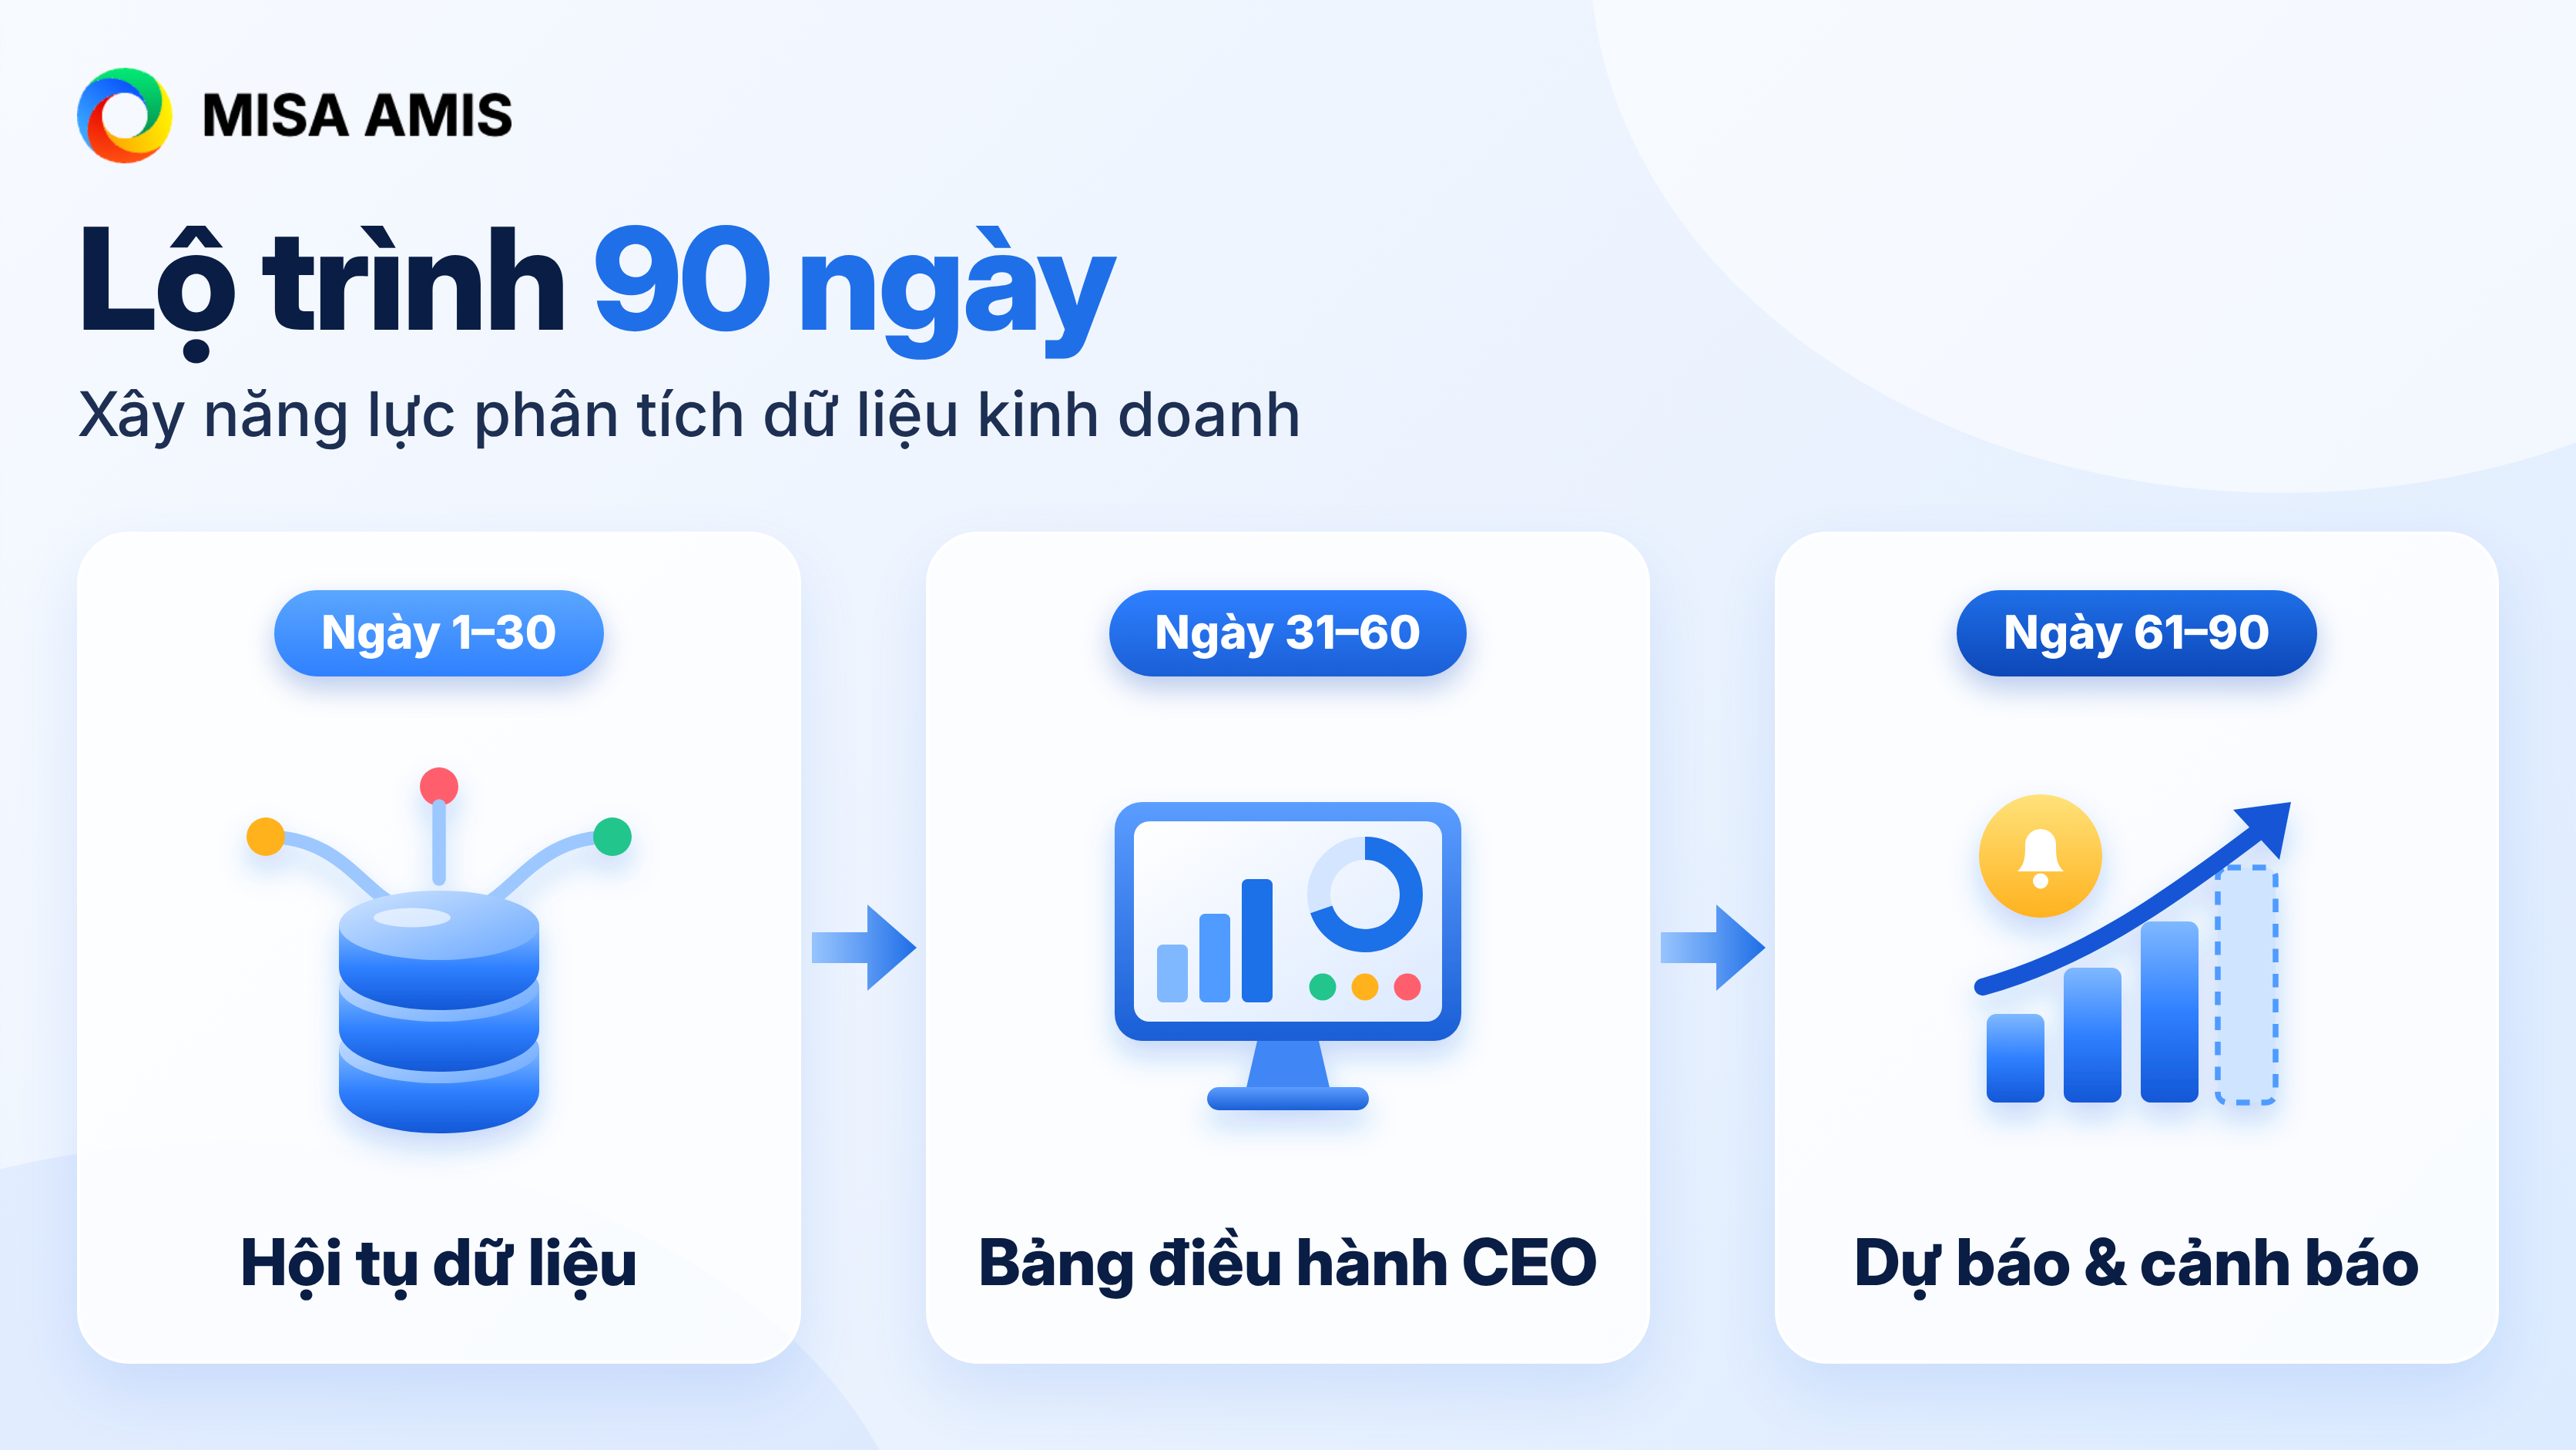
Ngày 1–30: Một nguồn sự thật duy nhất
- Chọn 3 quyết định quan trọng nhất của năm (ví dụ: Phân bổ ngân sách bán hàng, chính sách chiết khấu, kế hoạch tuyển dụng) và xác định dữ liệu cần cho từng quyết định.
- Lập từ điển chỉ số: Mỗi KPI có một định nghĩa, một công thức, một nguồn dữ liệu và một người sở hữu. “Doanh thu” là doanh thu đã xuất hóa đơn hay đã ký hợp đồng phải được chốt bằng văn bản.
- Chuẩn hóa danh mục dùng chung: Mã khách hàng, mã sản phẩm, mã nhân viên, mã chi nhánh phải thống nhất giữa các bộ phận.
- Gom dữ liệu về một hệ thống: Đây là bước quyết định thành bại. Nhiều doanh nghiệp Việt chọn chuyển sang một nền tảng quản trị hợp nhất để giải quyết tận gốc. Ví dụ, MISA AMIS kết nối các nghiệp vụ Tài chính – Kế toán, Marketing – Bán hàng, Nhân sự và Quản lý – Điều hành trên cùng một nền tảng. Đơn hàng phát sinh ở bộ phận kinh doanh tự động chảy sang kế toán và công nợ, nên phân tích như ví dụ ở trên không còn cần đến hai tuần ghép file.
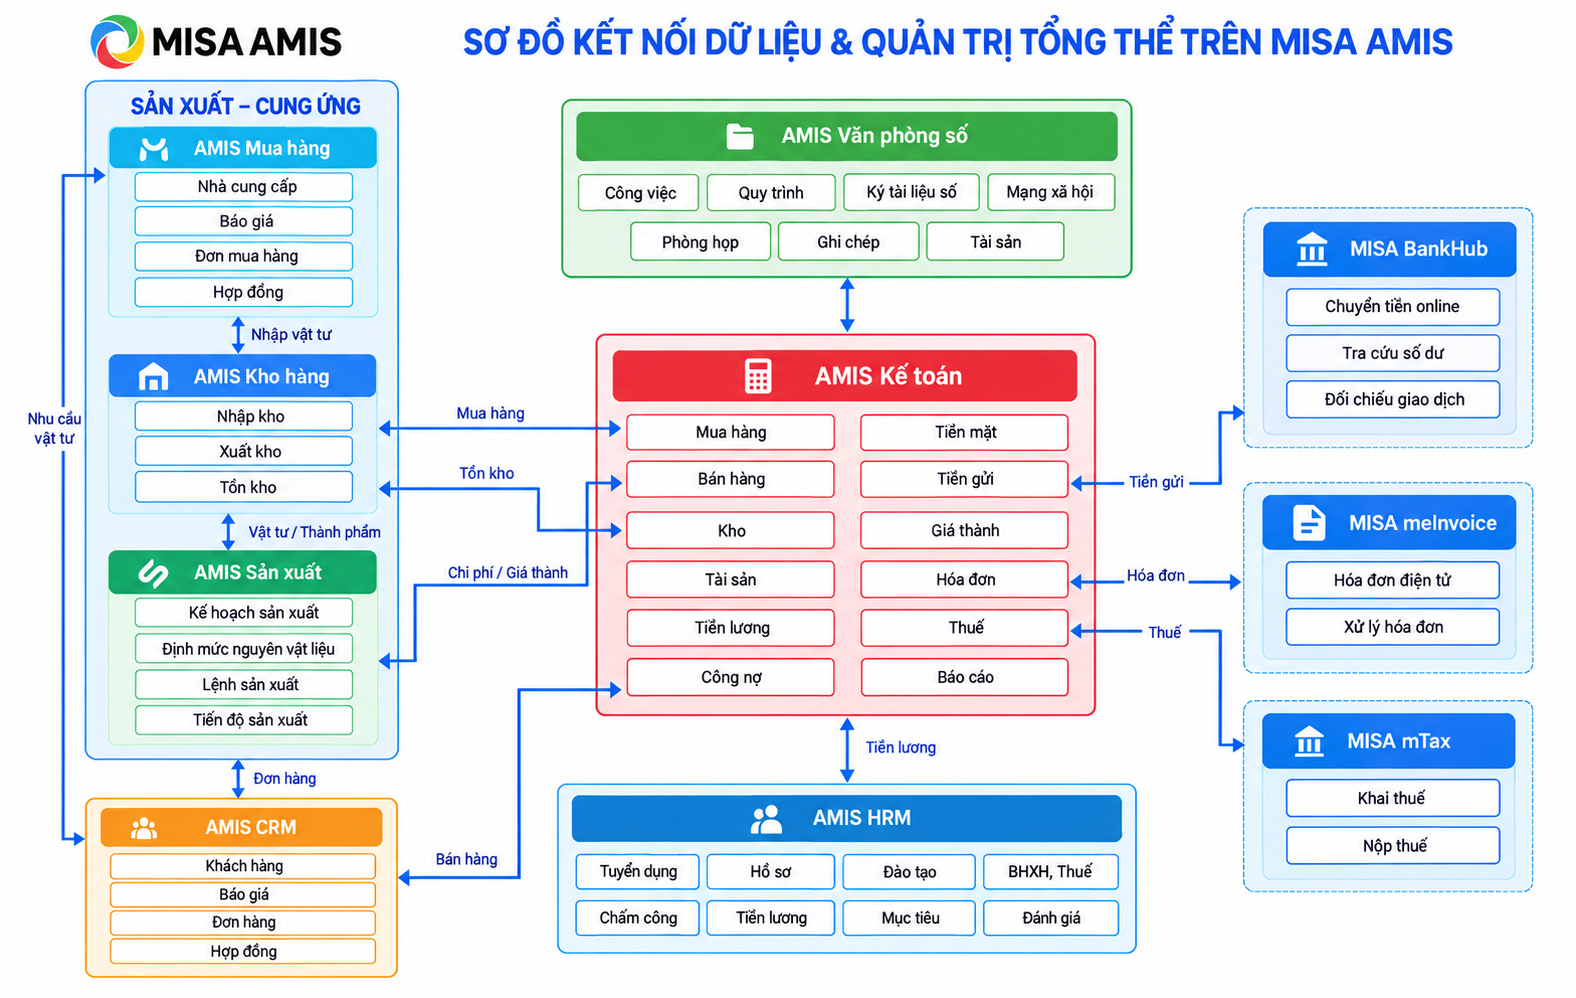
Một nền tảng hội tụ dữ liệu không chỉ gom dữ liệu nội bộ. MISA AMIS lấy phần mềm kế toán làm trung tâm kết nối, đồng thời liên thông với các nguồn bên ngoài.
Chẳng hạn, khi đánh giá hiệu quả của một nhóm sản phẩm, nhà quản lý có thể xem doanh số và chiết khấu, đối chiếu với giá vốn để phân tích biên lợi nhuận, rồi kiểm tra tồn kho trước khi quyết định nhập thêm hàng hoặc điều chỉnh kế hoạch bán.
Với dữ liệu được kết nối, ban lãnh đạo có thể giảm thời gian gom số liệu từ nhiều bảng tính và tập trung vào những quyết định cụ thể hơn: Nhóm sản phẩm nào đáng đầu tư thêm? Kênh bán nào mang về doanh thu tốt nhưng biên lợi nhuận thấp? Mặt hàng nào đang tồn nhiều và cần điều chỉnh kế hoạch nhập?
Đăng ký tư vấn chi tiết từ đội ngũ chuyên gia của MISA AMIS để khám phá cách kết nối dữ liệu bán hàng, kho và kế toán phục vụ phân tích kinh doanh trên chính dữ liệu doanh nghiệp.
Ngày 31–60: Bảng điều hành và nhịp họp dựa trên số liệu
- Dựng bảng điều hành cho CEO với 6–8 KPI đã chọn, mỗi KPI có ngưỡng cảnh báo (xanh, vàng, đỏ). Thay vì tự thiết kế từ đầu, doanh nghiệp có thể khởi động bằng các mẫu có sẵn: MISA AMIS cung cấp hơn 175 mẫu báo cáo tức thời cho CEO và cấp quản lý, hiển thị số liệu điều hành, nhân sự, kinh doanh và tài chính trên một dashboard, xem được cả trên web lẫn ứng dụng di động.

- Thiết lập nhịp họp điều hành hàng tuần dài 45–60 phút, chỉ xoay quanh ba câu hỏi: chỉ số nào chệch khỏi kế hoạch, vì sao, và ai làm gì trước tuần sau.
- Bỏ các báo cáo không ai dùng: Mỗi báo cáo giữ lại phải trả lời được: “Nếu con số này thay đổi, ai sẽ làm gì khác đi?”
Ngày 61–90: Từ “chuyện gì đã xảy ra” sang “vì sao” và “sắp xảy ra gì”
- Phân tích chẩn đoán theo chiều sâu: Lợi nhuận theo khách hàng, sản phẩm, kênh, chi nhánh. Tìm 20% khách hàng, sản phẩm tạo ra phần lớn lợi nhuận và 20% đang làm hao hụt lợi nhuận.
- Thiết lập cảnh báo sớm: Công nợ sắp quá hạn, tồn kho vượt số ngày quy định, pipeline thấp hơn mức cần thiết để đạt kế hoạch quý.
- Dự báo đơn giản: Dự báo doanh thu và dòng tiền 13 tuần tới dựa trên pipeline và lịch thu chi. Chưa cần mô hình phức tạp, chỉ cần dữ liệu đủ sạch và cập nhật.
- Gắn KPI vào đánh giá hiệu suất của trưởng bộ phận để dữ liệu thực sự dẫn đến hành động.
5. Những sai lầm CEO thường mắc khi đầu tư vào phân tích dữ liệu
(1) Bắt đầu từ công cụ thay vì từ câu hỏi: Mua phần mềm BI đắt tiền khi chưa xác định được quyết định nào cần dữ liệu. Kết quả là những dashboard đẹp nhưng không ai mở.
(2) Giao toàn bộ cho phòng IT: IT giỏi kết nối hệ thống, nhưng không thể tự quyết định chỉ số nào quan trọng với chiến lược. Phân tích dữ liệu kinh doanh cần CEO hoặc người được ủy quyền trực tiếp làm chủ.
(3) Theo dõi quá nhiều chỉ số: Khi mọi thứ đều quan trọng, không có gì thực sự quan trọng. Hơn 10 KPI ở cấp CEO thường là dấu hiệu thiếu ưu tiên.
(4) Nhìn số trung bình: Biên lợi nhuận trung bình 15% có thể che giấu một nhóm khách hàng lỗ. Luôn yêu cầu xem phân bổ theo khách hàng, sản phẩm, chi nhánh.
(5) Bỏ qua chất lượng dữ liệu đầu vào: Chỉ cần nhân viên nhập sai mã khách hàng 5% số đơn, mọi phân tích theo khách hàng đều lệch. Chuẩn hóa ngay từ khâu nhập liệu rẻ hơn rất nhiều so với làm sạch về sau. Trên một nền tảng hội tụ như MISA AMIS, mỗi dữ liệu chỉ nhập một lần và được dùng chung cho mọi bộ phận, nên sai lệch giữa các phòng ban giảm đáng kể.
(6) Đo lường nhưng không gắn trách nhiệm: Một KPI không có người sở hữu và không có hành động mặc định khi chạm ngưỡng chỉ là một con số để ngắm.
Kết luận
Phân tích dữ liệu kinh doanh không phải là cuộc đua sở hữu công cụ hiện đại nhất. Đó là kỷ luật điều hành: Chọn đúng câu hỏi, thống nhất một nguồn số liệu, theo dõi ít nhưng đúng chỉ số và biến mỗi con số thành một hành động có người chịu trách nhiệm.
Nếu doanh nghiệp của bạn đang có từ 3 trong 6 dấu hiệu “giàu dữ liệu, nghèo thông tin” ở trên, 90 ngày tới là thời điểm phù hợp để bắt đầu. Bước đi hiệu quả nhất thường không phải mua thêm một công cụ phân tích, mà là đưa toàn bộ dữ liệu về một nền tảng hội tụ. Hãy chọn ba quyết định quan trọng nhất của năm, rồi đăng ký tư vấn phân tích dữ liệu kinh doanh 1:1 cùng chuyên gia MISA để được đánh giá hiện trạng và trải nghiệm MISA AMIS trước khi đầu tư.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.