Mức lương đóng BHXH năm 2026 đang là “bài toán đau đầu” của rất nhiều chủ doanh nghiệp và giám đốc nhân sự, khi cùng lúc có hai mốc thay đổi lớn: lương tối thiểu vùng điều chỉnh từ 01/01/2026 và mức tham chiếu tăng lên 2,53 triệu đồng từ 01/07/2026, kéo theo trần đóng BHXH lên 50,6 triệu đồng/tháng.
Chỉ một sai sót nhỏ trong kê khai cũng có thể khiến doanh nghiệp bị truy thu, phạt hành chính và ảnh hưởng trực tiếp đến biên lợi nhuận. Bài viết này từ MISA AMIS tổng hợp toàn bộ quy định mới nhất, cách tính chuẩn và checklist tuân thủ để lãnh đạo doanh nghiệp chủ động kiểm soát chi phí BHXH và giảm thiểu rủi ro pháp lý.
I. Mức lương đóng BHXH là gì? Phân biệt với lương hợp đồng và tổng thu nhập
Mức lương đóng BHXH là khoản tiền lương làm căn cứ để tính số tiền mà doanh nghiệp và người lao động phải nộp vào quỹ bảo hiểm xã hội hàng tháng. Đây không phải là toàn bộ lương ghi trên hợp đồng, cũng không phải tổng thu nhập thực nhận, mà là một cấu phần được xác định riêng theo Luật BHXH 2024.
1. Định nghĩa theo Luật BHXH 2024
Theo điểm đ khoản 1 và khoản 2 Điều 31 Luật Bảo hiểm xã hội 2024, tiền lương làm căn cứ đóng BHXH bắt buộc thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng. Trên thực tế, đối với người lao động trong doanh nghiệp, mức sàn còn phải bảo đảm không thấp hơn lương tối thiểu vùng.
2. Phân biệt 3 khái niệm dễ nhầm lẫn
| Khái niệm | Nội dung | Vai trò |
|---|---|---|
| Lương hợp đồng lao động | Số tiền thỏa thuận ghi trong HĐLĐ | Căn cứ trả lương, tính phép, thưởng |
| Tổng thu nhập thực nhận | Lương + phụ cấp + thưởng + khoản khác | Căn cứ tính thuế TNCN |
| Lương đóng BHXH | Lương HĐLĐ + phụ cấp lương + khoản bổ sung xác định được | Căn cứ tính BHXH, BHYT, BHTN |
3. Vì sao xác định sai gây thiệt hại cho doanh nghiệp?
Xác định sai mức lương đóng BHXH kéo theo hai hệ quả: nộp thiếu (rủi ro bị truy thu, phạt lãi chậm nộp) hoặc nộp thừa (đội chi phí, ảnh hưởng P&L). Với doanh nghiệp quy mô 100-200 nhân sự, chênh lệch chỉ 500.000 đồng/người/tháng đã tạo ra chi phí sai lệch cả trăm triệu đồng/năm.

II. Mức lương đóng BHXH năm 2026 mới nhất là bao nhiêu?
Năm 2026, mức lương đóng BHXH được xác định trong khung “sàn – trần”, trong đó sàn bám theo lương tối thiểu vùng và trần bám theo mức tham chiếu. Hai mốc thay đổi quan trọng cần lưu ý: 01/01/2026 (lương tối thiểu vùng mới) và 01/07/2026 (mức tham chiếu mới).
1. Mức lương tối thiểu đóng BHXH 2026 theo 4 vùng
Từ 1/1/2026, mức lương tối thiểu vùng tăng 250.000-350.000 đồng/tháng (bình quân 7,2%) theo Nghị định 293/2025/NĐ-CP, áp dụng cho lao động hợp đồng. Đây là mức “sàn” mà tiền lương đóng BHXH của người lao động trong doanh nghiệp không được thấp hơn.
| Vùng | Trước 01/01/2026 (NĐ 74/2024) | Từ 01/01/2026 (NĐ 293/2025) | Mức tăng theo giờ |
|---|---|---|---|
| Vùng I | 23.800 đồng/giờ | 25.500 đồng/giờ | +1.700 đồng |
| Vùng II | 21.200 đồng/giờ | 22.700 đồng/giờ | +1.500 đồng |
| Vùng III | 18.600 đồng/giờ | 20.000 đồng/giờ | +1.400 đồng |
| Vùng IV | 16.600 đồng/giờ | 17.800 đồng/giờ | +1.200 đồng |
(Số liệu công bố: vùng một từ 23.800 lên 25.500 đồng; vùng hai từ 21.200 lên 22.700 đồng; vùng ba từ 18.600 lên 20.000 đồng; vùng bốn từ 16.600 lên 17.800 đồng.)
2. Mức lương tối đa đóng BHXH 2026 – Điểm quan trọng cần lưu ý
Trần đóng BHXH năm 2026 chia thành hai giai đoạn:
- Từ 01/01/2026 – 30/06/2026: Mức lương tối đa đóng BHXH năm 2026 = 20 x 2,34 triệu đồng/tháng = 46,8 triệu đồng/tháng.
- Từ 01/07/2026 trở đi: Mức lương tối đa đóng BHXH bắt buộc từ 01/7/2026 là 50,6 triệu đồng.
Điều này có nghĩa: Từ ngày 01/7/2026, người có tiền lương cao hơn 50,6 triệu đồng/tháng chỉ tính đóng BHXH, BHYT trên mức tối đa 50,6 triệu đồng/tháng.
3. Khái niệm “mức tham chiếu” – Thay đổi cốt lõi của Luật BHXH 2024
Đây là điểm mới quan trọng nhất mà lãnh đạo doanh nghiệp cần nắm rõ. Căn cứ Điều 7 Luật Bảo hiểm xã hội 2024 quy định mức tham chiếu là mức tiền do Chính phủ quyết định dùng để tính mức đóng, mức hưởng một số chế độ bảo hiểm xã hội.
Tại khoản 13 Điều 141 Luật Bảo hiểm xã hội 2024 cũng nêu rõ, khi chưa bãi bỏ mức lương cơ sở thì mức tham chiếu quy định tại Luật Bảo hiểm xã hội bằng mức lương cơ sở. Chính phủ đã ban hành Nghị định 161/2026/NĐ-CP, nâng mức lương cơ sở từ 2,34 triệu đồng/tháng lên 2,53 triệu đồng/tháng, tăng khoảng 8%.
III. Tỷ lệ đóng BHXH 2026: Doanh nghiệp và người lao động phải đóng bao nhiêu %
Tỷ lệ đóng năm 2026 giữ ổn định so với 2025, không có sự thay đổi. Đối với người lao động Việt Nam thuộc diện tham gia đầy đủ các loại bảo hiểm bắt buộc, tổng tỷ lệ đóng là 32% tiền lương làm căn cứ đóng.
1. Bảng tổng hợp tỷ lệ đóng đầy đủ
| Loại bảo hiểm | Người lao động | Doanh nghiệp | Tổng |
|---|---|---|---|
| BHXH (hưu trí, tử tuất, ốm đau, thai sản) | 8% | 17% | 25% |
| BHYT | 1,5% | 3% | 4,5% |
| BHTN | 1% | 1% | 2% |
| BH tai nạn lao động – bệnh nghề nghiệp | 0% | 0,5% | 0,5% |
| TỔNG | 10,5% | 21,5% | 32% |
2. Ngành nghề có mức đóng TNLĐ-BNN thấp hơn
Với những ngành nghề có mức rủi ro thấp và đáp ứng điều kiện, doanh nghiệp có thể được áp dụng mức đóng vào quỹ TNLĐ-BNN là 0,3% (thay vì 0,5%). Doanh nghiệp cần làm hồ sơ đề nghị và được Bộ Lao động – Thương binh và Xã hội chấp thuận trước khi áp dụng.
Ví dụ tính chi phí BHXH thực tế theo quy mô
Case study 1: Doanh nghiệp 50 nhân sự, lương bình quân 15 triệu đồng/tháng
- Chi phí BHXH doanh nghiệp gánh: 50 × 15.000.000 × 21,5% = 161.250.000 đồng/tháng
- Người lao động trừ lương: 50 × 15.000.000 × 10,5% = 78.750.000 đồng/tháng
Case study 2: Doanh nghiệp 200 nhân sự, trong đó có 20 nhân sự lương > 50,6 triệu (áp trần)
- Với 20 nhân sự áp trần: 20 × 50.600.000 × 21,5% = 217.580.000 đồng/tháng
- Với 180 nhân sự lương bình quân 20 triệu: 180 × 20.000.000 × 21,5% = 774.000.000 đồng/tháng
- Tổng chi phí BHXH: ~991.580.000 đồng/tháng
IV. Những khoản thu nhập nào tính vào lương đóng BHXH? Khoản nào không?
Đây là “vùng xám” khiến nhiều doanh nghiệp bị truy thu. Nguyên tắc chung: khoản nào có tính chất lương và xác định được số tiền cụ thể thì tính đóng; khoản nào mang tính hỗ trợ, phúc lợi hoặc phụ thuộc kết quả thì không tính đóng.
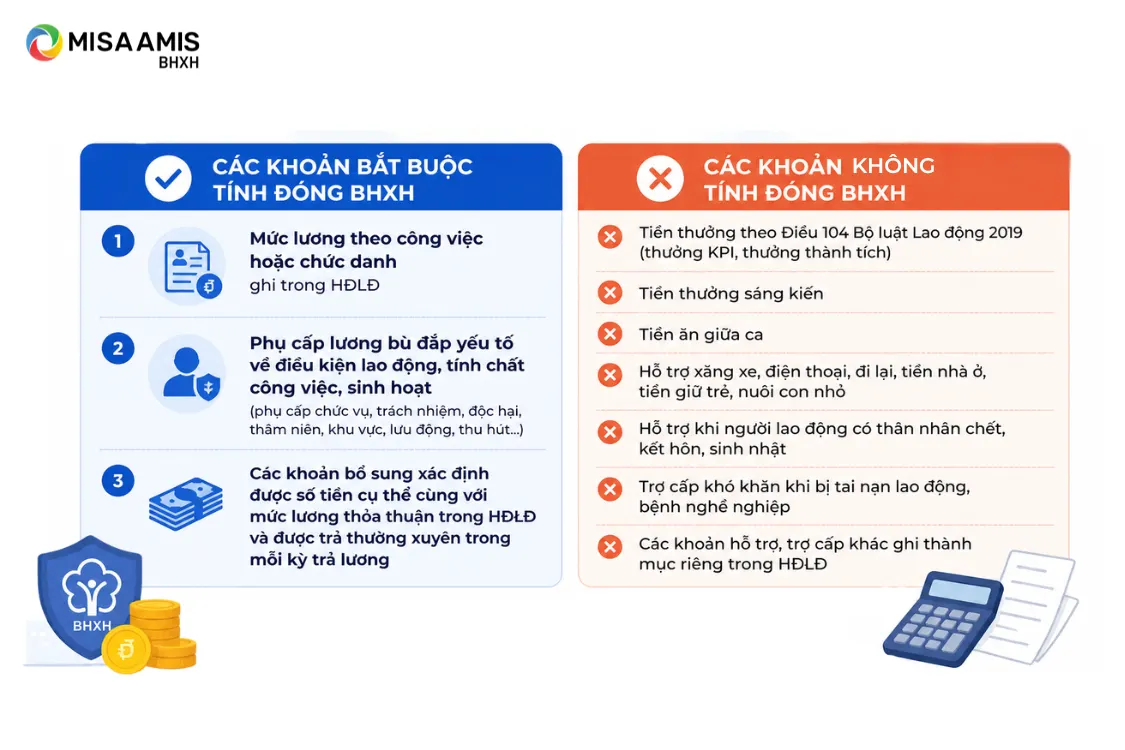
3 nhóm khoản BẮT BUỘC tính đóng BHXH
- Mức lương theo công việc hoặc chức danh ghi trong HĐLĐ
- Phụ cấp lương bù đắp yếu tố về điều kiện lao động, tính chất công việc, sinh hoạt (phụ cấp chức vụ, trách nhiệm, độc hại, thâm niên, khu vực, lưu động, thu hút…)
- Các khoản bổ sung xác định được số tiền cụ thể cùng với mức lương thỏa thuận trong HĐLĐ và được trả thường xuyên trong mỗi kỳ trả lương
Các khoản KHÔNG tính đóng BHXH
Các khoản mang tính chất phúc lợi, hỗ trợ được loại trừ khỏi cơ sở tính đóng BHXH, bao gồm:
- Tiền thưởng theo Điều 104 Bộ luật Lao động 2019 (thưởng KPI, thưởng thành tích)
- Tiền thưởng sáng kiến
- Tiền ăn giữa ca
- Hỗ trợ xăng xe, điện thoại, đi lại, tiền nhà ở, tiền giữ trẻ, nuôi con nhỏ
- Hỗ trợ khi người lao động có thân nhân chết, kết hôn, sinh nhật
- Trợ cấp khó khăn khi bị tai nạn lao động, bệnh nghề nghiệp
- Các khoản hỗ trợ, trợ cấp khác ghi thành mục riêng trong HĐLĐ
Lưu ý quan trọng: Các khoản này phải được quy định rõ mức hưởng và điều kiện hưởng trong Quy chế lương thưởng hoặc Hợp đồng lao động thì mới được cơ quan BHXH chấp nhận là hợp lệ. Công văn 1198 là văn bản hướng dẫn áp dụng, không phải quy phạm pháp luật. Doanh nghiệp cần đối chiếu với văn bản gốc khi có tranh chấp.
5 lỗi phổ biến khi phân loại khoản thu nhập
- Gộp thưởng KPI cố định vào lương → bị tính đóng BHXH
- Không ghi rõ điều kiện hưởng phụ cấp trong HĐLĐ
- Tách phụ cấp không đúng bản chất công việc để “né” BHXH
- Đưa phụ cấp chức vụ vào khoản hỗ trợ
- Không cập nhật mức phụ cấp khi tăng lương định kỳ
Xem thêm: Quy định bảo hiểm xã hội của doanh nghiệp (cập nhật đầy đủ)
V. Cách tính mức đóng BHXH 2026 chi tiết kèm ví dụ minh họa
Công thức chuẩn: Mức đóng BHXH hàng tháng = Tiền lương làm căn cứ đóng × Tỷ lệ đóng tương ứng
Ví dụ 1 – Nhân sự lương 15 triệu (dưới mức trần)
Nhân viên A có lương HĐLĐ 15 triệu, không có phụ cấp cứng.
- Tiền lương đóng BHXH: 15.000.000 đồng
- Phần doanh nghiệp đóng: 15.000.000 × 21,5% = 3.225.000 đồng
- Phần người lao động đóng: 15.000.000 × 10,5% = 1.575.000 đồng
Ví dụ 2 – Nhân sự lương 60 triệu (vượt mức trần)
Nhân viên B có lương HĐLĐ 60 triệu, tính đóng BHXH sau 01/07/2026.
- Tiền lương đóng BHXH áp trần: 50.600.000 đồng (không phải 60 triệu)
- Phần doanh nghiệp đóng: 50.600.000 × 21,5% = 10.879.000 đồng
- Phần người lao động đóng: 50.600.000 × 10,5% = 5.313.000 đồng
Ví dụ 3 – Nhân sự có nhiều khoản phụ cấp
Nhân viên C: lương chính 12 triệu + phụ cấp trách nhiệm 2 triệu (ghi HĐLĐ) + hỗ trợ ăn trưa 730.000đ + phụ cấp xăng xe 1 triệu.
- Tiền lương đóng BHXH = 12.000.000 + 2.000.000 = 14.000.000 đồng
- (Hỗ trợ ăn trưa và xăng xe không tính đóng)
- Phần doanh nghiệp đóng: 14.000.000 × 21,5% = 3.010.000 đồng
Sai lầm phổ biến khi tính lương đóng BHXH
- Tính đóng trên tổng thu nhập thực nhận (thừa)
- Chỉ tính đóng trên lương cơ bản, bỏ sót phụ cấp bắt buộc (thiếu)
- Áp trần sai giai đoạn (dùng 46,8 triệu sau 01/07/2026)
- Không cập nhật lương tối thiểu vùng khi có nhân sự ở mức sàn
VI. Đóng BHXH mức cao hay thấp – Doanh nghiệp nên chọn chiến lược nào?
Đây là câu hỏi mà nhiều lãnh đạo doanh nghiệp trăn trở. Về bản chất, đóng BHXH không phải là “chi phí mất đi” mà là quyền lợi được tích lũy cho người lao động (lương hưu, thai sản, ốm đau, thất nghiệp). Nhưng góc nhìn quản trị dòng tiền lại đòi hỏi sự cân đối.
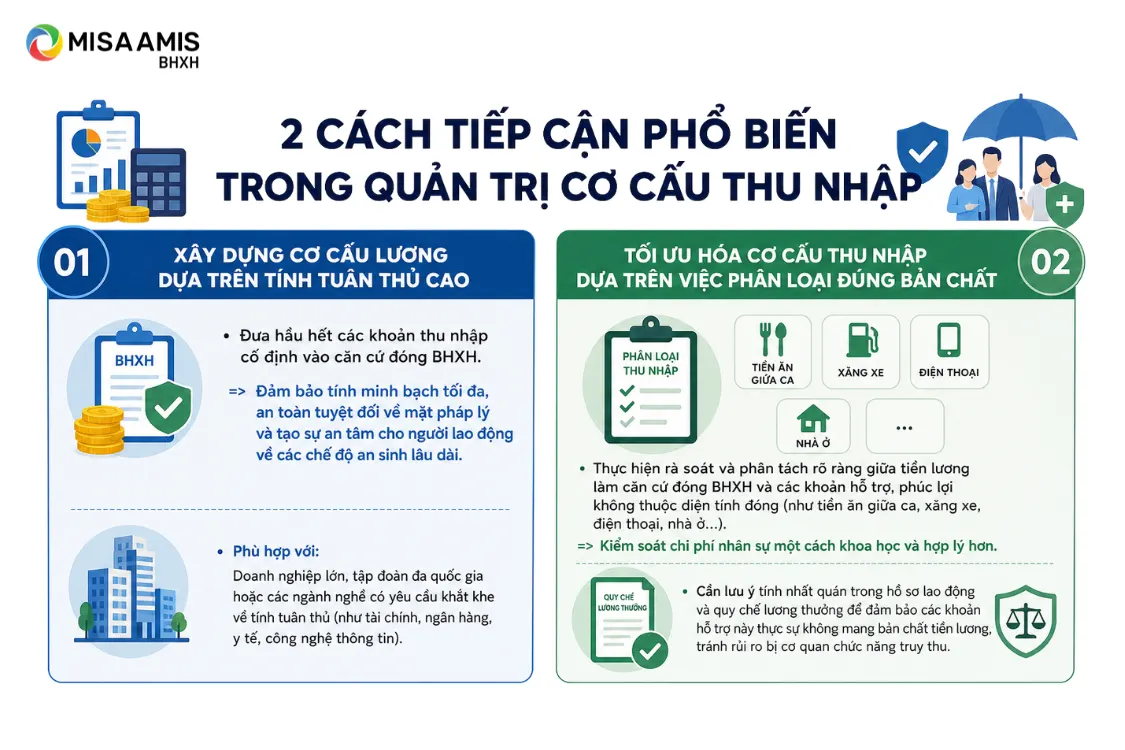
Hai cách tiếp cận phổ biến trong quản trị cơ cấu thu nhập
Thay vì chỉ nhìn vào tổng thu nhập, các doanh nghiệp thường lựa chọn cách thiết lập cơ cấu tiền lương và phụ cấp theo hai hướng tiếp cận khác nhau tùy vào mục tiêu quản trị:
-
Xây dựng cơ cấu lương dựa trên tính tuân thủ cao: Doanh nghiệp đưa hầu hết các khoản thu nhập cố định vào căn cứ đóng BHXH. Cách tiếp cận này đảm bảo tính minh bạch tối đa, an toàn tuyệt đối về mặt pháp lý và tạo sự an tâm cho người lao động về các chế độ an sinh lâu dài. Đây thường là lựa chọn của các doanh nghiệp lớn, tập đoàn đa quốc gia hoặc các ngành nghề có yêu cầu khắt khe về tính tuân thủ (như tài chính, ngân hàng, y tế, công nghệ thông tin).
-
Tối ưu hóa cơ cấu thu nhập dựa trên việc phân loại đúng bản chất: Doanh nghiệp thực hiện rà soát và phân tách rõ ràng giữa tiền lương làm căn cứ đóng BHXH và các khoản hỗ trợ, phúc lợi không thuộc diện tính đóng (như tiền ăn giữa ca, xăng xe, điện thoại, nhà ở…). Cách tiếp cận này giúp doanh nghiệp kiểm soát chi phí nhân sự một cách khoa học và hợp lý hơn. Tuy nhiên, doanh nghiệp cần đặc biệt lưu ý tính nhất quán trong hồ sơ lao động và quy chế lương thưởng để đảm bảo các khoản hỗ trợ này thực sự không mang bản chất tiền lương, tránh rủi ro bị cơ quan chức năng truy thu.
Phân tích tác động kinh tế của việc phân loại thu nhập chuẩn xác
Việc phân loại đúng bản chất các khoản thu nhập không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn là một công cụ quản trị dòng tiền hiệu quả. Hãy cùng xem xét một ví dụ về việc tối ưu hóa các khoản hỗ trợ (không tính đóng BHXH) một cách hợp lệ:
Giả định: Một doanh nghiệp có 100 nhân sự, lương bình quân 20 triệu đồng/tháng. Nếu doanh nghiệp rà soát và thiết lập được 3 triệu đồng/người/tháng dưới dạng các khoản hỗ trợ phúc lợi đúng quy định (không tính đóng BHXH):
- Về phía doanh nghiệp: Tiết kiệm được chi phí đóng BHXH (mức 21,5%):
- Về phía người lao động: Tăng thu nhập thực nhận (do không bị trừ 10,5% đóng BHXH):
Rủi ro pháp lý khi tách phụ cấp không đúng bản chất
Cơ quan BHXH có quyền truy thu 5-10 năm về trước cùng lãi chậm nộp. Với mức thanh tra ngày càng chặt (đặc biệt từ khi Luật BHXH 2024 có hiệu lực), việc tách phụ cấp “giả” là rủi ro lớn với chi phí ẩn khó lường.
Khuyến nghị theo quy mô
- SMEs (<50 nhân sự): Ưu tiên tuân thủ đúng, chỉ tối ưu các khoản phụ cấp có bản chất thực (ăn trưa, xăng xe, điện thoại).
- Doanh nghiệp vừa (50-300): Xây quy chế lương thưởng bài bản, phân tách phụ cấp minh bạch, có tư vấn pháp lý định kỳ.
- Doanh nghiệp lớn (>300): Áp dụng phần mềm quản lý BHXH tự động, kiểm toán nội bộ hàng năm, minh bạch 100% với cơ quan chức năng.
VII. Rủi ro & mức xử phạt khi kê khai sai mức lương đóng BHXH
Từ 2024-2026, cơ quan BHXH đẩy mạnh thanh tra chuyên đề về mức đóng, đặc biệt với doanh nghiệp có dấu hiệu chênh lệch bất thường giữa lương HĐLĐ và lương đóng BHXH.
Các hành vi bị xử phạt:
- Trốn đóng BHXH cho người thuộc diện bắt buộc
- Đóng không đúng mức quy định (đóng thiếu)
- Đóng không đúng đối tượng
- Chiếm dụng tiền BHXH của người lao động
Mức phạt cụ thể (Nghị định về xử phạt vi phạm BHXH):
| Hành vi | Mức phạt |
|---|---|
| Không đóng cho toàn bộ NLĐ thuộc diện bắt buộc | 18% – 20% tổng số tiền phải đóng (tối đa 75 triệu) |
| Đóng không đúng mức quy định | 12% – 15% tổng số tiền phải đóng (tối đa 75 triệu) |
| Trốn đóng có tính hệ thống | Có thể truy cứu trách nhiệm hình sự theo Điều 216 BLHS |
Ngoài phạt, doanh nghiệp phải truy nộp đủ số tiền chưa đóng + tiền lãi tính bằng 2 lần lãi suất đầu tư quỹ BHXH bình quân.
Checklist tự rà soát gồm 10 điểm:
- ✅ Đã cập nhật lương tối thiểu vùng theo NĐ 293/2025 chưa?
- ✅ Đã áp trần 50,6 triệu từ 01/07/2026 chưa?
- ✅ Danh mục phụ cấp tính/không tính đóng đã rõ ràng?
- ✅ Quy chế lương thưởng đã ghi rõ điều kiện hưởng?
- ✅ HĐLĐ có ghi rõ từng khoản không?
- ✅ Nhân sự thử việc đã được đóng đúng?
- ✅ Nhân sự tăng lương đã điều chỉnh mức đóng?
- ✅ Nhân sự nghỉ việc đã báo giảm đúng thời hạn?
- ✅ Đã kiểm tra chéo giữa bảng lương và tờ khai BHXH?
- ✅ Đã lưu trữ đầy đủ chứng từ trong 5-10 năm gần nhất?
VIII. Giải pháp quản lý mức lương đóng BHXH tự động cho doanh nghiệp
Với sự phức tạp của quy định (2 mốc thay đổi trong năm 2026, hàng chục khoản thu nhập cần phân loại, nhiều ngưỡng sàn – trần), việc quản lý BHXH thủ công qua Excel đang trở thành “quả bom hẹn giờ” đối với doanh nghiệp.
3 thách thức C-level đang đối mặt
- Thay đổi quy định liên tục: HR phải cập nhật thủ công, dễ sai sót
- Sai số dây chuyền: Sai mức đóng → sai bảng lương → sai thuế TNCN → sai báo cáo
- Rủi ro thanh tra: Không có nhật ký kiểm tra rõ ràng khi cơ quan chức năng kiểm tra
5 tiêu chí chọn phần mềm quản lý BHXH
- Tự động cập nhật quy định pháp luật mới nhất
- Tính đúng theo từng mốc thay đổi trong năm
- Phân loại tự động khoản tính/không tính đóng
- Kết nối trực tiếp với cổng BHXH điện tử
- Cảnh báo sai sót & báo cáo theo thời gian thực
Giải pháp quản lý bảo hiểm xã hội điện tử cho doanh nghiệp
Phần lớn doanh nghiệp hiện nay đang xử lý BHXH theo quy trình thủ công: bộ phận nhân sự tự tra cứu văn bản, tự cập nhật mức đóng vào bảng tính, rồi kê khai thủ công lên cổng BHXH điện tử. Quy trình này không sai, nhưng nó đặt toàn bộ rủi ro sai sót lên vai con người – trong khi quy định BHXH thay đổi liên tục và hậu quả của sai sót có thể kéo dài nhiều năm.
AMIS BHXH (thuộc hệ sinh thái MISA AMIS) được xây dựng để giải quyết đúng 4 điểm nghẽn mà doanh nghiệp thường gặp nhất:
Thứ nhất – Không bỏ lỡ quy định mới: Năm 2026 có ít nhất hai mốc điều chỉnh lớn (lương tối thiểu vùng từ 01/01 và mức tham chiếu từ 01/07). Phần mềm luôn cập nhật các quy định mới, qua đó hỗ trợ doanh nghiệp hạn chế nguy cơ sử dụng quy định cũ, áp dụng sai mức đóng hoặc bỏ sót nghiệp vụ bảo hiểm.
Thứ hai – Hạn chế sai sót khi kê khai: Từ việc tính mức đóng, lập danh sách tham gia, đến nộp hồ sơ điện tử lên cơ quan BHXH – toàn bộ quy trình được xử lý trên một nền tảng, kết nối trực tiếp với cổng BHXH Việt Nam. Doanh nghiệp không cần nhập liệu nhiều lần qua nhiều hệ thống, giảm đáng kể nguy cơ sai lệch dữ liệu.
Thứ ba – Hỗ trợ kiểm soát chi phí: Lãnh đạo doanh nghiệp thường không có cái nhìn tổng thể về chi phí BHXH theo từng phòng ban, chi nhánh hay nhóm nhân sự. AMIS BHXH cung cấp báo cáo quản trị để ban lãnh đạo theo dõi và kiểm soát khoản chi này như một phần của bức tranh chi phí nhân sự tổng thể.
Thứ tư – Giảm phân tán dữ liệu nhân sự: Giải pháp kết nối trực tiếp với phần mềm nhân sự và hệ thống thông tin nhân viên. Dữ liệu từ phần mềm lương được đồng bộ tự động, đảm bảo mức lương đóng BHXH luôn khớp chính xác với bảng lương thực tế, tránh sai lệch giữa các bộ phận.
Ngoài ra, phần mềm hỗ trợ xử lý các nghiệp vụ phát sinh thường gặp như kê khai cấp lại, đổi thông tin sổ BHXH, thẻ BHYT, giải quyết chế độ ốm đau, thai sản, dưỡng sức, tai nạn lao động, hưu trí, tử tuất – những thủ tục mà nếu làm thủ công sẽ tốn nhiều thời gian và dễ bỏ sót hạn nộp.
Nhận tài khoản trải nghiệm quản lý BHXH điện tử miễn phí
IX. Câu hỏi thường gặp về mức lương đóng BHXH
Câu 1: Mức lương tối đa đóng BHXH năm 2026 là bao nhiêu?
Năm 2026 có 2 mức trần: 46,8 triệu đồng/tháng (từ 01/01 đến 30/06/2026) và 50,6 triệu đồng/tháng (từ 01/07/2026). Mức lương của người lao động dù cao hơn cũng chỉ tính đóng trên trần này.
Câu 2: Doanh nghiệp có được đóng BHXH thấp hơn lương HĐLĐ không?
Không, trừ khi phần chênh lệch là các khoản phụ cấp phúc lợi không tính đóng theo quy định (ăn trưa, xăng xe, điện thoại…) và được ghi rõ trong HĐLĐ hoặc quy chế lương. Kê khai thấp hơn thực tế là hành vi bị xử phạt.
Câu 3: Lương thử việc có phải đóng BHXH không?
Người lao động ký HĐ thử việc riêng (thời hạn không quá 180 ngày với vị trí quản lý) không thuộc diện tham gia BHXH bắt buộc. Nếu thử việc được ghi trong HĐLĐ chính thức, phải đóng BHXH ngay từ tháng đầu.
Câu 4: Thưởng KPI, thưởng tháng 13 có tính đóng BHXH không?
Không. Tiền thưởng theo Điều 104 Bộ luật Lao động 2019 (bao gồm thưởng KPI, thưởng thành tích, thưởng tháng 13) không tính vào tiền lương đóng BHXH, kể cả khi có giá trị lớn.
Câu 5: Doanh nghiệp chậm đóng BHXH bị phạt như thế nào?
Ngoài truy nộp đủ số tiền còn thiếu, doanh nghiệp phải nộp lãi bằng 2 lần lãi suất đầu tư quỹ BHXH bình quân của năm liền trước. Trường hợp trốn đóng có hệ thống có thể bị truy cứu trách nhiệm hình sự theo Điều 216 Bộ luật Hình sự.
X. Kết luận
Mức lương đóng BHXH năm 2026 không chỉ là con số kỹ thuật mà là bài toán quản trị chi phí và rủi ro chiến lược của mọi doanh nghiệp. Với hai mốc thay đổi lớn (lương tối thiểu vùng từ 01/01/2026 và mức tham chiếu 2,53 triệu từ 01/07/2026 kéo theo trần 50,6 triệu), lãnh đạo doanh nghiệp cần chủ động rà soát toàn bộ hệ thống lương, quy chế phụ cấp và quy trình kê khai BHXH ngay từ đầu năm.
Việc tuân thủ đúng không chỉ giúp tránh truy thu, phạt hành chính lên tới hàng trăm triệu đồng, mà còn là nền tảng xây dựng uy tín thương hiệu tuyển dụng và giữ chân nhân tài. Trong bối cảnh cơ quan chức năng ngày càng số hóa và đẩy mạnh thanh tra chuyên đề, chuyển đổi từ quản lý thủ công sang giải pháp công nghệ là bước đi tất yếu để doanh nghiệp làm chủ mức lương đóng BHXH một cách chính xác, minh bạch và tối ưu.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.