Doanh nghiệp đóng BHXH bao nhiêu là câu hỏi cần làm rõ khi lập ngân sách nhân sự và tính lương hằng tháng. Với người lao động Việt Nam thuộc diện tham gia đầy đủ các loại bảo hiểm, phần doanh nghiệp đóng thông thường là 21,5%. Tuy nhiên, xác định đúng tỷ lệ mới là bước đầu; doanh nghiệp còn phải tính đúng tiền lương làm căn cứ đóng và cập nhật biến động nhân sự. Bài viết dưới đây hướng dẫn cách tính, phân biệt trách nhiệm của hai bên và gợi ý quản lý nghiệp vụ với MISA AMIS BHXH.
1. Doanh nghiệp đóng BHXH cho nhân viên bao nhiêu?
Ở mức đóng thông thường, doanh nghiệp đóng 17,5% cho BHXH và bảo hiểm tai nạn lao động, bệnh nghề nghiệp. Khi cộng 3% BHYT và 1% BHTN, tổng phần doanh nghiệp chịu là 21,5%.
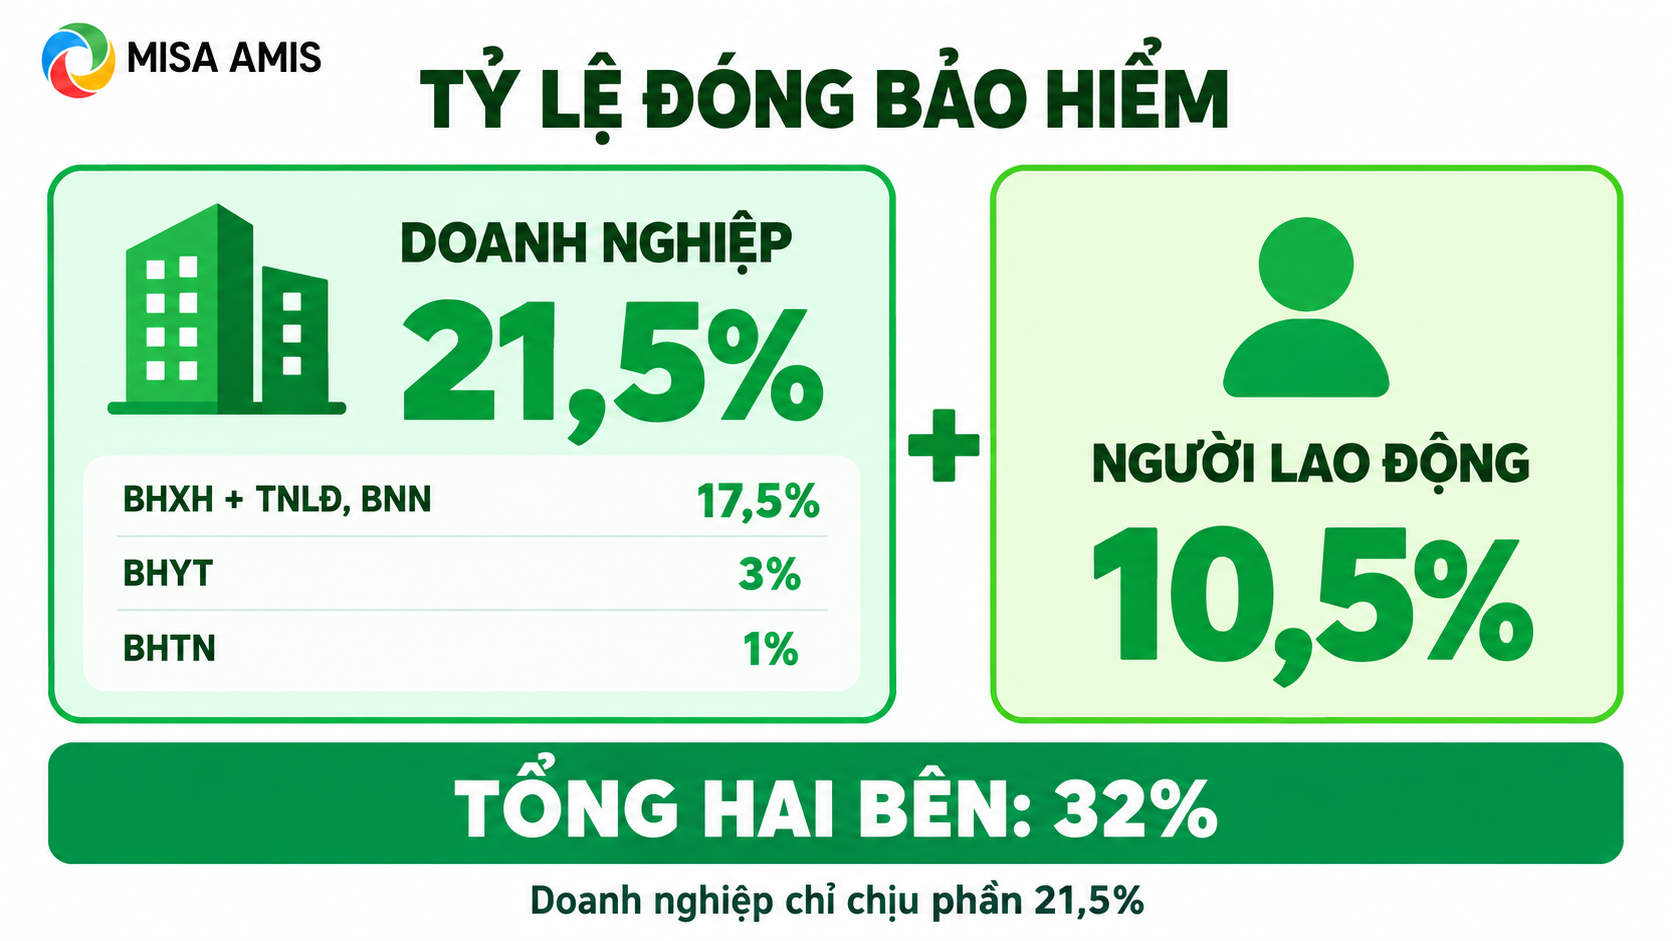
Người lao động đóng tổng cộng 10,5%. Vì vậy, tổng số tiền bảo hiểm của hai bên là 32%, nhưng doanh nghiệp không tự chịu toàn bộ khoản này.
| Khoản đóng | Doanh nghiệp đóng | Người lao động đóng |
| Quỹ hưu trí và tử tuất | 14% | 8% |
| Quỹ ốm đau và thai sản | 3% | 0% |
| Quỹ tai nạn lao động, bệnh nghề nghiệp | 0,5% | 0% |
| Bảo hiểm y tế | 3% | 1,5% |
| Bảo hiểm thất nghiệp | 1% | 1% |
| Tổng cộng | 21,5% | 10,5% |
Bảng áp dụng cho người lao động Việt Nam thuộc diện tham gia đầy đủ các khoản trên, với mức đóng tai nạn lao động, bệnh nghề nghiệp thông thường. Các loại bảo hiểm có quy định riêng về căn cứ và giới hạn đóng, nên không phải mọi trường hợp đều lấy cùng một mức lương nhân với 32%.
Lưu ý về cách gọi: Con số 21,5% thường được gọi chung là “mức doanh nghiệp đóng BHXH”, nhưng thực tế bao gồm cả BHYT và BHTN. Khi lập bảng lương và hạch toán chi phí, cần tách từng khoản để đối chiếu chính xác.
2. Cách tính bảo hiểm xã hội doanh nghiệp đóng cho nhân viên
2.1. Công thức tính phần doanh nghiệp chịu
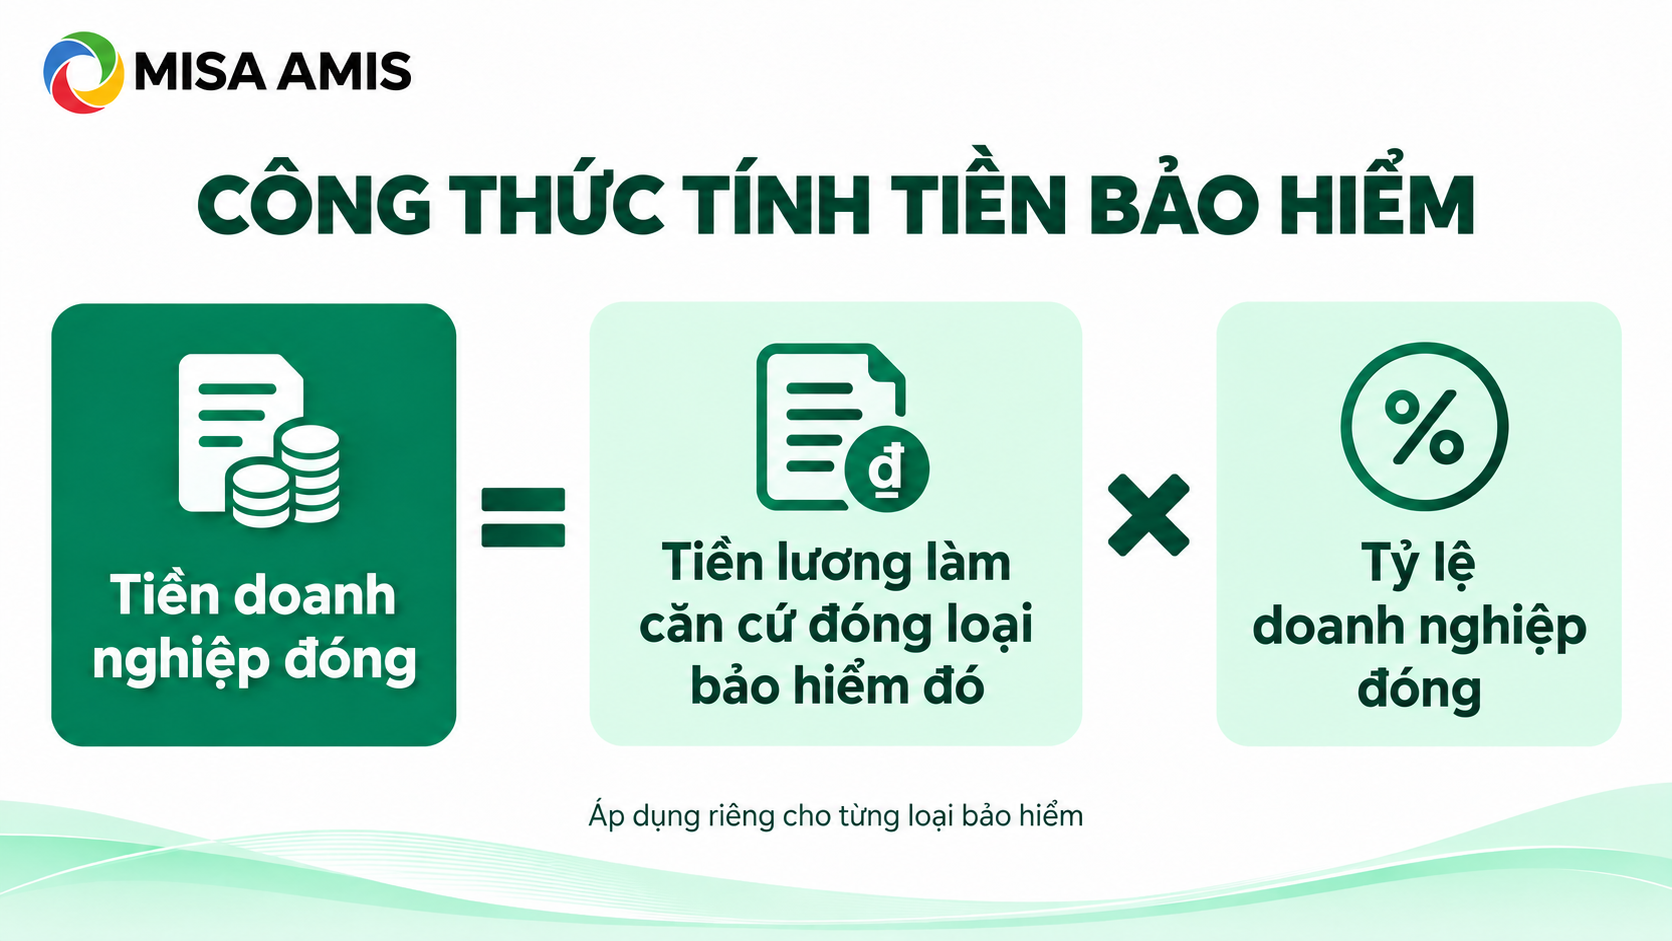
Trong trường hợp các khoản cùng tính trên một mức lương và chưa chạm giới hạn đóng:
- BHXH và bảo hiểm tai nạn lao động, bệnh nghề nghiệp: Mức lương đóng × 17,5%.
- BHYT: Mức lương đóng × 3%.
- BHTN: Mức lương đóng × 1%.
- Tổng phần doanh nghiệp chịu: Mức lương đóng × 21,5%.
Mức BHYT và BHTN nêu trên lần lượt được quy định tại Nghị định 188/2025/NĐ-CP và Nghị định 374/2025/NĐ-CP.
2.2. Ví dụ với mức lương đóng bảo hiểm 10 triệu đồng
Giả sử nhân viên thuộc diện tham gia đầy đủ các loại bảo hiểm, có tiền lương làm căn cứ đóng là 10.000.000 đồng/tháng cho từng khoản và áp dụng tỷ lệ thông thường.
| Khoản đóng | Doanh nghiệp đóng | Người lao động đóng |
| Hưu trí và tử tuất | 1.400.000 đồng | 800.000 đồng |
| Ốm đau và thai sản | 300.000 đồng | 0% |
| Tai nạn lao động, bệnh nghề nghiệp | 50.000 đồng | 0% |
| Bảo hiểm y tế | 300.000 đồng | 150.000 đồng |
| Bảo hiểm thất nghiệp | 100.000 đồng | 100.000 đồng |
| Tổng cộng | 2.150.000 đồng | 1.050.000 đồng |
Kết quả tính từ giả định trên:
- Chi phí bảo hiểm doanh nghiệp chịu: 2.150.000 đồng.
- Khoản bảo hiểm khấu trừ từ lương nhân viên: 1.050.000 đồng.
- Tổng tiền bảo hiểm doanh nghiệp chuyển nộp cho hai bên: 3.200.000 đồng.
Nếu lương gross cũng là 10 triệu đồng, tổng chi phí lương và bảo hiểm phía doanh nghiệp là 12.150.000 đồng, chưa bao gồm các chi phí khác. Lương sau khi trừ riêng bảo hiểm của nhân viên là 8.950.000 đồng, chưa xét thuế TNCN và khoản khấu trừ khác.
Với chủ doanh nghiệp, cần phân biệt chi phí doanh nghiệp chịu và dòng tiền chuyển nộp. Gộp hai số này vào một chỉ tiêu sẽ làm sai cách nhìn về ngân sách nhân sự.
3. Doanh nghiệp đóng BHXH dựa trên mức lương nào?
Đối với doanh nghiệp tự quyết định tiền lương, căn cứ đóng BHXH bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác thuộc diện phải tính đóng.
Theo Điều 7 Nghị định 158/2025/NĐ-CP, khoản bổ sung xác định được số tiền cụ thể, thỏa thuận trong hợp đồng và trả thường xuyên, ổn định mỗi kỳ lương thuộc căn cứ đóng. Các khoản phụ thuộc hoặc biến động theo năng suất, quá trình làm việc, chất lượng công việc được xử lý theo quy định riêng. Do đó, không thể chỉ căn cứ tên gọi “phụ cấp” hay “hỗ trợ” để loại một khoản khỏi tiền lương đóng bảo hiểm.
Ví dụ, nhân viên được trả tổng cộng 15 triệu đồng nhưng doanh nghiệp chỉ lấy 8 triệu đồng để tính bảo hiểm. Muốn xác định cách tính này đúng hay sai, cần xem hợp đồng, cơ cấu từng khoản và điều kiện chi trả; không thể kết luận từ tổng thu nhập.
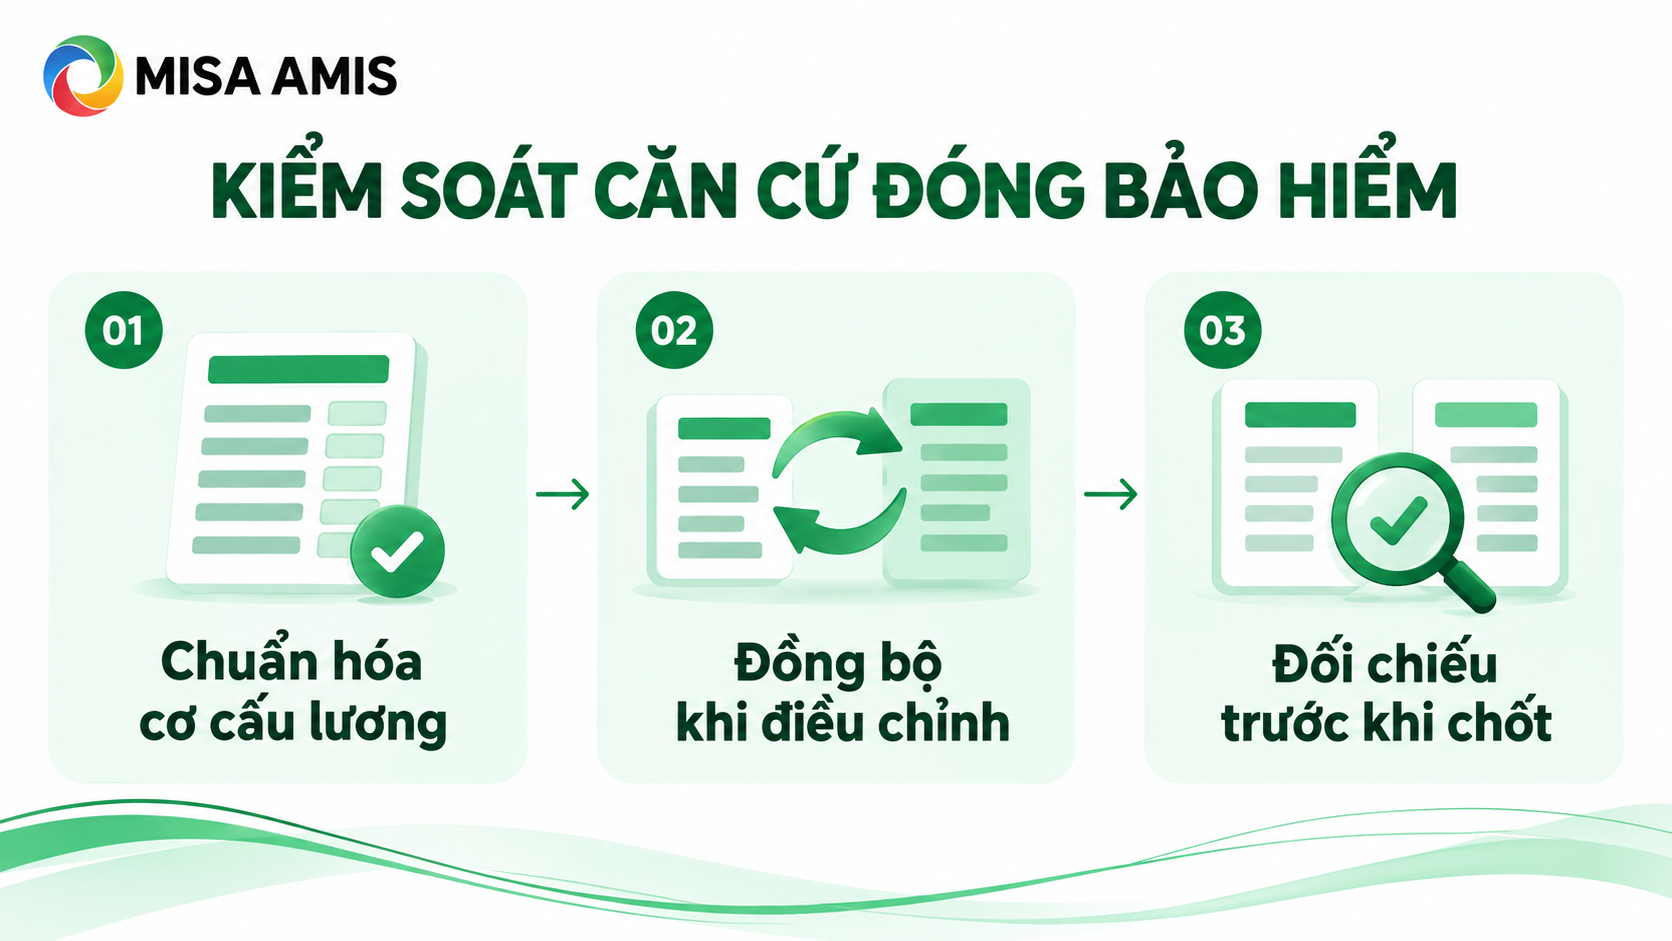
Để kiểm soát căn cứ đóng, doanh nghiệp nên:
- Chuẩn hóa cơ cấu lương: Làm rõ tính chất từng khoản và cách thể hiện trong hợp đồng.
- Đồng bộ khi điều chỉnh: Kiểm tra tác động đến bảo hiểm ngay khi tăng lương hoặc thay đổi phụ cấp.
- Đối chiếu trước khi chốt: So sánh hợp đồng, bảng lương và dữ liệu kê khai của cùng kỳ.
Một tỷ lệ đóng đúng không khắc phục được một mức lương làm căn cứ đóng sai. Đây là điểm cần kiểm soát trước khi tính tổng chi phí.
4. Trách nhiệm đóng bảo hiểm xã hội của doanh nghiệp
Trách nhiệm đóng bảo hiểm xã hội của doanh nghiệp gồm đăng ký tham gia, đóng phần của đơn vị, trích phần người lao động phải đóng để nộp cùng và phối hợp giải quyết hồ sơ, xác nhận quá trình đóng.
Doanh nghiệp phải đăng ký BHXH bắt buộc trong 30 ngày kể từ ngày người lao động thuộc đối tượng tham gia. Với phương thức đóng hằng tháng, hạn đóng BHXH bắt buộc chậm nhất là ngày cuối cùng của tháng tiếp theo. Mốc này không được mặc định áp dụng cho tất cả khoản bảo hiểm.
Để thực hiện nhất quán, doanh nghiệp có thể phân công theo ba điểm kiểm soát:
| Bộ phận | Điểm cần kiểm soát |
| Nhân sự | Danh sách tham gia, thời điểm tăng giảm, thay đổi hợp đồng và tiền lương |
| Kế toán | Khoản khấu trừ, phần doanh nghiệp chịu, tiền chuyển nộp và chứng từ |
| Người quản lý phụ trách | Tiến độ kê khai, thanh toán và xử lý chênh lệch |
Nên thiết lập lịch xử lý nội bộ sớm hơn hạn pháp luật, có thời gian kiểm tra và sửa hồ sơ. Sau khi kê khai, cần theo dõi kết quả tiếp nhận; sau khi nộp tiền, cần đối chiếu số liệu được ghi nhận.
5. Những sai sót khiến doanh nghiệp tính hoặc đóng bảo hiểm chưa đúng
Các sai sót thường xuất phát từ dữ liệu và cách phối hợp giữa bộ phận nhân sự, tiền lương, kế toán.
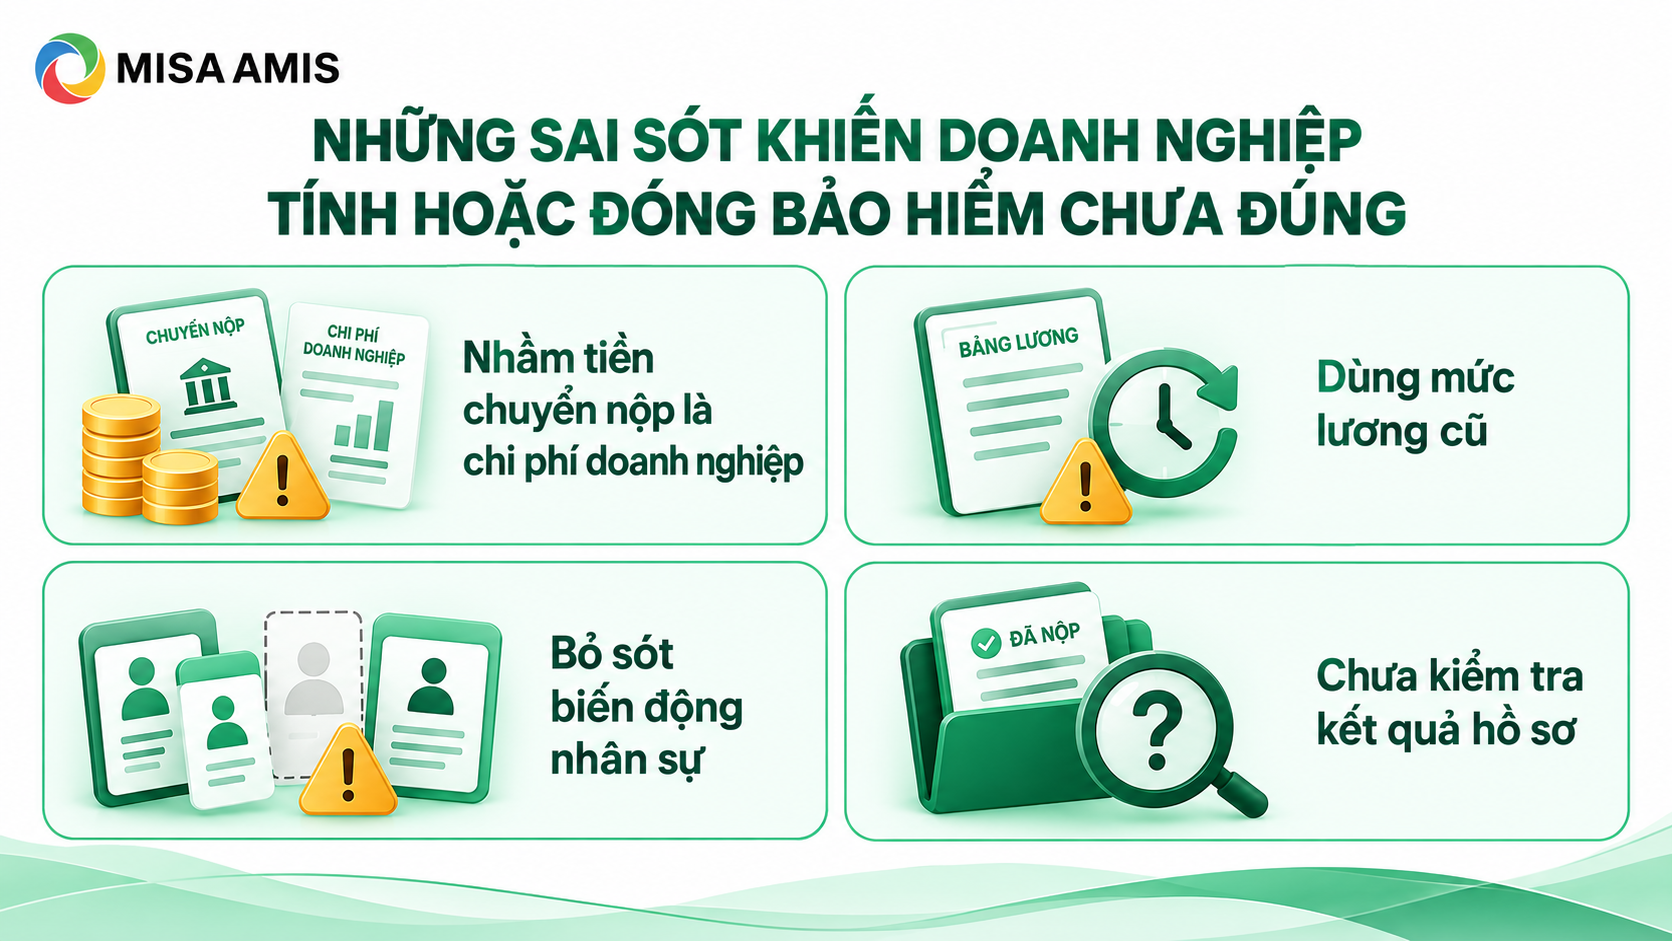
- Nhầm toàn bộ tiền chuyển nộp là chi phí doanh nghiệp
Doanh nghiệp chuyển cả phần của đơn vị và phần đã khấu trừ từ lương nhân viên. Bảng quản trị nên tách hai khoản để tránh ghi nhận trùng hoặc dự toán sai chi phí.
- Dùng mức lương cũ sau khi điều chỉnh hợp đồng
Bảng lương đã tăng nhưng hồ sơ bảo hiểm chưa cập nhật sẽ tạo chênh lệch. Cần gắn việc rà soát căn cứ đóng với mỗi lần thay đổi hợp đồng và quyết định lương.
- Bỏ sót biến động nhân sự
Nhân viên mới, nghỉ việc, nghỉ chế độ hoặc thay đổi thông tin đều cần được đưa vào danh sách kiểm tra theo kỳ. Khi dữ liệu nằm trong nhiều bảng tính, người phụ trách dễ bỏ sót thông báo hoặc dùng nhầm phiên bản.
- Chỉ kiểm tra đã gửi hồ sơ, chưa kiểm tra kết quả
Một hồ sơ đã gửi vẫn có thể cần bổ sung hoặc bị từ chối. Doanh nghiệp nên theo dõi đến khi có kết quả xử lý và lưu lại tài liệu liên quan.
Về rủi ro pháp lý, chậm đóng có thể dẫn đến nghĩa vụ đóng đủ khoản thiếu, nộp thêm 0,03%/ngày trên số tiền và thời gian chậm đóng theo quy định, cùng việc xử lý vi phạm.
6. Quản lý kê khai và theo dõi đóng bảo hiểm với MISA AMIS BHXH
Xác định doanh nghiệp đóng BHXH bao nhiêu chỉ là một phần của nghiệp vụ bảo hiểm. Trong thực tế, bộ phận nhân sự còn phải xử lý báo tăng khi tuyển mới, báo giảm khi nghỉ việc, điều chỉnh mức đóng khi thay đổi tiền lương và lập hồ sơ hưởng chế độ. Mỗi biến động cần được cập nhật đúng kỳ, theo dõi kết quả và đối chiếu với số tiền cơ quan BHXH ghi nhận.
Nếu quản lý bằng nhiều bảng tính riêng, dữ liệu trên hồ sơ nhân sự, bảng lương và hồ sơ bảo hiểm dễ thiếu nhất quán. MISA AMIS BHXH giúp doanh nghiệp tổ chức công việc theo một quy trình xuyên suốt, từ quản lý lao động, lập hồ sơ đến theo dõi đóng và giải quyết chế độ.
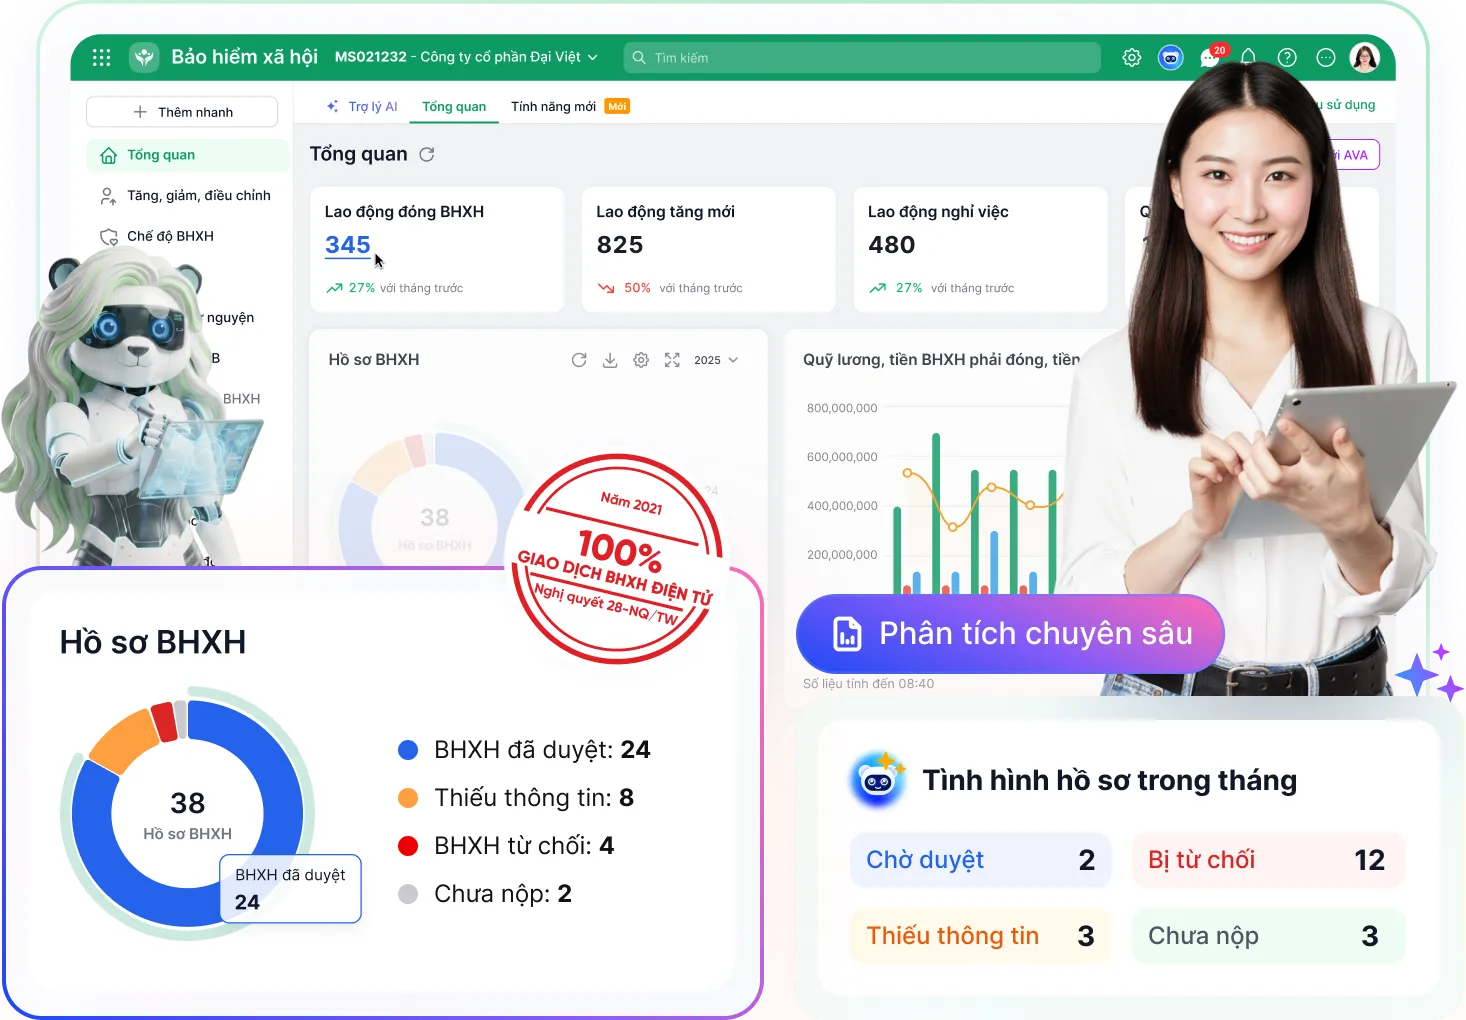
6.1. Kê khai tăng, giảm và điều chỉnh đóng BHXH theo từng phát sinh.
MISA AMIS BHXH hỗ trợ lập hồ sơ điện tử cho các nghiệp vụ báo tăng, báo giảm, điều chỉnh đóng BHXH, BHYT, BHTN và bảo hiểm tai nạn lao động, bệnh nghề nghiệp. Phần mềm còn đáp ứng các thủ tục cấp mới sổ, thẻ, gộp sổ và giải quyết chế độ bảo hiểm.

Ở khâu chuẩn bị hồ sơ, phần mềm cung cấp gợi ý trường hợp áp dụng, phương án khai báo và nhóm hưởng chế độ. Tiện ích gợi ý tăng, giảm tham gia BHXH và điều chỉnh chức danh tổng hợp thông tin từ hồ sơ nhân sự, đơn từ, dữ liệu chấm công và quá trình tham gia bảo hiểm để hỗ trợ người phụ trách rà soát phát sinh.
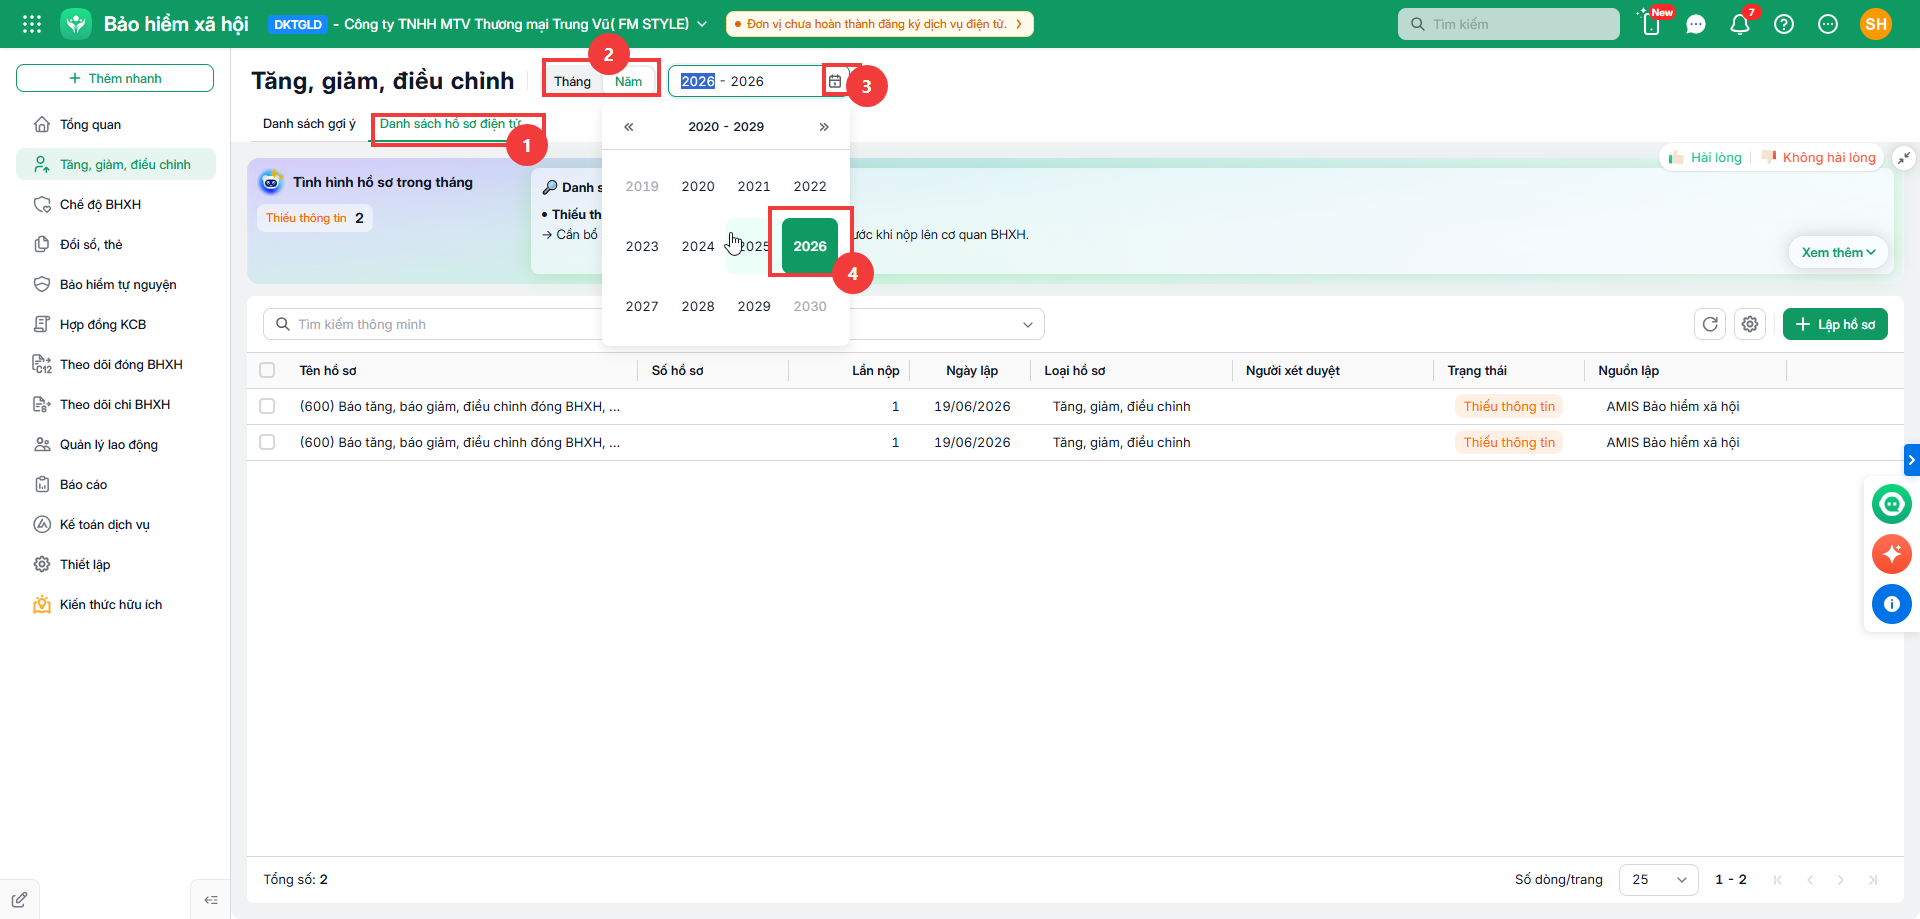
6.2. Theo dõi tiền đóng theo kỳ và đối chiếu với cơ quan BHXH
Để kiểm soát chi phí, doanh nghiệp cần biết cả số tiền phải đóng, số đã đóng và các khoản điều chỉnh của từng kỳ. MISA AMIS BHXH cho phép theo dõi tiền đóng theo tháng hoặc năm; khi thiết lập phù hợp, kết quả từ hồ sơ điện tử được duyệt có thể tự động cập nhật vào kỳ đóng tương ứng.
Phần mềm cũng hỗ trợ xuất danh sách lao động đóng bảo hiểm hằng tháng để đối chiếu với bảng lương, kiểm tra chênh lệch ở tiền lương làm căn cứ đóng hoặc số tiền đóng từng loại bảo hiểm.

6.3. Quản lý hồ sơ và theo dõi đến khi có kết quả xử lý
MISA AMIS BHXH kết nối trực tiếp với cơ quan BHXH để cập nhật kết quả hồ sơ và thông báo nộp tiền. Phần mềm hỗ trợ kê khai cấp lại, đổi thông tin sổ BHXH, thẻ BHYT; giải quyết các chế độ ốm đau, thai sản, dưỡng sức, tai nạn lao động, bệnh nghề nghiệp, hưu trí và tử tuất. Danh sách chi trả chế độ được tổng hợp để phục vụ đối chiếu kết quả xử lý.
6.4. Kết nối dữ liệu nhân sự, tiền lương để giảm sai lệch
MISA AMIS BHXH hỗ trợ kết nối với phần mềm nhân sự, đồng bộ dữ liệu từ phần mềm lương và cung cấp báo cáo chi phí BHXH phục vụ quản lý ngân sách.
Các cập nhật nghiệp vụ còn hỗ trợ đồng bộ nhân viên từ AMIS Hệ thống sang AMIS BHXH, giảm thao tác nhập thông tin định danh riêng cho từng lao động.
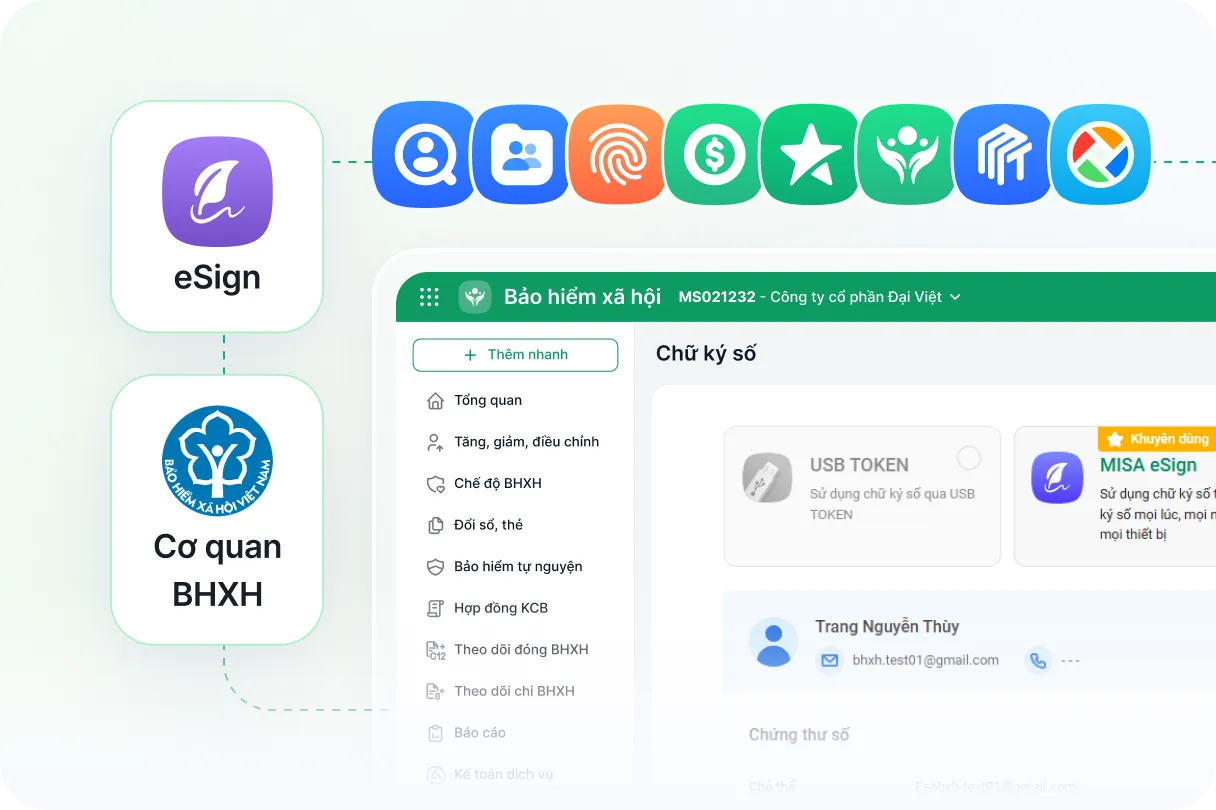
Với doanh nghiệp sử dụng các ứng dụng liên quan trong hệ sinh thái MISA AMIS, kết nối dữ liệu tạo cơ sở để kiểm tra tính nhất quán giữa thông tin nhân viên, tình trạng tham gia và bảng lương. Khi có thay đổi, bộ phận phụ trách bớt phải nhập lại cùng một thông tin trên nhiều hệ thống.
6.5. AI hỗ trợ kiểm tra và xử lý vướng mắc nghiệp vụ
AI Agent trên MISA AMIS BHXH hỗ trợ phát hiện sai sót nhập liệu, trích xuất thông tin từ giấy tờ, gợi ý hồ sơ cần ưu tiên và giải thích quy định, chế độ bảo hiểm.
Đối với hồ sơ bị từ chối, tính năng AI hỗ trợ hướng dẫn xử lý; người dùng có thể trao đổi thêm với trợ lý AVA để hỏi các vấn đề liên quan. Điều này giúp người phụ trách có hướng kiểm tra và bổ sung hồ sơ ngay trong quá trình làm việc.

Từ góc độ quản trị, giá trị của MISA AMIS BHXH nằm ở việc giúp doanh nghiệp kiểm soát đồng thời dữ liệu tham gia, tiến độ hồ sơ và số tiền đóng bảo hiểm. Khi các khâu được theo dõi nhất quán, HR thuận tiện xử lý nghiệp vụ, kế toán có cơ sở đối chiếu và lãnh đạo nắm rõ hơn chi phí thực hiện nghĩa vụ bảo hiểm.
Đăng ký tư vấn MISA AMIS BHXH để tìm hiểu cách triển khai phù hợp với quy mô lao động và quy trình nhân sự – tiền lương của doanh nghiệp.
7. Câu hỏi thường gặp
Doanh nghiệp đóng BHXH cho người lao động có phải toàn bộ 32%?
Không. Theo bảng tỷ lệ thông thường ở mục 1, doanh nghiệp chịu 21,5%, người lao động chịu 10,5%. Tổng 32% là khoản của cả hai bên.
Lương đóng bảo hiểm 8 triệu đồng thì doanh nghiệp đóng bao nhiêu?
Nếu cùng một căn cứ 8 triệu đồng áp dụng cho đầy đủ các khoản và chưa chạm giới hạn đóng, phần doanh nghiệp chịu là: 8.000.000 × 21,5% = 1.720.000 đồng/tháng.
Đây là kết quả tính theo giả định, không phải mức cố định cho mọi nhân viên.
Có thể áp dụng 21,5% cho mọi người lao động không?
Không nên áp dụng máy móc. Cần xác định đối tượng tham gia từng loại bảo hiểm, mức đóng áp dụng và căn cứ tính trước khi sử dụng bảng tỷ lệ. Ví dụ, lao động nước ngoài không thuộc đối tượng tham gia BHTN như lao động Việt Nam.
Doanh nghiệp có thể được giảm mức đóng tai nạn lao động, bệnh nghề nghiệp không?
Nghị định 58/2020/NĐ-CP quy định mức thông thường 0,5% và mức 0,3% cho doanh nghiệp đáp ứng điều kiện, được chấp thuận theo thủ tục. Doanh nghiệp không tự áp dụng mức giảm chỉ vì chưa xảy ra tai nạn lao động.
Kết luận
Câu trả lời cho “doanh nghiệp đóng BHXH bao nhiêu” cần đi cùng ba yếu tố: đúng đối tượng, đúng tỷ lệ và đúng tiền lương làm căn cứ đóng. Tách rõ phần doanh nghiệp chịu, phần nhân viên đóng và tổng tiền chuyển nộp giúp kiểm soát ngân sách chính xác hơn. Để quản lý hồ sơ, kê khai và đối chiếu bảo hiểm thuận tiện, doanh nghiệp có thể đăng ký tư vấn MISA AMIS BHXH.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.