Tổng hợp danh sách doanh nghiệp rủi ro cao về thuế, hóa đơn (NCC rủi ro, DN bỏ trốn). Danh sách được cập nhật đầy đủ đến ngày 22/09/2026, hỗ trợ kế toán tra cứu nhanh trước khi hạch toán, kê khai thuế.
1. Danh sách doanh nghiệp rủi ro cao về thuế, hóa đơn
Danh sách các doanh nghiệp rủi ro cao về thuế, hóa đơn đã lên tới hơn 6042 doanh nghiệp. Dưới đây là tổng hợp file tra cứu (NCC rủi ro, DN bỏ trốn) được cập nhật đến ngày 22/09/2026.
| Ngày quyết định | Số quyết định | Cơ quan ban hành | Quyết định | Danh sách doanh nghiệp |
| 22/09/2026 | 8823/TNG-QLDN1 | Cục Thuế tỉnh Thái Nguyên | Rà soát doanh nghiệp có rủi ro về hóa đơn (108 doanh nghiệp có rủi ro về hóa đơn.) | Tải file |
| 01/04/2026 | 446/QĐ-CT | Cục Thuế, Bộ Tài chính | Kiểm tra thuế chuyên ngành năm 2026 (108 doanh nghiệp thuộc diện kiểm tra thuế chuyên ngành) | Tải file |
| 31/03/2026 | 1927/CT-KTr | Cục Thuế | Kiểm tra thuế đối với doanh nghiệp thua lỗ nhiều năm, lãi mỏng (321 doanh nghiệp) | Tải file |
| 30/09/2025 | 2731/VPCQCSĐT | Cơ quan cảnh sát điều tra, Công an Tỉnh Tuyên Quang | Thông báo các doanh nghiệp không có hoạt động sản xuất kinh doanh (Tổng số 237 doanh nghiệp “ma”) | Tải file |
| 17/10/2024 | 633/CV-CSKT(Đ3) | Công an Nam Định | Thông báo danh sách doanh nghiệp liên quan (31 công ty) | Tải file |
| 31/10/2024 | 24903/VPCQCSĐT-Đ3 | Công an TP.HCM | Thông báo danh sách doanh nghiệp liên quan (305 công ty) | Tải file |
| 30/09/2024 | 2937/CV-ĐCSKT-MT | Công an Nghi Sơn Thanh Hóa | Công bố danh sách doanh nghiệp mua bán hóa đơn (185 doanh nghiệp) | Tải file |
| 16/09/2024 | 5108/CTTBI-TTKTI | Cục Thuế tỉnh Thái Bình | Phối hợp rà soát, xử lý hóa đơn không hợp pháp (66 doanh nghiệp) | Tải file |
| 01/08/2024 | 3385/TCT-TTKT | Tổng cục Thuế | Rà soát, xử lý hóa đơn không hợp pháp (113 DN bán trái phép hóa đơn) | Tải file |
| 20/08/2024 | 8237/CTTPHCM-TTKT2 | Cục Thuế TP Hồ Chí Minh | Rà soát, xử lý hóa đơn không hợp pháp | Tải file |
| Năm 2023 | Công văn 1798/TCT-TTKT | Tổng Cục Thuế | Công bố doanh nghiệp rủi ro cao về thuế (524 doanh nghiệp) | Tải file |
| Năm 2024 | Công văn 1328/ĐCSKT | Công an quận Tân phú | Công bố doanh nghiệp rủi ro cao về thuế (1.520 doanh nghiệp) | Tải file |
| Năm 2024 | Công văn 943/CCTQ6-KT2 | Chi cục Thuế Quận 6 TP HCM | Công bố doanh nghiệp rủi ro do cùng một cá nhân thành lập (116 doanh nghiệp) | Tải file |
| Năm 2023 |
|
Công bố doanh nghiệp rủi ro, bán hóa đơn (1.498 doanh nghiệp) | Tải file | |
| Năm 2023 | 3379/CCT-KT2 | Chi cục Thuế Thành phố Thủ Dầu Một | Công bố doanh nghiệp rủi ro về hóa đơn, thuế (742 doanh nghiệp) | Tải file |
2. Cách tra cứu doanh nghiệp rủi ro cao về thuế, hóa đơn
Doanh nghiệp có rủi ro về thuế, hóa đơn thường là những đơn vị xuất hiện dấu hiệu bất thường trong hoạt động sản xuất kinh doanh, kê khai doanh thu, khai thuế giá trị gia tăng hoặc quản lý, sử dụng hóa đơn.
Khi bị cơ quan chức năng phát hiện có hành vi gian lận, sử dụng hóa đơn không hợp pháp hoặc kê khai thuế sai quy định, doanh nghiệp có thể bị xử phạt, truy thu thuế và phải chịu trách nhiệm pháp lý. Đồng thời ảnh hưởng tiêu cực đến tính minh bạch của môi trường kinh doanh.
Để tránh bị thiệt hại về tiền của khi hợp tác với các doanh nghiệp này, doanh nghiệp cần nắm rõ 2 cách tra cứu doanh nghiệp có rủi ro về thuế, hóa đơn như sau:
Cách 1: Tra cứu qua trang Tổng cục Thuế
Bước 1: Truy cập vào Cục Thuế – Bộ Tài Chính
Bước 2: Tại trang chủ kéo tới phần Thuế Tỉnh, Thành phố. Sau đó chọn Tỉnh, Thành phố cần check doanh sách doanh nghiệp thuộc loại rủi ro cao về thuế
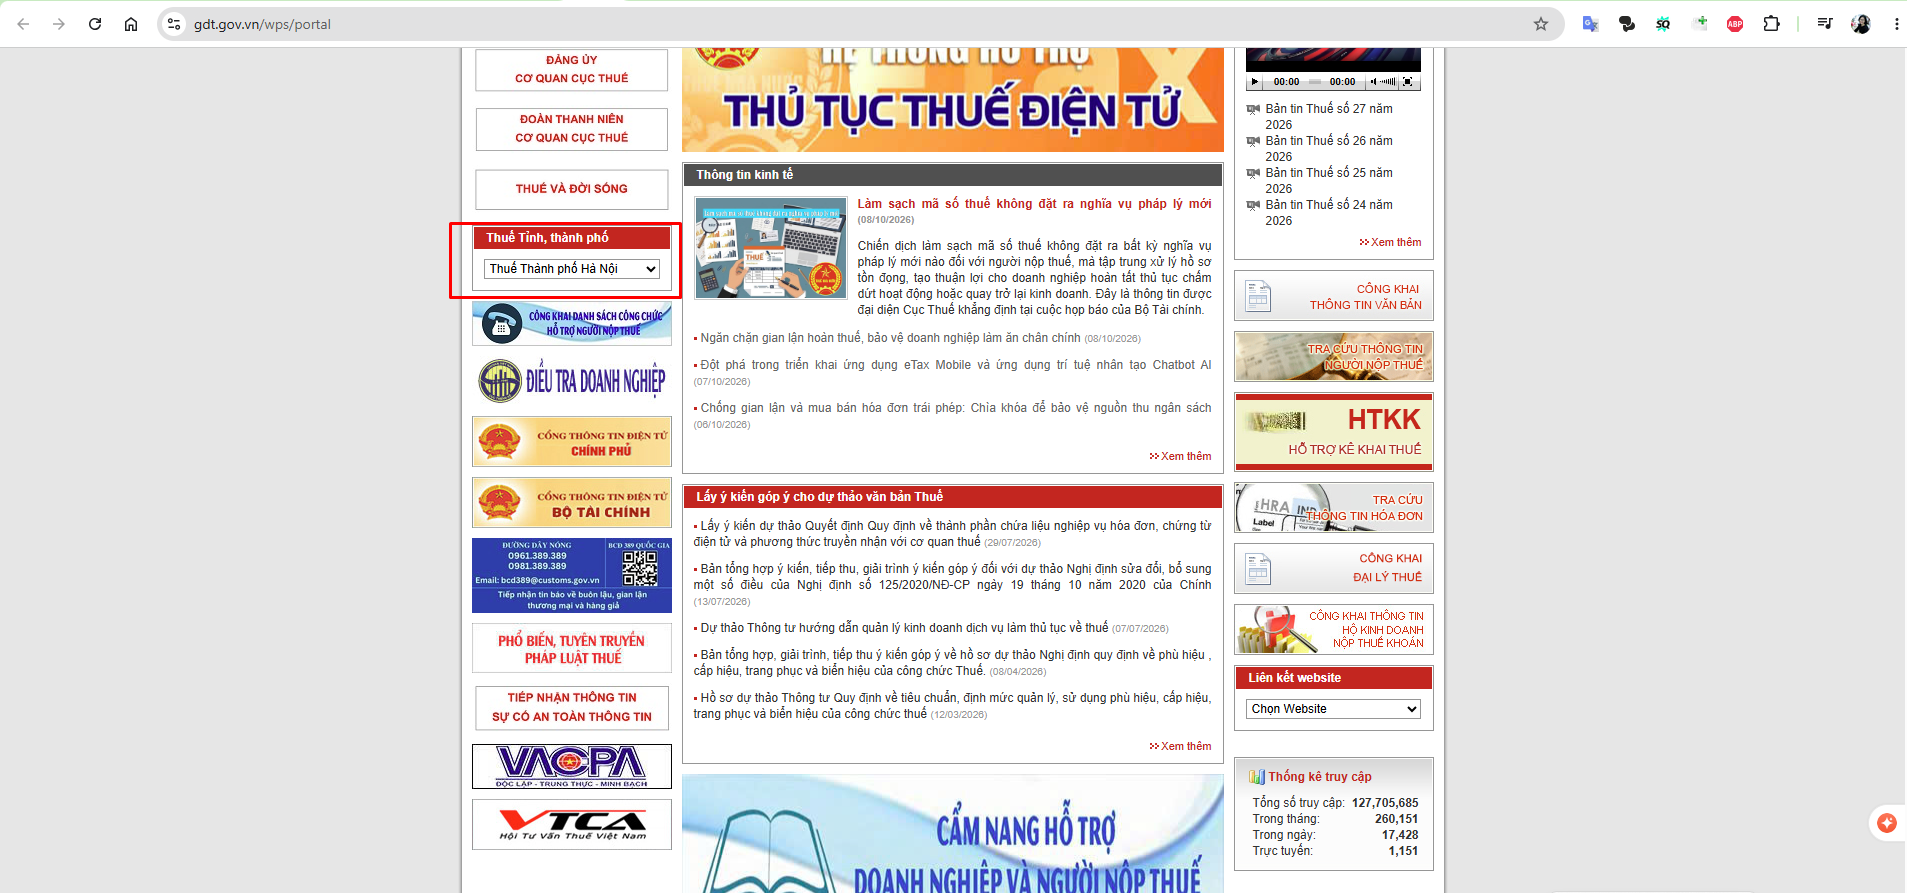
Bước 3: Vào phần Danh sách Doanh nghiệp thuộc loại rủi ro cao về thuế trên các website của Tỉnh/Thành phố và tra cứu
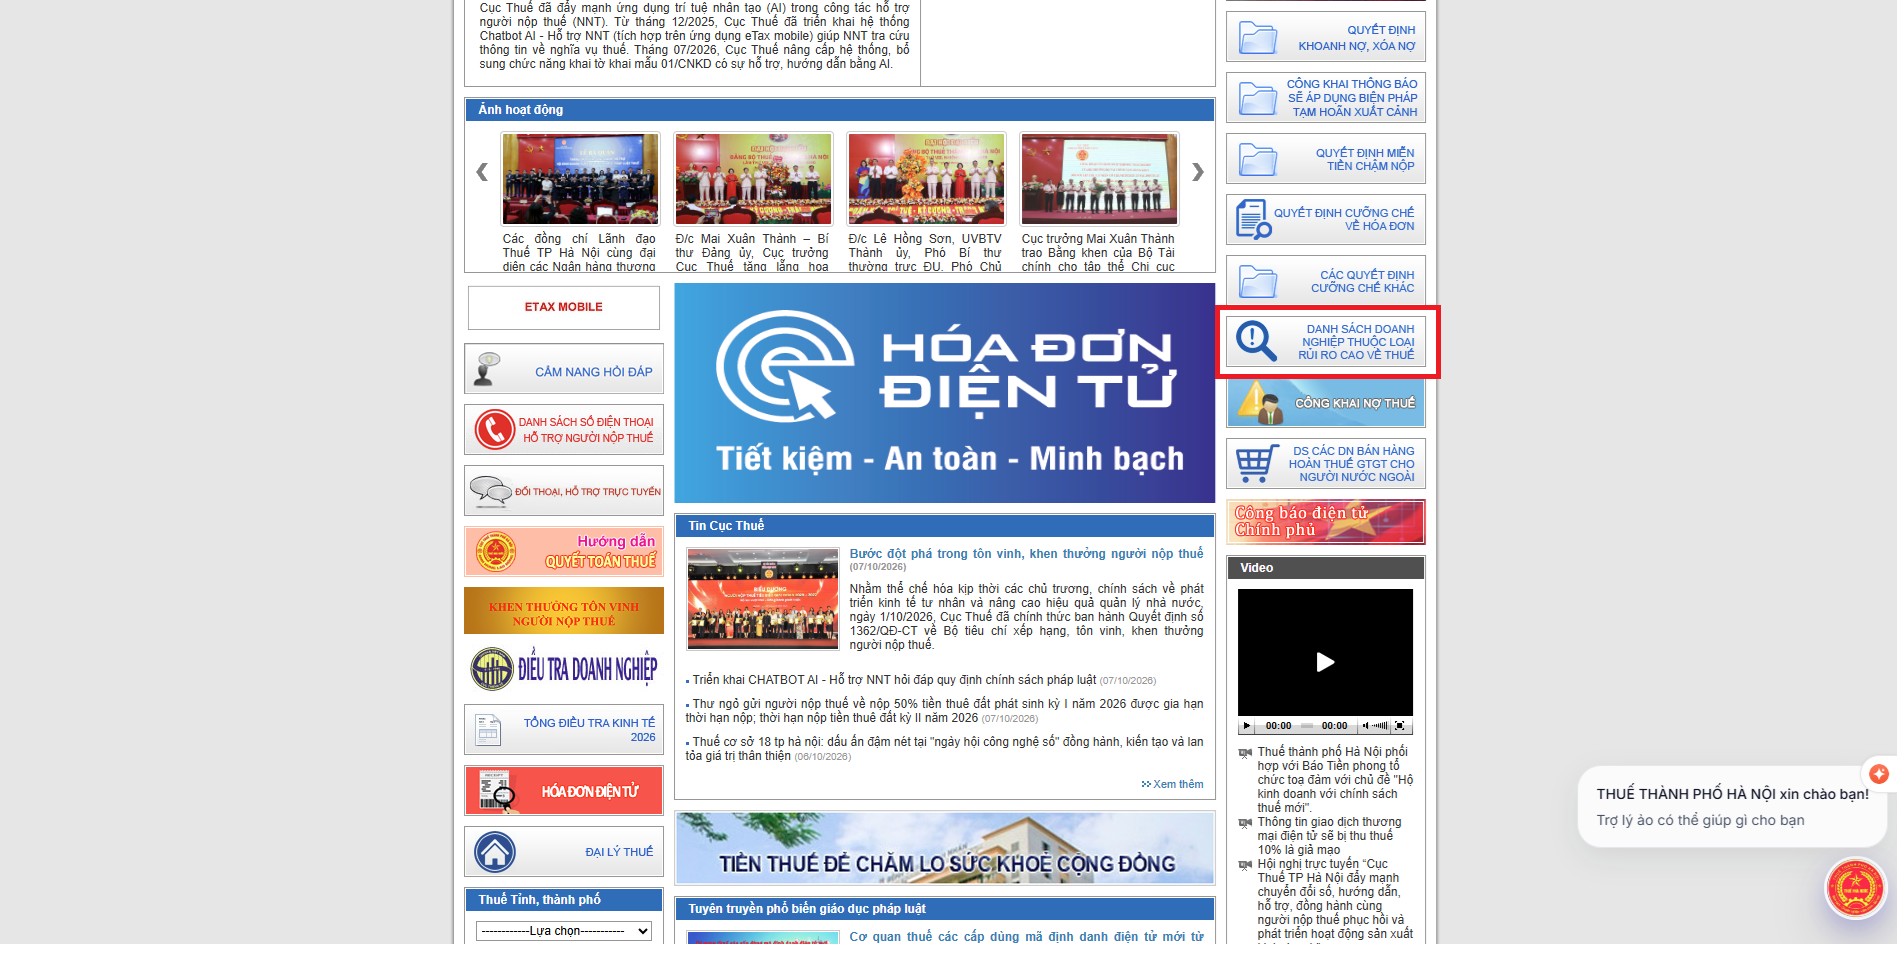
Cách 2: Tra cứu qua website tra cứu thông tin hóa đơn
Bước 1: Truy cập website tra cứu thông tin hóa đơn của Cục thuế TẠI ĐÂY và truy cập vào danh sách doanh nghiệp rủi ro, vi phạm
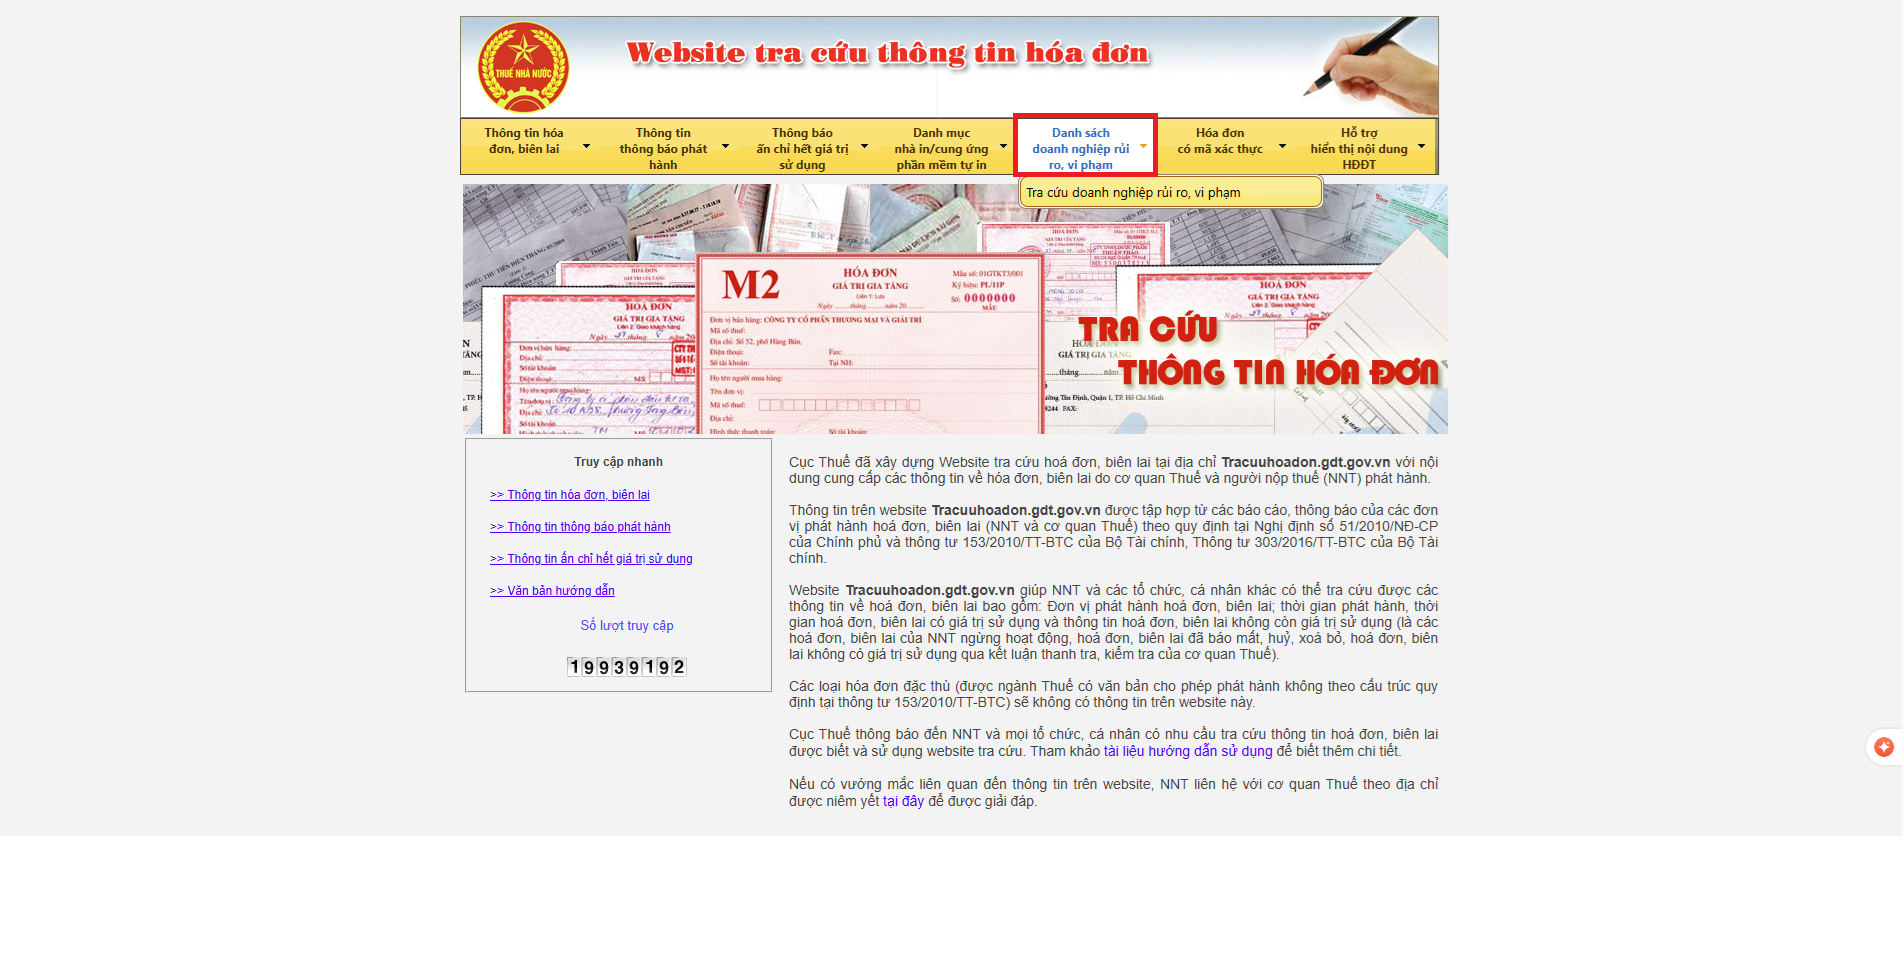
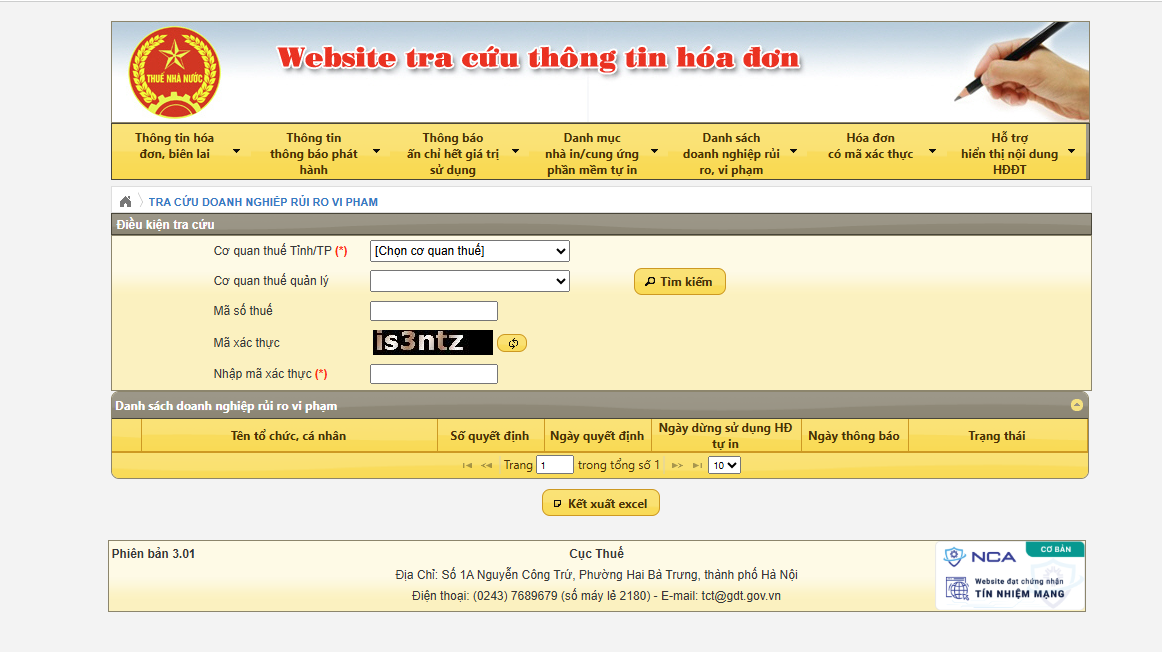
Bước 2: Tra cứu doanh nghiệp rủi ro vi phạm dựa trên những điều kiện: Cơ quan Thuế Tỉnh/Thành phố, Cơ quan thuế quản lý, Mã số thuế để tra cứu thông tin
3. Cách xử lý khi phát hiện hóa đơn từ doanh nghiệp rủi ro
Căn cứ Luật Quản lý thuế 2019, Thông tư 31/2021/TT-BTC, Thông tư 219/2013/TT-BTC và các văn bản hướng dẫn liên quan, khi nhận được hóa đơn đầu vào từ các doanh nghiệp nằm trong danh sách doanh nghiệp có rủi ro về thuế, hóa đơn thì xử lý như sau:
| Trường hợp | Cơ quan thuế xử lý | DN nhận hóa đơn đầu vào xử lý |
| Trường hợp hóa đơn phát sinh trước ngày doanh nghiệp bán hàng bỏ trốn: | – Cơ quan thuế phải kiểm tra và xác định có hàng hóa thực tế mua hay mua bán hóa đơn khống để xử lý vi phạm – Yêu cầu doanh nghiệp chứng minh và chịu trách nhiệm trước pháp luật việc mua bán là có thật; được sử dụng để phục vụ hoạt động kinh doanh đã bán ra và đã kê khai thuế, có hạch toán kế toán đầy đủ, đúng quy định. |
DN được khấu trừ thuế GTGT đầu vào theo hóa đơn mua hàng đó và tính vào chi phí khi xác định thu nhập chịu thuế TNDN. |
| Trường hợp hóa đơn phát sinh sau ngày doanh nghiệp bán hàng bỏ trốn: | DN không được khấu trừ thuế GTGT đầu vào và không được tính vào chi phí khi xác định thu nhập chịu thuế TNDN. | |
| Trường hợp doanh nghiệp chưa kê khai khấu trừ thuế GTGT: | Cơ quan thuế thông báo bằng văn bản cho doanh nghiệp biết để kịp thời rà soát, thực hiện các công tác hóa đơn đúng pháp luật. | – DN tạm dừng kê khai khấu trừ thuế GTGT đối với các hóa đơn có dấu hiệu vi phạm pháp luật – DN chờ kết quả chính thức cơ quan có thẩm quyền. – DN chỉ được thực hiện kê khai khấu trừ thuế GTGT đầu vào đối với các hóa đơn không có dấu hiệu vi phạm pháp luật. |
| Trường hợp doanh nghiệp đã kê khai khấu trừ thuế GTGT: | Cơ quan thuế thông báo bằng văn bản cho doanh nghiệp biết để kịp thời rà soát, thực hiện các công tác hóa đơn đúng pháp luật. | DN kê khai điều chỉnh giảm số thuế GTGT đã khấu trừ. |
| Trường hợp doanh nghiệp khẳng định việc mua bán hàng hóa và hóa đơn GTGT đầu vào sử dụng kê khai khấu trừ là đúng quy định: | Cơ quan thuế thực hiện thanh tra, kiểm tra tại doanh nghiệp để kết luận và xử lý vi phạm theo quy định. | DN cam kết chịu trách nhiệm trước pháp luật. |
| Trường hợp hóa đơn của doanh nghiệp có rủi ro cao về thuế mà chứng minh được việc mua bán có thật, đúng quy định: | DN được khấu trừ thuế giá trị gia tăng đầu vào theo hóa đơn mua hàng đó và tính vào chi phí khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. | |
| Trường hợp hóa đơn của doanh nghiệp có rủi ro cao về thuế mà không chứng minh được việc mua bán là có thật: | Cơ quan Thuế xem xét và đưa ra kết luận xem đây có phải hành vi mua bán khống hóa đơn hay không và có quyết định xử phạt tương ứng. | DN kê khai điều chỉnh giảm số thuế GTGT đã khấu trừ và không được tính vào chi phí được trừ khi xác định thuế thu nhập doanh nghiệp. |
Với hóa đơn đầu vào từ doanh nghiệp rủi ro, kế toán cần xử lý theo nguyên tắc kiểm tra, chứng minh, phân loại, giải trình hoặc điều chỉnh. Nếu giao dịch thật, hồ sơ đầy đủ thì chuẩn bị giải trình để bảo vệ quyền khấu trừ và chi phí. Nếu không chứng minh được hoặc hóa đơn bị xác định bất hợp pháp thì cần điều chỉnh thuế GTGT, chi phí TNDN và nghĩa vụ thuế liên quan.
Để hạn chế sai sót khi tiếp nhận, hạch toán và đối chiếu hóa đơn đầu vào, doanh nghiệp có thể sử dụng MISA AMIS Kế toán nhằm kết nối dữ liệu hóa đơn điện tử, tự động ghi nhận chứng từ, quản lý công nợ và lưu trữ hồ sơ kế toán tập trung, hỗ trợ kế toán thuận tiện hơn khi rà soát hóa đơn có rủi ro.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.