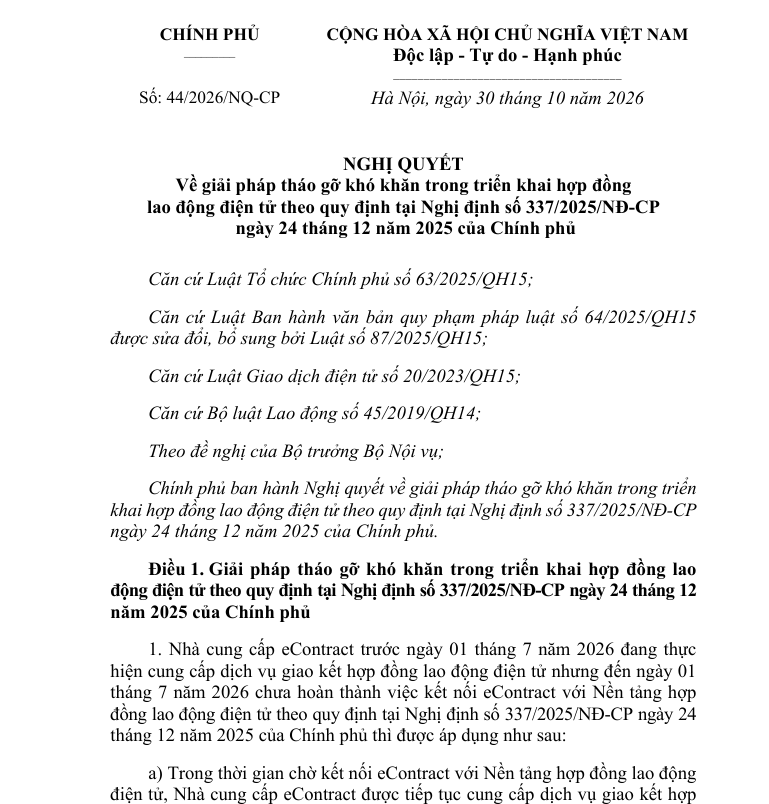
Ngày 30/10/2026, thay mặt Chính phủ, Phó Thủ tướng Phạm Thị Thanh Trà ký ban hành Nghị quyết số 44/2026/NQ-CP về giải pháp tháo gỡ khó khăn trong triển khai hợp đồng lao động điện tử theo Nghị định số 337/2025/NĐ-CP ngày 24/12/2025 của Chính phủ.
1. Tổng quan về Nghị quyết số 44/2026/NQ-CP
Nghị quyết này có hiệu lực thi hành kể từ ngày ký ban hành (30/10/2026). Các nội dung quy định tại khoản 1 Điều 1 Nghị quyết 44/2026/NQ-CP được áp dụng từ ngày 01 tháng 7 năm 2026.
» Tải file Nghị quyết 44/2026/NQ-CP: TẠI ĐÂY
| Nội dung | Chi tiết |
| Loại văn bản | Nghị quyết |
| Số hiệu | 44/2026/NQ-CP |
| Ngày ban hành | 30/10/2026 |
| Trích yếu | Về giải pháp tháo gỡ khó khăn trong triển khai hợp đồng lao động điện tử theo quy định tại Nghị định số 337/2025/NĐ-CP ngày 24 tháng 12 năm 2025 của Chính phủ |
| Tải nghị quyết |  |
| Có thể bạn quan tâm?
|
2. Một số điểm mới ĐÁNG CHÚ Ý của Nghị quyết 44/2026/NQ-CP về giải pháp tháo gỡ khó khăn trong triển khai hợp đồng lao động điện tử theo NĐ 337/2025/NĐ-CP
2.1. Tiếp tục cung cấp dịch vụ giao kết hợp đồng lao động điện tử đến hết ngày 31/12/2026
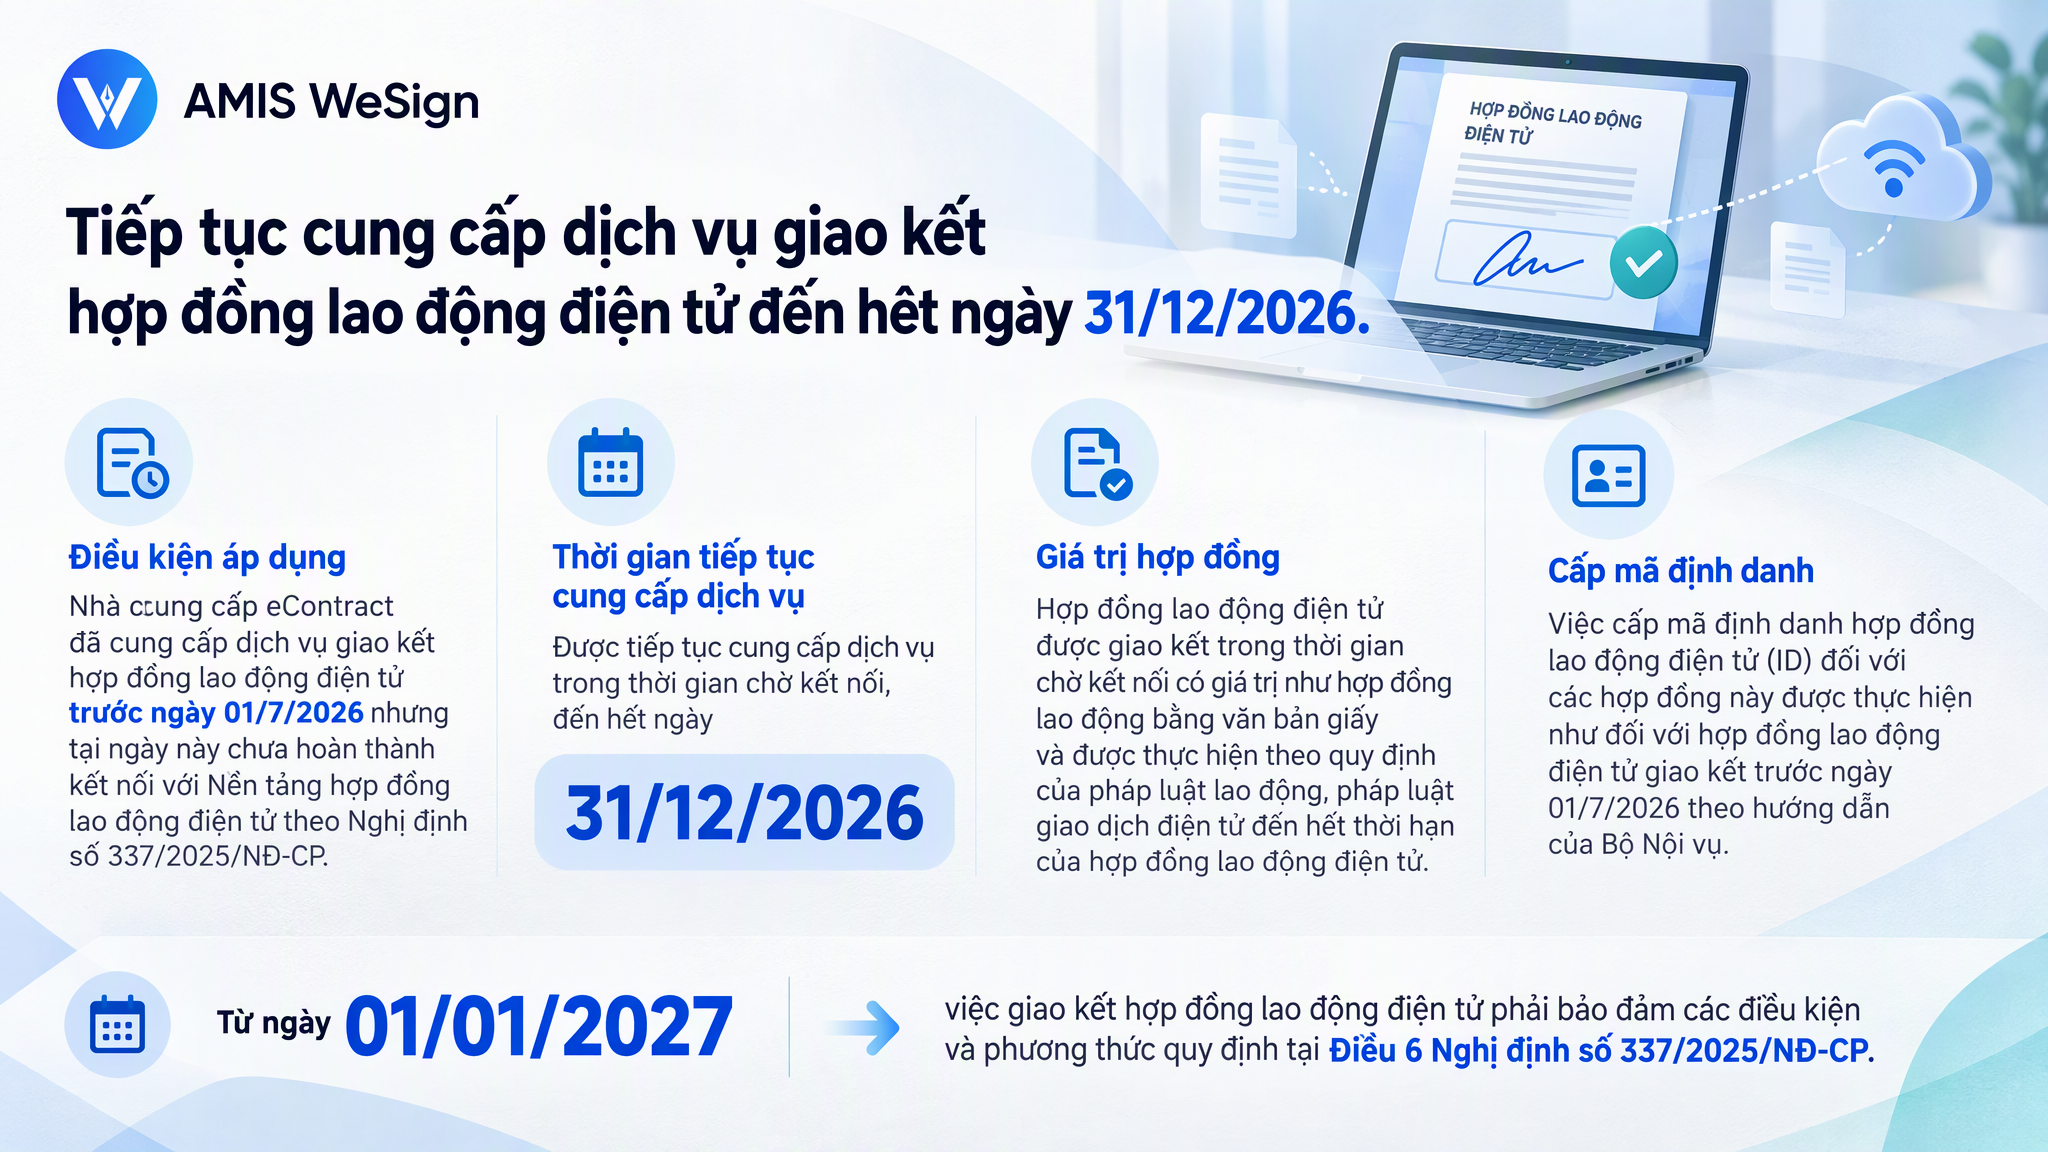
Nhà cung cấp eContract đã cung cấp dịch vụ giao kết hợp đồng lao động điện tử trước ngày 01/7/2026 nhưng tại ngày này chưa hoàn thành kết nối với Nền tảng hợp đồng lao động điện tử theo Nghị định số 337/2025/NĐ-CP được tiếp tục cung cấp dịch vụ trong thời gian chờ kết nối, đến hết ngày 31/12/2026.
Hợp đồng lao động điện tử được giao kết trong thời gian chờ kết nối nêu trên có giá trị như hợp đồng lao động bằng văn bản giấy và được thực hiện theo quy định của pháp luật lao động, pháp luật giao dịch điện tử đến hết thời hạn của hợp đồng lao động điện tử.
Việc cấp mã định danh hợp đồng lao động điện tử (ID) đối với các hợp đồng này được thực hiện như đối với hợp đồng lao động điện tử giao kết trước ngày 01/7/2026 theo hướng dẫn của Bộ Nội vụ.
Từ ngày 01/01/2027, việc giao kết hợp đồng lao động điện tử phải bảo đảm các điều kiện và phương thức quy định tại Điều 6 Nghị định số 337/2025/NĐ-CP.
2. Chậm nhất ngày 15/12/2026 phải vận hành chính thức Nền tảng hợp đồng lao động điện tử
Việc vận hành chính thức Nền tảng hợp đồng lao động điện tử được tạm dừng cho đến khi có nhà cung cấp eContract đáp ứng đầy đủ các điều kiện tại khoản 3 Điều 6 Nghị định số 337/2025/NĐ-CP và hoàn thành thủ tục kết nối với Nền tảng theo quy định pháp luật.
Tuy nhiên, Nền tảng hợp đồng lao động điện tử phải được vận hành chính thức chậm nhất ngày 15/12/2026.
Nghị quyết số 44/2026/NQ-CP có hiệu lực thi hành từ ngày 30/10/2026. Các quy định về việc tiếp tục cung cấp dịch vụ trong thời gian chờ kết nối, giá trị pháp lý của hợp đồng được giao kết trong thời gian này và việc cấp mã định danh hợp đồng được áp dụng từ ngày 01/7/2026.
MISA AMIS WeSign – Sẵn sàng đáp ứng Nghị định 337/2025/NĐ-CP, Nghị quyết 44/2026/NQ-CP
Trong bối cảnh Nghị quyết 44/2026/NQ-CP ngày 30/10/2026 quy định các giải pháp tháo gỡ khó khăn trong triển khai hợp đồng lao động điện tử theo nghị định 337/2025/NĐ-CP, doanh nghiệp cần chủ động chuẩn bị quy trình giao kết và lựa chọn giải pháp phù hợp với lộ trình thực hiện. Trong đó, giải pháp MISA AMIS WeSign được xem là công cụ hỗ trợ doanh nghiệp chuyển đổi từ hợp đồng giấy sang hợp đồng điện tử, đồng thời quản lý và đồng bộ dữ liệu hợp đồng giúp tiết kiệm chi phí in ấn, chuyển phát và lưu trữ.

Lợi ích vượt trội khi sử dụng MISA AMIS WeSign:
- Ký kết mọi lúc, mọi nơi chỉ qua email/SMS, trên điện thoại hoặc máy tính – không cần gặp mặt, in ấn.
- Tiết kiệm đến 85% thời gian và chi phí quản lý hợp đồng lao động.
- Đảm bảo tuân thủ 100% quy định pháp luật mới nhất, giảm rủi ro phạt hành chính.
- Hỗ trợ quy trình trình ký linh hoạt, lưu trữ an toàn, tra cứu dễ dàng.
👉 Chuẩn hóa quy trình ký hợp đồng lao động, giảm rủi ro pháp lý, tăng tốc vận hành với MISA AMIS WeSign:

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.