Báo cáo lưu chuyển tiền tệ giúp doanh nghiệp nắm bắt dòng tiền thực tế, biết tiền đến từ đâu, được sử dụng vào những hoạt động nào và khả năng thanh toán hiện tại ra sao. Tuy nhiên, không phải kế toán hay chủ doanh nghiệp nào cũng biết cách đọc báo cáo lưu chuyển tiền tệ để đánh giá chính xác tình hình tài chính. Trong bài viết dưới đây, phần mềm kế toán MISA AMIS Kế toán sẽ hướng dẫn cách đọc và phân tích từng hoạt động kinh doanh, đầu tư, tài chính, kèm ví dụ thực tế và những lưu ý quan trọng theo quy định hiện hành.
1. Ý nghĩa của báo cáo lưu chuyển tiền tệ trong hệ thống báo cáo tài chính
Báo cáo lưu chuyển tiền tệ là một phần quan trọng của báo cáo tài chính. Báo cáo lưu chuyển tiền tệ cung cấp cho chúng ta toàn bộ thông tin liên quan đến việc luân chuyển tiền (tiền mặt, tiền gửi ngân hàng, tiền đang chuyển) trong kỳ hoạt động sản xuất kinh doanh của doanh nghiệp trong một khoảng thời gian nhất định tính đến thời điểm lập báo cáo.
Phân tích và đọc Báo cáo lưu chuyển tiền tệ, chúng ta sẽ biết nguồn hình thành dòng tiền và việc chi tiêu chúng ra sao? Từ đó, sẽ có sự điều chỉnh phù hợp và kịp thời để dòng tiền không bị gián đoạn, làm ảnh hưởng đến hoạt động sản xuất kinh doanh của doanh nghiệp.
Tham khảo hướng dẫn cách lập báo cáo lưu chuyển tiền tệ kèm ví dụ thực tế để nắm rõ các bước tổng hợp số liệu, xác định dòng tiền và hoàn thiện báo cáo theo quy định hiện hành.
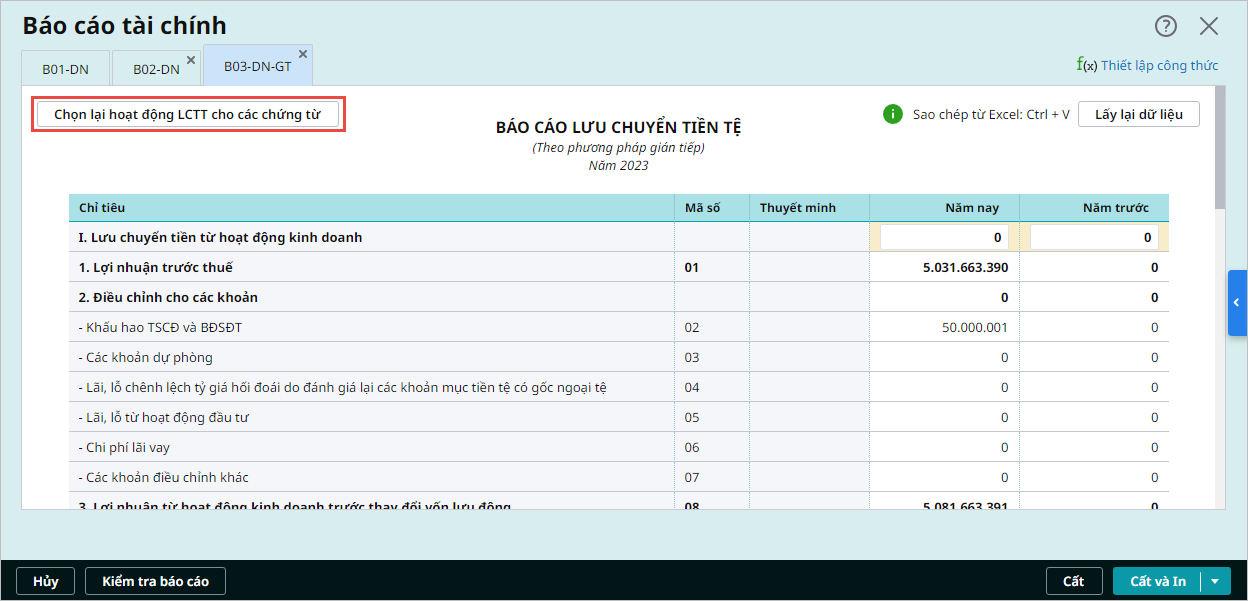
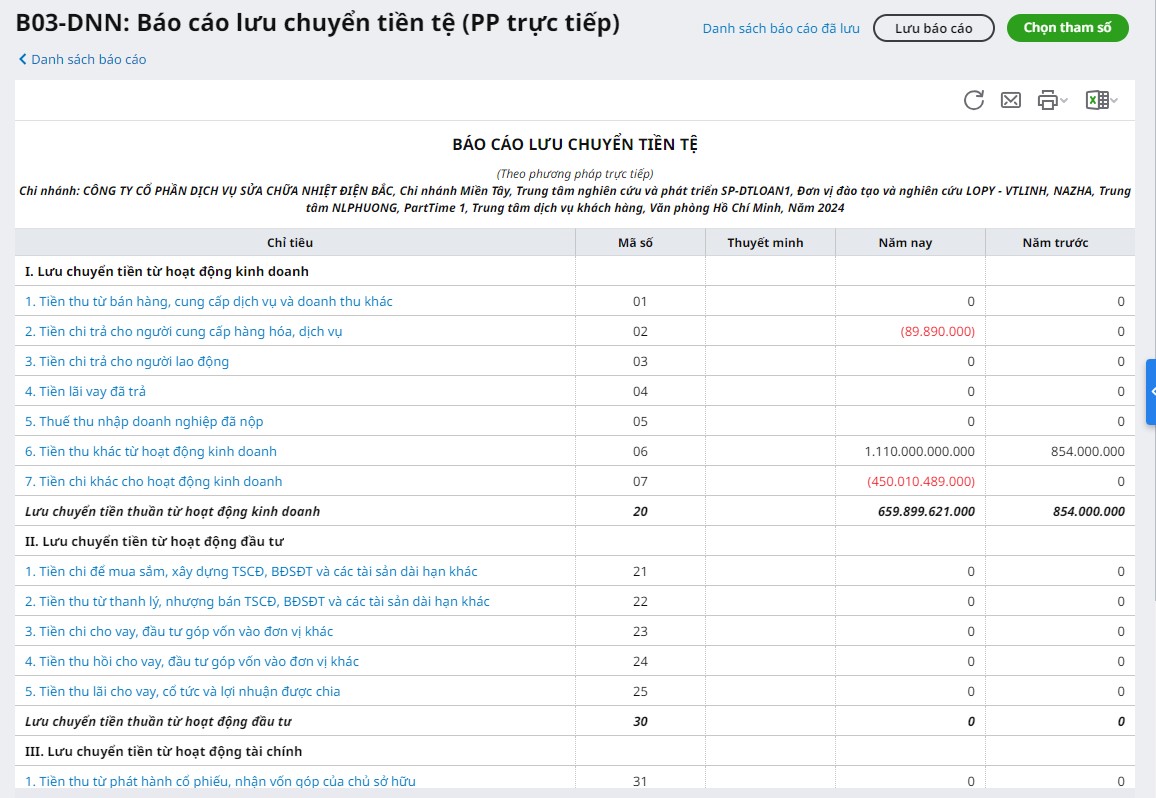
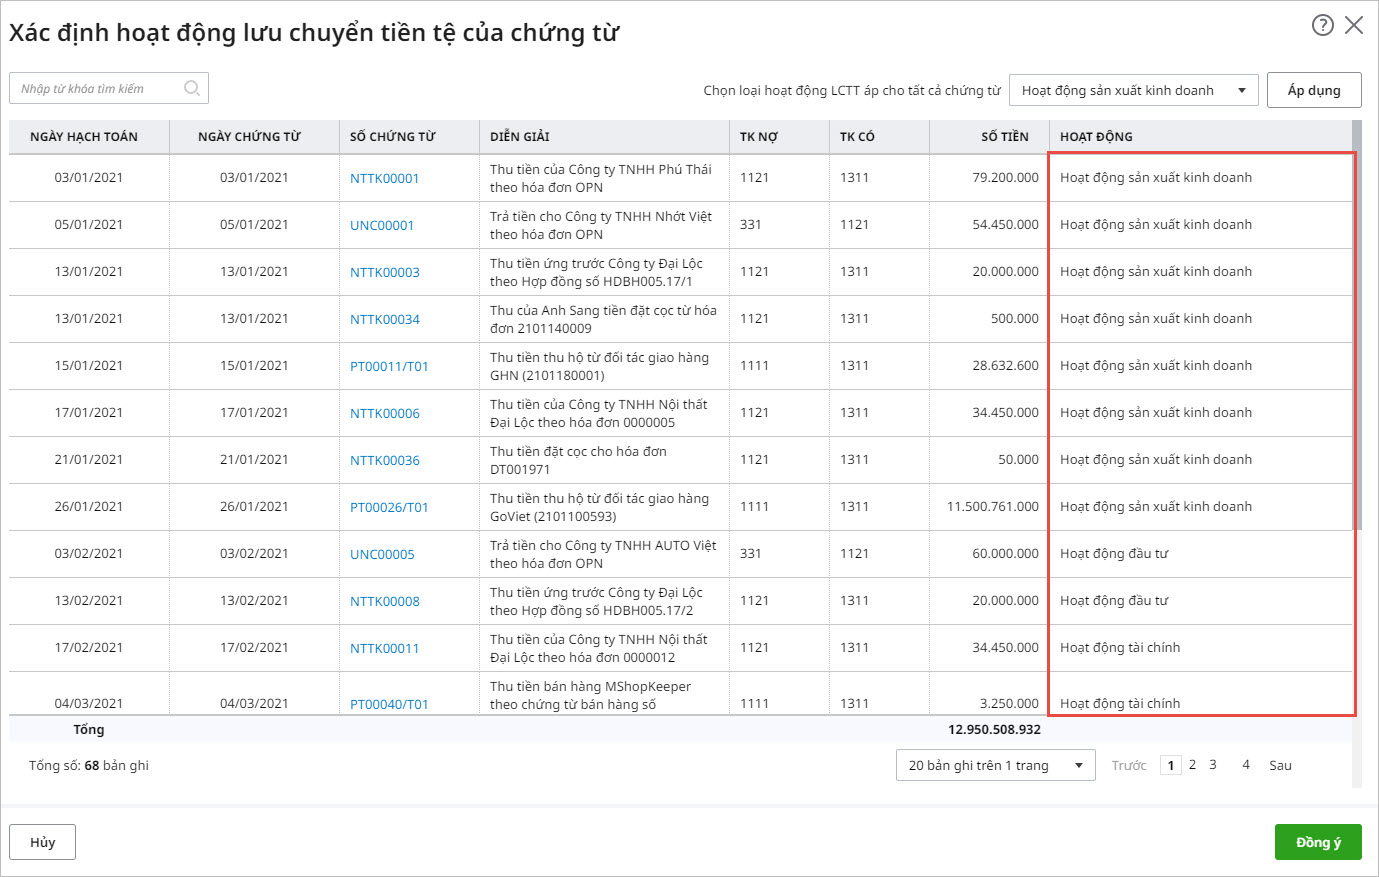
2. Các hoạt động của doanh nghiệp thể hiện trên báo cáo lưu chuyển tiền tệ và cách đọc báo cáo lưu chuyển tiền tệ
Báo cáo lưu chuyển tiền tệ phản ánh dòng tiền phát sinh từ ba hoạt động chính của doanh nghiệp, bao gồm hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính.
Trong đó, luồng tiền từ hoạt động kinh doanh được lập theo một trong hai phương pháp: trực tiếp hoặc gián tiếp.
- Phương pháp trực tiếp
- Phương pháp gián tiếp
Đối với hoạt động đầu tư, doanh nghiệp có thể lập theo phương pháp trực tiếp hoặc trực tiếp có điều chỉnh. Các luồng tiền từ hoạt động tài chính được phân loại và trình bày riêng theo từng nội dung thu, chi.
>>> Lập báo cáo lưu chuyển tiền tệ kèm ví dụ thực tế
2.1. Lưu chuyển tiền từ hoạt động kinh doanh
Theo Thông tư 99/2025/TT-BTC, doanh nghiệp có thể lập báo cáo lưu chuyển từ hoạt động kinh doanh theo 2 phương pháp:
- Phương pháp trực tiếp: Xác định dòng tiền bằng cách tổng hợp các khoản tiền thực tế thu vào và chi ra trong kỳ:
- Dòng tiền vào: Tiền thu từ bán hàng, cung cấp dịch vụ, các khoản thu khác từ hoạt động kinh doanh
- Dòng tiền ra: Tiền trả cho nhà cung cấp, người lao động, lãi vay, thuế thu nhập doanh nghiệp và các khoản chi khác phục vụ hoạt động kinh doanh
- Phương pháp gián tiếp: Bắt đầu từ lợi nhuận trước thuế, sau đó điều chỉnh các khoản không làm phát sinh dòng tiền và những biến động liên quan đến vốn lưu động để xác định dòng tiền thuần từ hoạt động kinh doanh
Công thức đánh giá dòng tiền từ hoạt động kinh doanh như sau:
| Lưu chuyển tiền thuần từ hoạt động kinh doanh = Tổng tiền thu vào – Tổng tiền chi ra |
Trong đó:
- Kết quả > 0: Tiền thu vào > Tiền chi ra → Hoạt động kinh doanh tạo ra dòng tiền dương, là tín hiệu tích cực.
- Kết quả < 0: Tiền thu vào < Tiền chi ra → Hoạt động kinh doanh đang sử dụng nhiều tiền hơn số tiền thu được, cần kiểm tra các khoản phải thu, hàng tồn kho và công nợ phải trả.
- Kết quả = 0: Tiền thu vào = Tiền chi ra → Dòng tiền thuần từ hoạt động kinh doanh không tăng cũng không giảm trong kỳ.
Lưu ý: Khấu hao tài sản cố định là khoản chi phí được phân bổ dần vào kết quả kinh doanh trong thời gian sử dụng tài sản, không phải khoản tiền thực tế chi ra trong kỳ. Vì vậy, khi lập Báo cáo lưu chuyển tiền tệ theo phương pháp trực tiếp, doanh nghiệp không ghi nhận khấu hao như một khoản chi tiền. Đối với phương pháp gián tiếp, khoản khấu hao được điều chỉnh cộng vào lợi nhuận trước thuế để xác định dòng tiền thuần từ hoạt động kinh doanh.
Ví dụ:
Trường hợp 1: Ghi nhận doanh thu không có giao dịch thực tế
Doanh nghiệp có nhu cầu vay vốn ngân hàng nên tìm cách làm tăng doanh thu để cải thiện các chỉ tiêu tài chính. Do đó, doanh nghiệp xuất hóa đơn cho bên mua dù thực tế không phát sinh hoạt động mua bán hàng hóa, dịch vụ.
Để hợp thức hóa giao dịch, hai bên thực hiện chuyển tiền qua tài khoản ngân hàng, sau đó bên bán chuyển trả lại số tiền đã nhận cho bên mua. Kết quả, doanh thu và các khoản thu tiền có thể được ghi nhận trên sổ kế toán, nhưng giao dịch không tạo ra nguồn tiền thực chất từ hoạt động kinh doanh.
Trường hợp 2: Ghi nhận chi phí không có giao dịch thực tế
Doanh nghiệp sử dụng hóa đơn đầu vào không phản ánh giao dịch mua bán thực tế để ghi nhận tăng chi phí, nhằm làm giảm lợi nhuận kế toán và số thuế thu nhập doanh nghiệp phải nộp.
Để hợp thức hóa chứng từ, doanh nghiệp thực hiện thanh toán cho người bán, sau đó nhận lại khoản tiền này. Khi đó, sổ kế toán có thể ghi nhận chi phí và khoản tiền đã thanh toán, nhưng bản chất giao dịch không phát sinh hoạt động mua hàng hóa, dịch vụ thực tế.
Đối với những trường hợp trên, nếu chỉ căn cứ vào doanh thu, chi phí hoặc một giao dịch chuyển tiền riêng lẻ, người đọc có thể đưa ra nhận định sai lệch về tình hình tài chính của doanh nghiệp. Vì vậy, cần đối chiếu đồng thời Báo cáo lưu chuyển tiền tệ với Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động kinh doanh, chứng từ kế toán và sao kê ngân hàng để nhận diện những dấu hiệu bất thường.
2.2. Lưu chuyển tiền từ hoạt động đầu tư
Dòng tiền từ hoạt động đầu tư cũng được phân làm hai loại:
- Dòng tiền vào: Tiền thu từ thanh lý, nhượng bán tài sản cố định và tài sản dài hạn khác; thu hồi các khoản cho vay; thu hồi vốn đầu tư vào đơn vị khác; tiền thu lãi cho vay, lãi tiền gửi có kỳ hạn, cổ tức và lợi nhuận được chia.
- Dòng tiền ra: Tiền chi mua sắm, xây dựng tài sản cố định và tài sản dài hạn khác; tiền chi cho vay, mua các công cụ nợ của đơn vị khác; tiền chi đầu tư góp vốn vào đơn vị khác.
Theo Thông tư 99/2025/TT-BTC, doanh nghiệp lập Báo cáo lưu chuyển tiền từ hoạt động đầu tư theo phương pháp trực tiếp hoặc phương pháp trực tiếp có điều chỉnh.
Cách đọc và đánh giá dòng tiền từ hoạt động đầu tư
Lưu chuyển tiền thuần từ hoạt động đầu tư được xác định bằng chênh lệch giữa tổng tiền thu vào và tổng tiền chi ra từ hoạt động đầu tư trong kỳ.
Có thể đánh giá như sau:
Dòng tiền thuần dương: Tiền thu vào lớn hơn tiền chi ra, có thể cho thấy doanh nghiệp đang thu hồi vốn đầu tư, thanh lý tài sản hoặc thu được tiền từ các khoản đầu tư.
Dòng tiền thuần âm: Tiền chi ra lớn hơn tiền thu vào, có thể cho thấy doanh nghiệp đang tăng cường đầu tư, mua sắm tài sản hoặc mở rộng hoạt động kinh doanh.
Tuy nhiên, dòng tiền thuần dương hay âm chưa đủ để kết luận hoạt động đầu tư hiệu quả hay không. Doanh nghiệp cần xem xét thêm mục đích đầu tư, khả năng khai thác tài sản và lợi ích kinh tế mà các khoản đầu tư mang lại.
Ví dụ, doanh nghiệp chi tiền mua sắm máy móc, thiết bị phục vụ sản xuất có thể khiến dòng tiền đầu tư âm trong kỳ. Tuy nhiên, nếu tài sản được khai thác hiệu quả, giúp tăng năng lực sản xuất, doanh thu và lợi nhuận thì đây có thể là khoản đầu tư mang lại giá trị lâu dài cho doanh nghiệp.
Ngược lại, dòng tiền đầu tư dương do thanh lý nhiều tài sản chưa chắc là dấu hiệu tích cực nếu việc thanh lý làm suy giảm năng lực sản xuất và hoạt động kinh doanh của doanh nghiệp.
2.3. Lưu chuyển tiền từ hoạt động tài chính
Dòng tiền từ hoạt động tài chính cũng được phân làm hai loại: Dòng tiền vào và dòng tiền ra.
- Dòng tiền vào: Tiền thu từ phát hành cổ phiếu, nhận vốn góp của chủ sở hữu và tiền thu từ đi vay.
- Dòng tiền ra: Tiền trả lại vốn góp cho chủ sở hữu, mua lại cổ phiếu đã phát hành, trả nợ gốc vay, trả nợ gốc thuê tài chính và thanh toán cổ tức, lợi nhuận cho chủ sở hữu.
Thông qua dòng tiền từ hoạt động tài chính, doanh nghiệp có thể đánh giá tình hình huy động và sử dụng nguồn vốn trong kỳ. Chẳng hạn, dòng tiền vào tăng có thể cho thấy doanh nghiệp đang huy động thêm vốn góp hoặc vốn vay để phục vụ hoạt động kinh doanh. Ngược lại, dòng tiền ra tăng có thể phản ánh doanh nghiệp đang trả nợ gốc, hoàn trả vốn góp hoặc chi trả cổ tức, lợi nhuận cho chủ sở hữu.
>>> Tải ngay mẫu báo cáo lưu chuyển tiền tệ mới nhất
3. Ví dụ về cách đọc và phân tích báo cáo lưu chuyển tiền tệ
Ví dụ: Báo cáo lưu chuyển tiền tệ của một công ty niêm yết (đại chúng) có số liệu như sau:
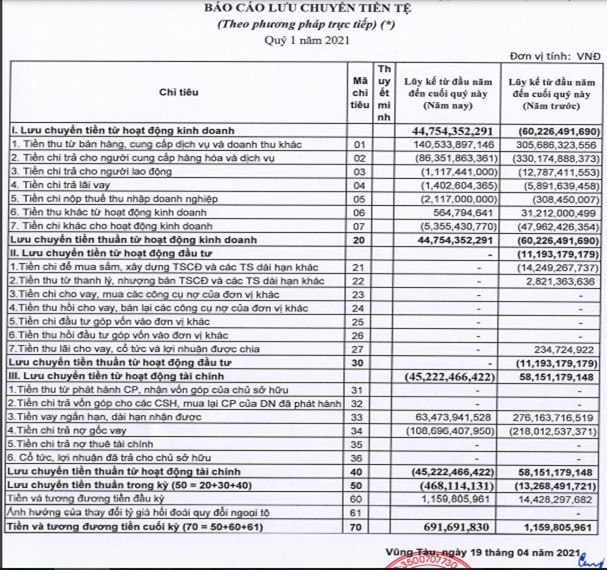
Cách đọc báo cáo lưu chuyển tiền tệ này như sau:
Bước 1: Tìm hiểu về hoạt động của công ty và thời điểm lập báo cáo.
Công ty làm trong lĩnh vực bất động sản: Doanh thu lớn, chi phí cao, để hoàn thành dự án, công trình thường kéo dài trong một khoảng thời gian.
Thời điểm lập báo cáo là Quý I/2021
Bước 2: Đi vào từng hoạt động cụ thể.
- Hoạt động kinh doanh:
Đi cùng với hoạt động kinh doanh chính là doanh thu. Cần trả lời được câu hỏi: Công ty làm trong lĩnh vực gì? Quý I/2021 Việt Nam và nhiều nước trên thế giới vẫn đang trong tình trạng dịch bệnh. Vì thế ta có thể trả lời được câu hỏi doanh thu có phù hợp với tình hình thực tế hay không?
Doanh thu sẽ đi cùng với chi phí. Với doanh thu như thế chi phí có phù hợp không? Đối chiếu bằng việc so sánh với kỳ trước.
Lưu chuyển tiền từ hoạt động kinh doanh hơn 44 tỷ. Về cơ bản thì có thể nhận định công ty làm ăn hiệu quả và hiệu quả này có được nhờ sự đóng góp của hoạt động đầu tư.
- Hoạt động đầu tư:
Kỳ này không có hoạt động đầu tư.
Sở dĩ, khi doanh thu giảm, từ 305 tỷ (kỳ trước) xuống còn 140 tỷ (kỳ này) nhưng hoạt động kinh doanh lại hiệu quả là vì trước đó công ty có hoạt động đầu tư. Trong kỳ có hoạt động đầu tư, công ty sẽ bỏ ra nhiều tiền nhưng cần có thời gian khoản đầu tư này mới tạo ra lợi ích kinh tế, và nó được chuyển vào kỳ hiện tại nên dẫn đến việc kinh doanh có hiệu quả.
Đồng thời hoạt động đầu tư kéo theo chi phí phải trả cho người cung cấp hàng hóa dịch vụ và nhân công trong kỳ đầu tư tăng cao. Đó là lý do vì sao dòng tiền từ hoạt động kinh doanh kỳ trước âm (60 tỷ). Khi đầu tư doanh nghiệp chắc chắn phải đi vay để bổ sung vốn, vì vậy chi phí lãi vay cũng bị đẩy lên cao.
Ngoài ra, doanh nghiệp bán bớt một số tài sản không hữu ích thu được 2.8 tỷ để dùng tiền đó đầu tư hơn 14 tỷ vào tài sản, bất động sản.
- Hoạt động tài chính:
Khi hoạt động đầu tư ở kỳ trước diễn ra, tiền đi vay sẽ tăng 276 tỷ. Khi tiền đi vay tăng, trả nợ gốc vay cũng sẽ tăng theo 218 tỷ. Chứng tỏ, cơ cấu vốn của doanh nghiệp ở giai đoạn đầu tư là đi vay nợ và doanh nghiệp sử dụng vốn vay hiệu quả.
Hoạt động vay nợ này sẽ phải trả vào nhiều kỳ tiếp theo. Vì vậy, ngay cả khi doanh nghiệp không còn hoạt động đầu tư thì việc trả gốc và lãi vay vẫn diễn ra. Chính vì vậy, nó làm giảm đáng kể dòng tiền cuối kỳ.
Mặt khác, tiền từ hoạt động kinh doanh là 44 tỷ không đủ để trả nợ gốc vay 108 tỷ. Vì vậy, doanh nghiệp vẫn phải tiếp tục vay thêm 63 tỷ để bù đắp vào việc chi trả nợ gốc vay.
Bước 3: Nhận xét tổng quát.
Báo cáo lưu chuyển tiền tệ này chỉ lập trong một khoảng thời gian ngắn. Vì vậy, nếu muốn nhận định về việc sử dụng vốn của một doanh nghiệp cần căn cứ trong một khoảng thời gian dài mới đưa ra được những nhận định phù hợp (thường là năm tài chính).
4. Mối liên hệ giữa báo cáo lưu chuyển tiền tệ với các báo cáo khác trong hệ thống báo cáo tài chính của doanh nghiệp
Như các bạn đã biết, báo cáo tài chính gồm:
- Báo cáo tình hình tài chính (bảng cân đối kế toán)
- Báo cáo kết quả hoạt động kinh doanh;
- Báo cáo lưu chuyển tiền tệ;
- Thuyết minh báo cáo tài chính.
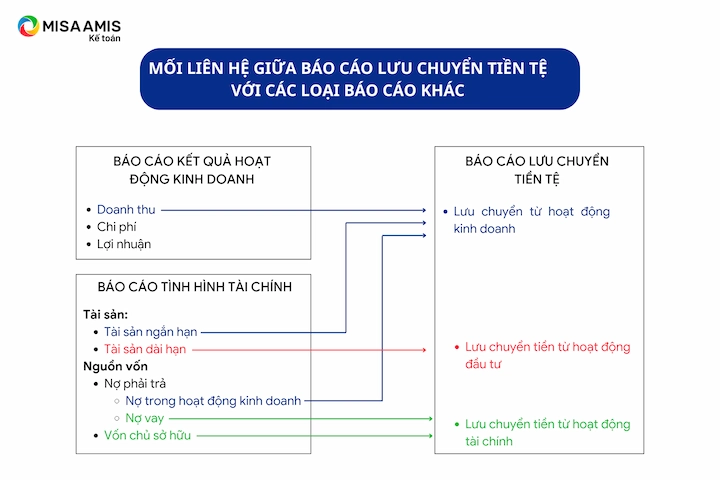
Các báo cáo này có mối liên hệ chặt chẽ và bổ sung thông tin cho nhau. Trong đó, Báo cáo lưu chuyển tiền tệ giúp đối chiếu lợi nhuận kế toán với dòng tiền thực tế, đồng thời phản ánh sự biến động tiền và các khoản tương đương tiền trong kỳ.
Để hiểu rõ hơn mối liên hệ giữa Báo cáo lưu chuyển tiền tệ với các báo cáo tài chính còn lại, hãy cùng theo dõi sơ đồ dưới đây:
5. Kết luận
Nắm vững cách đọc báo cáo lưu chuyển tiền tệ giúp kế toán và chủ doanh nghiệp đánh giá khả năng tạo tiền, kiểm soát thu chi và nhận diện những rủi ro về dòng tiền. Tuy nhiên, để có cái nhìn toàn diện về sức khỏe tài chính, doanh nghiệp cần kết hợp phân tích báo cáo lưu chuyển tiền tệ với báo cáo tình hình tài chính và báo cáo kết quả hoạt động kinh doanh.
Một doanh nghiệp khỏe mạnh chính là một doanh nghiệp luôn có dòng tiền vào, ra và bao giờ dòng tiền vào cũng cần lớn hơn dòng tiền ra. Dòng tiền như dòng nước chảy. Nếu tắc ở đâu cần phải được khơi thông ở đó.
Phần mềm kế toán online MISA AMIS – giải pháp tài chính thông minh hỗ trợ nhiều cho kế toán doanh nghiệp nói riêng và chủ doanh nghiệp nói chung. Phần mềm AMIS Kế Toán hỗ trợ t ự động hóa việc lập báo cáo – tự động tổng hợp số liệu lên báo cáo thuế, báo cáo tài chính và các sổ sách giúp doanh nghiệp nộp báo cáo kịp thời, chính xác.
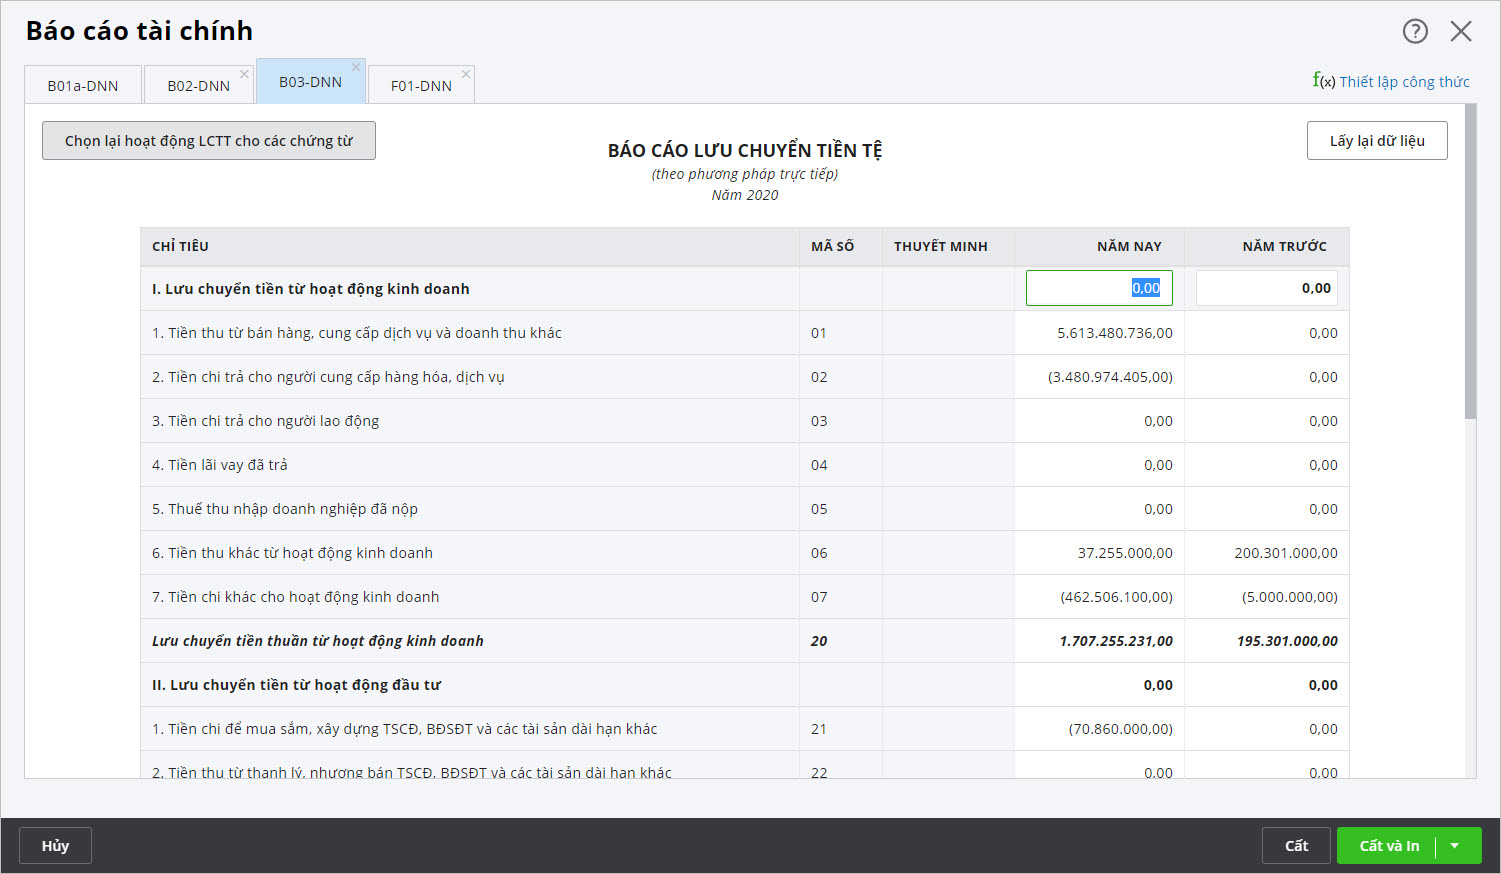
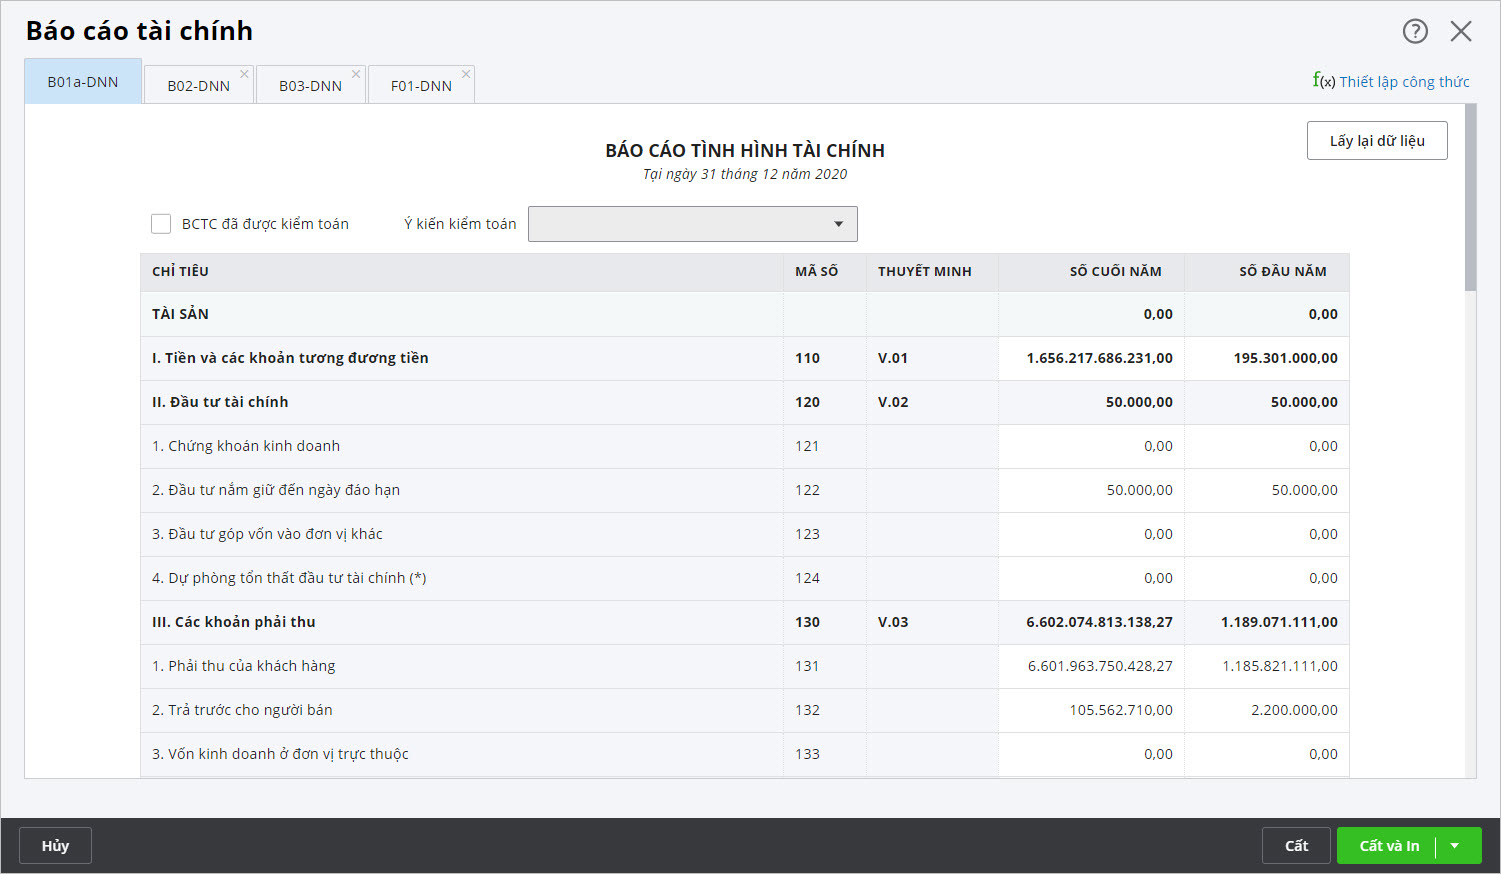
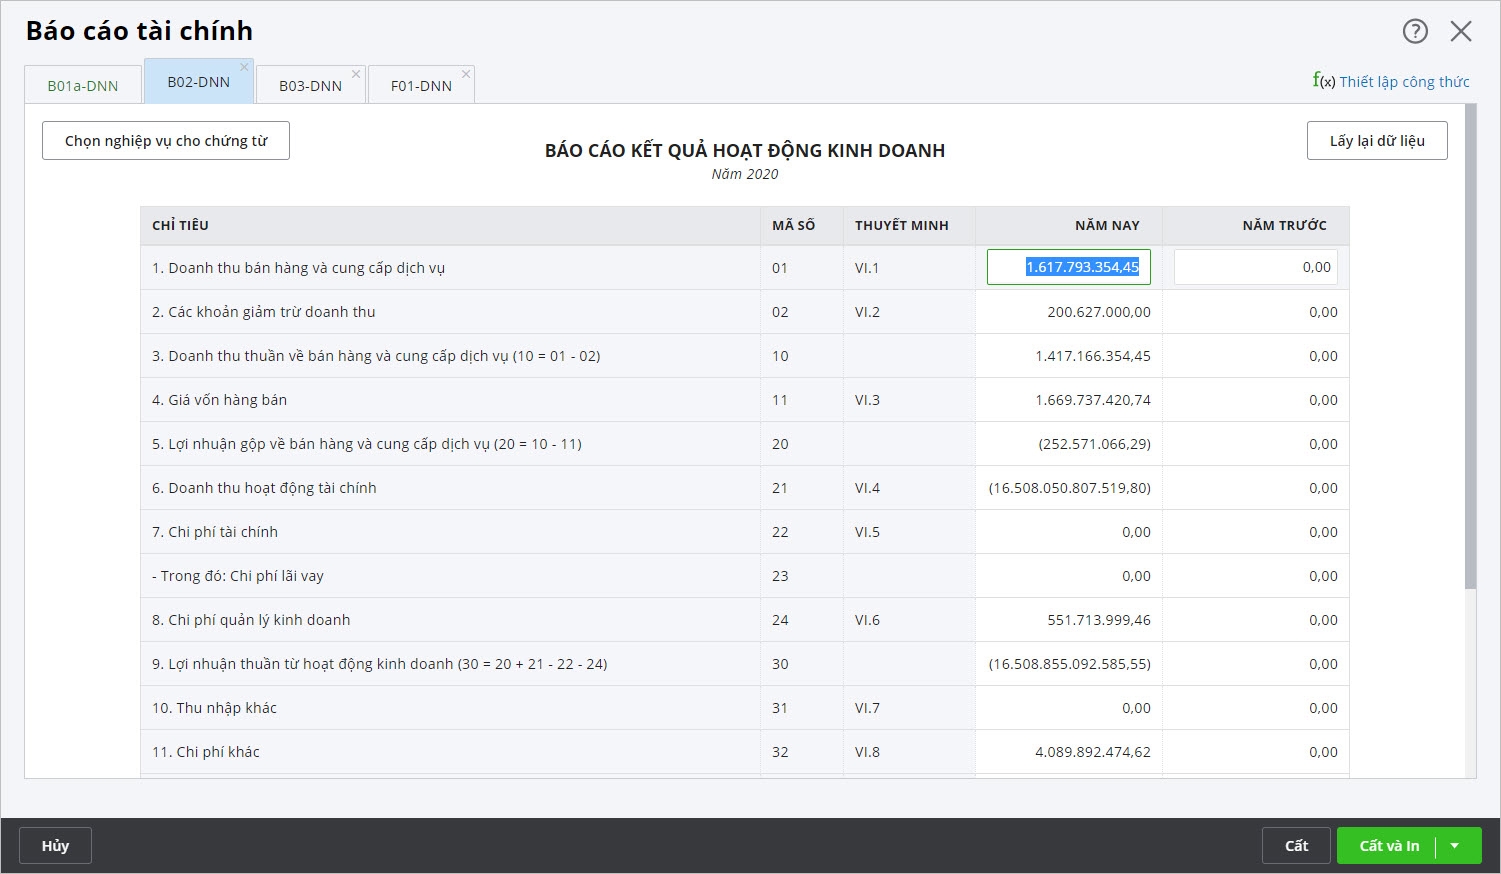
Ngoài tính năng hỗ trợ báo cáo tài chính, phần mềm AMIS Kế Toán còn có nhiều tính năng nổi bật như:
- Nâng cao năng suất: Tự động hạch toán từ: Hóa đơn, Bảng kê ngân hàng… Tự động tổng hợp báo cáo thuế, BCTC tiết kiệm 80% thời gian nhập liệu.
- Kết nối linh hoạt: Hệ thống quản trị nhân sự, bán hàng, Ngân hàng, Hóa đơn điện tử, Chữ ký số, Phần mềm bán hàng… tạo thành hệ sinh thái xử lý dữ liệu nhanh, tiện.
- Quản trị tài chính tức thời: Giám đốc luôn nắm được tình hình tài chính: Doanh thu, Lợi nhuận, Chi phí, Công nợ,… mọi lúc, mọi nơi kịp thời ra quyết định điều hành.
Nhanh tay đăng ký dùng thử miễn phí 15 ngày bản demo phần mềm kế toán online MISA AMIS để trải nghiệm công cụ tài chính tối ưu nhất.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.