Bảng cân đối kế toán cho biết doanh nghiệp đang sở hữu bao nhiêu tài sản, sử dụng bao nhiêu vốn vay, vốn chủ sở hữu chiếm tỷ trọng thế nào và mức độ an toàn tài chính ra sao tại một thời điểm nhất định. Phân tích đúng bảng cân đối kế toán giúp nhà quản trị đánh giá khả năng thanh toán, cơ cấu nguồn vốn, hiệu quả sử dụng tài sản và rủi ro tài chính của doanh nghiệp.
*Lưu ý cập nhật: Từ năm tài chính 2026, doanh nghiệp cần lập và trình bày báo cáo tài chính theo Thông tư 99/2025/TT-BTC. Vì vậy, khi phân tích bảng cân đối kế toán, kế toán và nhà quản trị cần đối chiếu số liệu theo mẫu báo cáo và hệ thống chỉ tiêu đang áp dụng tại thời điểm lập báo cáo.
1. Cấu trúc bảng cân đối kế toán và những điều cơ bản nhất
Bảng cân đối kế toán là báo cáo tài chính tổng hợp, phản ánh toàn bộ tài sản hiện có của doanh nghiệp và nguồn hình thành tài sản đó tại một thời điểm dựa trên công thức Tài sản = Nợ phải trả + Vốn chủ sở hữu.
Sự phản ánh đồng thời hai yếu tố liên quan này thể hiện bản chất của kế toán kép. Bảng cân đối kế toán chính là tập hợp những ghi chép, phản ánh những đối tượng kinh tế có mối liên hệ nhân – quả với nhau. Kế toán phải theo dõi tất cả tài sản mà doanh nghiệp kiểm soát cũng như nguồn gốc của chúng, hay trách nhiệm pháp lý của doanh nghiệp đối với tài sản.
*Từ ngày 01/01/2026, theo Thông tư 99/2025/TT-BTC, bảng cân đối kế toán có tên gọi chính thức là Báo cáo tình hình tài chính (Mẫu B01-DN). Các mẫu báo cáo được hướng dẫn tại Phụ lục IV của thông tư. Đây là thay đổi về tên gọi, còn bản chất báo cáo phản ánh tài sản, nợ phải trả, vốn chủ sở hữu tại một thời điểm vẫn giữ nguyên.
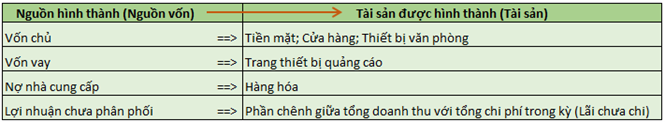
Ví dụ: Giả thiết, doanh nghiệp thương mại ABC từ ngày đầu thành lập, quá trình hình thành những tài sản đầu tiên đi từ những đồng vốn đầu tiên của chủ doanh nghiệp. Đồng vốn đó được dùng để xây dựng cửa hàng, mua sắm thiết bị văn phòng… Khi đã hình thành được mô hình kinh doanh và phương án kinh doanh, doanh nghiệp có thể vay vốn ngân hàng để mua sắm thêm trang thiết bị quảng cáo và bổ sung vốn lưu động. Doanh nghiệp có thể mua hàng hóa để bán mà chưa thanh toán nhà cung cấp (mua chịu). Sau một quá trình bán hàng, doanh nghiệp có lợi nhuận nhưng chưa phân phối.
Bảng dưới đây mô phỏng mối quan hệ nhân quả của Nguồn hình thành tài sản (nguồn vốn) và Tài sản của doanh nghiệp ABC như sau:
Tại sao TỔNG TÀI SẢN và TỔNG NGUỒN VỐN luôn cân bằng?
Để hiểu cặn kẽ vấn đề này, chúng ta giả định một số tình huống cụ thể của doanh nghiệp ABC:
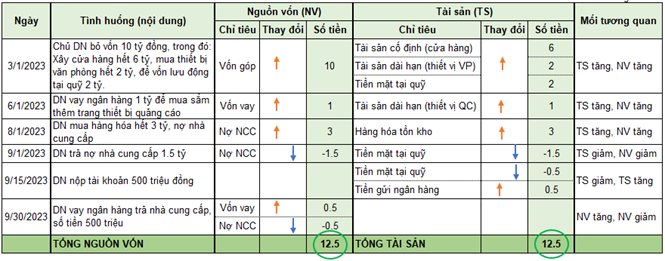
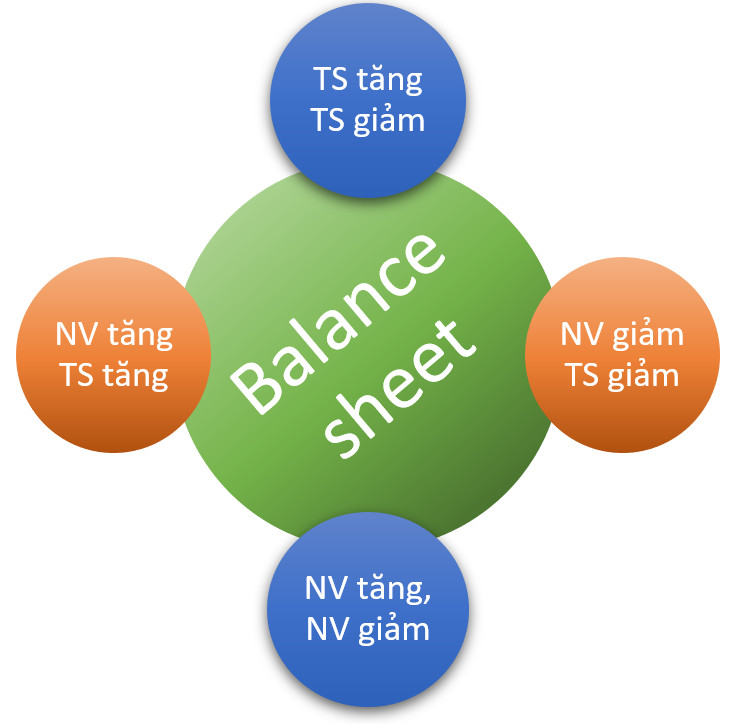
Nguyên tắc của mối tương quan giữa tài sản và nguồn vốn:
- Nguồn vốn và Tài sản: tăng, giảm tỉ lệ thuận với nhau;
- Tài sản với Tài sản; Nguồn vốn với Nguồn vốn: tăng, giảm tỉ lệ nghịch với nhau.
Chính vì các bút toán đều được hạch toán kép, đúng nguyên tắc như vậy nên Tổng tài sản luôn cân bằng với Tổng nguồn vốn.
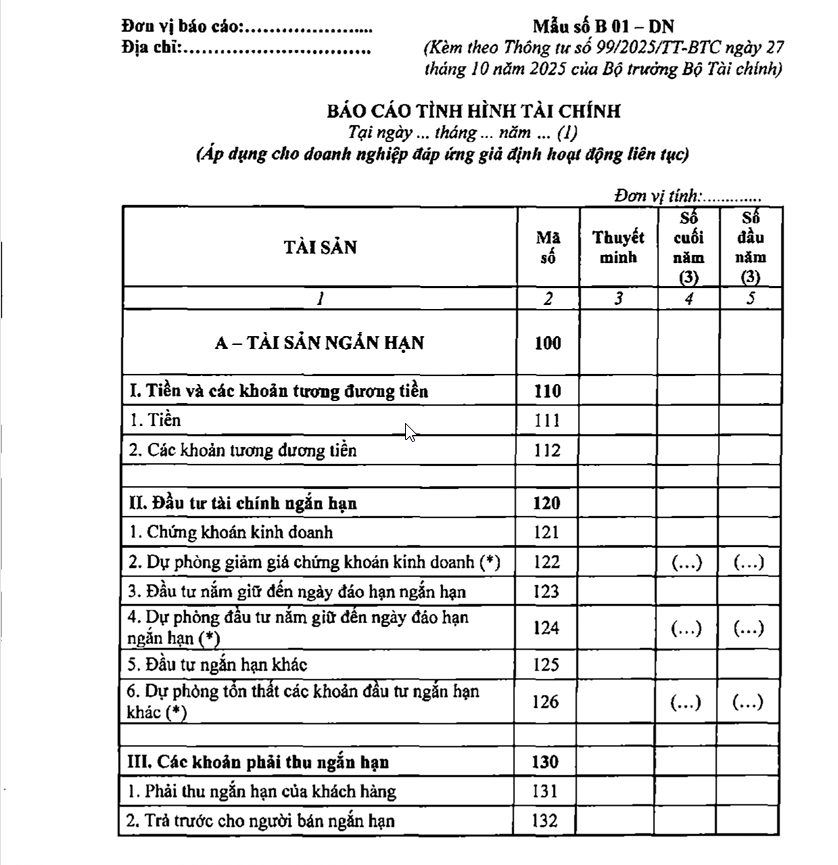
Trên đây trình bày Bảng cân đối kế toán theo logic: Nguồn gốc hình thành rồi đến Tài sản được hình thành (bảng theo chiều ngang). Tuy nhiên, bảng cân đối kế toán theo Mẫu số B 01- DN theo Thông tư 99/2025/TT-BTC trình bày theo chiều dọc, thứ tự Tài sản trước, Nguồn vốn sau:
MẪU BẢNG CÂN ĐỐI KẾ TOÁN HIỆN HÀNH
Khi đọc bảng cân đối kế toán, người quản trị không chỉ nhìn vào con số tổng tài sản tăng hay giảm mà cần phân tích sâu để hiểu chất lượng tài sản, cơ cấu nguồn vốn và mức độ an toàn tài chính. Phân tích bảng cân đối kế toán để hiểu được:
- Doanh nghiệp đang sở hữu bao nhiêu tài sản ngắn hạn và tài sản dài hạn.
- Tiền, hàng tồn kho, khoản phải thu đang chiếm tỷ trọng bao nhiêu trong tổng tài sản.
- Doanh nghiệp đang phụ thuộc nhiều vào nợ vay hay vốn chủ sở hữu.
- Khả năng thanh toán các khoản nợ ngắn hạn có an toàn không.
- Vốn lưu động có đủ để duy trì hoạt động kinh doanh thường xuyên không.
- Doanh nghiệp có đang bị tồn kho cao, công nợ phải thu lớn hoặc vay nợ quá mức không.
- Quy mô tài sản tăng lên là do tăng vốn chủ sở hữu, tăng lợi nhuận giữ lại hay tăng nợ vay.
Ví dụ, một doanh nghiệp có tổng tài sản tăng từ 50 tỷ đồng lên 80 tỷ đồng chưa chắc đã khỏe hơn. Nếu phần tăng chủ yếu đến từ nợ vay ngắn hạn, hàng tồn kho chậm luân chuyển và khoản phải thu khó thu hồi, doanh nghiệp vẫn có thể đối mặt với rủi ro dòng tiền. Ngược lại, nếu tổng tài sản tăng đi kèm với tiền mặt ổn định, công nợ được kiểm soát, hàng tồn kho quay vòng tốt và vốn chủ sở hữu tăng, đây có thể là tín hiệu tích cực về sức khỏe tài chính.
Bạn đã đọc đúng các tín hiệu trên báo cáo tài chính? Tải ebook miễn phí để biết cách phân tích bảng cân đối kế toán, báo cáo kết quả kinh doanh và báo cáo lưu chuyển tiền tệ, giúp nhận diện sớm rủi ro về công nợ, tồn kho, dòng tiền và nợ vay.
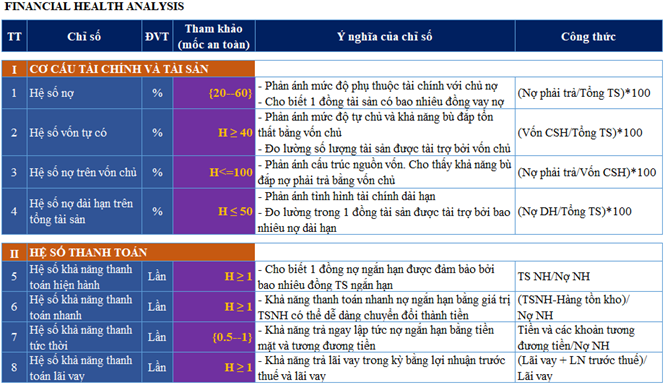
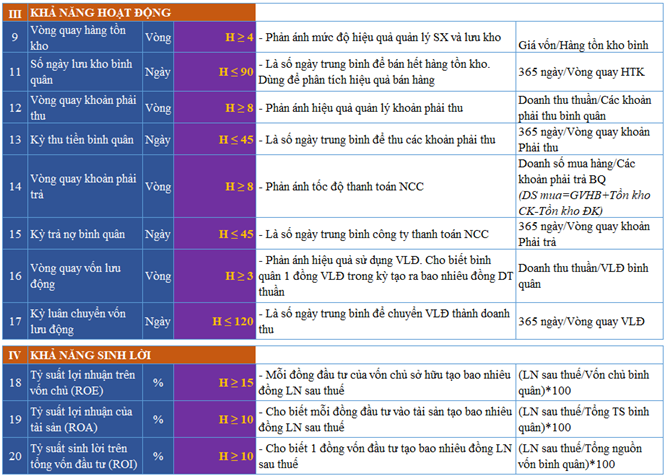
2. Các chỉ số tài chính quan trọng khi phân tích Bảng cân đối kế toán
Mời bạn tải về Biểu mẫu Tài liệu đính kèm bài viết tại đây.
Nếu Báo cáo kết quả HĐKD có thể phân tích sâu cả chiều ngang và chiều dọc, thì Bảng cân đối kế toán phân tích theo chiều dọc có nhiều ý nghĩa hơn. Và nếu Báo cáo kết quả HĐKD chỉ phân tích được khi kết thúc 1 kỳ kinh doanh, sau khi kết chuyển doanh thu, chi phí thì Bảng cân đối kế toán được cập nhật liên tục và phân tích được chỉ số tại mọi thời điểm mong muốn của doanh nghiệp.
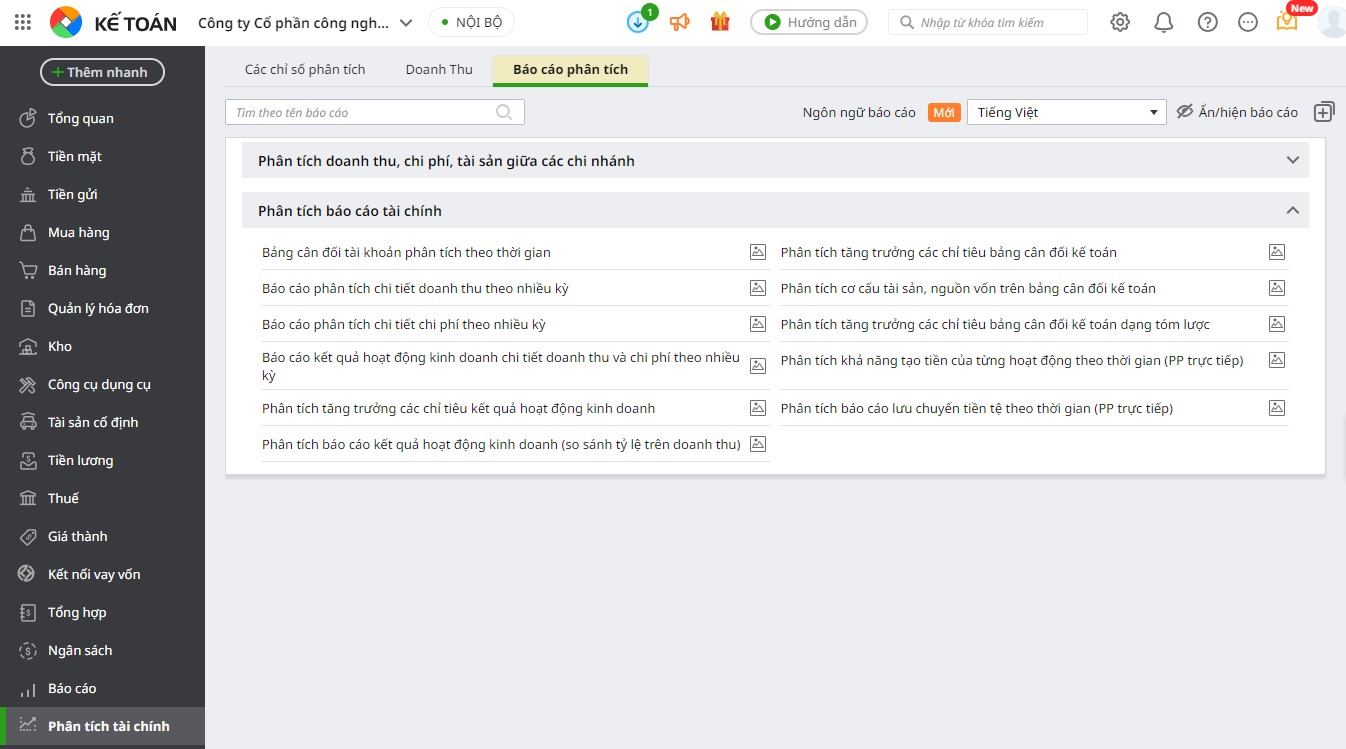
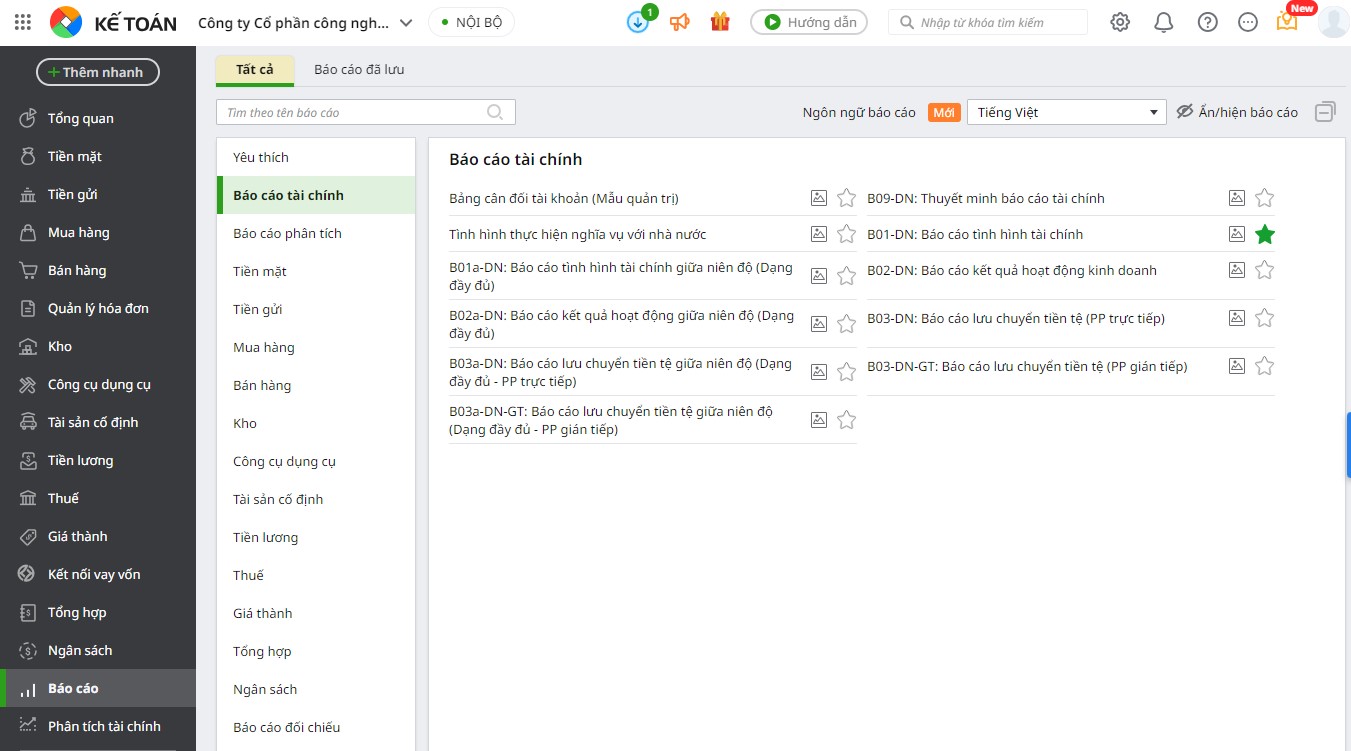
Phần mềm kế toán online MISA AMIS là giải pháp tài chính kế toán toàn diện dành cho doanh nghiệp đa lĩnh vực. Với nghiệp vụ Báo cáo, phần mềm sẽ tự động hóa việc lập báo cáo tài chính và phân tích báo cáo tài chính chi tiết. Cùng với đó, tự động tổng hợp số liệu lên báo cáo thuế, báo cáo tài chính và các sổ sách giúp doanh nghiệp nộp báo cáo kịp thời, chính xác.
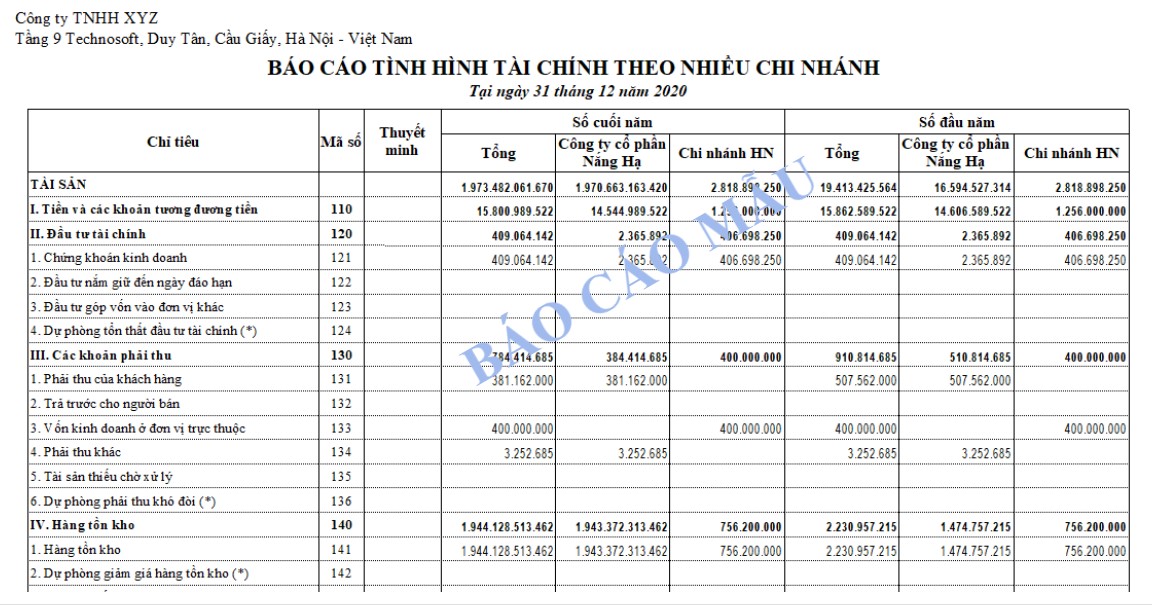
2.1. Phân tích chỉ số Bảng cân đối kế toán theo chiều dọc
Là kỹ thuật tính toán mối tương quan về tỉ lệ giữa các chỉ tiêu liên quan trên Bảng cân đối nhằm mục đích đánh giá thực lực của doanh nghiệp, so sánh với tỉ lệ hợp lý (hay còn gọi là tỉ lệ tiêu chuẩn hoặc tỉ lệ an toàn)
Các chỉ số tài chính (từ số 1 đến số 17) trên Hình 5 đều là chỉ tiêu phân tích dọc. Các chỉ tiêu về khả năng sinh lời (từ số 18 đến số 20) thì phải kết hợp số liệu trên Báo cáo kết quả HĐKD. Ngoài ra có thể xem thêm Bản thuyết minh báo tài chính để được giải thích chi tiết về những thông tin được trình bày trong bảng CĐKT.
2.2. Phân tích chỉ số Bảng cân đối kế toán theo chiều ngang
Là kỹ thuật so sánh giá trị của cùng một chỉ tiêu trên Bảng cân đối kế toán tại các thời điểm khác nhau. Việc so sánh này giúp nhận biết được xu thế tăng, giảm của tài sản và nguồn vốn trong quá khứ cũng như dự báo cho tương lai.
Ví dụ: So sánh chỉ tiêu tồn kho, nợ phải thu… ngày 31/1, 28/2, 31/3, …, 31/12 để xem xét điểm rơi các năm thường nằm ở tháng mấy. Từ đó đúc rút ra quy luật và chuẩn bị tốt hơn cho kế hoạch kinh doanh sau này.
Quan sát sự biến động của Tổng tài sản của 1 công ty theo bảng dưới đây, điều gì đã có thể xảy ra?
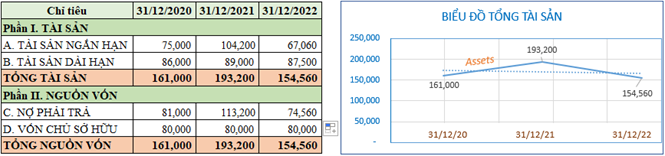
Sự biến động của Tổng tài sản giữa các thời kỳ thường được giải thích chung chung là do sự thay đổi quy mô công ty. Nhưng quy mô đó là gì thì có thể một số người đọc chưa thực sự hiểu cặn kẽ.
Bài viết sẽ giải thích kỹ Bảng ví dụ trên (Hình 6) qua một số tình huống cụ thể như sau:
– Cuối năm 2021, công ty ký được một hợp đồng bán hàng (Hàng hóa A) rất lớn, quy định điều khoản giao hàng và thanh toán hoàn tất vào đầu năm 2022. (Công ty quy ước mã giao dịch này là KD01-KH.ABC)
– Cuối năm 2021, công ty ký hợp đồng mua Hàng hóa A và chuyển hàng về nhập kho. Một phần trả ngay bằng vốn vay; một phần nợ NCC, hạn trả đầu năm 2022.
⇒ Làm tăng số tồn kho; tăng Vốn vay & Phải trả NCC trên Bảng cân đối kế toán năm 2021 => Tổng tài sản cao do hàng tồn kho chưa được xuất bán; Tổng nguồn vốn cao do nợ chưa trả.
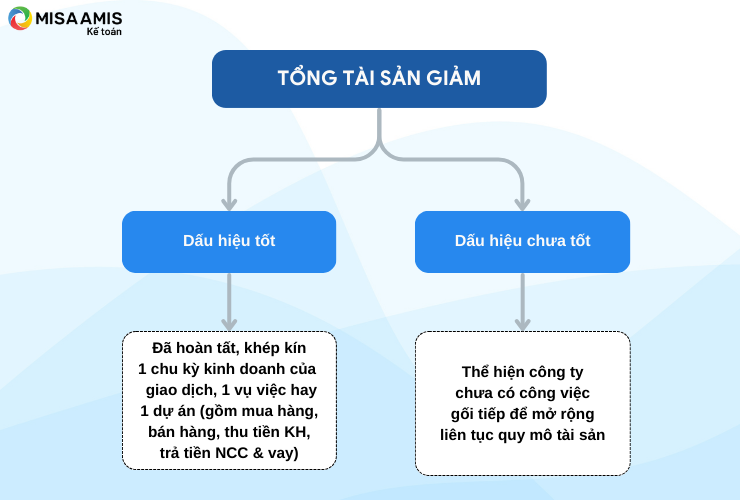
– Sang đầu 2022, công ty giao hết Hàng hóa A và thu hết tiền hàng. Đồng thời trả nợ vay và nợ NCC.
⇒ Làm Tổng tài sản giảm (do hàng tồn kho giảm) và Tổng nguồn vốn giảm (do nợ vay và nợ NCC giảm)
– Từ đó đến hết năm 2022, công ty không nhận được thêm hợp đồng gối tiếp mới để chuẩn bị vốn cũng như hàng hóa. Khi đó, tổng tài sản, tổng nguồn vốn ngày 31/12/2022 vẫn ở mức thấp (như tại thời điểm hoàn tất giao dịch mã KD01-KH.ABC)
Kết luận về tình hình biến động Tổng tài sản:
* Nếu Tổng tài sản giảm hơn so với kỳ trước là dấu hiệu tốt hay không tốt? Vấn đề có tính 2 mặt:
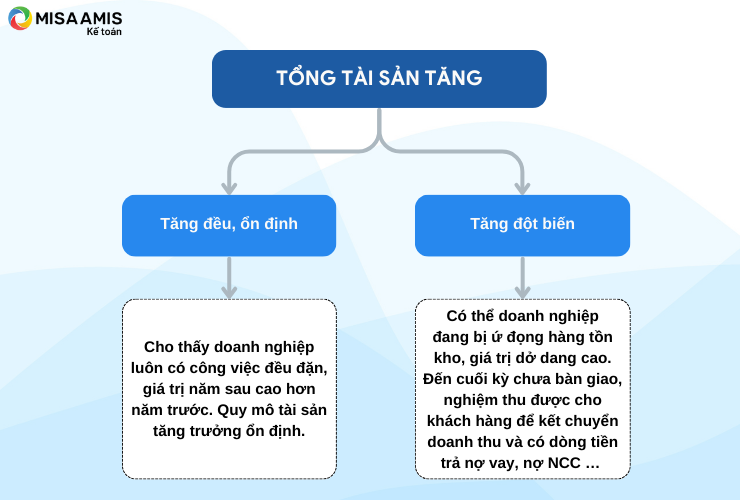
* Nếu Tổng tài sản tăng hơn so với kỳ trước, có 2 trường hợp:
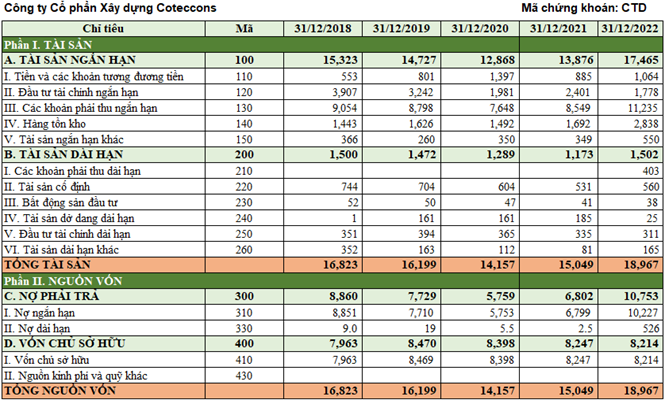
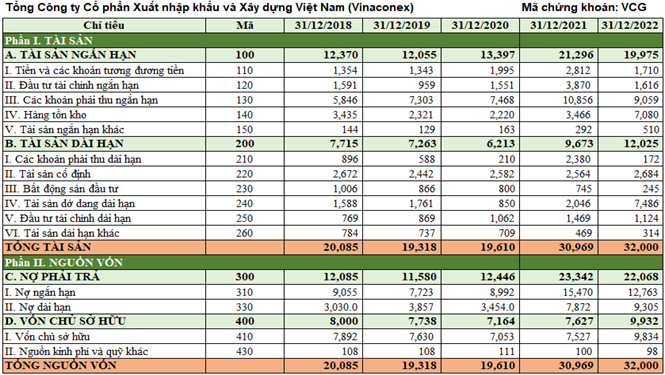
3. Phân tích Bảng cân đối kế toán qua việc so sánh chỉ số của hai công ty cùng ngành
BẢNG CÂN ĐỐI KẾ TOÁN TÓM TẮT
(Ngành nghề chính: Xây dựng & Kinh doanh bất động sản)
3.1. Phân tích bảng cân đối kế toán theo chiều dọc
BẢNG PHÂN TÍCH CÁC CHỈ SỐ THEO CHIỀU DỌC
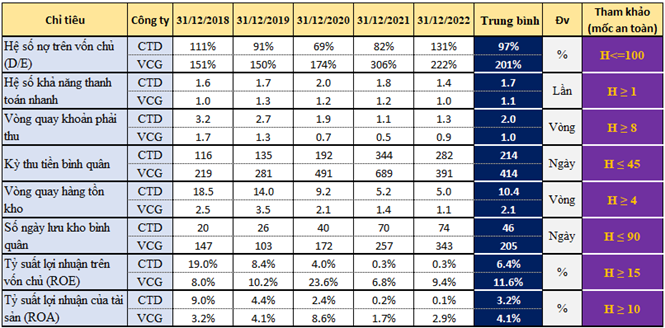
Bảng trên cho thấy:
Tỉ suất lợi nhuận trên tài sản và trên vốn chủ của CTD giảm mạnh từ năm 2019, và luôn thấp hơn VCG. Nếu xét về tỉ suất lợi nhuận, CTD kém hiệu quả hơn VCG.
Tuy nhiên, xét về dòng tiền, VCG không lành mạnh bằng CTD. Cụ thể:
- Mức độ tự chủ về vốn: Nợ của VCG cao gấp 2 lần vốn chủ. D/E của VCG cũng cao gấp hơn 2 lần D/E của CTD ? CTD có khả năng tự chủ tài chính cao hơn.
- Khả năng thanh toán nhanh: Chỉ số của CTD tốt hơn VCG
- Kỳ thu tiền khách hàng: CTD thu nhanh hơn VCG. Trung bình, CTD cần 214 ngày để thu được tiền, trong khi VCG cần 414 ngày.
- Vòng quay hàng tồn kho: CTD có số vòng quay hàng tồn kho tích cực hơn VCG rất nhiều. Nhưng số vòng quay hàng tồn kho của cả hai công ty đều suy giảm từ 2020 đến 2022. Các công ty mất nhiều thời gian hơn để có thể giải phóng hàng tồn kho.
3.2. Phân tích bảng cân đối kế toán theo chiều ngang
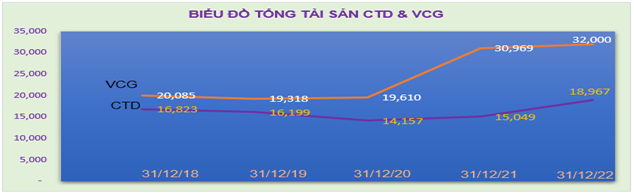
Theo biểu đồ tổng tài sản qua các năm của CTD và VCG, điểm rơi của cả hai công ty đều ở năm 2019, 2020, trùng với thời kỳ cao điểm của dịch Covid-19.
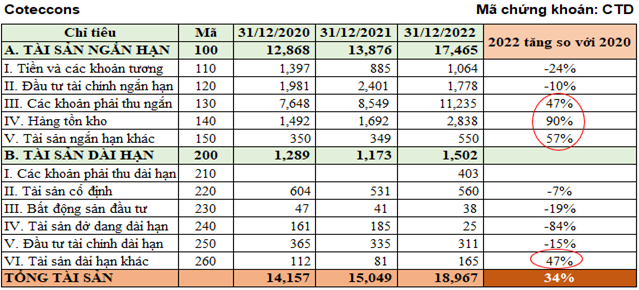
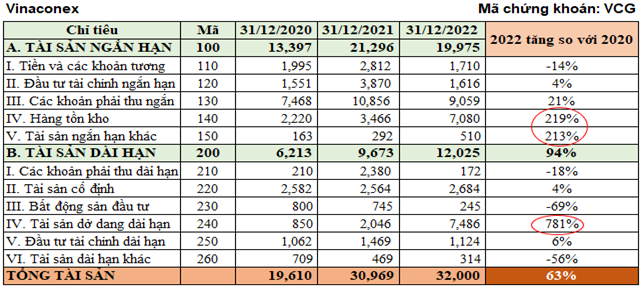
Bước sang năm 2021-2022, VCG tăng đột biến khoảng 63%; CTD tăng 34% so với 2020. Đây là dấu hiệu cho thấy, sau giãn cách Covid, 2 công ty trở lại hoạt động mạnh mẽ. Theo Hình 11, tài sản tăng mạnh chủ yếu ở hàng tồn kho. Nguyên nhân có thể do khối lượng công trình xây dựng của hai công ty chưa bàn giao và chưa thu được tiền do những ảnh hưởng của suy thoái kinh tế toàn cầu cũng như những khó khăn của thị trường vốn Bất động sản trong nước. Điều này cũng thể hiện ở chỉ số Số vòng quay hàng tồn kho suy giảm (phân tích ở Hình 12 bên dưới).
BẢNG SO SÁNH TÀI SẢN NĂM 2022 VỚI NĂM 2020
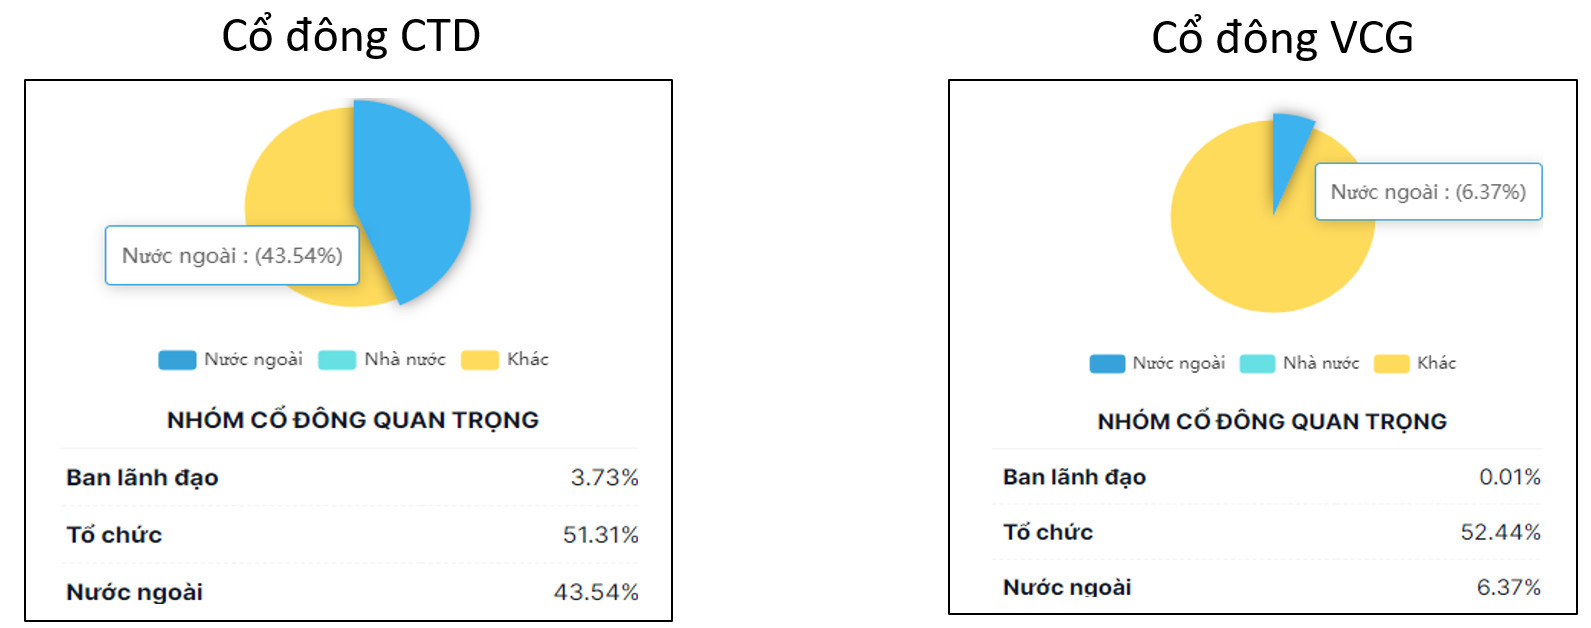
Cơ cấu cổ đông CTD và VCG
4. Những lưu ý khi phân tích bảng cân đối kế toán
4.1. Không phân tích bảng cân đối kế toán một cách riêng lẻ
Bảng cân đối kế toán chỉ phản ánh tình hình tài chính tại một thời điểm. Vì vậy, nên kết hợp với:
- Báo cáo kết quả hoạt động kinh doanh.
- Báo cáo lưu chuyển tiền tệ.
- Thuyết minh báo cáo tài chính.
- Báo cáo quản trị nội bộ.
- Dữ liệu công nợ, tồn kho, dòng tiền.
Ví dụ, khoản phải thu tăng chưa chắc là xấu nếu doanh thu tăng mạnh và khách hàng thanh toán đúng hạn. Tuy nhiên, nếu khoản phải thu tăng trong khi dòng tiền kinh doanh âm, cần kiểm tra rủi ro thu hồi nợ.
4.2. Cần so sánh nhiều kỳ
Một kỳ báo cáo riêng lẻ có thể chưa phản ánh đầy đủ xu hướng. Doanh nghiệp nên so sánh ít nhất từ 2 đến 3 kỳ để thấy biến động. Có thể so sánh:
- Số cuối kỳ với số đầu kỳ.
- Năm nay với năm trước.
- Quý này với quý trước.
- Kết quả thực tế với kế hoạch.
4.3. Cần hiểu đặc thù ngành
Mỗi ngành có cấu trúc tài sản và nguồn vốn khác nhau. Vì vậy, không nên áp dụng máy móc một ngưỡng chỉ số cho mọi doanh nghiệp. Ví dụ: Doanh nghiệp thương mại thường có hàng tồn kho và phải thu cao. Doanh nghiệp sản xuất thường có tỷ trọng tài sản cố định lớn. Doanh nghiệp công nghệ có thể có tài sản hữu hình thấp nhưng tài sản vô hình, nhân sự và dòng tiền lại quan trọng. Doanh nghiệp xây dựng có thể có chi phí dở dang, phải thu theo tiến độ và phải trả nhà thầu lớn.
4.4. Cần đánh giá chất lượng tài sản
Tổng tài sản lớn không đồng nghĩa với doanh nghiệp mạnh. Cần xem tài sản có khả năng tạo doanh thu, tạo dòng tiền và chuyển đổi thành tiền hay không. Một số tài sản cần phân tích kỹ:
- Khoản phải thu lâu ngày.
- Hàng tồn kho chậm luân chuyển.
- Tài sản cố định không sử dụng.
- Đầu tư tài chính kém hiệu quả.
- Chi phí dở dang kéo dài.
- Tài sản cần trích lập dự phòng.
4.5. Cần chú ý tính thời điểm của báo cáo
Bảng cân đối kế toán phản ánh số liệu tại một ngày cụ thể. Một số doanh nghiệp có thể có biến động mạnh vào cuối kỳ do thu tiền, trả nợ, nhập hàng hoặc điều chỉnh số liệu. Do đó, khi phân tích, cần xem xét thêm dữ liệu bình quân kỳ hoặc dữ liệu quản trị nội bộ để tránh kết luận sai.
4.6. Nên sử dụng phần mềm để tổng hợp và theo dõi số liệu
Việc phân tích bảng cân đối kế toán sẽ hiệu quả hơn nếu doanh nghiệp có hệ thống dữ liệu kế toán được cập nhật thường xuyên. Khi số liệu doanh thu, chi phí, công nợ, tồn kho, tài sản cố định và dòng tiền được quản lý tập trung, nhà quản trị có thể theo dõi sức khỏe tài chính kịp thời hơn thay vì chỉ chờ đến cuối kỳ mới lập báo cáo.
Kết luận
Phân tích bảng cân đối kế toán không chỉ giúp doanh nghiệp nhìn lại tình hình tài sản, nguồn vốn và khả năng thanh toán tại một thời điểm mà còn hỗ trợ nhà quản trị nhận diện sớm các rủi ro về công nợ, hàng tồn kho, dòng tiền và mức độ phụ thuộc vào vốn vay. Để đánh giá chính xác hơn, doanh nghiệp nên kết hợp bảng cân đối kế toán với báo cáo kết quả kinh doanh, báo cáo lưu chuyển tiền tệ, thuyết minh báo cáo tài chính và dữ liệu quản trị nội bộ. Trong quá trình này, việc quản lý số liệu kế toán đầy đủ, nhất quán và cập nhật theo chế độ kế toán hiện hành là yếu tố rất quan trọng.
Với MISA AMIS Kế toán, doanh nghiệp có thể tự động tổng hợp số liệu, lập báo cáo tài chính, theo dõi công nợ, tồn kho, tài sản, dòng tiền và các chỉ tiêu tài chính trên một nền tảng. Nhờ đó, kế toán tiết kiệm thời gian xử lý dữ liệu còn nhà quản trị có thêm cơ sở để đánh giá sức khỏe tài chính và đưa ra quyết định kịp thời.
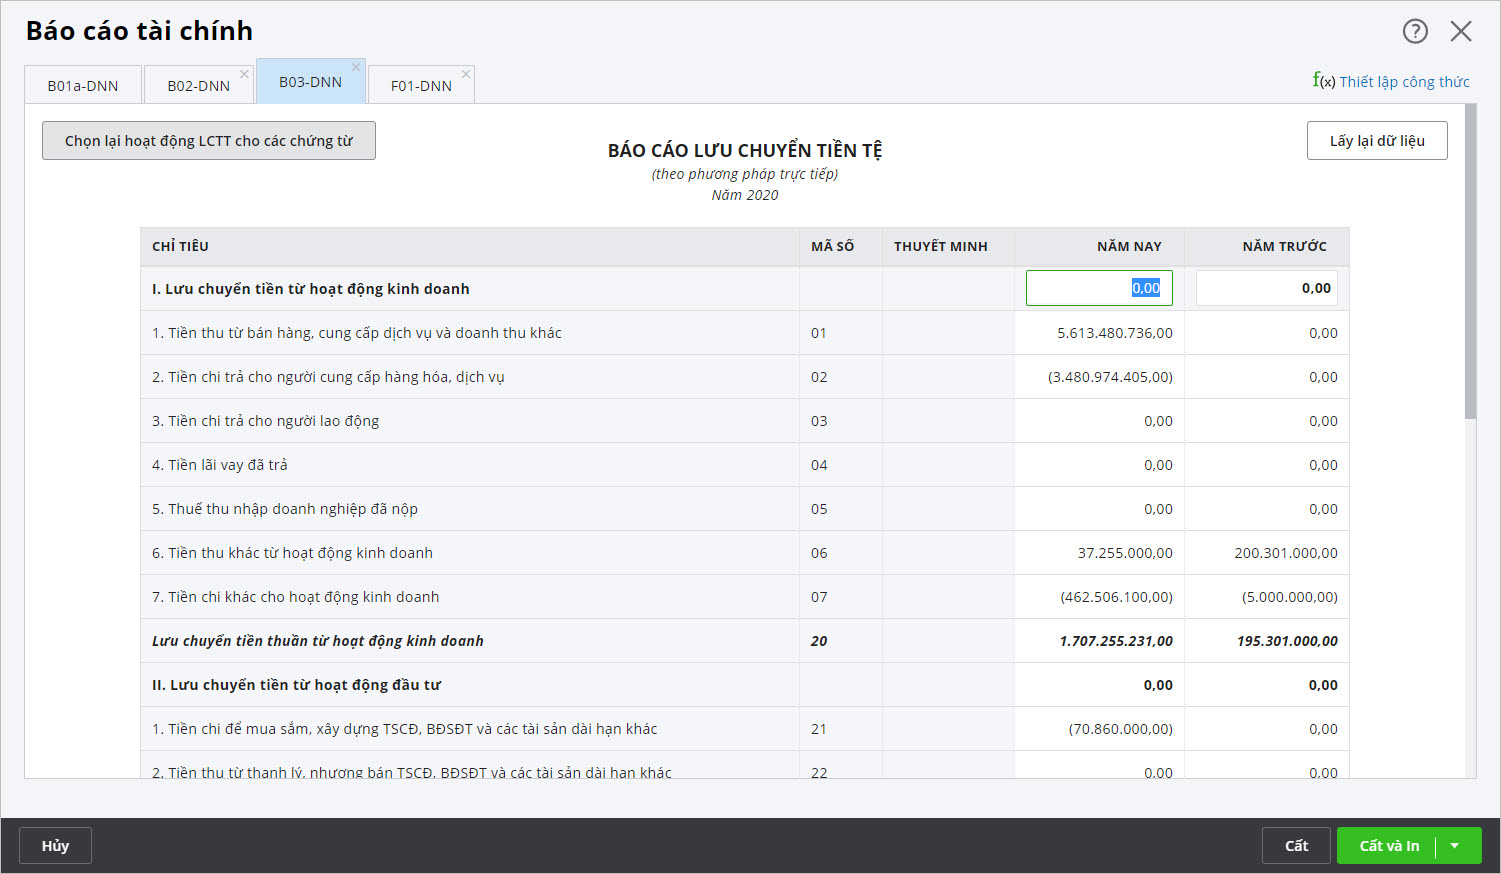
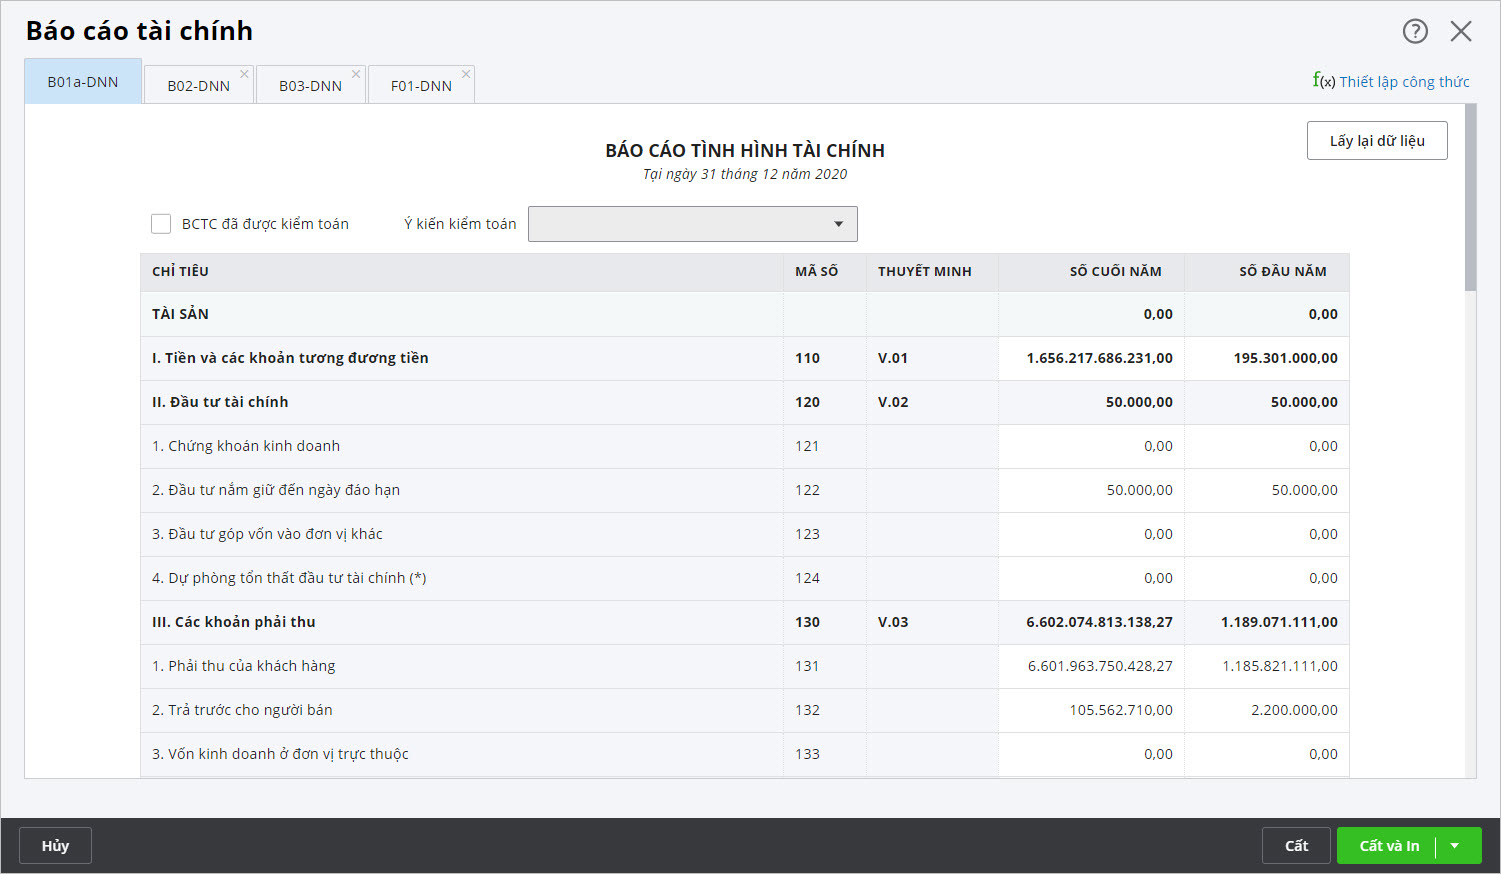
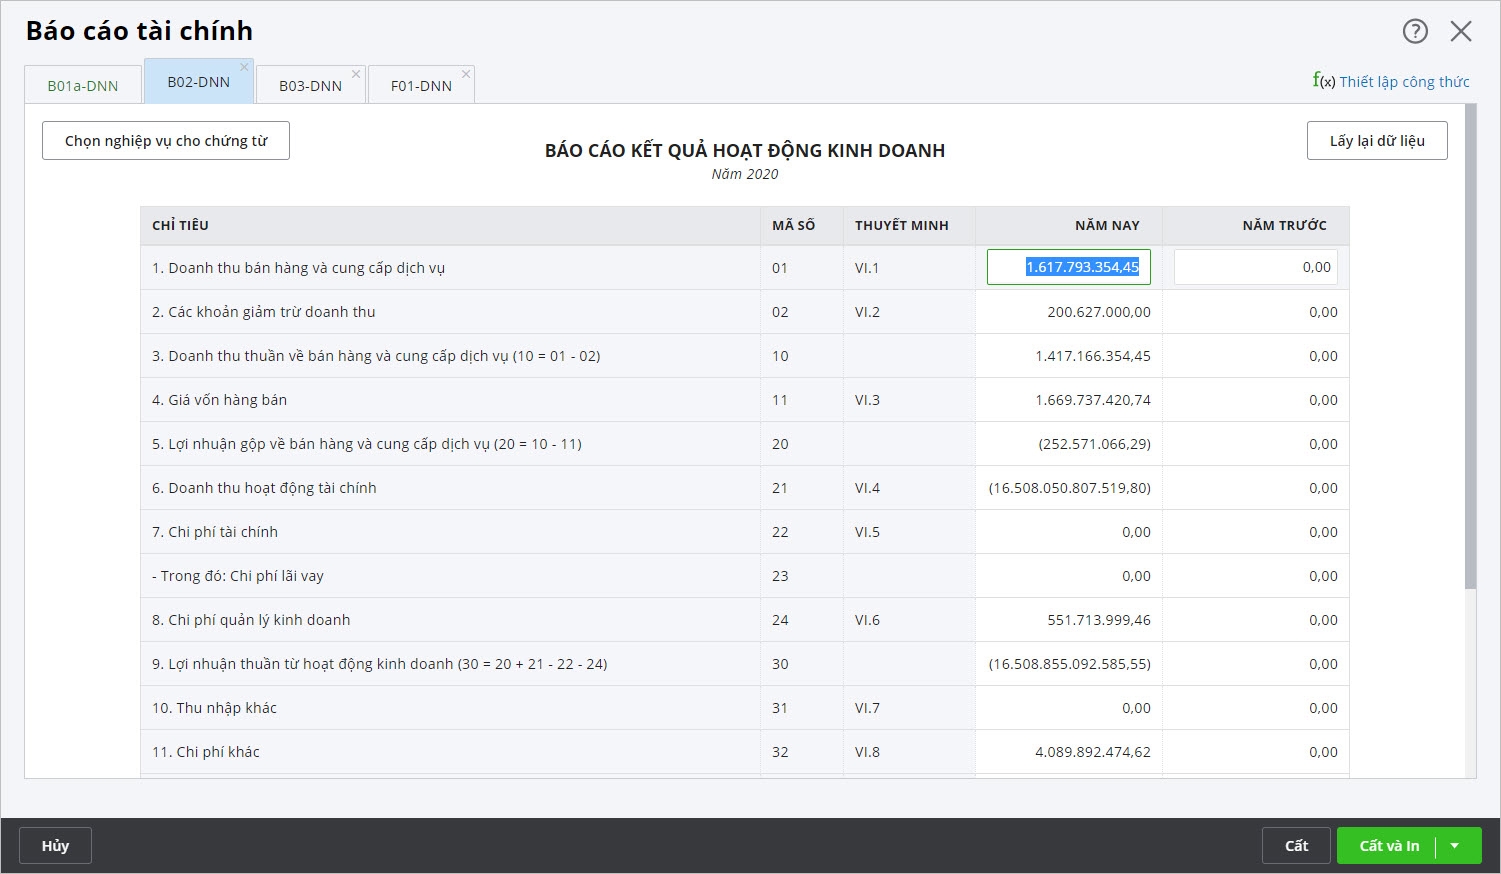
- Tự động tổng hợp số liệu lên báo cáo thuế, báo cáo tài chính và các sổ sách giúp doanh nghiệp nộp báo cáo kịp thời, chính xác
- Đầy đủ báo cáo quản trị: Hàng trăm báo cáo quản trị theo mẫu hoặc tự thiết kế chỉnh sửa, đáp ứng nhu cầu của doanh nghiệp thuộc mọi ngành nghề
- Giám đốc có thể xem báo cáo trên mọi thiết bị, bao gồm điện thoại, máy tính, máy tính bảng
- Cảnh báo thông minh: Tự động cảnh báo khi phát hiện có sai sót
- …..
Khi cần lựa chọn để đưa ra những quyết định lớn, chỉ số tài chính giúp định lượng được tình trạng doanh nghiệp khá đắc lực. Tuy nhiên, sai sót vẫn có thể xảy ra. Hơn nữa, tài sản được ghi chép theo nguyên tắc giá gốc và chỉ số phản ánh quá khứ. Nên cần kết hợp nhiều thông tin hữu dụng khác, bao gồm chất lượng ban điều hành, cơ cấu cổ đông, thương hiệu, uy tín, chiến lược phát triển … để có thể phân tích bảng cân đối kế toán toàn diện hơn.
Khám phá MISA AMIS Kế toán để tối ưu quy trình tổng hợp số liệu, lập báo cáo tài chính và theo dõi sức khỏe tài chính doanh nghiệp trên một nền tảng.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.