Mẫu số 04/SS-HĐĐT là thông báo hóa đơn điện tử đã lập sai được người bán gửi đến cơ quan thuế trong các trường hợp hóa đơn điện tử có sai sót theo quy định. Từ ngày 01/07/2026, doanh nghiệp cần sử dụng mẫu số 04/SS-HĐĐT theo Thông tư 91/2026/TT-BTC hướng dẫn Luật quản lý Thuế và Nghị định 254/2026/NĐ-CP.
1. Mẫu số 04/SS-HĐĐT – Thông báo hóa đơn điện tử đã lập sai
Mẫu số 04/SS-HĐĐT thông báo hóa đơn điện tử đã lập sai được quy định tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC (TẢI NGAY MẪU ĐỂ SỬ DỤNG)
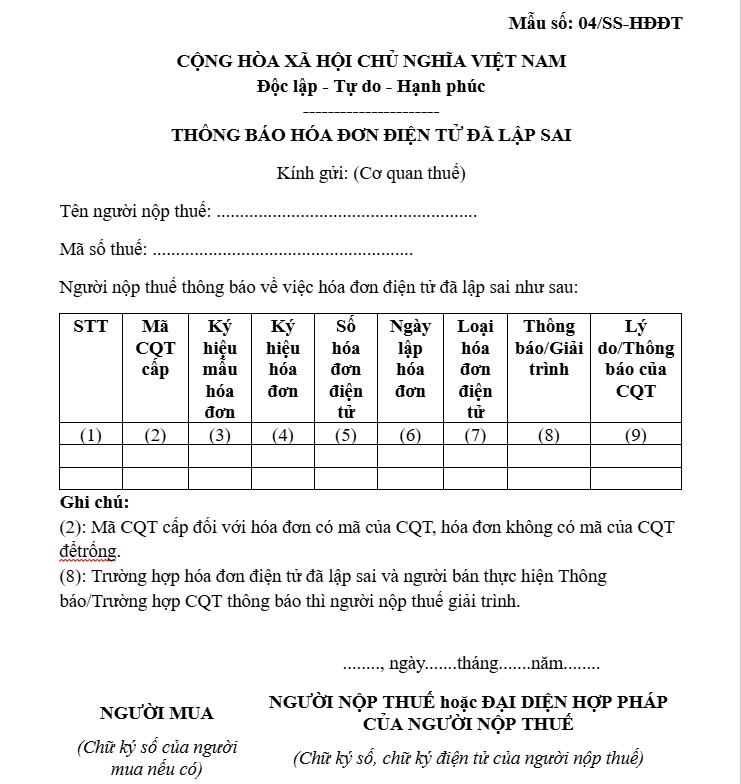
Cách ghi mẫu Mẫu số 04/SS-HĐĐT tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC như sau:
(1) STT: Ghi số thứ tự tương ứng của từng hóa đơn điện tử đã lập sai.
(2) Mã CQT cấp: Ghi mã do cơ quan thuế cấp đối với hóa đơn điện tử có mã của CQT; trường hợp hóa đơn không có mã của CQT thì để trống.
(3) Ký hiệu mẫu hóa đơn: Nhập theo quy định tại Phụ lục I ban hành kèm theo Thông tư 91.
(4) Ký hiệu hóa đơn: Nhập theo quy định tại Phụ lục I ban hành kèm theo Thông tư 91
(5) Số hóa đơn điện tử: Ghi số hóa đơn theo dãy số tự nhiên, tối đa 08 chữ số.
(6) Ngày lập hóa đơn: Ghi thời điểm lập hóa đơn tương ứng với từng loại hàng hóa, dịch vụ theo quy định.
(7) Loại hóa đơn điện tử: Xác định và ghi đúng một trong các loại sau:
- Hóa đơn điện tử có mã của cơ quan thuế;
- Hóa đơn điện tử khởi tạo từ máy tính tiền có mã của cơ quan thuế;
- Hóa đơn điện tử khởi tạo từ máy tính tiền không có mã của cơ quan thuế;
- Hóa đơn điện tử không có mã của cơ quan thuế.
(8) Thông báo/Giải trình:
- Trường hợp người bán phát hiện sai sót, thực hiện thông báo;
- Trường hợp cơ quan thuế có thông báo, người nộp thuế thực hiện giải trình theo yêu cầu.
(9) Lý do/Thông báo của CQT: Ghi cụ thể, rõ ràng lý do sai sót, ví dụ: sai tên, sai địa chỉ, sai số tiền bằng chữ.
2. Khi nào phải gửi Mẫu 04/SS-HĐĐT thông báo hóa đơn sai sót lên Cơ quan Thuế?
Tại Điểm a, Khoản 1, Điều 10, Thông tư số 91/2026/TT-BTC quy định:
Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện từ đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
a) Trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiển thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư này;
Như vậy, nếu hóa đơn điện tử đã lập chỉ sai các thông tin như tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế và hàng hóa, dịch vụ thì:
- Người bán có trách nhiệm thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn
- Đồng thời, người bán gửi thông báo hóa đơn điện tử đã lập sai đến cơ quan thuế theo Mẫu số 04/SS-HĐĐT tại phụ lục III ban hành kèm Thông tư 91/2026/TT-BTC.
Ví dụ, Công ty xuất hóa đơn cho khách, đúng mã số thuế, đúng số tiền, đúng thuế suất, đúng hàng hóa nhưng sai địa chỉ công ty người mua. Trường hợp này không cần lập hóa đơn thay thế/điều chỉnh, chỉ cần thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT cho cơ quan thuế.
3. Cách kiểm tra mẫu 04/SS-HĐĐ đã lập và gửi cho CQT hay chưa?
Dưới đây là hướng dẫn chi tiết về cách kiểm tra tình trạng hóa đơn đã nộp thông báo sai sót theo Mẫu 04/SS-HĐĐT cho cơ quan thuế, giúp bạn xác định liệu hóa đơn có bị hủy, thay thế, hoặc điều chỉnh thành công hay chưa.
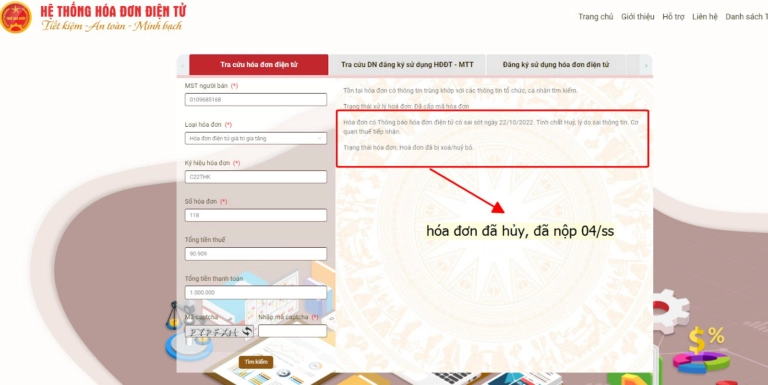
Bước 1: Truy cập website: https://hoadondientu.gdt.gov.vn
Bước 2: Nhập mã số thuế, loại hóa đơn, kỳ hiệu hóa đơn, số hóa đơn, tổng tiền thanh toán và mã captcha => Nhấn [Tìm kiếm].
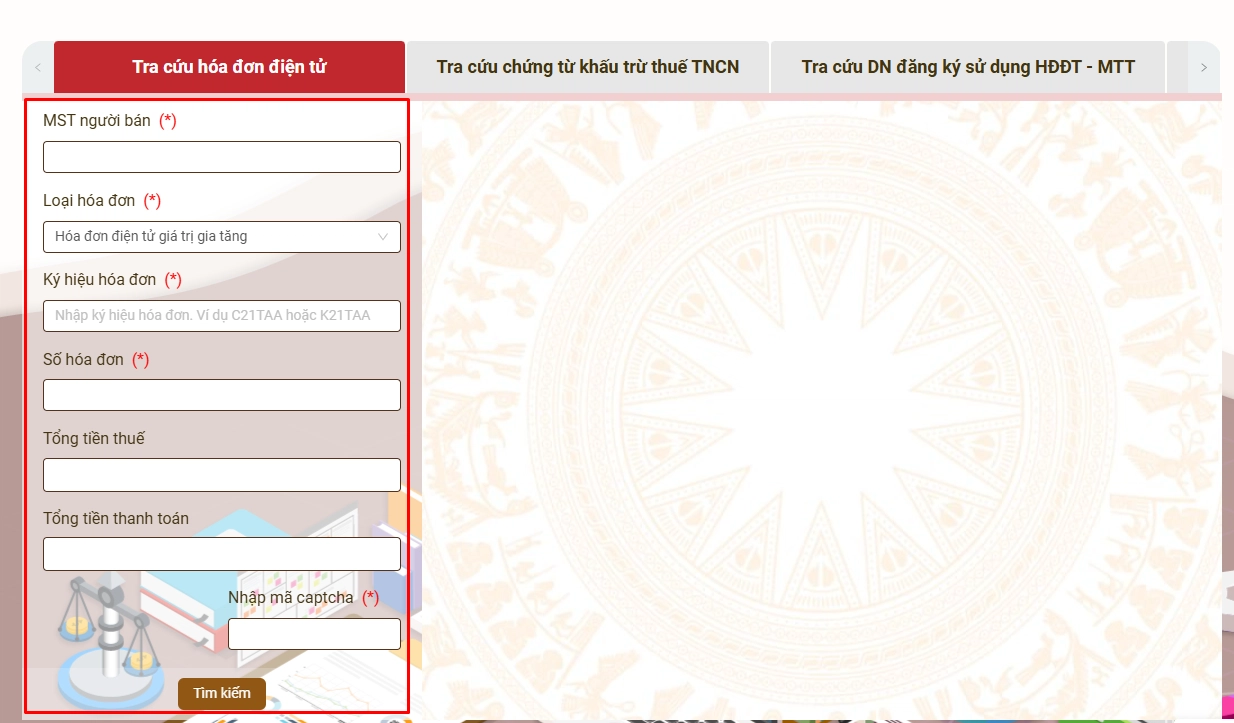
Bước 3: Kiểm tra kết quả thông tin về hóa đơn đã tra cứu.
- Khi kết quả thông tin về hóa đơn hợp lệ, màn hình sẽ hiển thị thông tin về trạng thái xử lý hóa đơn hiện hành là “Đã cấp mã hóa đơn”.
- Trường hợp thông báo hiển thị là “Không tồn tại hóa đơn có thông tin trùng khớp với các thông tin tờ chức, cá nhân tìm kiếm”, tức là hóa đơn không tồn tại.
- Trường hợp thông báo hiển thị là “Hóa đơn có Thông báo hóa đơn điện tử có sai sót ngày … Tình trạng … Cơ quan thuế tiếp nhận”.
4. Mức phạt chậm nộp Thông báo sai sót mẫu 04/SS-HĐĐT
Việc xử phạt đối với hành vi chậm gửi hoặc không gửi Thông báo hóa đơn điện tử có sai sót (Mẫu số 04/SS-HĐĐT) được thực hiện theo quy định của Nghị định số 125/2020/NĐ-CP về xử phạt vi phạm hành chính về thuế, hóa đơn, đã được sửa đổi, bổ sung bởi các văn bản pháp luật có hiệu lực hiện hành, trong đó có Nghị định số 291/2026/NĐ-CP.
Các mức xử phạt như sau:
| STT | Thời gian chậm gửi Mẫu 04/SS-HĐĐT | Hình thức xử phạt | Mức phạt |
| 1 | Từ 01 – 05 ngày và có tình tiết giảm nhẹ | Cảnh cáo | Không phạt tiền |
| 2 | Từ 01 – 10 ngày (không thuộc trường hợp cảnh cáo) | Phạt tiền | 1.000.000 – 3.000.000 đồng |
| 3 | Từ 11 – 20 ngày | Phạt tiền | 2.000.000 – 4.000.000 đồng |
| 4 | Từ 21 – 90 ngày | Phạt tiền | 4.000.000 – 8.000.000 đồng |
| 5 | Từ 91 ngày trở lên hoặc không gửi Thông báo theo quy định | Phạt tiền | 5.000.000 – 15.000.000 đồng |
Lưu ý:
- Mức xử phạt được áp dụng đối với hành vi chậm lập, chậm gửi hoặc không gửi thông báo hóa đơn điện tử có sai sót theo Điều 29 Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP)
- Ngoài việc bị xử phạt vi phạm hành chính, tổ chức, cá nhân vi phạm còn phải lập và gửi Mẫu số 04/SS-HĐĐT đến cơ quan thuế theo đúng quy định nếu chưa thực hiện.
5. Thời gian gửi Mẫu 04/SS-HĐĐT?
Theo Nghị định 254/2026/NĐ-CP, thời hạn gửi Mẫu số 04/SS-HĐĐT được xác định theo từng trường hợp cụ thể như sau:
Trường hợp 1: Người bán tự phát hiện hóa đơn điện tử có sai sót
Đối với các trường hợp phải thông báo với cơ quan thuế bằng Mẫu số 04/SS-HĐĐT, người bán phải gửi thông báo chậm nhất vào ngày cuối cùng của kỳ kê khai thuế giá trị gia tăng phát sinh hóa đơn điện tử được xử lý sai sót.
Trường hợp 2: Thực hiện theo thông báo của cơ quan thuế
Trường hợp cơ quan thuế phát hiện hóa đơn điện tử có sai sót thông qua công tác kiểm tra, đối chiếu dữ liệu và gửi Thông báo rà soát hóa đơn điện tử theo Mẫu số 01/TB-RSĐT, người bán có trách nhiệm kiểm tra hóa đơn, lập Mẫu số 04/SS-HĐĐT (nếu thuộc trường hợp phải thông báo) và gửi cho cơ quan thuế trong thời hạn ghi trên Thông báo số 01/TB-RSĐT.
6. Quy trình nhận phản hồi của CQT về thông báo hóa đơn điện tử có sai sót
Quy trình nhận phản hồi của cơ quan thuế (CQT) về thông báo hóa đơn điện tử có sai sót được thực hiện theo các bước sau:
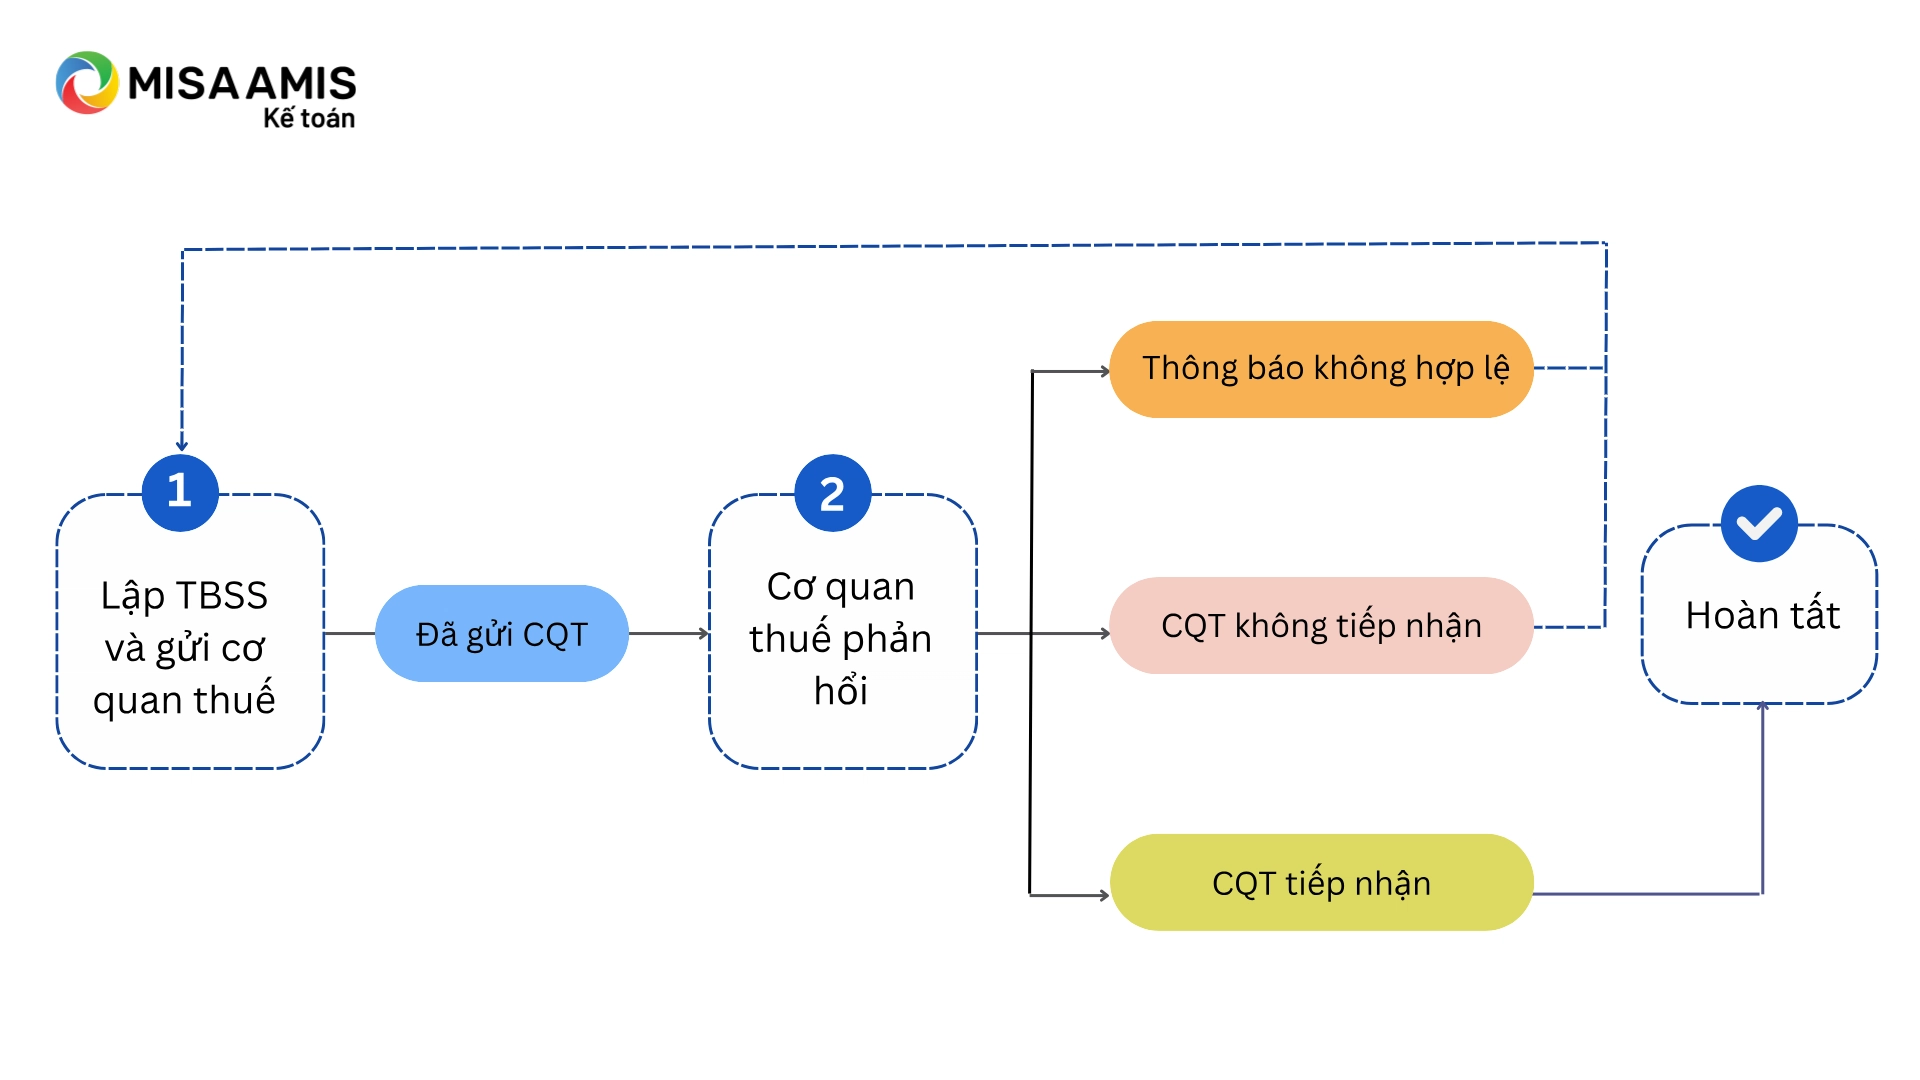
Bước 1: Lập và gửi Thông báo sai sót (TBSS) tới cơ quan thuế
Người bán lập TBSS và gửi tới cơ quan thuế về hóa đơn điện tử có sai sót.
Bước 2: Cơ quan thuế phản hồi
- Cơ quan thuế sẽ xử lý và phản hồi lại trong thời hạn 01 ngày làm việc về việc tiếp nhận và kết quả xử lý theo Mẫu số 01/TB-HĐSS. Doanh nghiệp có thể nhận phản hồi qua các phương thức sau:
- Email: Doanh nghiệp nhận thông báo qua email từ cơ quan thuế.
- Tra cứu trên trang web: Truy cập vào trang https://hoadondientu.gdt.gov.vn để tra cứu thông tin.
- Phần mềm Hóa đơn điện tử (HĐĐT): Doanh nghiệp có thể tra cứu và nhận kết quả trên phần mềm HĐĐT có tích hợp dữ liệu đồng bộ từ cơ quan thuế.
Bước 3: Hoàn tất
Nếu cơ quan thuế tiếp nhận thành công và không có phản hồi nào khác, quy trình sẽ được hoàn tất, và hóa đơn điện tử có sai sót sẽ được điều chỉnh hoặc thay thế tùy theo yêu cầu của cơ quan thuế.
Kết luận
Việc sử dụng Mẫu 04/SS-HĐĐT để thông báo sai sót hóa đơn điện tử là yêu cầu bắt buộc giúp doanh nghiệp duy trì tính hợp pháp trong hoạt động kinh doanh. Để hỗ trợ việc quản lý và xử lý hóa đơn, các doanh nghiệp có thể sử dụng phần mềm kế toán online MISA AMIS Kế toán giúp tự động hóa các quy trình và giảm thiểu sai sót. Các tính năng nổi bật của phần mềm bao gồm:
- Tự động hóa kê khai thuế: Tiết kiệm thời gian và nâng cao độ chính xác.
- Trợ lý AVA: Hỗ trợ giải đáp các thắc mắc và hướng dẫn sử dụng phần mềm một cách dễ dàng.
- Quản lý tài chính kế toán toàn diện: Giúp doanh nghiệp theo dõi chi tiết các khoản thu chi, báo cáo thuế, và tình hình tài chính.
- Tính năng báo cáo thuế tự động: Giúp doanh nghiệp tạo các báo cáo thuế theo yêu cầu của cơ quan thuế một cách nhanh chóng và chính xác.
- Hỗ trợ xử lý hóa đơn điện tử: Tích hợp các công cụ giúp kiểm tra, điều chỉnh và quản lý hóa đơn điện tử thuận tiện và hiệu quả.
Hãy thử ngay phần mềm kế toán online MISA AMIS để trải nghiệm những lợi ích vượt trội trong việc quản lý thuế và tài chính cho doanh nghiệp!

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.