Cách ghi Mẫu 01/GTGT quý 3/2026 như thế nào để kê khai đúng quy định và hạn chế sai sót? Theo Thông tư 89/2026/TT-BTC, mẫu tờ khai thuế GTGT có một số thay đổi về chỉ tiêu, công thức tính và cách kê khai. Bài viết dưới đây sẽ hướng dẫn chi tiết cách ghi các chỉ tiêu trên Mẫu 01/GTGT, cập nhật mã thủ tục hành chính và thời hạn nộp hồ sơ khai thuế GTGT quý III/2026 để kế toán dễ dàng tra cứu và thực hiện.
Thời hạn nộp hồ sơ khai thuế GTGT Quý III/2026
Căn cứ khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP, đối với loại thuế khai theo quý, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo quý phát sinh nghĩa vụ thuế.
Đồng thời, theo khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP, trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế trùng với ngày nghỉ theo quy định thì thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Như vậy, thời hạn nộp hồ sơ khai thuế GTGT quý III/2026 chậm nhất là ngày 02/11/2026 (thứ Hai). Ngày 31/10/2026 rơi vào thứ Bảy nên thời hạn nộp hồ sơ được chuyển sang ngày làm việc tiếp theo.
Lưu ý: Theo khoản 1 Điều 11 Thông tư 89/2026/TT-BTC, việc nộp hồ sơ thuế điện tử được thực hiện 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. Tuy nhiên, người nộp thuế vẫn cần bảo đảm hồ sơ được gửi đúng thời hạn theo quy định, tránh để sát hạn mới thực hiện dẫn đến phát sinh sự cố kỹ thuật.
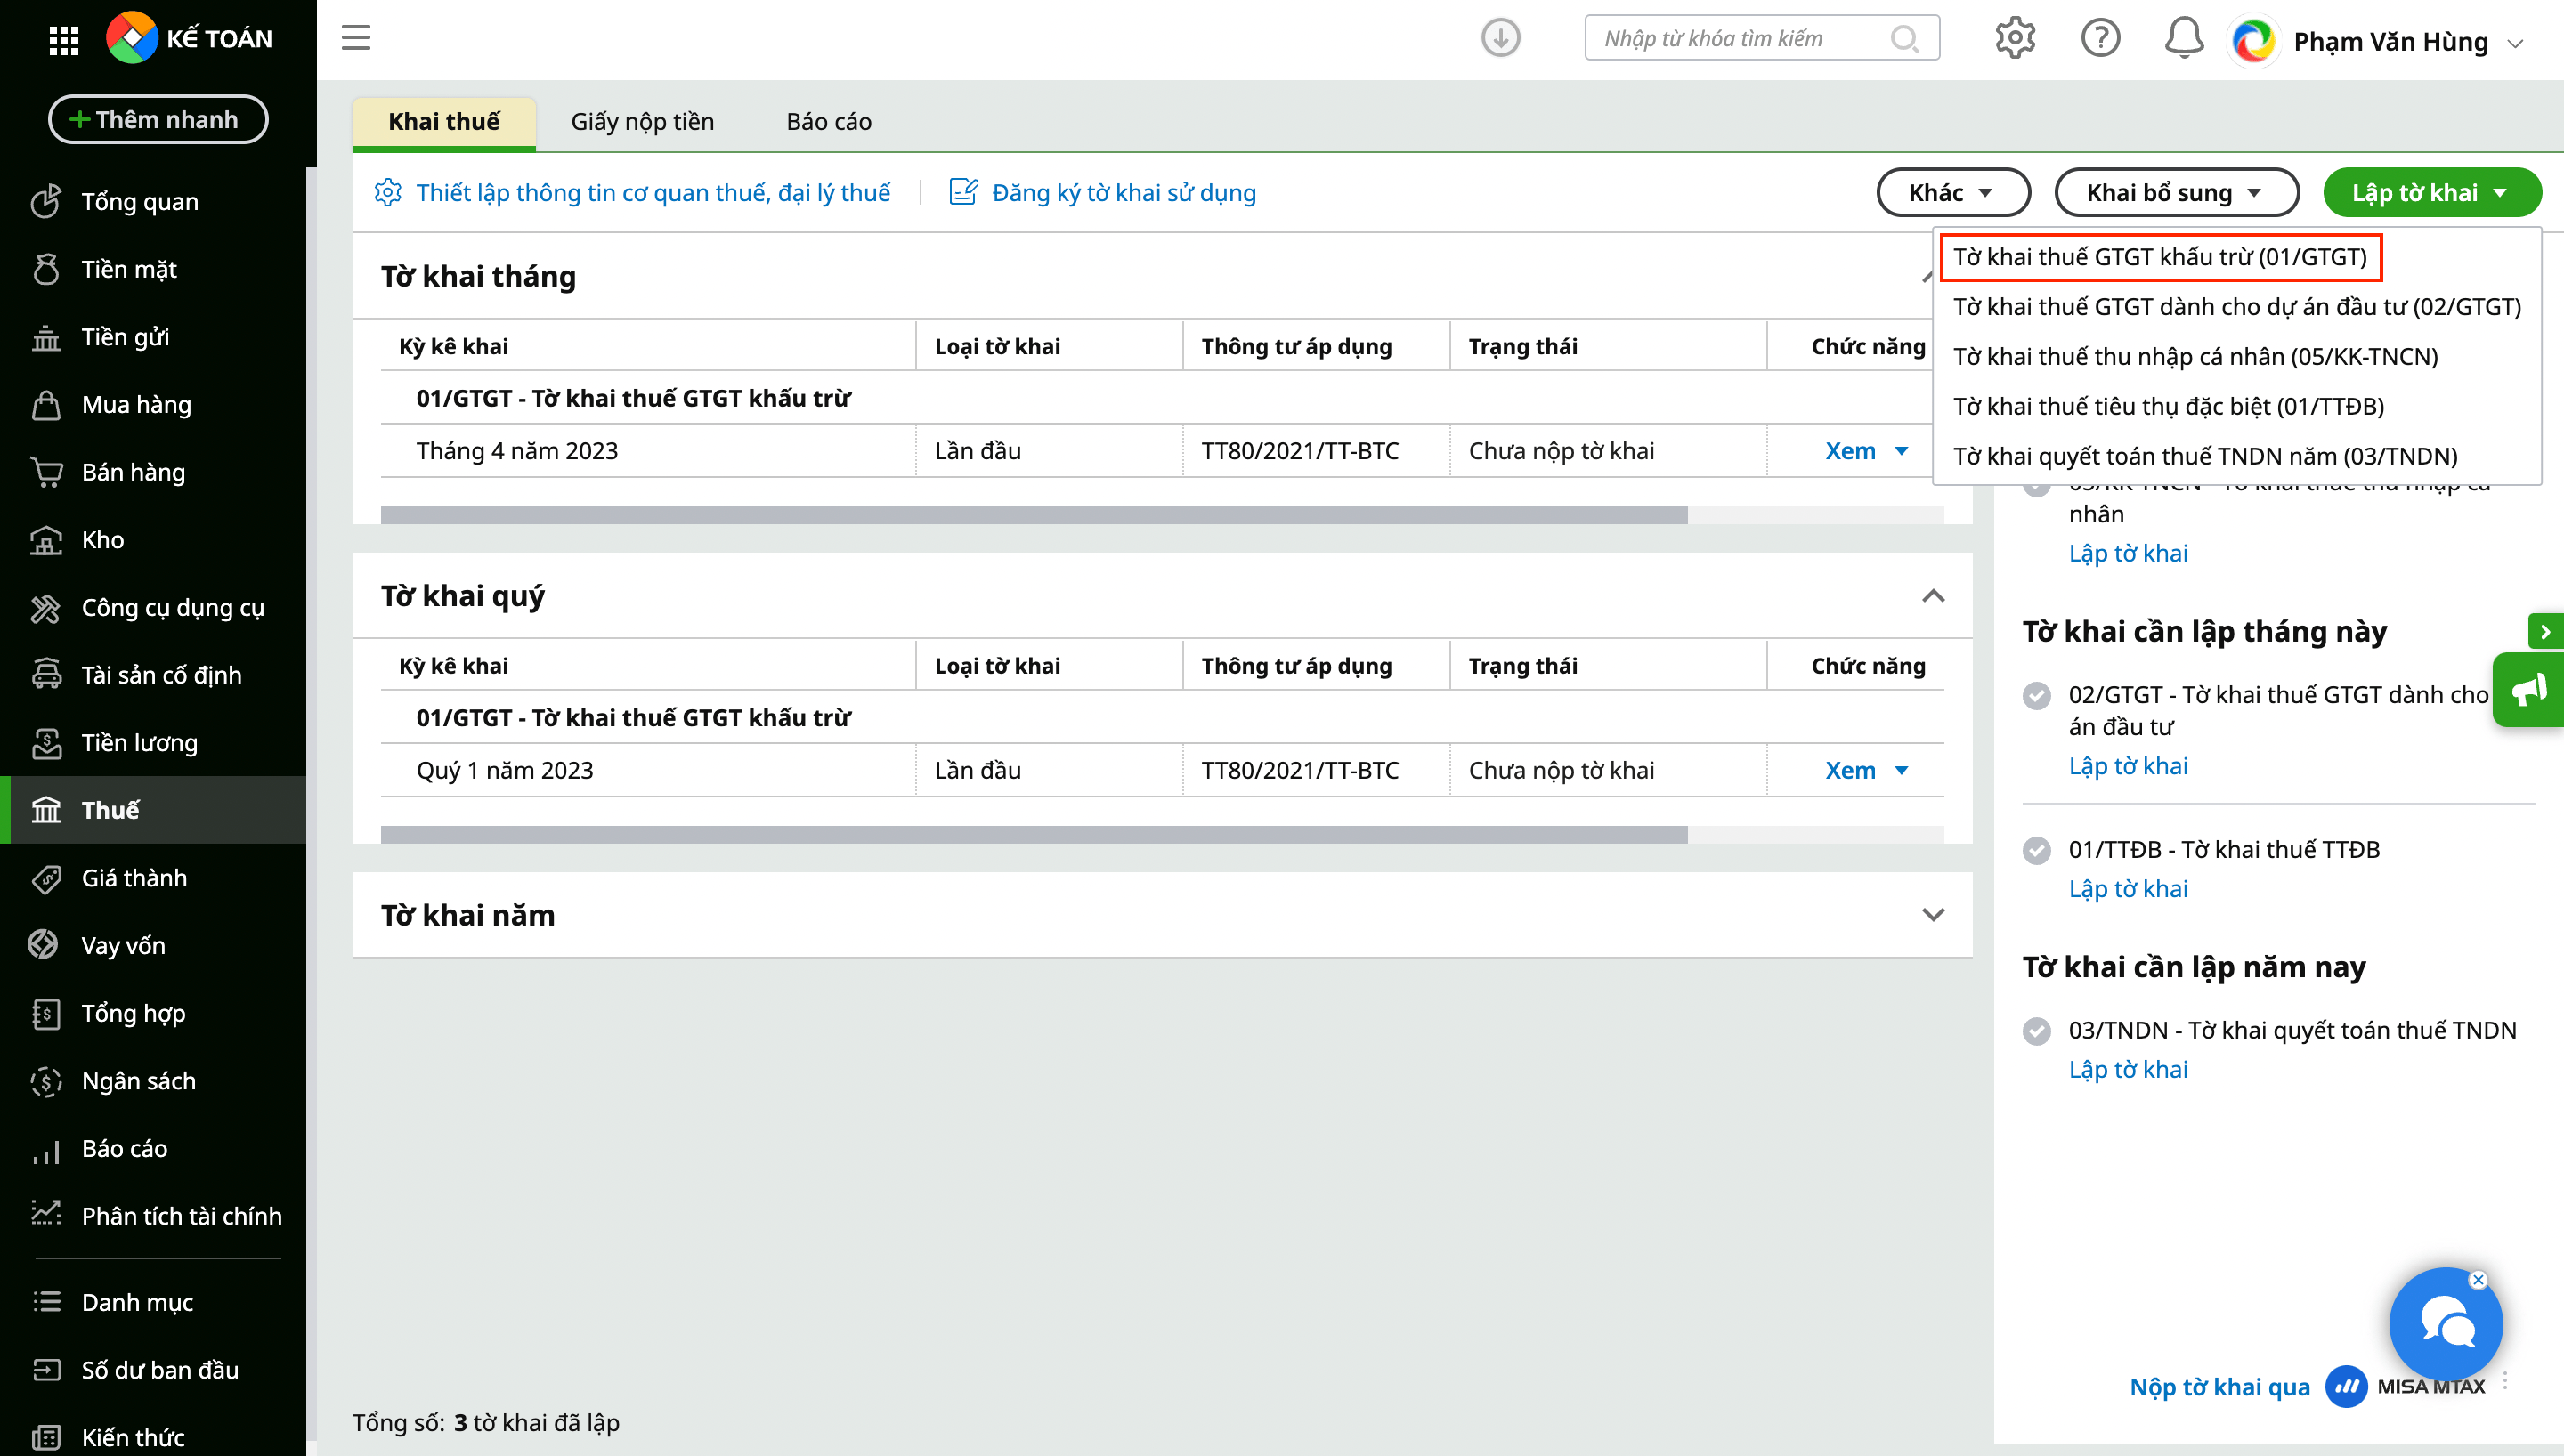
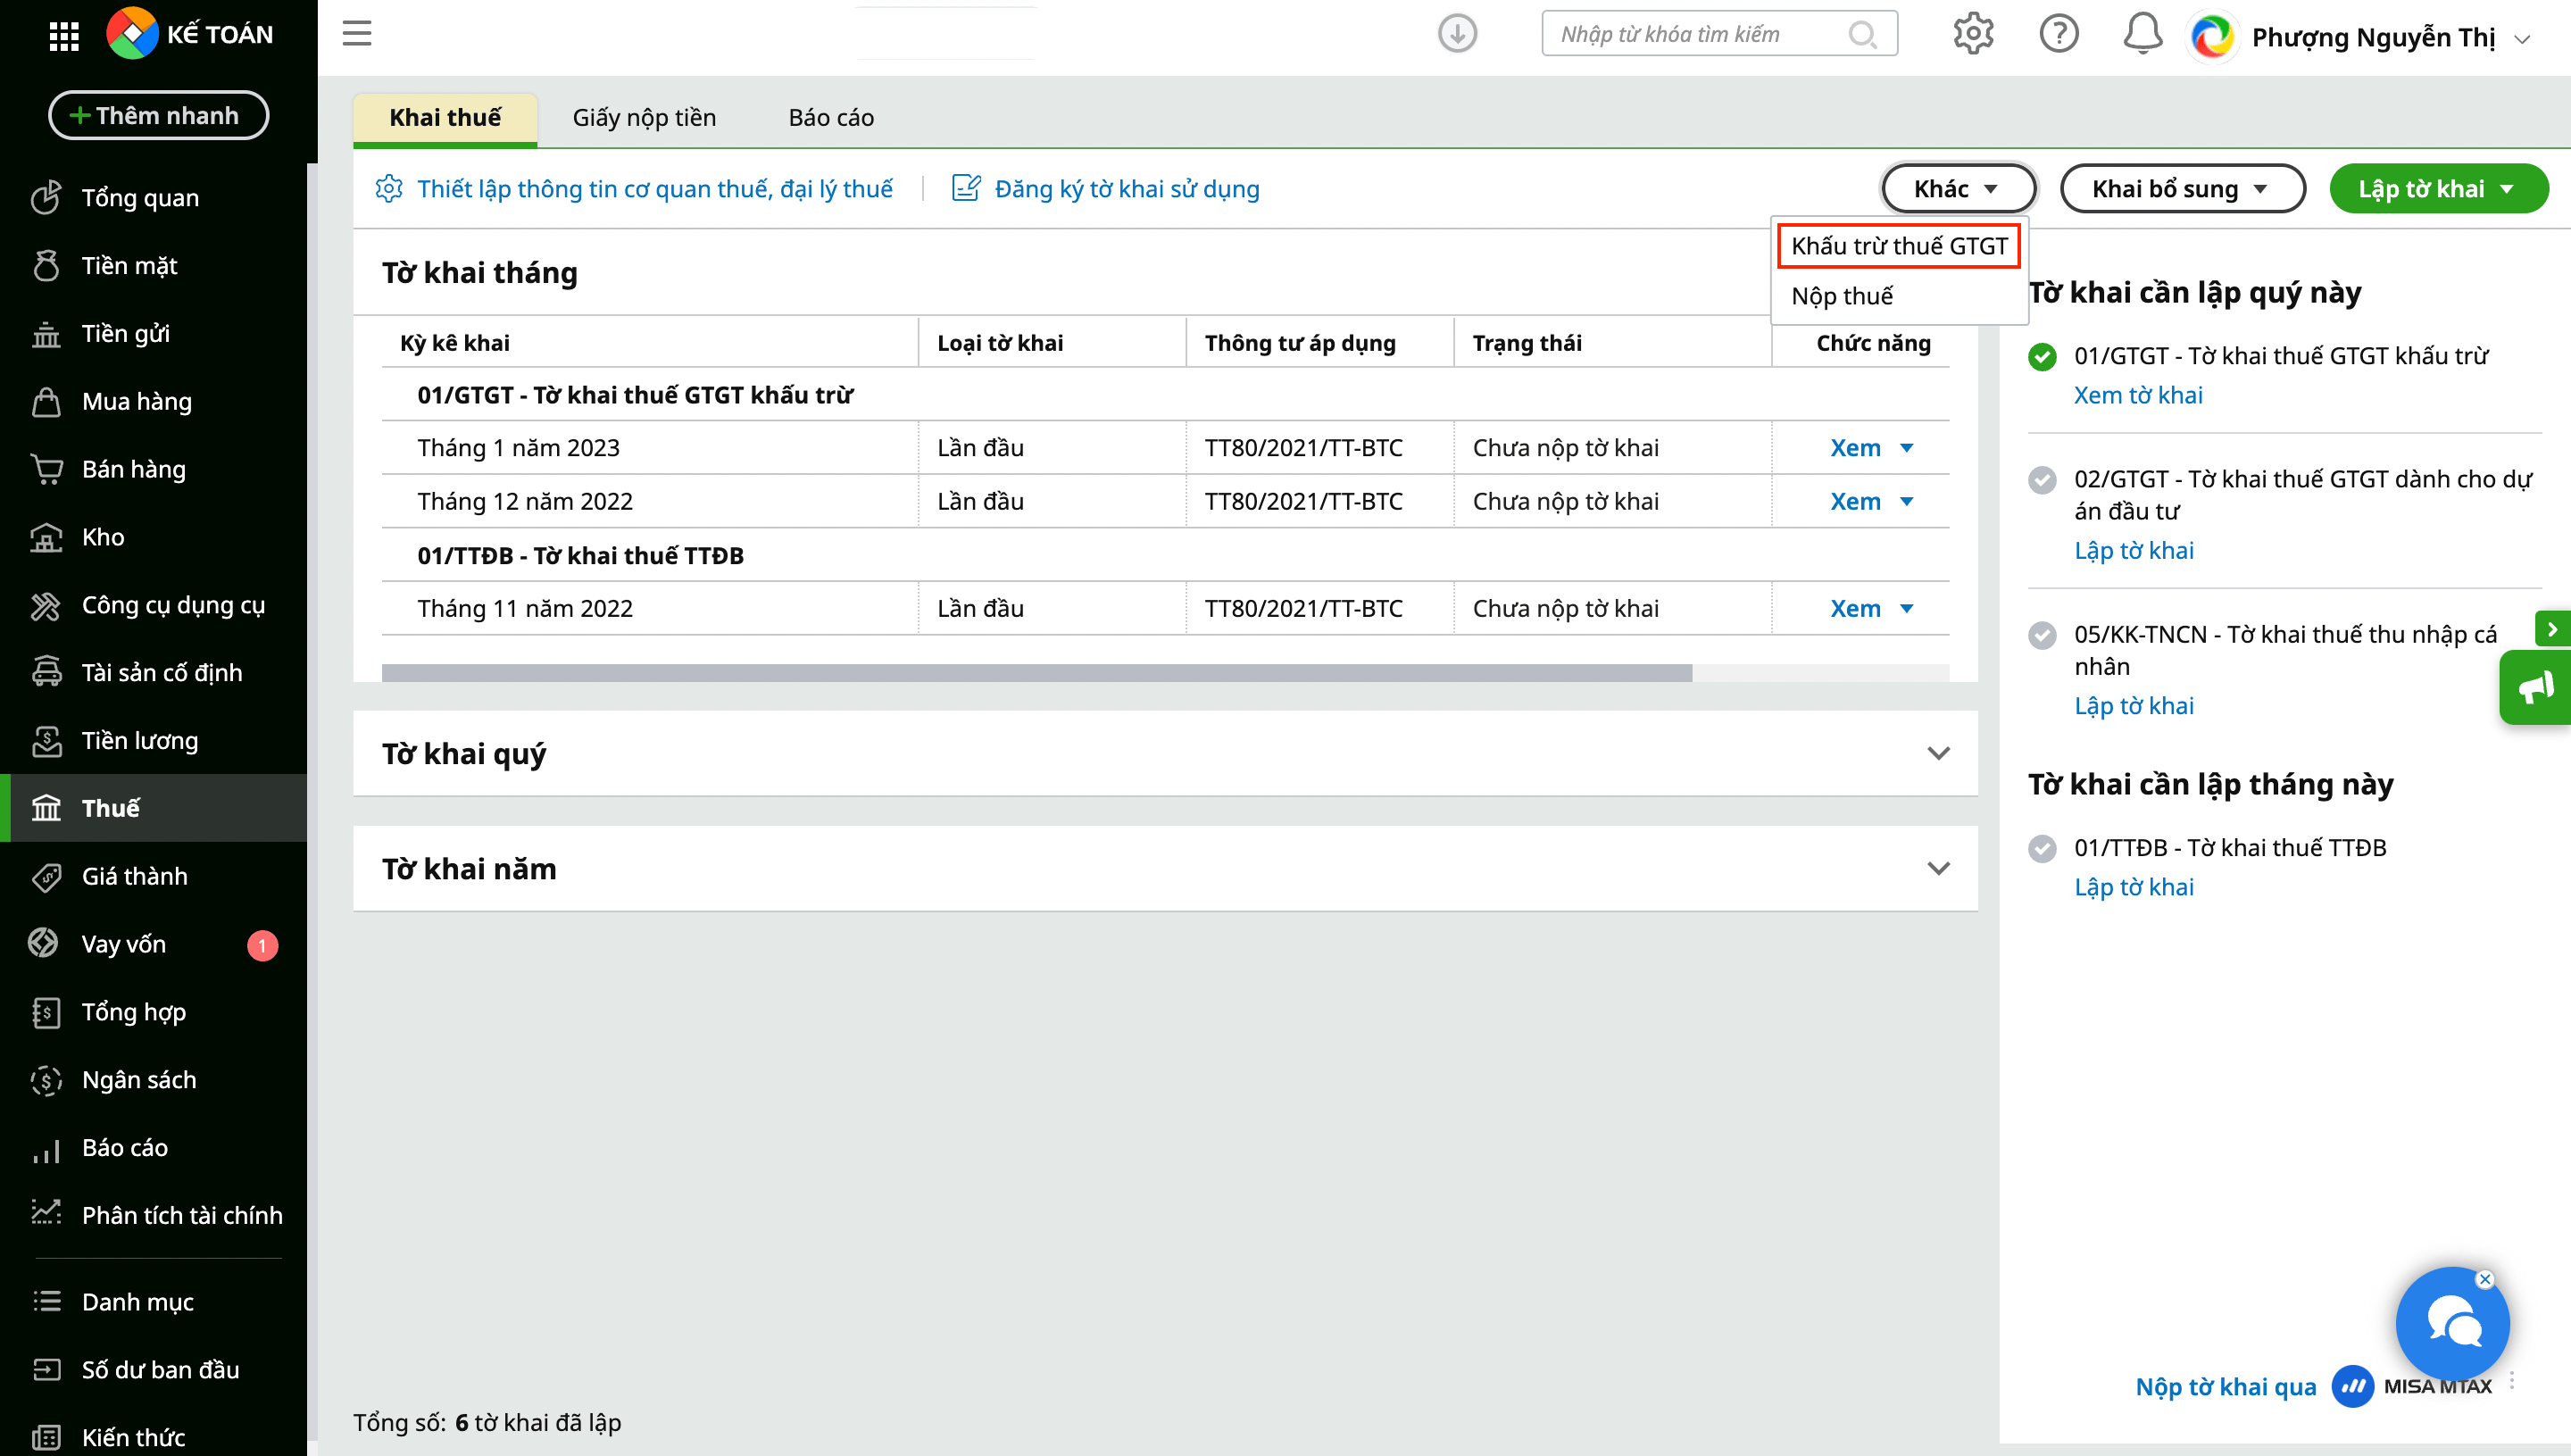
Phần mềm kế toán online MISA AMIS hiện đã đáp ứng mẫu tờ khai mới nhất cũng như các tờ khai khác theo TT89. Đồng thời, phần mềm còn có tính năng Tự động lập tờ khai: tự động lập Tờ khai thuế GTGT theo kỳ; Tờ khai thuế TNDN tạm tính, Tờ khai quyết toán thuế TNDN… và các phụ lục kèm theo cũng như báo cáo thuế có mã vạch, và nhiều tính năng tiện ích khác.
Mẫu 01/GTGT Quý 3/2026 có những thay đổi gì?
Căn cứ khoản 1 Điều 100 Thông tư 89/2026/TT-BTC, kể từ kỳ tính thuế tháng 7/2026 và kỳ tính thuế quý III/2026 trở đi, việc kê khai thuế GTGT được thực hiện theo mẫu tờ khai ban hành kèm theo Thông tư này.
Theo đó, mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC áp dụng đối với người nộp thuế tính thuế GTGT theo phương pháp khấu trừ có hoạt động sản xuất, kinh doanh. Theo Công văn 5746/CT-CS năm 2026 giới thiệu các điểm mới của Thông tư 89/2026/TT-BTC, mẫu tờ khai có một số thay đổi đáng chú ý như sau:
Sửa đổi tên một số chỉ tiêu trên tờ khai
Mẫu 01/GTGT mới sửa đổi tên các chỉ tiêu [06], [08], [11a], [23a], [24a] và [32a]. Kế toán cần đối chiếu nội dung và hướng dẫn kê khai của từng chỉ tiêu trên mẫu mới để bảo đảm việc kê khai phù hợp với quy định hiện hành.
Bỏ chỉ tiêu [11b]
So với mẫu 01/GTGT ban hành kèm theo Thông tư 80/2021/TT-BTC, mẫu tờ khai mới đã bỏ chỉ tiêu [11b]. Vì vậy, khi lập tờ khai thuế GTGT quý III/2026, người nộp thuế cần sử dụng đúng biểu mẫu mới, tránh tiếp tục áp dụng cấu trúc của mẫu cũ.
3.3. Bổ sung chỉ tiêu [32b] về hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT
Mẫu 01/GTGT mới bổ sung chỉ tiêu [32b] với tên gọi “Hàng hóa, dịch vụ bán ra không tính vào giá tính thuế giá trị gia tăng”.
Chỉ tiêu này dùng để kê khai giá trị hàng hóa, dịch vụ thuộc trường hợp không tính vào giá tính thuế GTGT theo quy định của pháp luật về thuế GTGT, trừ các trường hợp sau:
- Trường hợp không phải sử dụng hóa đơn điện tử theo khoản 8 Điều 7 Nghị định 254/2026/NĐ-CP
- Trường hợp phải lập hóa đơn điện tử nhưng trên hóa đơn GTGT đã ghi riêng giá trị hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT.
Khi kê khai chỉ tiêu [32b], kế toán cần xác định đúng bản chất giao dịch và đối chiếu nội dung hóa đơn để tránh kê khai trùng giá trị hàng hóa, dịch vụ.
Bổ sung chỉ tiêu [34a] về hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT
Chỉ tiêu [34a] được bổ sung với tên gọi “Hàng hóa, dịch vụ bán ra không thuộc phạm vi điều chỉnh của pháp luật thuế giá trị gia tăng”.
Chỉ tiêu này dùng để kê khai doanh thu của hàng hóa, dịch vụ theo khoản 2 Điều 40 Nghị định 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ và các văn bản sửa đổi, bổ sung có liên quan.
Kế toán cần phân biệt hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT với hàng hóa, dịch vụ không chịu thuế GTGT hoặc thuộc trường hợp không tính vào giá tính thuế GTGT để xác định đúng chỉ tiêu kê khai.
Thay đổi công thức tính tại chỉ tiêu [27] và [34]
Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC điều chỉnh công thức tính tại chỉ tiêu [27] và [34] so với mẫu ban hành kèm theo Thông tư 80/2021/TT-BTC.
Cụ thể, công thức xác định các chỉ tiêu được thay đổi như sau:
| Chỉ tiêu | Theo Thông tư 80/2021/TT-BTC | Theo Thông tư 89/2026/TT-BTC |
|---|---|---|
| [27] | [29] + [30] + [32] + [32a] | [29] + [30] + [32] + [32a] − [32b] |
| [34] | [26] + [27] | [26] + [27] + [34a] |
Trong đó:
- Chỉ tiêu [27]: Phản ánh giá trị hàng hóa, dịch vụ bán ra chịu thuế GTGT. Công thức mới bổ sung việc trừ chỉ tiêu [32b] để xác định giá trị theo hướng dẫn của mẫu tờ khai.
- Chỉ tiêu [34]: Phản ánh tổng giá trị hàng hóa, dịch vụ bán ra. Công thức mới bổ sung chỉ tiêu [34a] để tổng hợp thêm doanh thu thuộc phạm vi kê khai tương ứng.
Sửa đổi phần ghi chú và cách kê khai các chỉ tiêu [37], [38], [39a]
Ngoài những thay đổi trên, mẫu 01/GTGT mới còn sửa đổi phần ghi chú liên quan đến tên gọi “Hoạt động khai thác dầu khí”, đồng thời điều chỉnh hướng dẫn kê khai tại các chỉ tiêu [37], [38] và [39a].
Khi lập tờ khai, người nộp thuế cần lưu ý:
- Chỉ tiêu [37] và [38]: Đối chiếu hướng dẫn mới về cách kê khai các khoản điều chỉnh tăng, giảm thuế GTGT đầu vào được khấu trừ; xác định đúng nghiệp vụ và kỳ kê khai tương ứng.
- Chỉ tiêu [39a]: Thực hiện kê khai theo hướng dẫn mới đối với số thuế GTGT còn được khấu trừ chuyển tiếp trong trường hợp áp dụng.
Hướng dẫn cách ghi Mẫu 01/GTGT tờ khai thuế GTGT quý III/2026 theo Thông tư 89/2026/TT-BTC
| Chỉ tiêu | Hướng dẫn kê khai |
| [01a] | Người nộp thuế lựa chọn một trong các hoạt động sau:
– Hoạt động sản xuất kinh doanh thông thường. – Hoạt động xổ số kiến thiết, xổ số điện toán. – Hoạt động khai thác dầu khí. – Dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng khác địa bàn tỉnh nơi đóng trụ sở chính. – Nhà máy sản xuất điện khác địa bàn tỉnh nơi đóng trụ sở chính. |
| [09], [10], [11] | Khai thông tin của đơn vị phụ thuộc, địa điểm kinh doanh đóng tại địa phương khác tỉnh nơi đóng trụ sở chính. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều xã/phường/đặc khu do Thuế tỉnh/thành phố quản lý thì chọn 1 đơn vị đại diện để kê khai vào chỉ tiêu này. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều xã/phường/đặc khu do Thuế cơ sở quản lý thì chọn 1 đơn vị đại diện cho xã/phường/đặc khu do Thuế cơ sở quản lý để kê khai vào chỉ tiêu này. |
| [32b] | Khai giá trị hàng hóa, dịch vụ thuộc trường hợp không tính vào giá tính thuế giá trị gia tăng theo quy định của pháp luật thuế giá trị gia tăng. |
| [37] và [38] | Trường hợp hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên: Cơ sở kinh doanh kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [37] kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng (không phải khai bổ sung hồ sơ khai thuế). Trường hợp sau khi điều chỉnh, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh được kê khai, khấu trừ số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [38] kỳ tính thuế có chứng từ thanh toán không dùng tiền mặt.
Trường hợp phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót: Người nộp thuế thực hiện khai vào chỉ tiêu [37] hoặc [38] tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển kỳ sau (không phải khai bổ sung hồ sơ khai thuế). Trường hợp nhận được hóa đơn điều chỉnh, hóa đơn thay thế: Người mua nhận được hóa đơn điều chỉnh, hóa đơn thay thế thuộc các trường hợp theo quy định tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính thì kê khai vào chỉ tiêu [37] hoặc [38] của kỳ tính thuế nhận được hóa đơn điều chỉnh, hóa đơn thay thế (không phải khai bổ sung hồ sơ khai thuế). Trường hợp chuyển đổi phương pháp tính thuế: Người nộp thuế chuyển từ phương pháp khấu trừ thuế sang phương pháp trực tiếp trên doanh thu thì kê khai điều chỉnh giảm số thuế giá trị gia tăng chưa được khấu trừ hết vào chỉ tiêu [37] tại kỳ tính thuế cuối cùng trước khi chuyển đổi phương pháp tính thuế (không phải khai bổ sung hồ sơ khai thuế). Các trường hợp khác: Thực hiện theo quy định tại Điều 12 Nghị định 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ và Phụ lục II Thông tư 89/2026/TT-BTC. |
| [39a] | Khai số thuế giá trị gia tăng còn được khấu trừ chưa đề nghị hoàn của dự án đầu tư chuyển cho người nộp thuế là chủ đầu tư hoặc người nộp thuế khác do chủ đầu tư giao quản lý hoạt động kinh doanh tiếp tục khấu trừ (là số thuế giá trị gia tăng còn được khấu trừ, không đủ điều kiện hoàn, không hoàn mà người nộp thuế đã kê khai riêng tờ khai thuế dự án đầu tư) khi dự án đầu tư đi vào hoạt động; hoặc số thuế giá trị gia tăng còn được khấu trừ của hoạt động sản xuất kinh doanh của đơn vị phụ thuộc khi chấm dứt hoạt động; hoặc số thuế giá trị gia tăng còn được khấu trừ của hoạt động sản xuất kinh doanh của người nộp thuế bị chia, tách, sáp nhập, hợp nhất. |
| [40b] | Khai tổng số thuế giá trị gia tăng đã khai tại chỉ tiêu [28a] và [28b] của Tờ khai thuế mẫu số 02/GTGT. |
Mã thủ tục hành chính nộp tờ khai thuế GTGT quý III/2026
Căn cứ Quyết định 1934/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính được thay thế trong lĩnh vực quản lý thuế thuộc phạm vi quản lý của Bộ Tài chính, mã thủ tục hành chính nộp tờ khai thuế GTGT quý III/2026 được xác định theo phương pháp tính thuế và loại hình hoạt động của người nộp thuế.
| Mã thủ tục hành chính | Trường hợp áp dụng |
| 1.007016 | Khai thuế GTGT đối với phương pháp trực tiếp trên giá trị gia tăng. |
| 1.007022 | Khai thuế GTGT đối với phương pháp trực tiếp trên doanh thu. |
| 1.007014 | Khai thuế GTGT theo phương pháp khấu trừ đối với hoạt động sản xuất, kinh doanh. |
| 1.008324 | Khai thuế GTGT theo phương pháp khấu trừ đối với dự án đầu tư thuộc diện được hoàn thuế. |
| 1.008333 | Khai thuế đối với nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế GTGT theo phương pháp tính trực tiếp trên GTGT. |
Kết luận
Việc nắm rõ cách ghi Mẫu 01/GTGT quý 3/2026 giúp kế toán xác định đúng các chỉ tiêu, kê khai số liệu phù hợp và hạn chế sai sót khi nộp hồ sơ thuế. Để giảm thời gian tổng hợp dữ liệu, hạn chế nhập liệu thủ công và hỗ trợ lập tờ khai thuế GTGT theo kỳ, doanh nghiệp có thể tham khảo MISA AMIS Kế toán với tính năng tự động lập tờ khai thuế và các phụ lục liên quan. Đăng ký dùng thử miễn phí để trải nghiệm giải pháp hỗ trợ công tác kê khai thuế nhanh chóng và thuận tiện hơn.
Bên cạnh việc kê khai thủ công trên phần mềm hỗ trợ kê khai (HTKK), doanh nghiệp có thể cân nhắc sử dụng phần mềm kế toán online MISA AMIS để tối ưu quy trình lập và nộp tờ khai thuế GTGT. Một số tính năng hỗ trợ nổi bật gồm:
- Tự động tổng hợp dữ liệu kế toán và hóa đơn đầu vào, đầu ra:
- Kết nối dữ liệu từ chứng từ kế toán, hóa đơn điện tử giúp giảm thời gian nhập liệu thủ công khi lập tờ khai thuế GTGT.
- Hạn chế sai sót do nhập liệu nhiều lần hoặc chênh lệch giữa sổ kế toán và hồ sơ khai thuế.
- Hỗ trợ lập tờ khai thuế GTGT nhanh chóng:
- Tự động lấy số liệu liên quan đến doanh thu, thuế GTGT đầu ra, thuế GTGT đầu vào được khấu trừ để hỗ trợ lập tờ khai.
- Giúp kế toán dễ dàng kiểm tra, đối chiếu số liệu trước khi gửi cơ quan thuế.
- Kết nối với hệ thống thuế điện tử:
- Hỗ trợ ký số và nộp tờ khai thuế trực tuyến ngay trên phần mềm.
- Theo dõi trạng thái xử lý hồ sơ, giúp kế toán kiểm soát tình trạng nộp thuế.
- Quản lý tập trung dữ liệu kế toán trên nền tảng online:
- Cho phép doanh nghiệp và kế toán truy cập, kiểm tra dữ liệu mọi lúc, mọi nơi.
- Hỗ trợ phối hợp làm việc giữa kế toán nội bộ, kế toán dịch vụ và nhà quản lý.
- Cảnh báo và kiểm soát sai lệch dữ liệu:
- Hỗ trợ phát hiện các vấn đề liên quan đến chứng từ, hóa đơn hoặc số liệu chưa đầy đủ trước khi lập báo cáo thuế.
- Giúp doanh nghiệp chủ động rà soát và điều chỉnh trước kỳ kê khai.
Doanh nghiệp cần lưu ý thường xuyên cập nhật các quy định mới về kê khai thuế GTGT, chuẩn hóa quy trình kiểm tra chứng từ và lựa chọn công cụ quản lý phù hợp. Việc ứng dụng giải pháp kế toán online như MISA AMIS không chỉ giúp tiết kiệm thời gian kê khai mà còn nâng cao tính chính xác, minh bạch trong công tác quản lý tài chính – kế toán.
Đăng ký dùng thử miễn phí phần mềm ngay tại đây:

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.