Khi tiến hành lập báo cáo kết quả hoạt động kinh doanh (BCKQHĐKD), tùy vào chế độ kế toán mà doanh nghiệp sẽ sử dụng mẫu khác nhau. Dưới đây là mẫu báo cáo kết quả hoạt động kinh doanh theo thông tư 99/2025/TT-BTC (thay thế thông tư 200/2014/TT-BTC) và thông tư 133/2016/TT-BTC.
1. Mẫu báo cáo kết quả hoạt động kinh doanh theo thông tư 99
Theo Thông tư 99/2025/TT-BTC, Báo cáo kết quả hoạt động kinh doanh trong báo cáo tài chính năm của doanh nghiệp được trình bày theo Mẫu số B02-DN. Báo cáo này phản ánh tình hình và kết quả hoạt động kinh doanh của doanh nghiệp, bao gồm kết quả từ hoạt động kinh doanh chính, hoạt động tài chính và hoạt động khác trong kỳ.
Ngoài mẫu báo cáo năm, Thông tư 99/2025/TT-BTC còn có các mẫu báo cáo kết quả hoạt động kinh doanh giữa niên độ dạng đầy đủ và dạng tóm lược.
| Phân loại | Mẫu BCKQHĐKD thông tư 99/2025/TT-BTC |
| Báo cáo KQHĐKD năm | Mẫu số B 02 – DN |
| Báo cáo KQHĐKD giữa niên độ | Mẫu số B 02a – DN |
| Báo cáo KQHĐKD giữa niên độ dạng tóm lược | Mẫu số B 02b – DN |

Trong đó, Mẫu B02-DN theo Thông tư 99/2025/TT-BTC là mẫu thường được doanh nghiệp tìm kiếm nhiều nhất khi lập báo cáo tài chính năm.
*Lưu ý: Khi tải và sử dụng mẫu, doanh nghiệp cần kiểm tra đúng kỳ áp dụng, đối tượng áp dụng và căn cứ pháp lý tương ứng để tránh nhầm lẫn với mẫu cũ theo Thông tư 200/2014/TT-BTC.
2. Mẫu báo cáo kết quả hoạt động kinh doanh theo thông tư 200
Trước khi Thông tư 99/2025/TT-BTC được ban hành, nhiều doanh nghiệp áp dụng chế độ kế toán theo Thông tư 200/2014/TT-BTC khi lập báo cáo tài chính. Theo đó, Báo cáo kết quả hoạt động kinh doanh năm được trình bày theo Mẫu số B02-DN.
Tuy nhiên, từ kỳ báo cáo năm 2026, doanh nghiệp thuộc đối tượng áp dụng Thông tư 99 cần cập nhật biểu mẫu mới theo quy định tại Thông tư 99/2025/TT-BTC.
| Phân loại | Mẫu BCKQHĐKD thông tư 200/2014/TT-BTC | |
| Báo cáo KQHĐKD năm | Mẫu số B 02- DN File Excel | Mẫu số B 02 – DNFile Word |
| Báo cáo KQHĐKD giữa niên đầy đủ | Mẫu số B 02a – DN | |
| Báo cáo KQHĐKD giữa niên dạng tóm lược | Mẫu số B 02b – DN | |
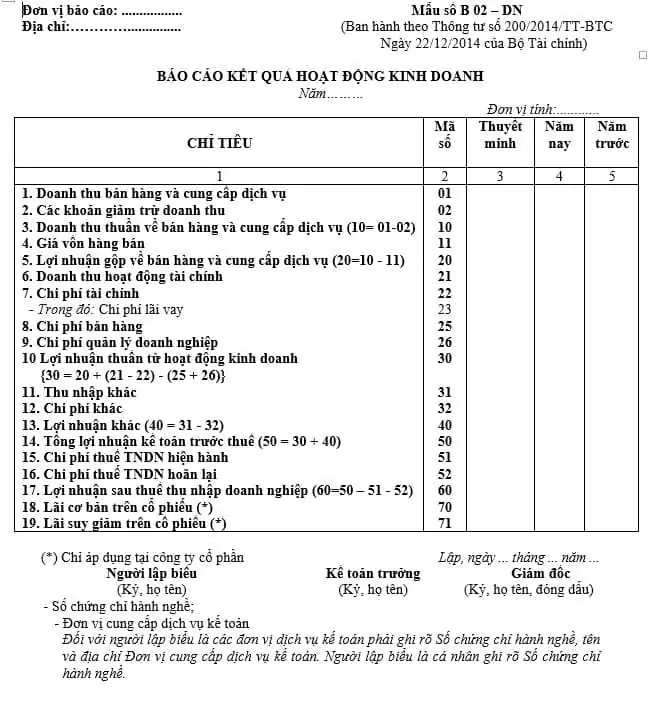
So sánh mẫu báo cáo kết quả hoạt động kinh doanh theo TT99 và TT200
| STT | Chỉ tiêu (TT 200/2014) | Chỉ tiêu (TT 99/2025) | Thay đổi cốt lõi |
| 1 | Không có | Lãi/lỗ của hoạt động bán, thanh lý bất động sản đầu tư (Mã 21) | Bổ sung chỉ tiêu mới, tách lợi nhuận/lỗ từ BĐSĐT ra khỏi Thu nhập/Chi phí khác. |
| 2 | Doanh thu hoạt động tài chính (Mã 21) | Doanh thu hoạt động tài chính (Mã 22) | Thay đổi mã số (21 thành 22). |
| 3 | Chi phí tài chính (Mã 22) | Chi phí tài chính (Mã 23) | Thay đổi mã số (22 thành 23). |
| 4 | Chi phí lãi vay (Mã 23) | Chi phí đi vay (Mã 24) | Đổi tên và Thay đổi mã số. |
| 5 | Lợi nhuận thuần từ hoạt động kinh doanh (Mã 30): {30 = 20 + (21 – 22) – (25 + 26)} | Lợi nhuận thuần từ hoạt động kinh doanh (Mã 30):{30 =20 +21 + 22 – (23 + 25 + 26)} | Công thức tính trong Thông tư 99 đã thay đổi do sự xuất hiện của Mã 21 mới. |
3. Mẫu báo cáo kết quả hoạt động kinh doanh theo thông tư 133
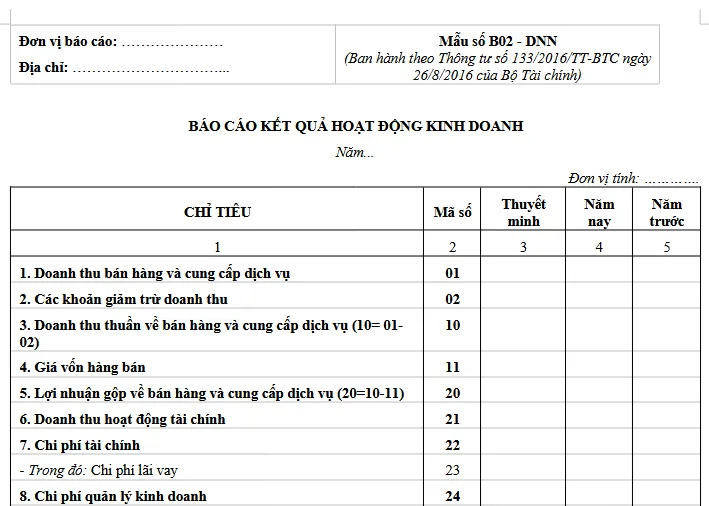
Đối với doanh nghiệp nhỏ và vừa áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC, mẫu báo cáo kết quả hoạt động kinh doanh được sử dụng tùy theo quy mô và giả định hoạt động liên tục của doanh nghiệp.
| Phân loại | Tải mẫu số B02-DN thông tư 133/2016/TT-BTC | |
| Doanh nghiệp vừa và nhỏ hoạt động liên tục | Mẫu số B02 – DNN | |
| Doanh nghiệp vừa và nhỏ hoạt động không liên tục | Mẫu số B02 – DNN | |
| Doanh nghiệp siêu nhỏ | Mẫu số B02 – DNSN | |
Muốn lập báo cáo kết quả hoạt động kinh doanh nhanh và hạn chế sai sót? Tham khảo ngay AMIS Kế toán tự động tổng hợp số liệu doanh thu, chi phí, lợi nhuận từ chứng từ phát sinh, hỗ trợ kế toán lập báo cáo nhanh chóng, dễ kiểm tra và thuận tiện đối chiếu khi cần.
Kết luận
Trên đây là tổng hợp các mẫu báo cáo kết quả hoạt động kinh doanh mới nhất theo Thông tư 99/2025/TT-BTC, Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC. Tùy theo chế độ kế toán đang áp dụng, doanh nghiệp cần lựa chọn đúng mẫu báo cáo phù hợp để phản ánh chính xác tình hình doanh thu, chi phí và lợi nhuận trong kỳ.
Để lập báo cáo kết quả hoạt động kinh doanh nhanh chóng và hạn chế sai sót, kế toán nên thường xuyên kiểm tra số liệu doanh thu, giá vốn, chi phí, thuế thu nhập doanh nghiệp và đối chiếu với sổ kế toán trước khi lập báo cáo. Bên cạnh việc sử dụng file mẫu Word hoặc Excel, doanh nghiệp cũng có thể ứng dụng phần mềm AMIS Kế toán để tự động tổng hợp số liệu, hỗ trợ lập báo cáo chính xác, kịp thời và thuận tiện hơn trong công tác quản trị tài chính.


Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.