Báo cáo kết quả hoạt động kinh doanh là một trong những báo cáo tài chính quan trọng, phản ánh doanh thu, chi phí và lợi nhuận của doanh nghiệp trong kỳ kế toán. Thông qua các chỉ tiêu trên báo cáo, nhà quản lý có thể đánh giá hiệu quả hoạt động kinh doanh, xác định nguyên nhân biến động lợi nhuận và đưa ra quyết định tài chính phù hợp. Vậy báo cáo kết quả hoạt động kinh doanh gồm những khoản mục nào, có kết cấu ra sao và cần đáp ứng những yêu cầu trình bày gì theo quy định hiện hành? Cùng tìm hiểu chi tiết trong bài viết dưới đây của phần mềm kế toán MISA AMIS Kế toán.
1. Báo cáo kết quả hoạt động kinh doanh là gì?
Báo cáo kết quả hoạt động kinh doanh (viết tắt là BCKQHĐKD) là báo cáo tài chính phản ánh tình hình và kết quả hoạt động kinh doanh của doanh nghiệp tại thời điểm nhất định, bao gồm hoạt động kinh doanh chính, hoạt động tài chính và các hoạt động khác của doanh nghiệp.
Trong tiếng anh, báo cáo kết quả hoạt động kinh doanh được gọi là Income Statement hoặc Profit And Loss Statement (P&L).

Theo Phần C, Mục 2, Phụ lục IV ban hành kèm theo Thông tư 99/2025/TT-BTC quy định thì khi lập báo cáo kết quả hoạt động kinh doanh của doanh nghiệp và đơn vị cấp dưới không có tư cách pháp nhân, hạch toán phụ thuộc, doanh nghiệp sẽ phải loại trừ toàn bộ các khoản doanh thu, thu nhập và chi phí phát sinh từ các giao dịch nội bộ.
>> Xem thêm: [Tải ngay] Mẫu báo cáo kết quả hoạt động kinh doanh theo thông tư 99, 200 và 133
2. Mục đích báo cáo kết quả hoạt động kinh doanh
Báo cáo kết quả hoạt động kinh doanh giúp thấy được tình hình kết quả kinh doanh cụ thể của doanh nghiệp đến từ hoạt động kinh doanh chính hay đến từ các hoạt động đầu tư? Hay các hoạt động khác? Từ đó so sánh các chỉ số giữa năm nay và năm trước đế thấy được sự biến động, tăng trưởng hay sụt giảm từ các nguồn thu.
Việc đọc và phân tích báo cáo kết quả hoạt động kinh doanh giúp:
- Nhà quản lý có thông tin về doanh thu, chi phí, lợi nhuận thực sự để đánh giá tình trạng hoạt động kinh doanh của doanh nghiệp. Từ đó, đưa ra các quyết định chiến lược.
- Cung cấp thông tin cho nhà đầu tư, cổ đông,… để đánh giá tiềm năng đầu tư vào doanh nghiệp.
- Cung cấp số liệu để làm dự báo tài chính và hoạch địch chiến lược dài hạn.
3. Kết cấu của báo báo kết quả hoạt động kinh doanh gồm mấy phần?
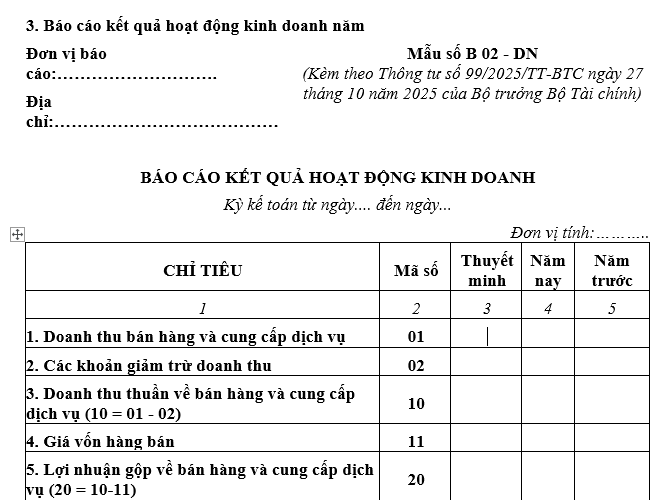
Theo điểm b khoản 1 Phần C, Mục 2, Phụ lục IV ban hành kèm theo Thông tư 99/2025/TT-BTC, một bảng báo cáo kết quả hoạt động kinh doanh có kết cấu gồm 5 cột:
- Cột số 1: Các chỉ tiêu báo cáo.
- Cột số 2: Mã số của các chỉ tiêu tương ứng.
- Cột số 3: Số hiệu tương ứng với các chỉ tiêu của báo cáo này được thể hiện chỉ tiêu trên Bản thuyết minh Báo cáo tài chính.
- Cột số 4: Tổng số phát sinh trong kỳ báo cáo năm.
- Cột số 5: Số liệu của năm trước (để so sánh).
>> Xem thêm: Cách lập báo cáo kết quả hoạt động kinh doanh chi tiết
4. Báo cáo kết quả hoạt động kinh doanh gồm các khoản mục nào?
Theo mục 56 chuẩn mựcc kế toán số 21 (Trình bày báo cáo tài chính) chỉ rõ báo cáo kết quả hoạt động kinh doanh phải gồm các khoản mục chủ yếu sau:
| Mã số | Khoản mục | Mô tả |
| 01 | Doanh thu bán hàng và cung cấp dịch vụ | Phản ánh tổng doanh thu bán sản phẩm, hàng hóa, bất động sản đầu tư, tài sản sinh học và cung cấp dịch vụ phát sinh trong kỳ, theo phạm vi ghi nhận doanh thu quy định tại chế độ kế toán hiện hành. |
| 02 | Các khoản giảm trừ doanh thu | Phản ánh tổng các khoản giảm trừ doanh thu phát sinh trong kỳ, bao gồm chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. |
| 10 | Doanh thu thuần về bán hàng và cung cấp dịch vụ | Phản ánh doanh thu bán hàng và cung cấp dịch vụ sau khi trừ các khoản giảm trừ doanh thu. |
| 11 | Giá vốn hàng bán | Phản ánh tổng giá vốn của sản phẩm, hàng hóa, bất động sản đầu tư, tài sản sinh học đã bán và chi phí trực tiếp của dịch vụ hoàn thành đã cung cấp trong kỳ. |
| 20 | Lợi nhuận gộp về bán hàng và cung cấp dịch vụ | Phản ánh phần chênh lệch giữa doanh thu thuần về bán hàng và cung cấp dịch vụ với giá vốn hàng bán phát sinh trong kỳ. |
| 21 | Lãi/lỗ của hoạt động bán, thanh lý bất động sản đầu tư | Phản ánh khoản chênh lệch giữa doanh thu bán, thanh lý bất động sản đầu tư với giá trị còn lại và chi phí bán, thanh lý bất động sản đầu tư trong kỳ. |
| 22 | Doanh thu hoạt động tài chính | Phản ánh các khoản doanh thu từ hoạt động tài chính phát sinh trong kỳ, như lãi tiền gửi, lãi cho vay, cổ tức, lợi nhuận được chia và các khoản doanh thu tài chính khác. |
| 23 | Chi phí tài chính | Phản ánh tổng chi phí tài chính phát sinh trong kỳ, bao gồm các khoản chi phí liên quan đến hoạt động tài chính của doanh nghiệp. |
| 24 | Trong đó: Chi phí đi vay | Phản ánh chi phí đi vay phải trả được tính vào chi phí tài chính trong kỳ báo cáo. Đây là chỉ tiêu chi tiết thuộc Mã số 23. |
| 25 | Chi phí bán hàng | Phản ánh tổng chi phí bán hàng phát sinh trong kỳ, liên quan đến quá trình bán sản phẩm, hàng hóa và cung cấp dịch vụ. |
| 26 | Chi phí quản lý doanh nghiệp | Phản ánh tổng chi phí quản lý doanh nghiệp phát sinh trong kỳ, phục vụ hoạt động quản lý và điều hành chung. |
| 30 | Lợi nhuận thuần từ hoạt động kinh doanh | Phản ánh kết quả hoạt động kinh doanh sau khi tính lợi nhuận gộp, lãi/lỗ bán và thanh lý bất động sản đầu tư, doanh thu tài chính và trừ các chi phí liên quan. |
| 31 | Thu nhập khác | Phản ánh các khoản thu nhập khác phát sinh trong kỳ, không thuộc hoạt động kinh doanh thông thường của doanh nghiệp. |
| 32 | Chi phí khác | Phản ánh các khoản chi phí khác phát sinh trong kỳ, không thuộc chi phí hoạt động kinh doanh thông thường. |
| 40 | Lợi nhuận khác | Phản ánh phần chênh lệch giữa thu nhập khác và chi phí khác phát sinh trong kỳ. |
| 50 | Tổng lợi nhuận kế toán trước thuế | Phản ánh tổng lợi nhuận thuần từ hoạt động kinh doanh và lợi nhuận khác trước khi trừ chi phí thuế thu nhập doanh nghiệp. |
| 51 | Chi phí thuế thu nhập doanh nghiệp hiện hành | Phản ánh chi phí thuế thu nhập doanh nghiệp hiện hành phát sinh trong kỳ báo cáo. |
| 52 | Chi phí thuế thu nhập doanh nghiệp hoãn lại | Phản ánh chi phí thuế thu nhập doanh nghiệp hoãn lại hoặc thu nhập thuế thu nhập doanh nghiệp hoãn lại phát sinh trong kỳ. |
| 60 | Lợi nhuận sau thuế thu nhập doanh nghiệp | Phản ánh tổng lợi nhuận kế toán sau khi trừ chi phí thuế thu nhập doanh nghiệp hiện hành và chi phí thuế thu nhập doanh nghiệp hoãn lại. |
| 70 | Lãi cơ bản trên cổ phiếu | Phản ánh lãi cơ bản trên mỗi cổ phiếu phổ thông của doanh nghiệp trong kỳ báo cáo. |
| 71 | Lãi suy giảm trên cổ phiếu | Phản ánh lãi suy giảm trên mỗi cổ phiếu phổ thông, có tính đến ảnh hưởng của các công cụ có khả năng làm suy giảm lãi trên cổ phiếu. |
Việc tổng hợp doanh thu, giá vốn, chi phí và lợi nhuận từ nhiều nghiệp vụ kế toán không chỉ mất thời gian mà còn tiềm ẩn nguy cơ sai lệch số liệu khi đối chiếu thủ công.
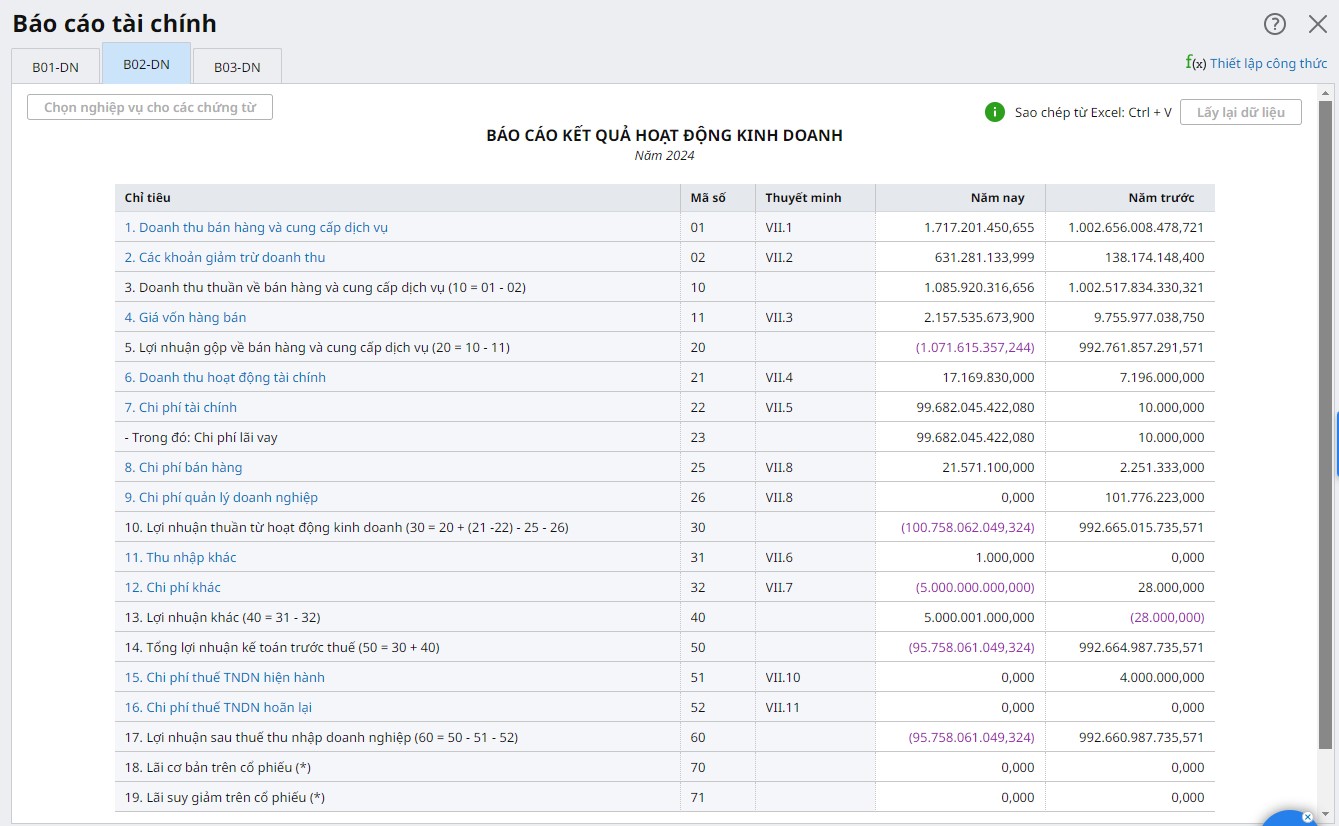
Với MISA AMIS Kế toán, dữ liệu từ các nghiệp vụ được kế thừa và tự động tổng hợp, hỗ trợ kế toán lập Báo cáo kết quả hoạt động kinh doanh nhanh chóng, hạn chế thao tác nhập liệu và giảm thiểu sai sót.
5. Yêu cầu về trình bày thông tin trong báo cáo kết quả hoạt động kinh doanh
Theo các mục từ 57 đến 59 chuẩn mực kế toán số 21 (trình bày báo cáo tài chính) thông tin trình bày trên BCKQHĐKD như sau:
“57. Các khoản mục bổ sung, các tiêu đề và số cộng chi tiết cần phải được trình bày trong Báo cáo kết quả hoạt động kinh doanh khi một chuẩn mực kế toán khác yêu cầu hoặc khi việc trình bày đó là cần thiết để đáp ứng yêu cầu phản ánh trung thực và hợp lý tình hình và kết quả hoạt động kinh doanh của doanh nghiệp.
58. Cách thức được sử dụng để mô tả và sắp xếp các khoản mục hàng dọc có thể được sửa đổi phù hợp để diễn giải rõ hơn các yếu tố về tình hình và kết quả hoạt động kinh doanh của doanh nghiệp. Các nhân tố cần được xem xét bao gồm tính trọng yếu, tính chất và chức năng của các yếu tố khác nhau cấu thành các khoản thu nhập và chi phí. Ví dụ đối với ngân hàng và các tổ chức tài chính tương tự việc trình bày Báo cáo kết quả hoạt động kinh doanh được quy định cụ thể hơn trong Chuẩn mực “Trình bày bổ sung báo cáo tài chính của ngân hàng và các tổ chức tài chính tương tự”.
59. Trường hợp do tính chất ngành nghề kinh doanh mà doanh nghiệp không thể trình bày các yếu tố thông tin trên Báo cáo kết quả hoạt động kinh doanh theo chức năng của chi phí thì được trình bày theo tính chất của chi phí.”
Bên cạnh đó, theo các mục 60 và 61 Chuẩn mực kế toán số 21, doanh nghiệp cần cung cấp thêm một số thông tin liên quan đến tính chất chi phí và cổ tức trên mỗi cổ phần trong Bản thuyết minh báo cáo tài chính:
“60. Doanh nghiệp phân loại các khoản chi phí theo chức năng cần phải cung cấp những thông tin bổ sung về tính chất của các khoản chi phí, ví dụ như chi phí khấu hao và chi phí lương công nhân viên.
61. Doanh nghiệp phải trình bày trong Bản thuyết minh báo cáo tài chính giá trị của cổ tức trên mỗi cổ phần đã được đề nghị hoặc đã được công bố trong niên độ của báo cáo tài chính.”
Kết luận
Báo cáo kết quả hoạt động kinh doanh là một báo cáo tài chính quan trọng giúp nắm rõ tình hình kinh doanh của doanh nghiệp có hiệu quả hay không? Các nhà quản lý, nhà đầu tư và các bên liên quan coi đây là tài liệu quan trọng để đánh giá tiềm năng của một doanh nghiệp.
Việc lập Báo cáo kết quả hoạt động kinh doanh đòi hỏi kế toán phải tổng hợp, đối chiếu dữ liệu từ nhiều nghiệp vụ như doanh thu, giá vốn, chi phí bán hàng, chi phí quản lý và các khoản thu nhập khác. Nếu dữ liệu được lưu trữ riêng lẻ trên nhiều file Excel hoặc hệ thống khác nhau, kế toán dễ mất nhiều thời gian xử lý, đối chiếu số liệu, tiềm ẩn nguy cơ sai sót khi lập báo cáo. Đồng thời, nhà quản lý cũng khó theo dõi kịp thời tình hình doanh thu, chi phí và lợi nhuận để đưa ra quyết định điều hành.
Để chuẩn hóa quy trình kế toán và nâng cao hiệu quả quản trị tài chính, doanh nghiệp có thể ứng dụng phần mềm kế toán online MISA AMIS với các tính năng hỗ trợ thiết thực:
- Tự động tổng hợp dữ liệu kế toán: Kế thừa dữ liệu từ các nghiệp vụ phát sinh, hỗ trợ tự động hạch toán từ hóa đơn điện tử, chứng từ ngân hàng và các nghiệp vụ kế toán, giảm thao tác nhập liệu thủ công.
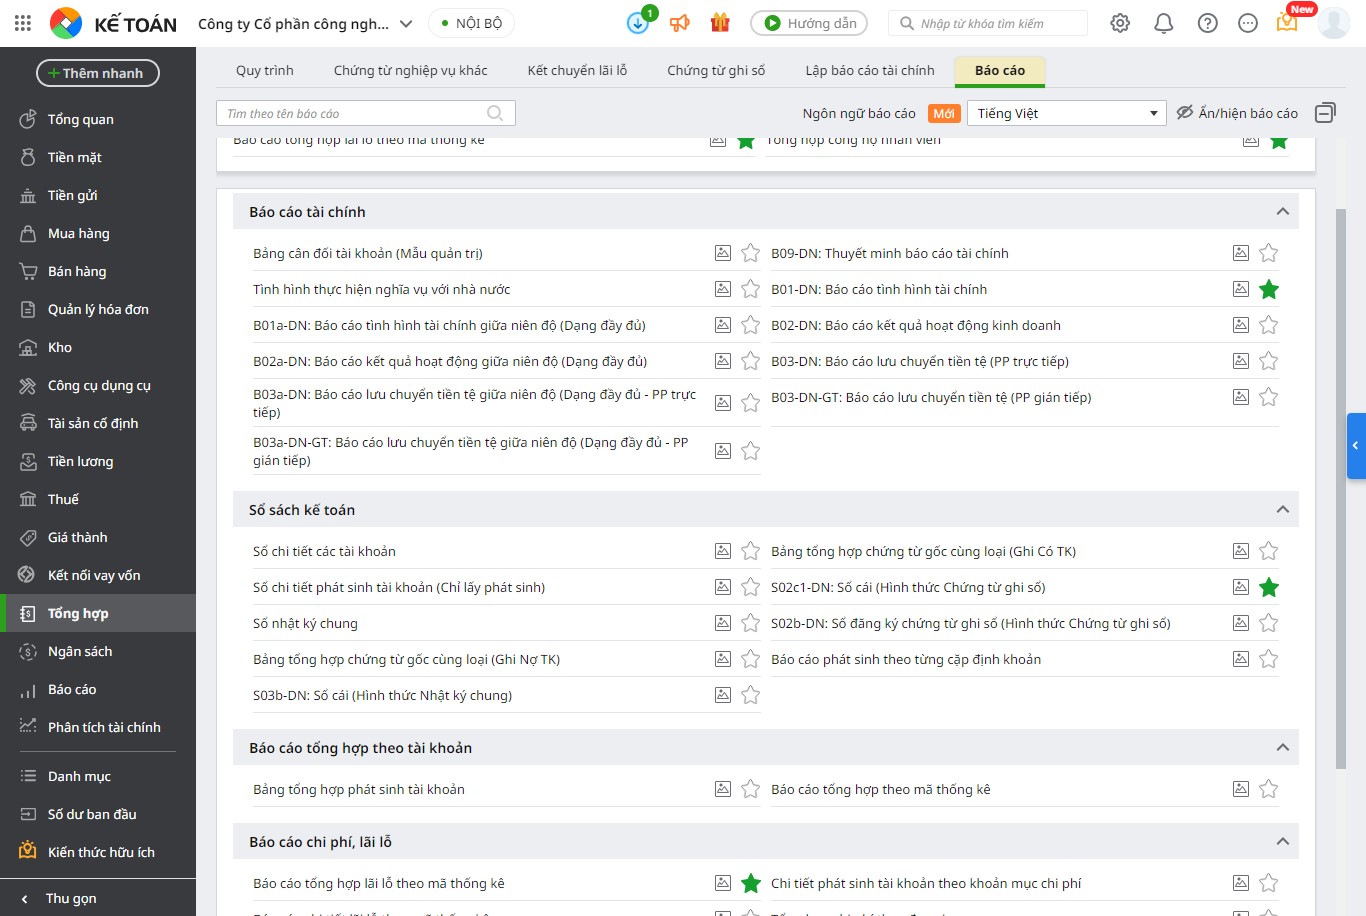
- Tự động lập báo cáo tài chính: Tổng hợp số liệu và lập Báo cáo kết quả hoạt động kinh doanh cùng hệ thống báo cáo tài chính theo chế độ kế toán hiện hành, hỗ trợ kế toán tiết kiệm thời gian xử lý và đối chiếu.
- Theo dõi hiệu quả kinh doanh toàn diện: Cung cấp hơn 200 mẫu báo cáo quản trị về doanh thu, chi phí, lợi nhuận, dòng tiền, công nợ và hàng tồn kho, hỗ trợ nhà quản lý nắm bắt tình hình tài chính và đánh giá hiệu quả hoạt động doanh nghiệp.
- Quản lý dữ liệu linh hoạt: Cho phép truy cập và theo dõi số liệu kế toán mọi lúc, mọi nơi trên nhiều thiết bị, hỗ trợ kế toán và nhà quản lý chủ động kiểm tra, giám sát hoạt động tài chính.
Trải nghiệm miễn phí 15 ngày MISA AMIS Kế toán để khám phá khả năng tự động hóa nghiệp vụ, lập báo cáo tài chính và quản trị dữ liệu tập trung, giúp doanh nghiệp giảm áp lực xử lý thủ công và nâng cao hiệu quả quản lý tài chính ngay hôm nay!

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.