Thuế cơ sở 6 tỉnh Hà Tĩnh đã công khai danh sách 4.053 doanh nghiệp, hộ kinh doanh và cá nhân còn nợ thuế tính đến ngày 31/10/2026, với tổng số tiền hơn 352,16 tỷ đồng. Vậy danh sách người nộp thuế nợ thuế tại Hà Tĩnh gồm những ai? Trường hợp nào bị cưỡng chế thuế hoặc tạm hoãn xuất cảnh do nợ thuế? Bài viết dưới đây của phần mềm kế toán MISA AMIS Kế toán sẽ cập nhật danh sách chi tiết, căn cứ pháp lý và hướng dẫn cách tra cứu, xử lý khi có tên trong danh sách.
1. Căn cứ pháp lý công khai danh sách người nộp thuế nợ thuế tại Hà Tĩnh
Việc công khai danh sách 4053 doanh nghiệp, HKD và cá nhân nợ thuế tại Hà Tĩnh được thực hiện căn cứ theo khoản 1 điều 100 Luật Quản lý thuế số 38/2019/QH14 và các quy định hướng dẫn liên quan.
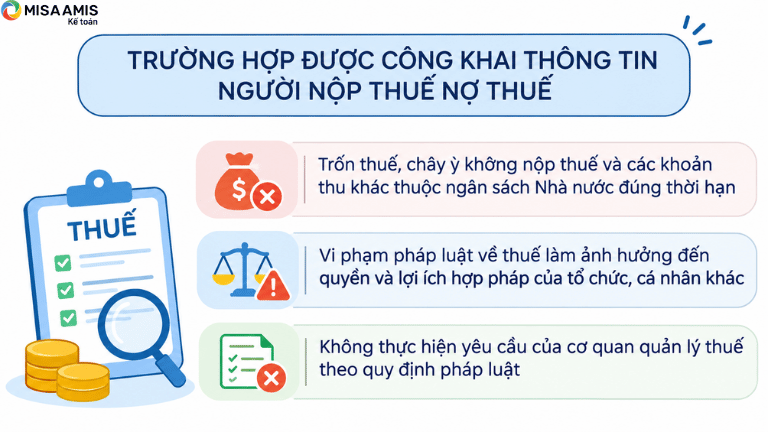
Theo đó, cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp:
- Trốn thuế, chây ỳ không nộp thuế và các khoản thu khác thuộc ngân sách Nhà nước đúng thời hạn
- Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền và lợi ích hợp pháp của tổ chức, cá nhân khác
- Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định pháp luật
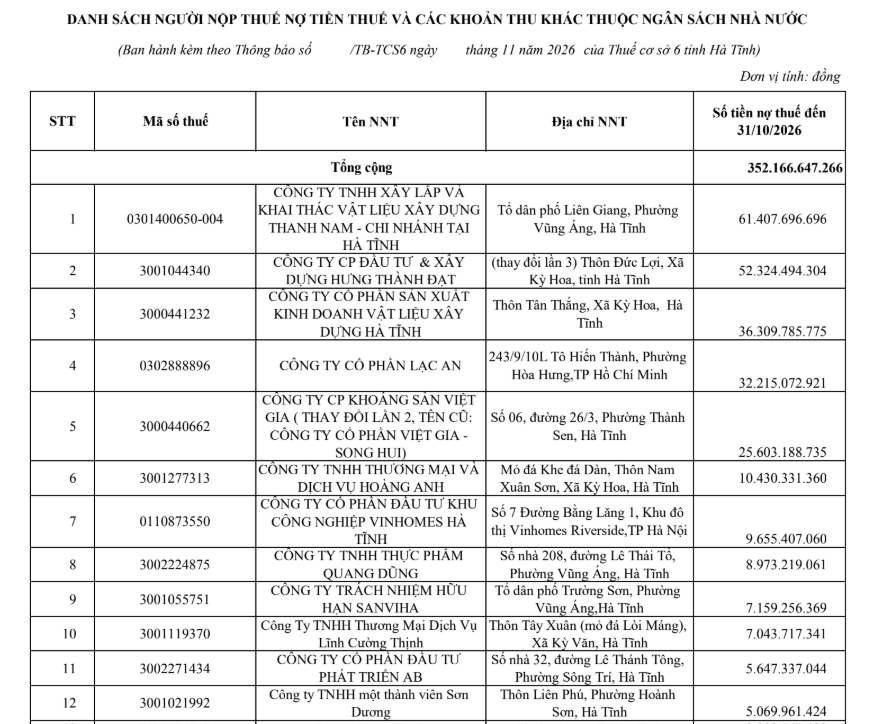
Đồng thời tại Hà Tĩnh, Thuế cơ sở 6 đã ban hành Thông báo số 6911/TB-TCS6 ngày 11/11/2026, công khai danh sách người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước tính đến ngày 31/10/2026.
2. Danh sách 4053 doanh nghiệp, hộ kinh doanh, cá nhân nợ thuế tại Hà Tĩnh
Theo Thông báo số 6911/TB-TCS6, tính đến ngày 31/10/2026, Thuế cơ sở 6 tỉnh Hà Tĩnh công khai danh sách 4.053 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 352,16 tỷ đồng. Cụ thể:
| Nhóm đối tượng | Số lượng | Tổng số tiền nợ |
| Doanh nghiệp, HTX, tổ chức | 845 | 332,58 tỷ đồng |
| Cá nhân, hộ kinh doanh | 3.208 | 19,59 tỷ đồng |
| Tổng cộng | 4.053 | 352,17 tỷ đồng |
Chi tiết danh sách doanh nghiệp, hộ kinh doanh, cá nhân nợ thuế có thể xem thêm dưới đây:
Tải danh sách 4053 doanh nghiệp, hộ kinh doanh, cá nhân nợ thuế tại Hà Tĩnh
3. Trường hợp nào bị cưỡng chế thi hành quyết định hành chính về quản lý thuế?
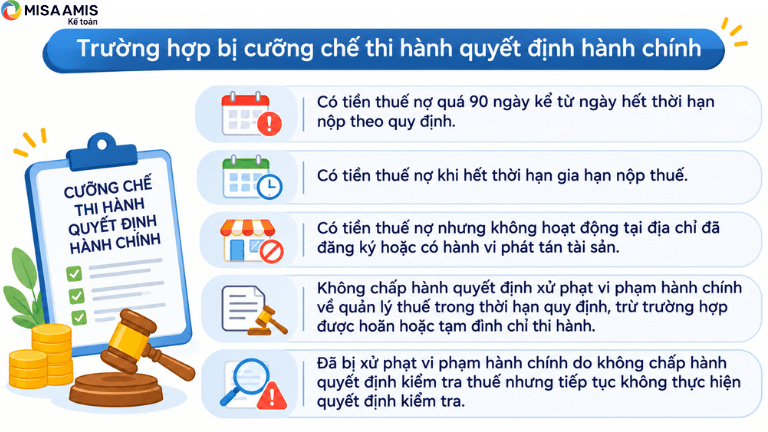
Theo Điều 38 Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 01/07/2026, người nộp thuế có thể bị cưỡng chế thi hành quyết định hành chính về quản lý thuế trong các trường hợp sau:
- Có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
- Có tiền thuế nợ khi hết thời hạn gia hạn nộp thuế.
- Có tiền thuế nợ nhưng không hoạt động tại địa chỉ đã đăng ký hoặc có hành vi phát tán tài sản.
- Không chấp hành quyết định xử phạt vi phạm hành chính về quản lý thuế trong thời hạn quy định, trừ trường hợp được hoãn hoặc tạm đình chỉ thi hành.
- Đã bị xử phạt vi phạm hành chính do không chấp hành quyết định kiểm tra thuế nhưng tiếp tục không thực hiện quyết định kiểm tra.
Ngoài ra, Điều 38 còn quy định một số trường hợp chưa thực hiện hoặc không thực hiện biện pháp cưỡng chế, chẳng hạn người nộp thuế được chấp thuận nộp dần tiền thuế nợ trong thời hạn và điều kiện luật định hoặc khoản nợ đang được xử lý bù trừ qua hoàn thuế.
4. Các trường hợp bị tạm hoãn xuất cảnh do nợ thuế
Theo khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP, có 5 trường hợp người nộp thuế bị áp dụng biện pháp tạm hoãn xuất cảnh do chưa hoàn thành nghĩa vụ thuế, cụ thể:
- Cá nhân kinh doanh, chủ hộ kinh doanh: Thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và quá hạn nộp từ 120 ngày trở lên.
- Chủ sở hữu hưởng lợi, người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã: Đơn vị thuộc trường hợp bị cưỡng chế thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và quá hạn từ 120 ngày trở lên.
- Người nộp thuế không hoạt động tại địa chỉ đã đăng ký: Sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo không hoạt động tại địa chỉ đăng ký mà cá nhân kinh doanh, chủ hộ kinh doanh, chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định.
- Cá nhân là người nước ngoài: Có khoản nợ thuế quá hạn nhưng chưa hoàn thành nghĩa vụ nộp thuế trước khi xuất cảnh.
- Cá nhân Việt Nam xuất cảnh để định cư ở nước ngoài hoặc người Việt Nam định cư ở nước ngoài: Còn khoản nợ thuế quá hạn chưa hoàn thành nghĩa vụ trước khi xuất cảnh khỏi Việt Nam.
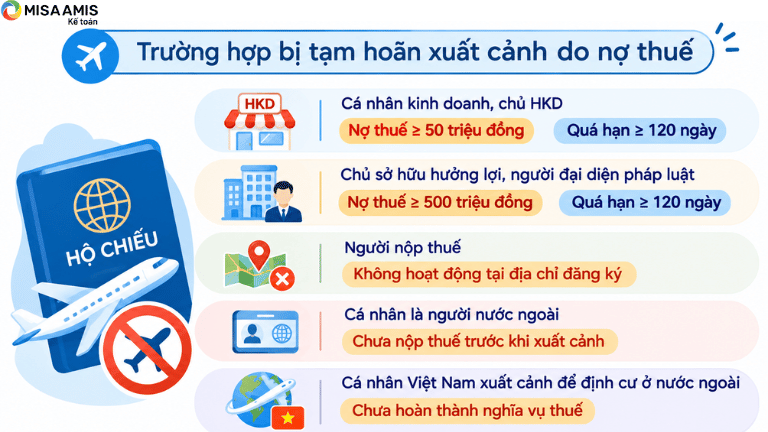
Như vậy, ngưỡng nợ thuế để xem xét tạm hoãn xuất cảnh đối với cá nhân kinh doanh, chủ hộ kinh doanh là từ 50 triệu đồng; đối với chủ sở hữu hưởng lợi và người đại diện theo pháp luật của doanh nghiệp, hợp tác xã là từ 500 triệu đồng, với điều kiện khoản nợ quá hạn từ 120 ngày và đáp ứng các điều kiện liên quan.
5. Doanh nghiệp, hộ kinh doanh cần làm gì khi có tên trong danh sách nợ thuế?
Khi phát hiện có tên trong danh sách công khai nợ thuế, doanh nghiệp, hộ kinh doanh cần chủ động kiểm tra thông tin, đối chiếu nghĩa vụ thuế và xử lý các khoản nợ để tránh phát sinh tiền chậm nộp hoặc bị áp dụng biện pháp cưỡng chế.
- Kiểm tra thông tin nợ thuế: Đối chiếu mã số thuế, tên người nộp thuế và số tiền nợ trong danh sách công khai với dữ liệu trên hệ thống thuế điện tử.
- Rà soát các khoản thuế đã nộp: Kiểm tra chứng từ nộp tiền, tiền phạt và tiền chậm nộp để xác định chính xác nghĩa vụ thuế còn phải thanh toán.
- Thực hiện nộp thuế còn thiếu: Chủ động hoàn thành các khoản thuế, tiền phạt và tiền chậm nộp (nếu có) theo thông báo của cơ quan thuế.
- Liên hệ cơ quan thuế khi có sai lệch: Chuẩn bị chứng từ liên quan và đề nghị cơ quan thuế quản lý trực tiếp kiểm tra, đối chiếu, điều chỉnh thông tin nếu phát hiện số liệu chưa chính xác.
- Chủ động kiểm soát nghĩa vụ thuế: Theo dõi thời hạn kê khai, nộp thuế và thường xuyên đối chiếu dữ liệu kế toán với thông tin trên hệ thống thuế điện tử để tránh phát sinh nợ thuế.
Kết luận
Việc Hà Tĩnh công khai danh sách 4.053 doanh nghiệp, hộ kinh doanh và cá nhân nợ thuế là thông tin quan trọng để người nộp thuế chủ động rà soát, thực hiện nghĩa vụ với ngân sách nhà nước. Doanh nghiệp và hộ kinh doanh cần thường xuyên kiểm tra tình trạng nợ thuế, theo dõi thời hạn kê khai, nộp thuế và đối chiếu chứng từ để hạn chế phát sinh tiền chậm nộp, nguy cơ bị cưỡng chế hoặc tạm hoãn xuất cảnh theo quy định.
Thay vì mất nhiều thời gian tổng hợp dữ liệu, đối chiếu chứng từ và lập báo cáo thủ công, doanh nghiệp có thể ứng dụng MISA AMIS Kế toán để tự động hóa quy trình kế toán, hỗ trợ kiểm soát nghĩa vụ thuế và hạn chế sai sót.
Việc tra cứu nợ thuế định kỳ là bước quan trọng giúp doanh nghiệp kiểm soát nghĩa vụ tài chính với ngân sách nhà nước, từ đó lập kế hoạch nộp thuế đầy đủ, đúng hạn và tránh các rủi ro xử phạt vi phạm hành chính. Với phần mềm kế toán online MISA AMIS, kế toán doanh nghiệp có thể tự động theo dõi và đối chiếu số liệu thuế GTGT đã khấu trừ, đồng thời hỗ trợ tối đa nghiệp vụ thuế với các tính năng:
- Tự động lập tờ khai thuế GTGT, TNDN, TNCN theo mẫu biểu hiện hành do Tổng cục Thuế quy định
- Tự động khấu trừ thuế GTGT đầu vào – đầu ra chính xác, giúp doanh nghiệp tối ưu nghĩa vụ thuế
- Kết nối với mTax để nộp tờ khai điện tử trực tiếp từ phần mềm
- Tự động tổng hợp số liệu quyết toán thuế TNDN hàng năm, đảm bảo tuân thủ quy định hiện hành
Đăng ký dùng thử miễn phí phần mềm kế toán online MISA AMIS trong 15 ngày để trải nghiệm tính năng tra cứu nợ thuế , lập tờ khai và nộp thuế điện tử ngay trên nền tảng, giúp công tác kế toán thuế đơn giản, minh bạch và tuân thủ đầy đủ quy định hiện hành. Liên hệ ngay với chuyên gia MISA để được hỗ trợ triển khai và hướng dẫn sử dụng tính năng thuế chuyên sâu trên phần mềm.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.