Nhiều doanh nghiệp do chậm nộp bảo hiểm xã hội nên sẽ phát sinh lãi chậm nộp bảo hiểm xã hội (BHXH). Hãy cùng MISA AMIS Kế toán tìm hiểu cách tính và hạch toán lãi chậm nộp BHXH theo quy định mới nhất để đảm bảo hạch toán lãi chậm nộp bảo hiểm xã hội chính xác.
1. Mức phạt đóng chậm bảo hiểm xã hội
Căn cứ vào Điều 39 Nghị định 12/2022/NĐ-CP c có các quy định cụ thể như sau:
Điều 39. Vi phạm quy định về đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
….
5. Phạt tiền từ 12% đến 15% tổng số tiền phải đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp tại thời điểm lập biên bản vi phạm hành chính nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi sau đây:
a) Chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp;
b) Đóng bảo hiểm xã hội, bảo hiểm thất nghiệp không đúng mức quy định mà không phải là trốn đóng;
c) Đóng bảo hiểm xã hội, bảo hiểm thất nghiệp không đủ số người thuộc diện tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp mà không phải là trốn đóng;
d) Chiếm dụng tiền đóng bảo hiểm xã hội, bảo hiểm thất nghiệp của người lao động.
6. Phạt tiền từ 18% đến 20% tổng số tiền phải đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp tại thời điểm lập biên bản vi phạm hành chính nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động không đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp cho toàn bộ người lao động thuộc diện tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự.
7. Phạt tiền từ 50.000.000 đồng đến 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi sau đây:
a) Trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự;
b) Sửa chữa, làm sai lệch văn bản, tài liệu trong hồ sơ đề xuất được áp dụng mức đóng thấp hơn mức đóng bình thường vào Quỹ Bảo hiểm tai nạn lao động, bệnh nghề nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự.
…
Như vậy, căn cứ theo Điều 39 Nghị định 12/2022/NĐ-CP, người sử dụng lao động khi vi phạm quy định về đóng bảo hiểm xã hội bắt buộc và bảo hiểm thất nghiệp có thể bị xử phạt hành chính với các mức khác nhau tùy theo tính chất và mức độ vi phạm. Cụ thể:
- Phạt tiền từ 12% đến 15% tổng số tiền phải đóng BHXH bắt buộc, bảo hiểm thất nghiệp tại thời điểm lập biên bản vi phạm (tối đa 75 triệu đồng) đối với các hành vi như: chậm đóng BHXH, đóng không đúng mức, đóng không đủ số người thuộc diện tham gia hoặc chiếm dụng tiền đóng BHXH của người lao động.
- Phạt tiền từ 18% đến 20% tổng số tiền phải đóng (tối đa 75 triệu đồng) đối với trường hợp không đóng BHXH bắt buộc, bảo hiểm thất nghiệp cho toàn bộ người lao động thuộc diện tham gia nhưng chưa đến mức truy cứu trách nhiệm hình sự.
- Phạt tiền từ 50 triệu đồng đến 75 triệu đồng đối với hành vi trốn đóng BHXH, bảo hiểm thất nghiệp hoặc làm sai lệch hồ sơ để được áp dụng mức đóng thấp hơn vào quỹ bảo hiểm tai nạn lao động, bệnh nghề nghiệp khi chưa đến mức truy cứu trách nhiệm hình sự.
- Bên cạnh mức xử phạt hành chính, doanh nghiệp còn buộc phải truy đóng đầy đủ số tiền bảo hiểm còn thiếu và các khoản phát sinh theo quy định, nhằm đảm bảo quyền lợi về bảo hiểm xã hội và bảo hiểm thất nghiệp cho người lao động.
*Lưu ý: Khi áp dụng mức phạt, doanh nghiệp cần đối chiếu thêm quy định về mức phạt đối với cá nhân, tổ chức trong Nghị định 12/2022/NĐ-CP để xác định đúng số tiền phạt thực tế.
Xem thêm: hạch toán kế toán là gì? Phân loại hạch toán kế toán
2. Cách tính số tiền lãi chậm đóng Bảo hiểm xã hội, BHTN theo Luật Bảo hiểm xã hội 2024
Căn cứ khoản 1 Điều 40 Luật Bảo hiểm xã hội 2024, pháp luật đã quy định cụ thể biện pháp xử lý đối với hành vi chậm đóng bảo hiểm xã hội bắt buộc và bảo hiểm thất nghiệp.
Theo đó, người sử dụng lao động khi chậm đóng BHXH, bảo hiểm thất nghiệp sẽ phải thực hiện các nghĩa vụ sau:
- Bắt buộc đóng đủ số tiền bảo hiểm còn thiếu.
- Nộp thêm khoản tiền bằng 0,03%/ngày, tính trên số tiền bảo hiểm chậm đóng và số ngày chậm đóng, khoản tiền này được nộp vào quỹ bảo hiểm xã hội và quỹ bảo hiểm thất nghiệp.
| Số tiền nộp thêm do chậm đóng BHXH, BHTN = Số tiền chậm đóng x 0,03% x Số ngày chậm đóng |
Ví dụ: Doanh nghiệp chậm đóng 100.000.000 đồng tiền BHXH, BHTN trong 30 ngày, số tiền nộp thêm là: 100.000.000 x 0,03% x 30 = 900.000 đồng
- Ngoài ra, doanh nghiệp còn có thể bị xử phạt vi phạm hành chính theo quy định của pháp luật và không được xem xét khen thưởng, danh hiệu thi đua trong thời gian vi phạm.
Như vậy, từ ngày 01/07/2025, nếu doanh nghiệp chậm đóng bảo hiểm xã hội bắt buộc, ngoài việc phải truy đóng đầy đủ số tiền còn thiếu, còn phải nộp thêm khoản tiền 0,03%/ngày tính trên số tiền và thời gian chậm đóng, khoản này sẽ được bổ sung vào quỹ bảo hiểm xã hội theo quy định.
Lưu ý: Trong thực tế, khoản tiền doanh nghiệp phải nộp thêm khi chậm đóng bảo hiểm xã hội thường được gọi là lãi chậm nộp BHXH. Tuy nhiên, theo Luật Bảo hiểm xã hội 2024, từ ngày 01/07/2025, người sử dụng lao động chậm đóng BHXH bắt buộc, BHTN phải đóng đủ số tiền chậm đóng và nộp thêm khoản tiền bằng 0,03%/ngày tính trên số tiền chậm đóng và số ngày chậm đóng. Doanh nghiệp cần phân biệt khoản tiền này với tiền phạt vi phạm hành chính theo Nghị định 12/2022/NĐ-CP để hạch toán, theo dõi và xử lý thuế phù hợp.
3. Hạch toán lãi chậm nộp BHXH
Trong thực tế kế toán, khoản tiền doanh nghiệp phải nộp thêm do chậm đóng BHXH thường được gọi là lãi chậm nộp BHXH. Đây là khoản chi phát sinh do doanh nghiệp vi phạm thời hạn đóng bảo hiểm, không trực tiếp phục vụ hoạt động sản xuất kinh doanh thông thường. Vì vậy, doanh nghiệp thường theo dõi khoản này vào TK 811 – Chi phí khác để phản ánh đúng bản chất chi phí phát sinh trong kỳ.
Khoản tiền nộp thêm do chậm đóng BHXH thường KHÔNG được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN do phát sinh từ hành vi vi phạm quy định pháp luật. Khi quyết toán thuế TNDN, doanh nghiệp cần theo dõi riêng và điều chỉnh loại trừ khoản chi này khỏi chi phí được trừ nếu thuộc trường hợp không đáp ứng điều kiện theo quy định thuế.
Khi nhận được thông báo hoặc quyết định phải nộp khoản tiền chậm đóng BHXH, kế toán ghi nhận:
Nợ TK 811 – Chi phí khác
Có TK 3388 – Phải trả, phải nộp khác
Khi doanh nghiệp nộp tiền cho cơ quan bảo hiểm xã hội, kế toán ghi:
Nợ TK 3388 – Phải trả, phải nộp khác
Có TK 111/112 – Tiền mặt/Tiền gửi ngân hàng
Lưu ý: Khi làm quyết toán thuế TNDN bạn loại chi phí này ra khỏi chi phí được trừ trước khi tính thuế TNDN (Ghi chi phí này vào chỉ tiêu B4 tại Tờ khai Quyết toán thuế TNDN Mẫu 03/TNDN)
Dưới đây là bảng bút toán mẫu theo nghiệp vụ:
| Nghiệp vụ | Bút toán tham khảo | Ghi chú |
| Ghi nhận khoản tiền nộp thêm do chậm đóng BHXH | Nợ TK chi phí phù hợp / Có TK 338 hoặc 333, tùy cách theo dõi |
Cần đối chiếu chế độ kế toán đang áp dụng
|
| Khi nộp tiền cho cơ quan BHXH | Nợ TK 338 hoặc 333 / Có TK 111, 112 | Theo chứng từ nộp tiền |
| Khi xác định chi phí không được trừ khi tính thuế TNDN | Theo dõi riêng trên sổ chi tiết hoặc chỉ tiêu điều chỉnh khi quyết toán thuế |
Tránh đưa nhầm vào chi phí được trừ
|
*Bút toán trên mang tính tham khảo theo cách hạch toán phổ biến. Doanh nghiệp cần áp dụng phù hợp với chế độ kế toán đang sử dụng và đối chiếu hệ thống tài khoản theo quy định hiện hành, đặc biệt trong kỳ kế toán áp dụng Thông tư 99/2025/TT-BTC.
4. Những câu hỏi thường gặp khi hạch toán lãi chậm nộp BHXH
4.1. Lãi chậm nộp BHXH hạch toán vào tài khoản nào?
Lãi chậm nộp BHXH thường được hạch toán vào TK 811 – Chi phí khác, đồng thời ghi nhận khoản phải nộp vào TK 3388 – Phải trả, phải nộp khác.
4.2. Lãi chậm nộp BHXH có được tính vào chi phí được trừ không?
Thông thường, khoản chi phát sinh do vi phạm quy định pháp luật như chậm đóng BHXH không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN. Doanh nghiệp cần theo dõi riêng để điều chỉnh khi quyết toán thuế.
4.3. Cách tính lãi chậm nộp BHXH như thế nào?
Theo Luật BHXH 2024, số tiền nộp thêm do chậm đóng BHXH bắt buộc, BHTN được tính theo công thức: Số tiền chậm đóng x 0,03% x Số ngày chậm đóng.
4.4. Chậm đóng BHXH có bị phạt hành chính không?
Có. Ngoài việc phải đóng đủ số tiền chậm đóng và khoản tiền nộp thêm, doanh nghiệp có thể bị xử phạt vi phạm hành chính theo Nghị định 12/2022/NĐ-CP, tùy hành vi và mức độ vi phạm.
5. Kết luận
Việc nắm rõ cách tính và hạch toán lãi chậm nộp BHXH giúp doanh nghiệp ghi nhận đúng khoản chi phí phát sinh, theo dõi đầy đủ nghĩa vụ phải nộp và hạn chế sai sót khi lập báo cáo, quyết toán thuế. Theo quy định mới, khi chậm đóng BHXH bắt buộc, BHTN, doanh nghiệp phải nộp thêm khoản tiền tính theo số tiền chậm đóng và số ngày chậm đóng.
Để hạn chế phát sinh lãi chậm nộp BHXH, kế toán nên thường xuyên đối chiếu số liệu bảo hiểm, theo dõi thời hạn đóng BHXH hằng tháng và sử dụng phần mềm kế toán để quản lý chứng từ, khoản phải nộp, chi phí phát sinh một cách chính xác, kịp thời.
Với MISA AMIS Kế toán, doanh nghiệp có thể quản lý chứng từ, theo dõi khoản phải nộp, hạch toán chi phí và đối chiếu số liệu nhanh chóng trên cùng một hệ thống. Phần mềm giúp tự động tổng hợp số liệu, hỗ trợ kiểm tra nhanh các khoản chi phí cần theo dõi riêng khi lập báo cáo và quyết toán thuế.
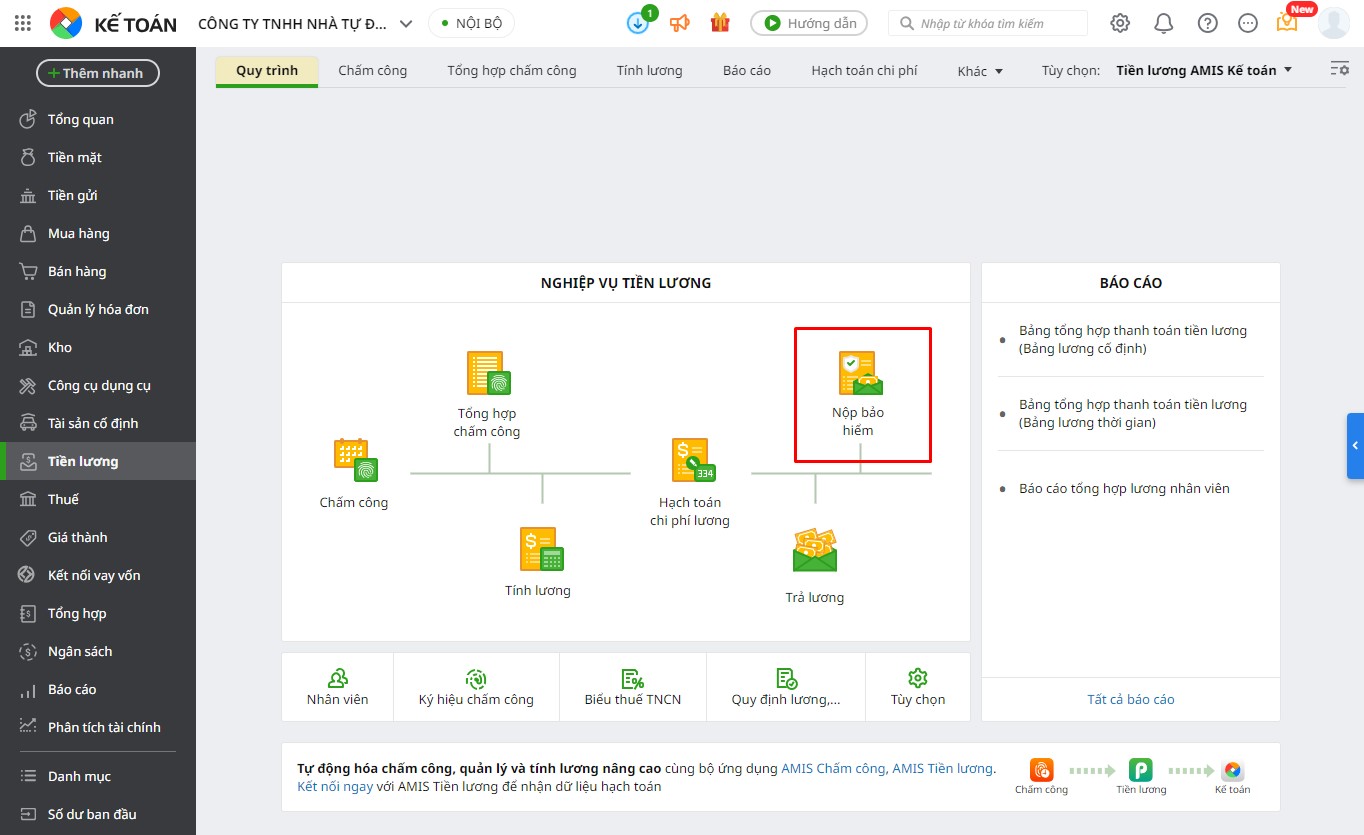
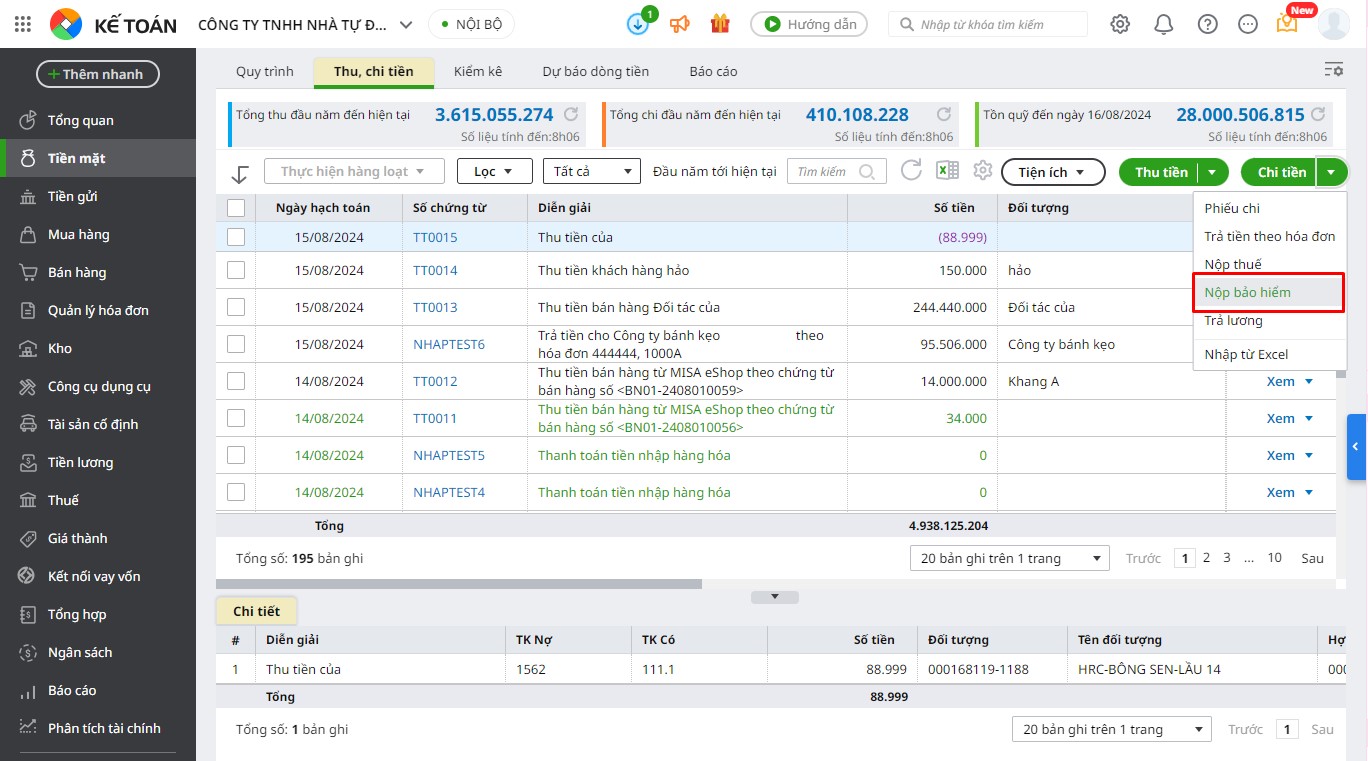
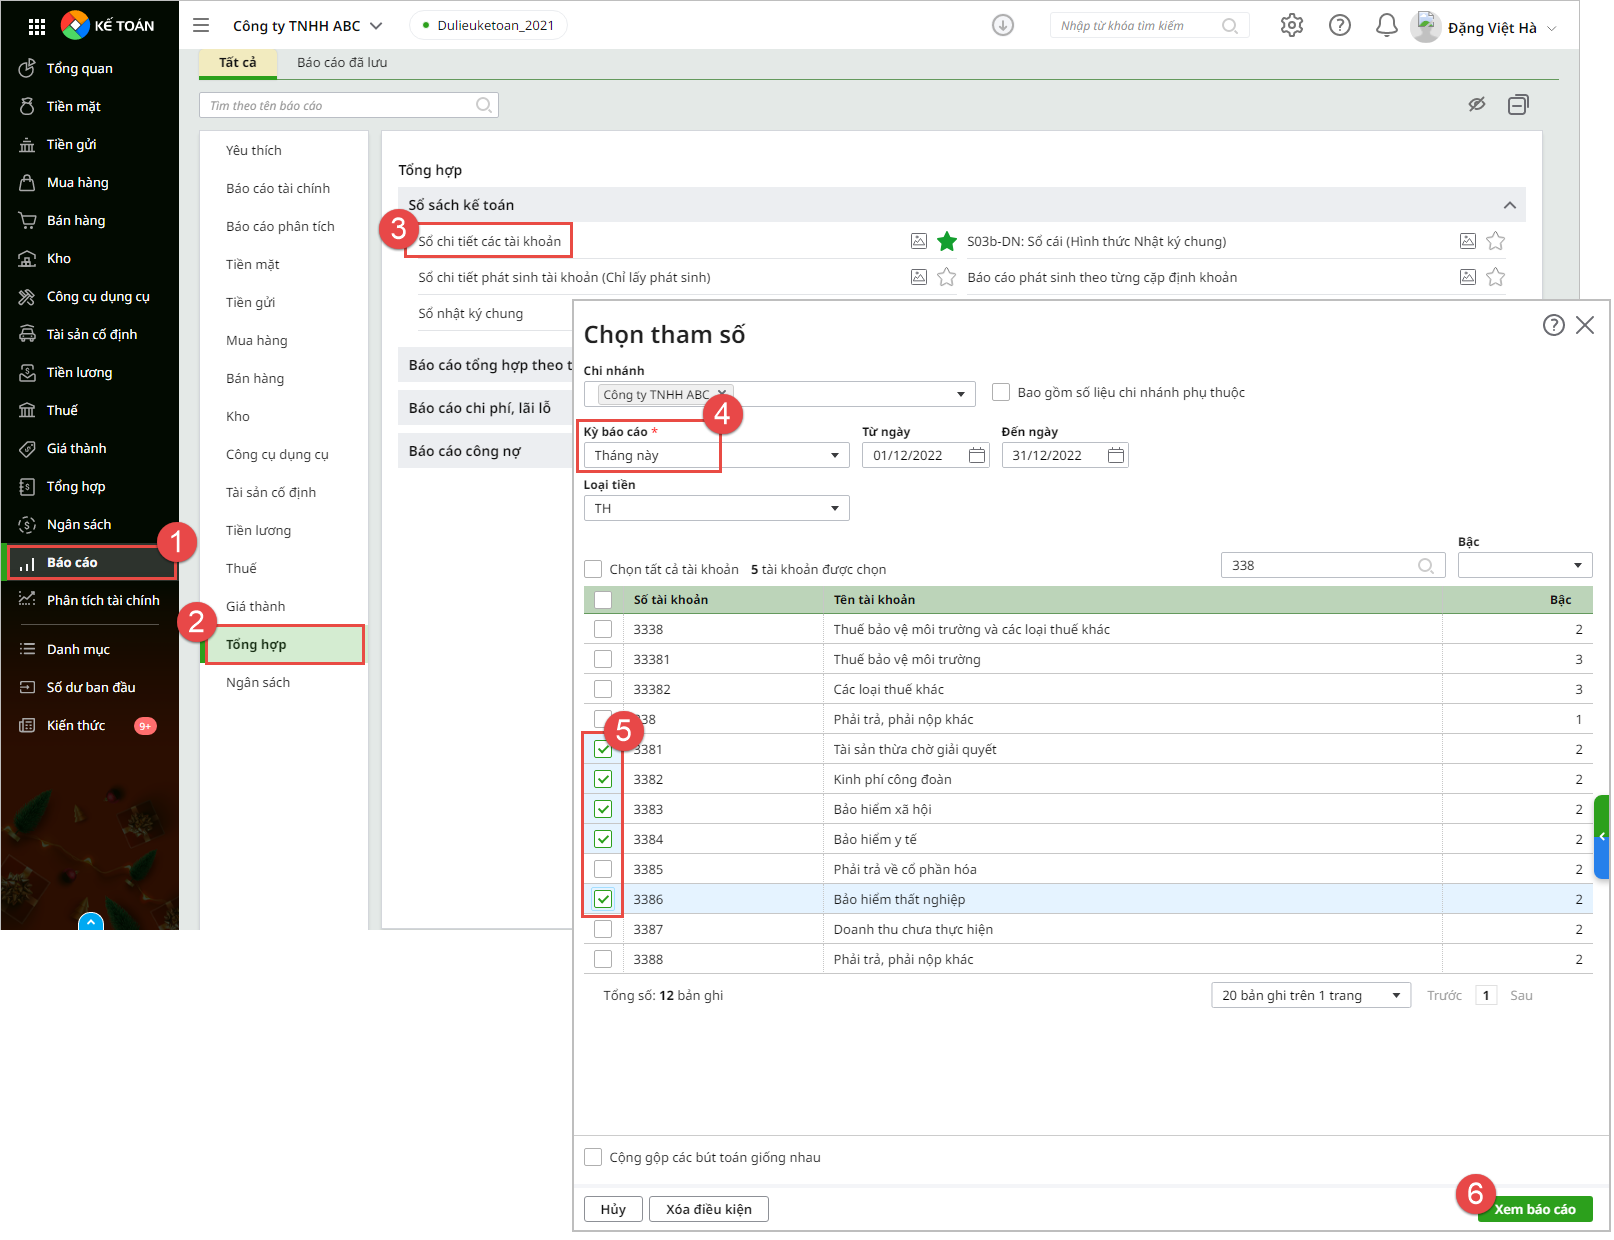
Bên cạnh việc nắm rõ cách tính và hạch toán lãi chậm nộp BHXH, AMIS Kế toán giúp dõi đầy đủ các khoản phải nộp, chứng từ thanh toán và chi phí phát sinh:
- Tự động nhập liệu từ hóa đơn điện tử, ngân hàng, Excel.
- Theo dõi công nợ và khoản phải nộp theo từng đối tượng, kỳ kế toán.
- Hạch toán và kiểm tra số liệu nhanh chóng, hạn chế sai sót khi ghi nhận chi phí.
- Tổng hợp báo cáo tài chính, báo cáo thuế và báo cáo quản trị phục vụ điều hành.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.