Quy trình nhập kho hiệu quả là nền tảng của quản lý kho hàng thông minh. Bạn đang tìm kiếm giải pháp để kiểm soát chặt chẽ hàng hóa ngay từ khâu tiếp nhận, tránh thất thoát và tối ưu hóa hoạt động kho? Bài viết này sẽ đi sâu vào các bước then chốt của một quy trình nhập kho chuẩn, giúp doanh nghiệp bạn xây dựng một hệ thống quản lý kho vững chắc và hiệu quả.
1. Quy trình nhập kho là gì?
Quy trình nhập kho là một chuỗi các hoạt động được thực hiện để đưa hàng hóa hoặc nguyên vật liệu vào kho lưu trữ một cách có hệ thống và hiệu quả. Mục tiêu chính của quy trình này là đảm bảo:
- Tính chính xác: Số lượng và chất lượng hàng hóa nhập kho phải khớp với chứng từ liên quan (ví dụ: phiếu giao hàng, hóa đơn).
- Tính kịp thời: Hàng hóa được nhập kho nhanh chóng để phục vụ cho các hoạt động tiếp theo (sản xuất, bán hàng).
- Sự an toàn: Hàng hóa được bảo quản đúng cách, tránh hư hỏng, mất mát.
- Khả năng theo dõi: Dễ dàng xác định vị trí, số lượng, và thông tin liên quan đến từng loại hàng hóa trong kho.
2. Sơ đồ quy trình nhập kho chuẩn trong doanh nghiệp
Một quy trình nhập kho hiệu quả không chỉ dừng lại ở việc tiếp nhận hàng và lập phiếu nhập kho, mà cần kiểm soát xuyên suốt từ khi doanh nghiệp có kế hoạch nhận hàng cho đến khi hàng hóa được ghi nhận chính xác trên hệ thống.
Mục tiêu cuối cùng là đảm bảo hàng thực nhận đúng với chứng từ, chất lượng đạt yêu cầu, tồn kho được cập nhật kịp thời và mọi sai lệch đều có thể truy vết trách nhiệm.
Doanh nghiệp có thể xây dựng quy trình nhập kho theo 7 bước cơ bản:
Kế hoạch nhập hàng → Tiếp nhận hàng → Kiểm đếm & kiểm tra chất lượng → Đối chiếu chứng từ → Xử lý sai lệch → Xác nhận nhập & sắp xếp hàng → Cập nhật tồn kho
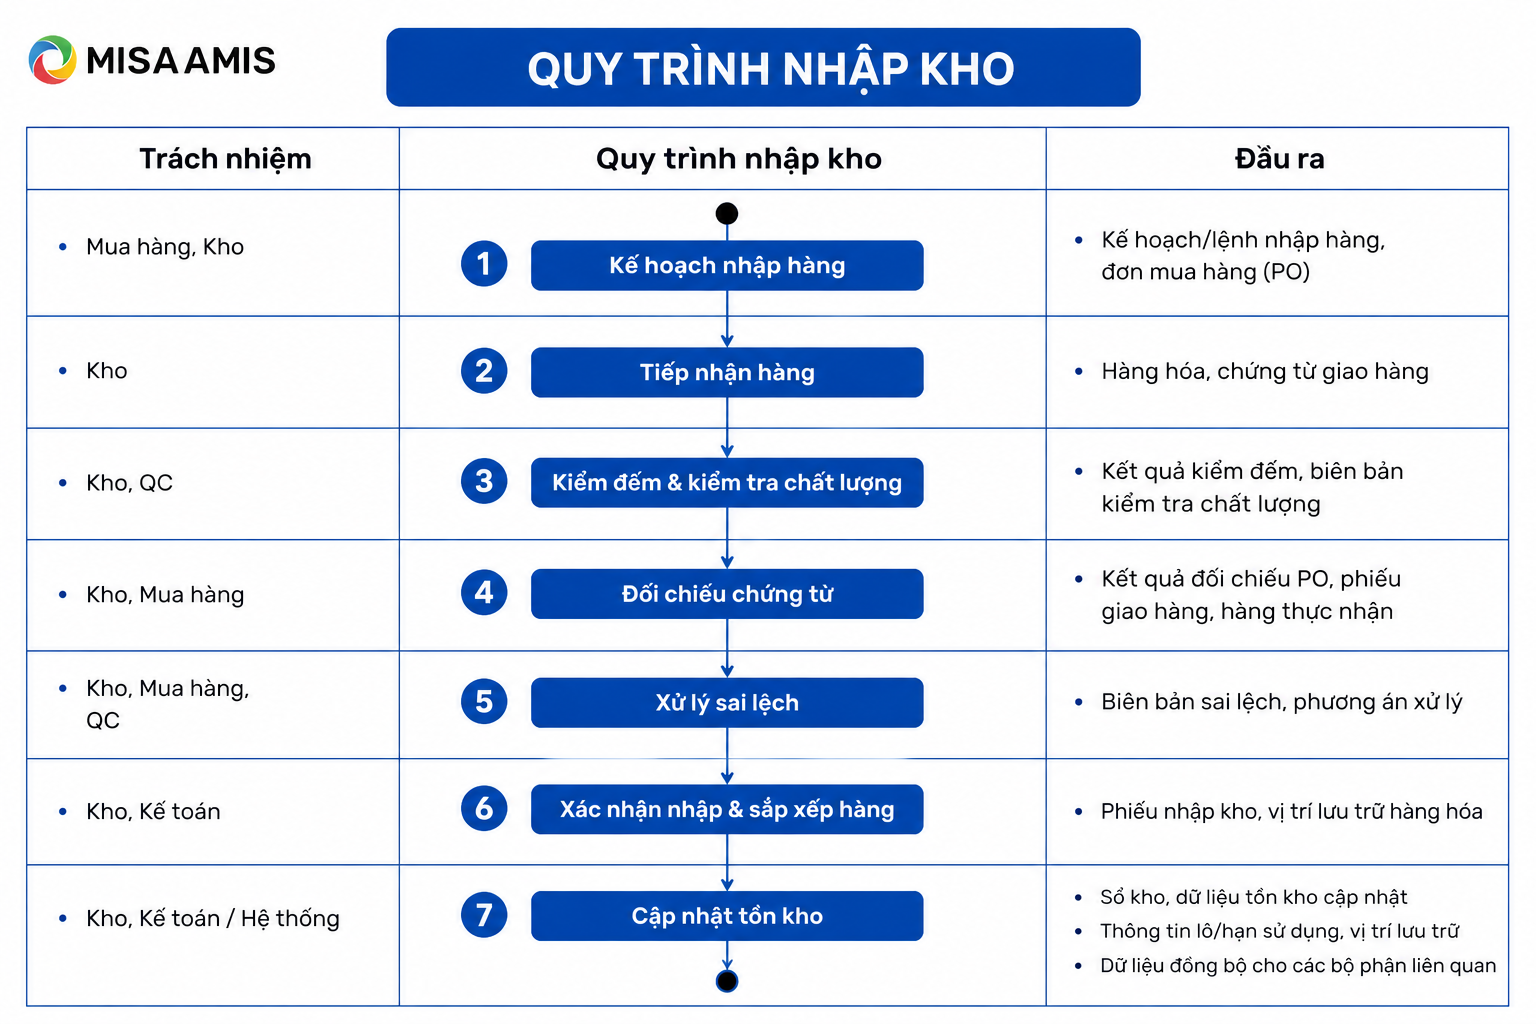
Điểm quan trọng là 7 bước trên cần tạo thành một chuỗi dữ liệu liên tục, thay vì mỗi bộ phận xử lý một phần riêng biệt. Chẳng hạn, nếu kho đã nhận 1.000 sản phẩm nhưng hệ thống vẫn ghi nhận 800 sản phẩm, bộ phận bán hàng và mua hàng có thể đưa ra quyết định dựa trên số tồn không chính xác.
Ngược lại, nếu hệ thống ghi nhận đủ 1.000 sản phẩm trong khi thực tế có 50 sản phẩm lỗi chưa được kiểm soát, doanh nghiệp cũng đang có một con số tồn kho không phản ánh đúng lượng hàng có thể sử dụng.
Vì vậy, ở góc độ quản trị, một quy trình nhập kho tốt cần đảm bảo đồng thời 3 yếu tố: hàng thực tế chính xác – dữ liệu tồn kho chính xác – trách nhiệm xử lý rõ ràng.
Xem ngay: Quy trình quản lý kho theo ISO chuẩn với sơ đồ trực quan cho doanh nghiệp
3. Quy trình nhập kho chi tiết trong 7 bước
Với nhà quản trị, mục tiêu của quy trình nhập kho không đơn thuần là đưa hàng vào kho nhanh chóng. Quan trọng hơn là đảm bảo hàng thực nhận đúng với kế hoạch mua, chất lượng đạt yêu cầu, dữ liệu tồn kho phản ánh đúng thực tế và mọi chênh lệch đều được kiểm soát trước khi ảnh hưởng đến mua hàng, bán hàng, kế toán và dòng tiền.
Doanh nghiệp có thể tổ chức quy trình nhập kho theo 7 bước sau:
Bước 1. Tiếp nhận kế hoạch và thông tin hàng nhập
Trước khi hàng được giao đến, bộ phận kho cần nhận được đầy đủ thông tin từ bộ phận mua hàng hoặc đơn vị đề nghị nhập kho. Các thông tin cơ bản gồm: nhà cung cấp, mặt hàng, mã hàng, số lượng dự kiến, thời gian giao, kho tiếp nhận, đơn mua hàng (PO) hoặc chứng từ liên quan.
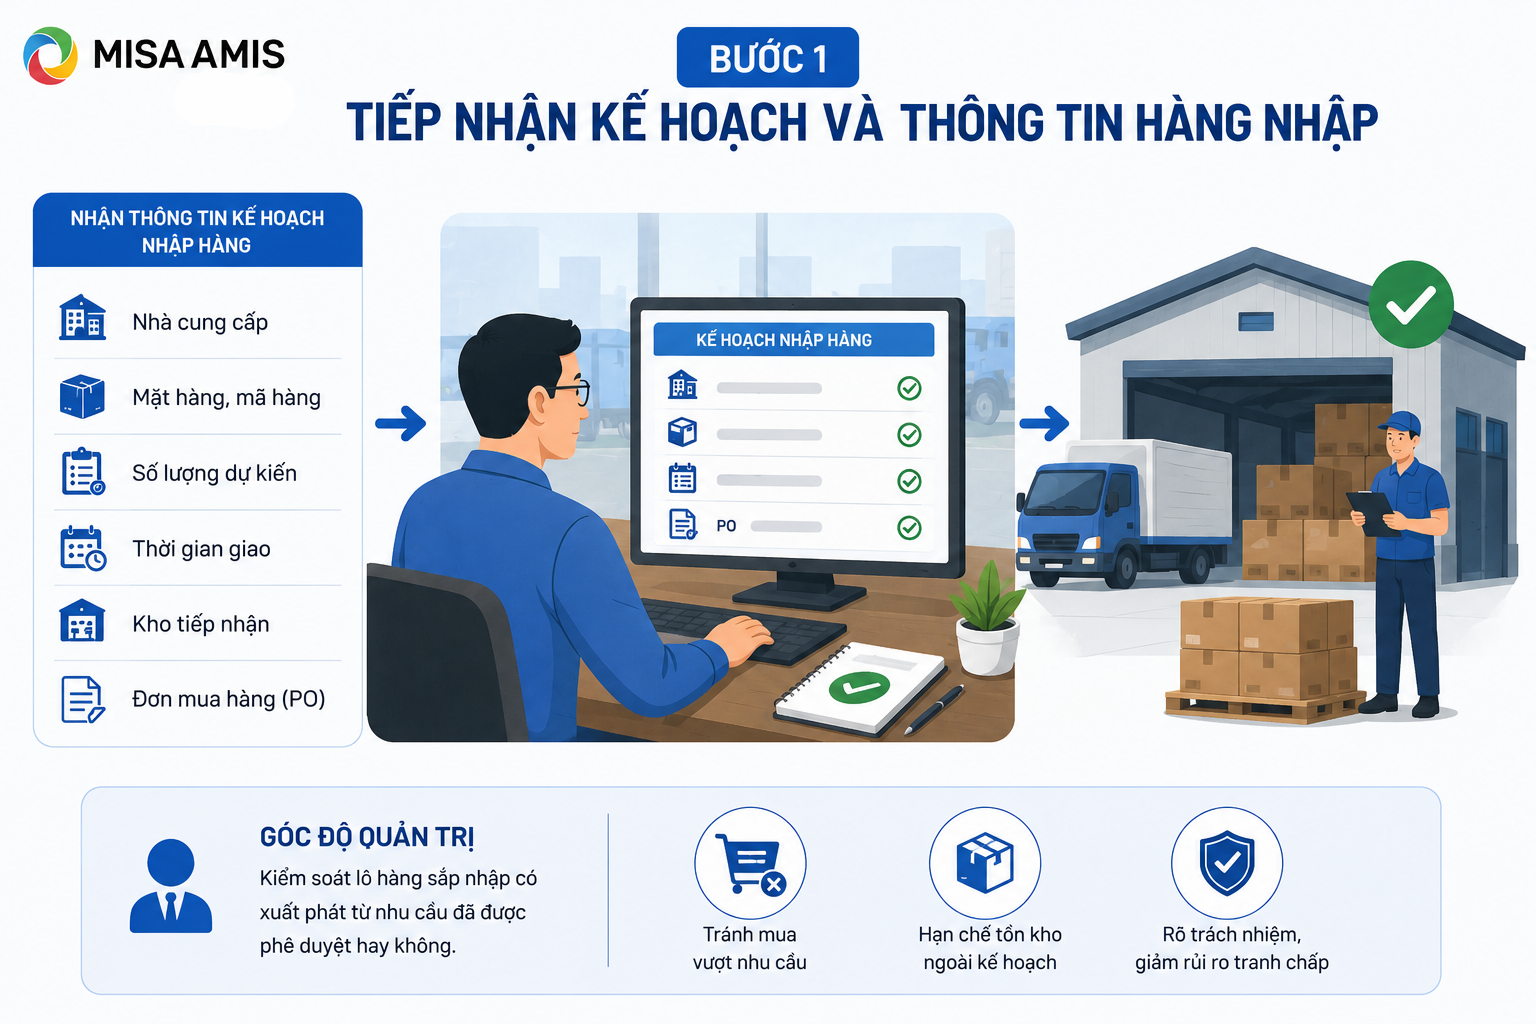
Ở góc độ quản trị, doanh nghiệp cần kiểm soát được một câu hỏi quan trọng: Lô hàng sắp nhập có xuất phát từ một nhu cầu mua hàng hoặc quyết định đã được phê duyệt hay không?
Nếu hàng có thể được đưa vào kho mà không cần đối chiếu với đơn mua hàng, lệnh sản xuất hoặc yêu cầu nhập hợp lệ, doanh nghiệp sẽ hình thành khoảng trống kiểm soát ngay từ đầu quy trình. Hệ quả có thể là mua vượt nhu cầu, phát sinh tồn kho ngoài kế hoạch hoặc khó xác định trách nhiệm khi có tranh chấp với nhà cung cấp.
Bước 2. Tiếp nhận hàng hóa tại kho
Khi hàng đến kho, nhân sự phụ trách tiếp nhận cần kiểm tra sơ bộ thông tin người giao, nhà cung cấp, phương tiện vận chuyển, số kiện hàng, tình trạng bao bì và các chứng từ đi kèm.
Ở bước này chưa nên mặc định rằng “hàng đã đến kho đồng nghĩa với hàng đã được nhập kho”. Hàng mới chỉ ở trạng thái tiếp nhận và cần tiếp tục được kiểm tra trước khi trở thành lượng tồn kho chính thức của doanh nghiệp.
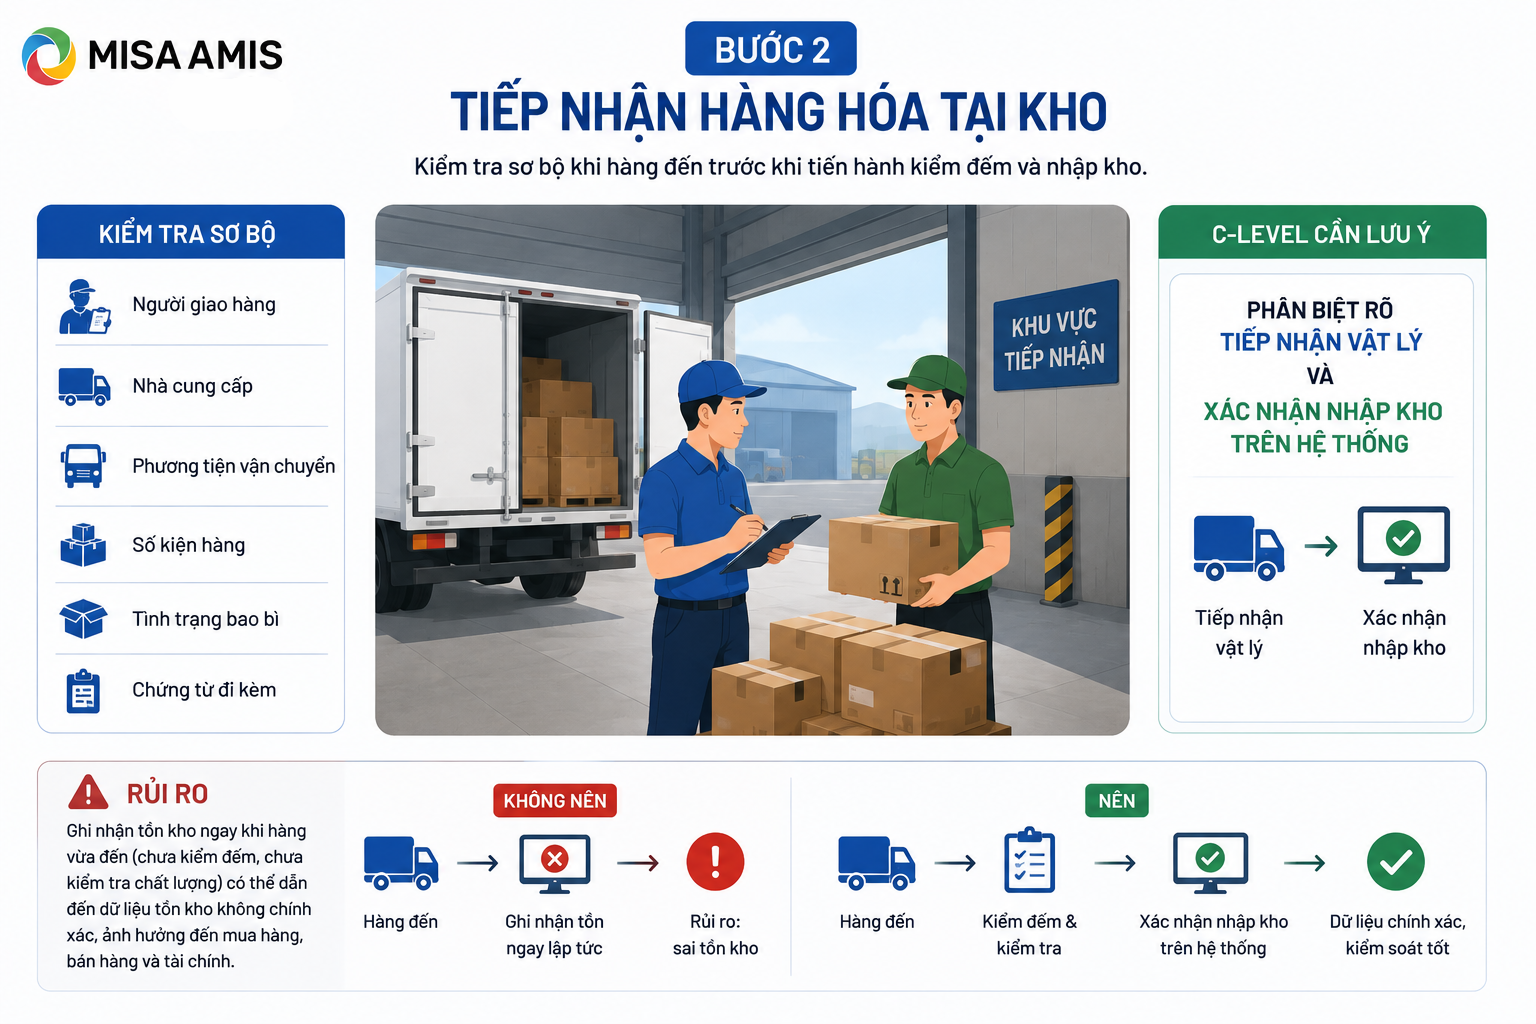
Điểm C-level cần lưu ý: doanh nghiệp nên phân biệt rõ giữa tiếp nhận vật lý và xác nhận nhập kho trên hệ thống. Nếu nhân viên có thể ghi tăng tồn ngay khi xe hàng vừa đến mà chưa qua kiểm đếm và kiểm tra chất lượng, số liệu tồn kho có thể phản ánh cả những hàng hóa chưa đủ điều kiện sử dụng hoặc bán.
Bước 3. Kiểm đếm số lượng và kiểm tra chất lượng
Sau khi tiếp nhận, hàng hóa cần được kiểm tra dựa trên đặc điểm quản lý của từng doanh nghiệp.
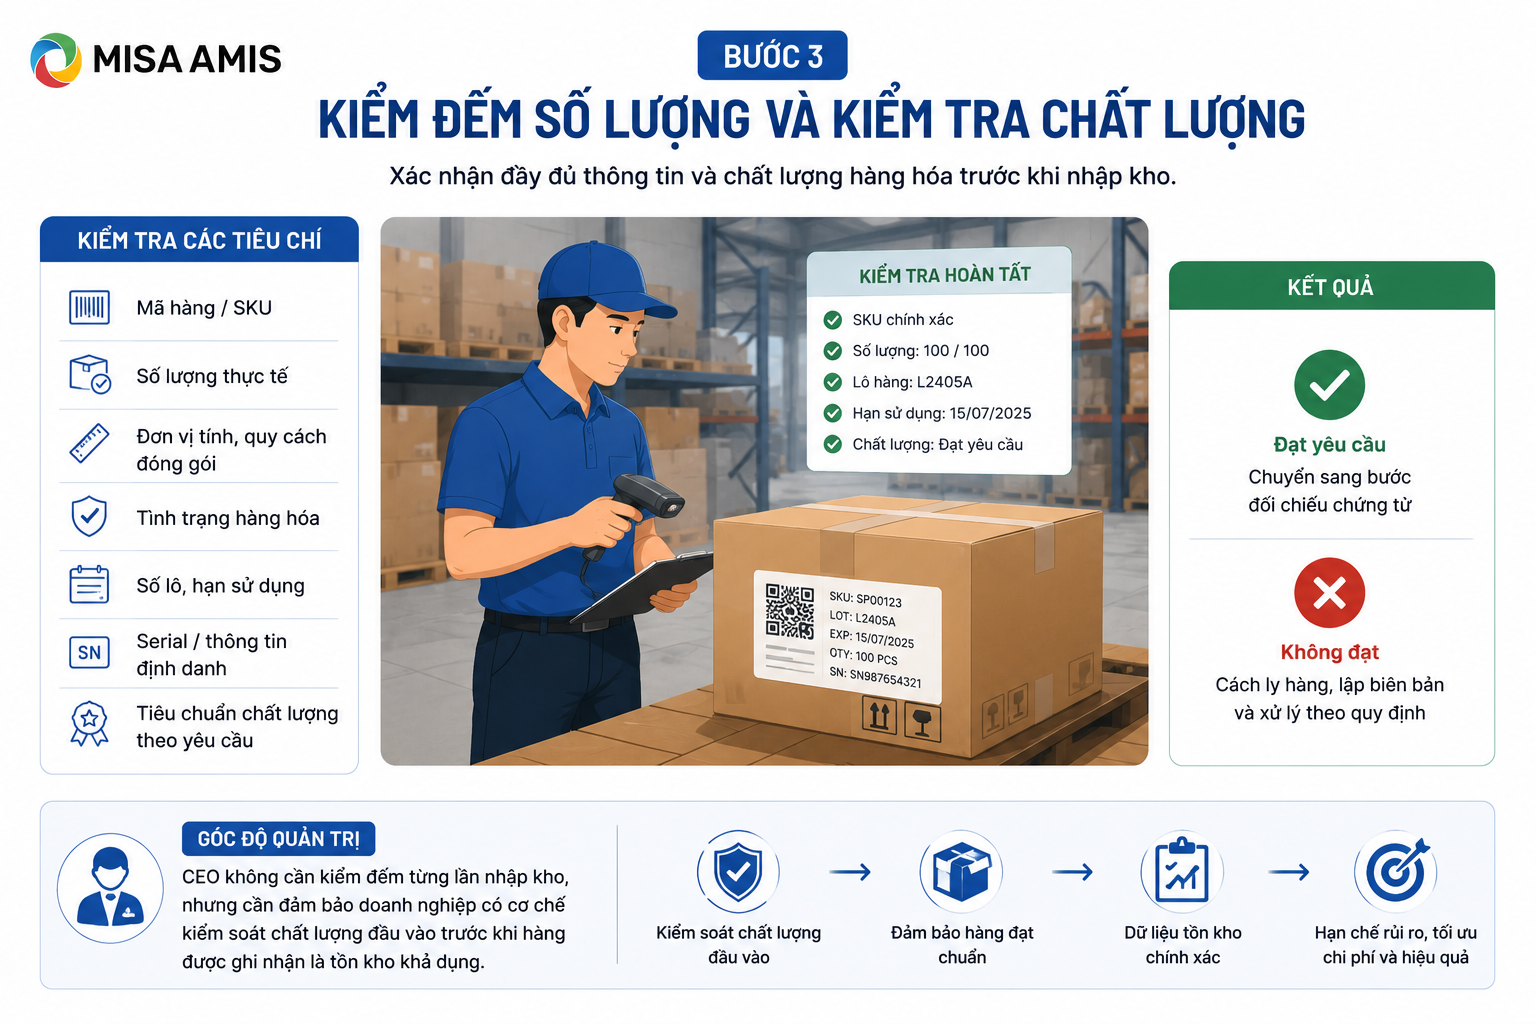
Thông thường cần xác nhận:
- Mã hàng/SKU có chính xác không;
- số lượng thực tế;
- đơn vị tính và quy cách đóng gói;
- tình trạng hàng hóa;
- số lô, hạn sử dụng;
- serial hoặc thông tin định danh nếu có;
- các tiêu chuẩn chất lượng theo yêu cầu.
Ở góc độ quản trị, CEO không cần trực tiếp quan tâm từng lần kiểm đếm nhưng cần đảm bảo doanh nghiệp có cơ chế kiểm soát chất lượng đầu vào trước khi hàng được ghi nhận là tồn kho khả dụng.
Bước 4. Đối chiếu hàng thực nhận với chứng từ
Sau khi kiểm đếm, doanh nghiệp cần thực hiện đối chiếu ít nhất giữa ba nguồn thông tin:
Đơn mua hàng/PO ↔ Phiếu giao hàng ↔ Hàng thực nhận
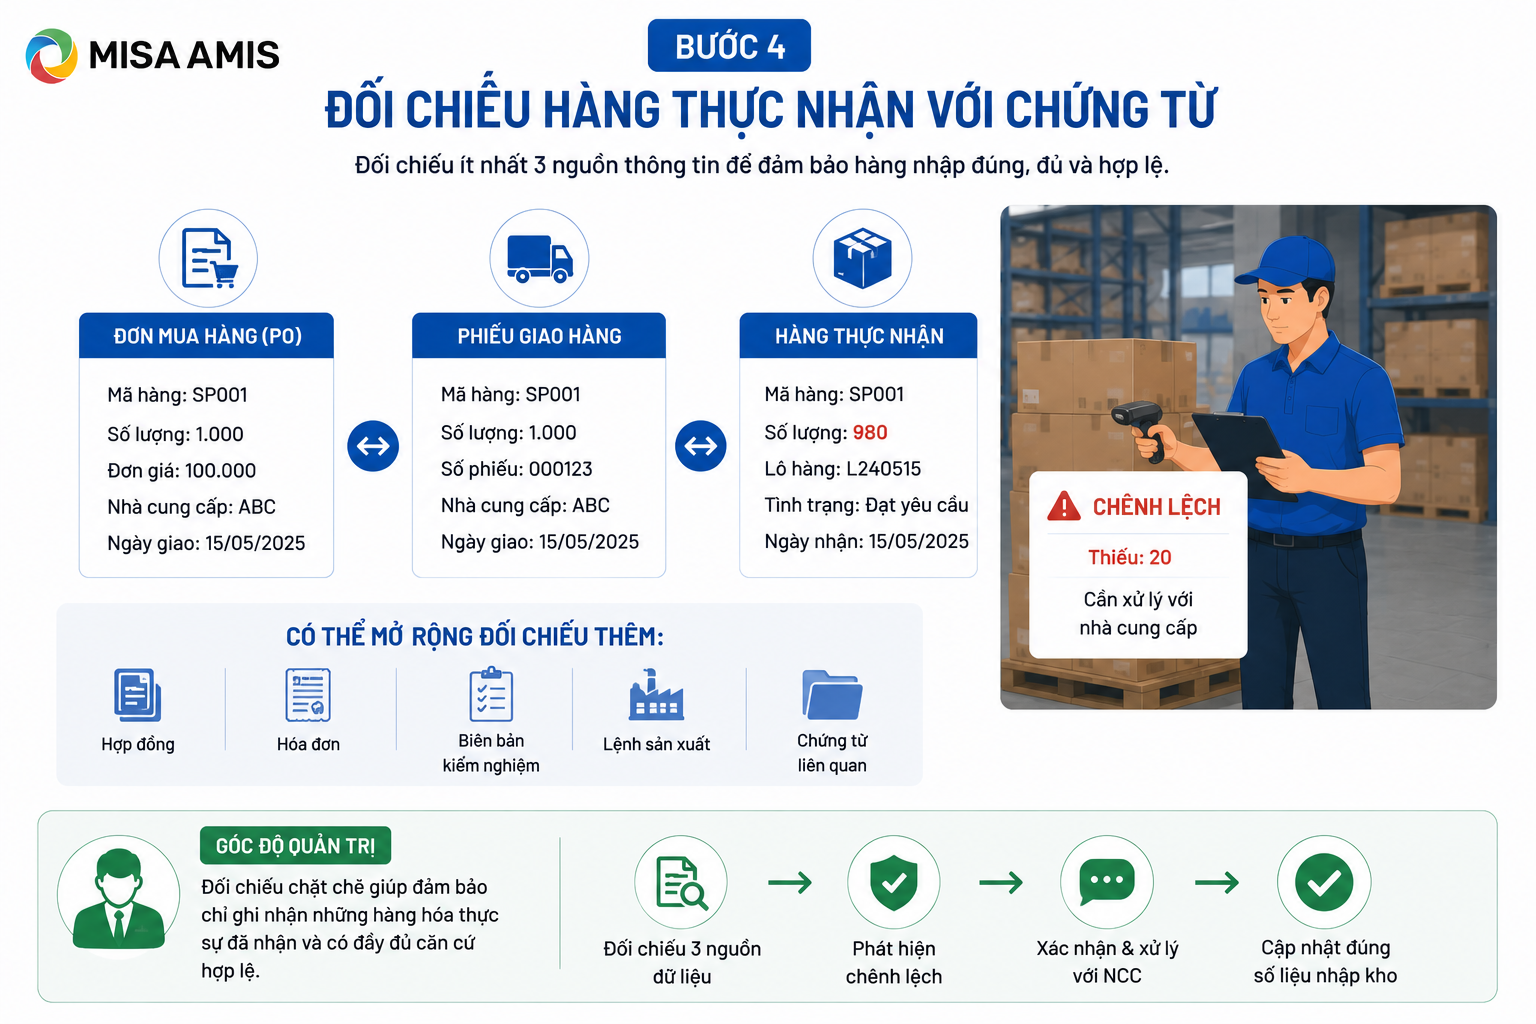
Tùy mô hình doanh nghiệp, việc đối chiếu có thể mở rộng thêm hợp đồng, hóa đơn, biên bản kiểm nghiệm, lệnh sản xuất hoặc các chứng từ liên quan.
Đây là một điểm kiểm soát đặc biệt quan trọng đối với CEO bởi sai lệch không được phát hiện tại đây có thể lan sang nhiều nghiệp vụ phía sau:
Nhập sai → Tồn kho sai → Công nợ sai → Kế hoạch mua hàng sai → Giá vốn/báo cáo sai → Quyết định quản trị sai.
Bước 5. Xử lý hàng thiếu, thừa, lỗi hoặc sai thông tin
Không phải mọi lô hàng đều khớp hoàn toàn với kế hoạch. Doanh nghiệp cần thiết lập trước nguyên tắc xử lý các tình huống ngoại lệ thay vì để nhân viên tự quyết định theo kinh nghiệm.
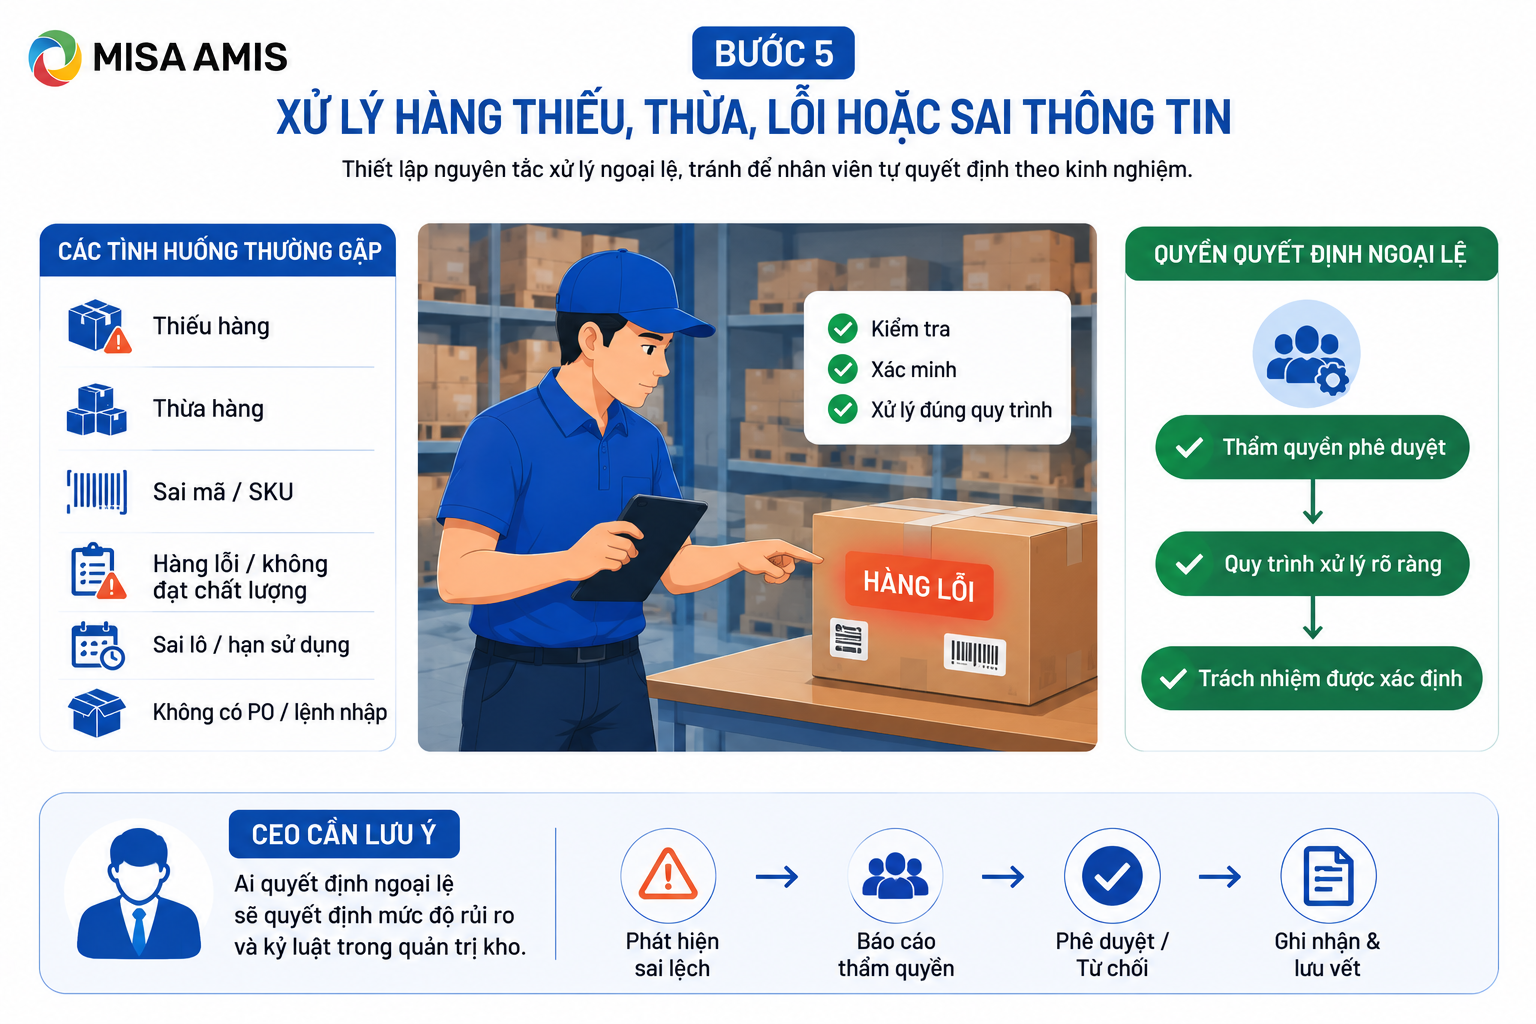
Đối với CEO, điều cần kiểm soát không phải từng trường hợp cụ thể mà là ai có quyền quyết định ngoại lệ.
Ví dụ, thủ kho có được tự chấp nhận lượng hàng vượt PO 10% không? Hàng không đạt tiêu chuẩn nhưng cần gấp cho sản xuất thì cấp nào được phép phê duyệt? Nhân viên có được tự sửa số lượng sau khi phiếu nhập đã hoàn thành không?
Bước 6. Xác nhận nhập kho và sắp xếp hàng vào vị trí
Sau khi hàng đã được kiểm tra và các chênh lệch được xử lý, bộ phận kho thực hiện lập/xác nhận phiếu nhập và đưa hàng về đúng vị trí lưu trữ.
Thông tin nhập kho cần phản ánh đúng ít nhất các yếu tố: mặt hàng, số lượng, kho, vị trí, lô/hạn sử dụng và trạng thái hàng hóa. Với hàng có hạn sử dụng hoặc yêu cầu quản lý đặc thù, doanh nghiệp có thể áp dụng nguyên tắc FIFO, FEFO hoặc phương pháp phù hợp.
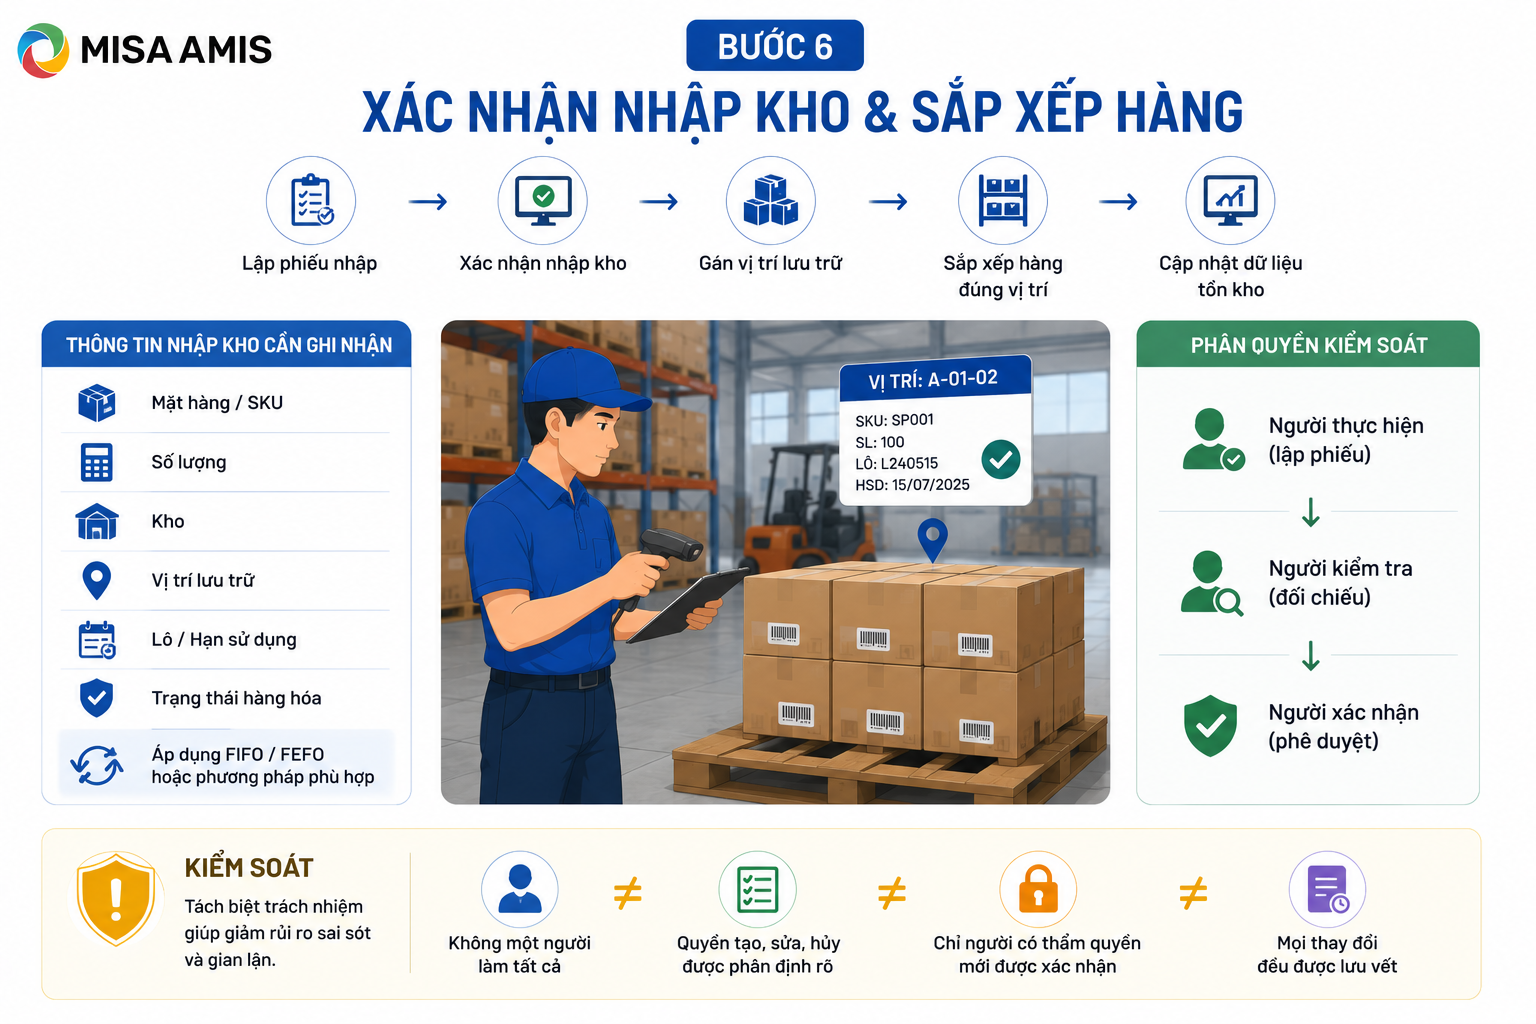
Ở góc độ kiểm soát, doanh nghiệp cũng cần phân quyền rõ ai được tạo, xác nhận, sửa hoặc hủy phiếu nhập kho. Với những giao dịch có giá trị lớn, việc một cá nhân đồng thời nhận hàng, kiểm hàng, lập phiếu và tự xác nhận có thể tạo ra khoảng trống kiểm soát.
Nguyên tắc phù hợp là tách biệt tương đối giữa người thực hiện – người kiểm tra – người có quyền xác nhận, tùy theo quy mô và mức độ rủi ro của doanh nghiệp.
Bước 7. Cập nhật tồn kho và đồng bộ dữ liệu
Quy trình nhập kho chỉ thực sự hoàn thành khi hàng thực tế và dữ liệu trên hệ thống được đồng bộ.
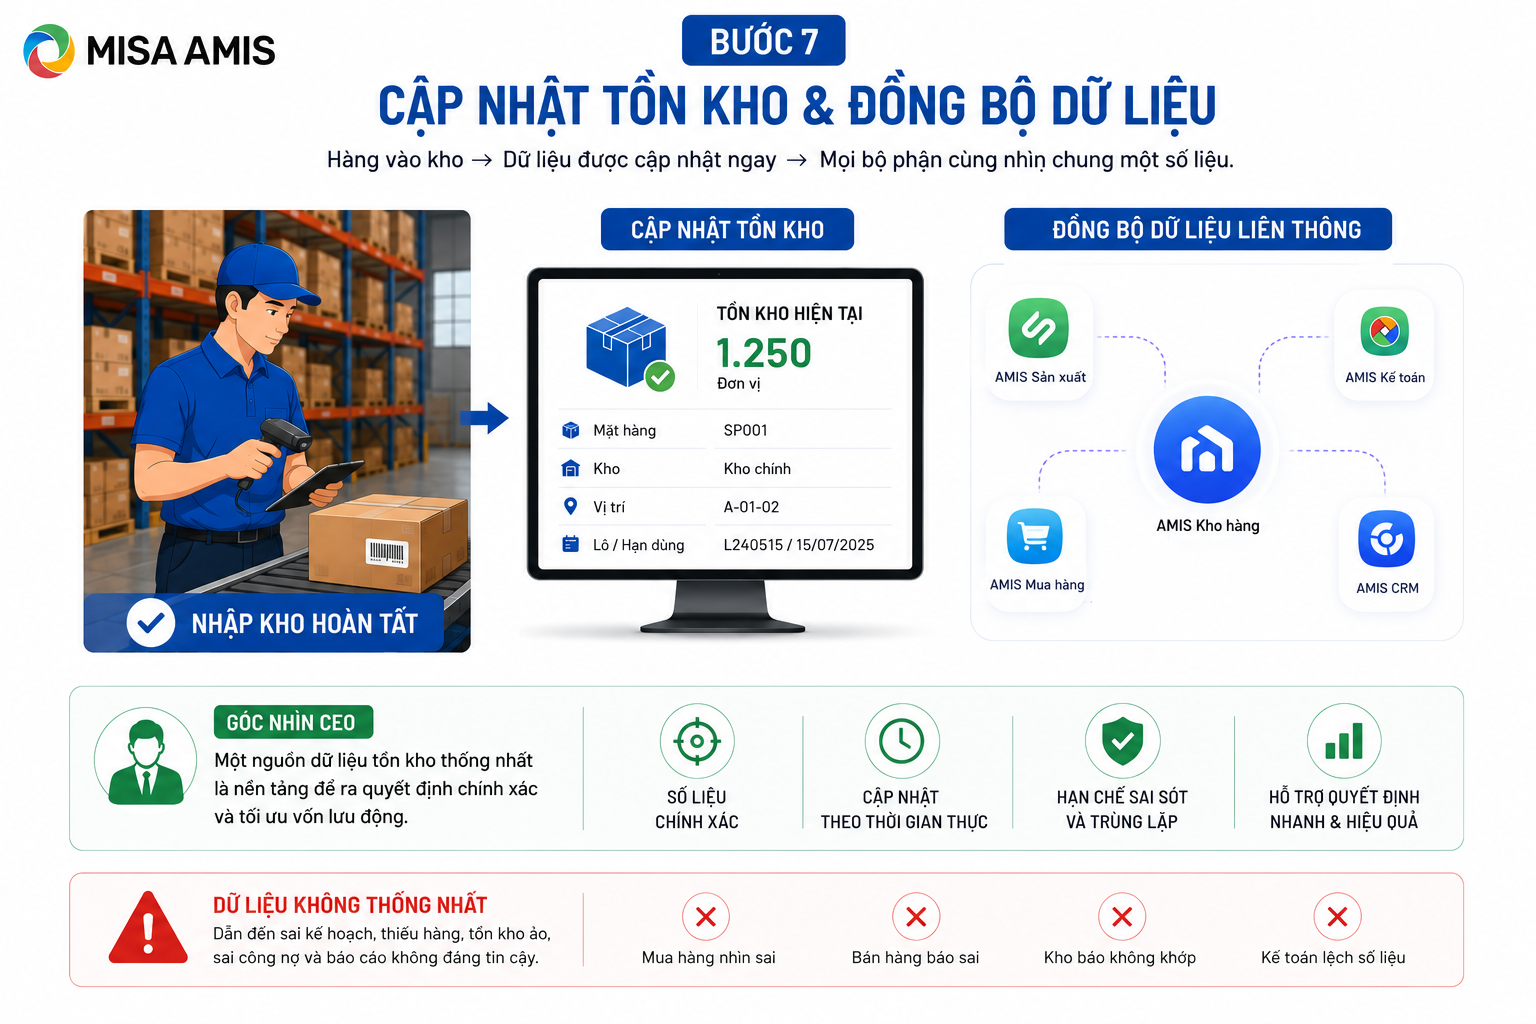
Sau khi xác nhận nhập, hệ thống cần phản ánh chính xác:
- Số lượng tồn mới;
- kho và vị trí lưu trữ;
- số lô/hạn sử dụng;
- trạng thái hàng hóa;
- lịch sử giao dịch;
- các thông tin cần thiết cho mua hàng, bán hàng, sản xuất và kế toán.
Đây là bước thường tạo ra “độ trễ dữ liệu” nếu doanh nghiệp vẫn vận hành bằng Excel hoặc nhiều phần mềm rời rạc.
Với CEO, yêu cầu quan trọng nhất ở bước này là tạo được một nguồn dữ liệu tồn kho thống nhất. Kho, mua hàng, bán hàng và kế toán không nên cùng nhìn một mặt hàng nhưng sử dụng bốn con số khác nhau.
Để giải quyết bài toán này, phần mềm AMIS Kho hàng kết nối linh hoạt với AMIS Sản xuất, AMIS Mua hàng, AMIS CRM, AMIS Kế toán… tạo thành hệ sinh thái quản trị khép kín, giúp doanh nghiệp số hóa xuyên suốt quy trình nhập – xuất kho và đồng bộ dữ liệu giữa các bộ phận trên cùng một hệ thống.
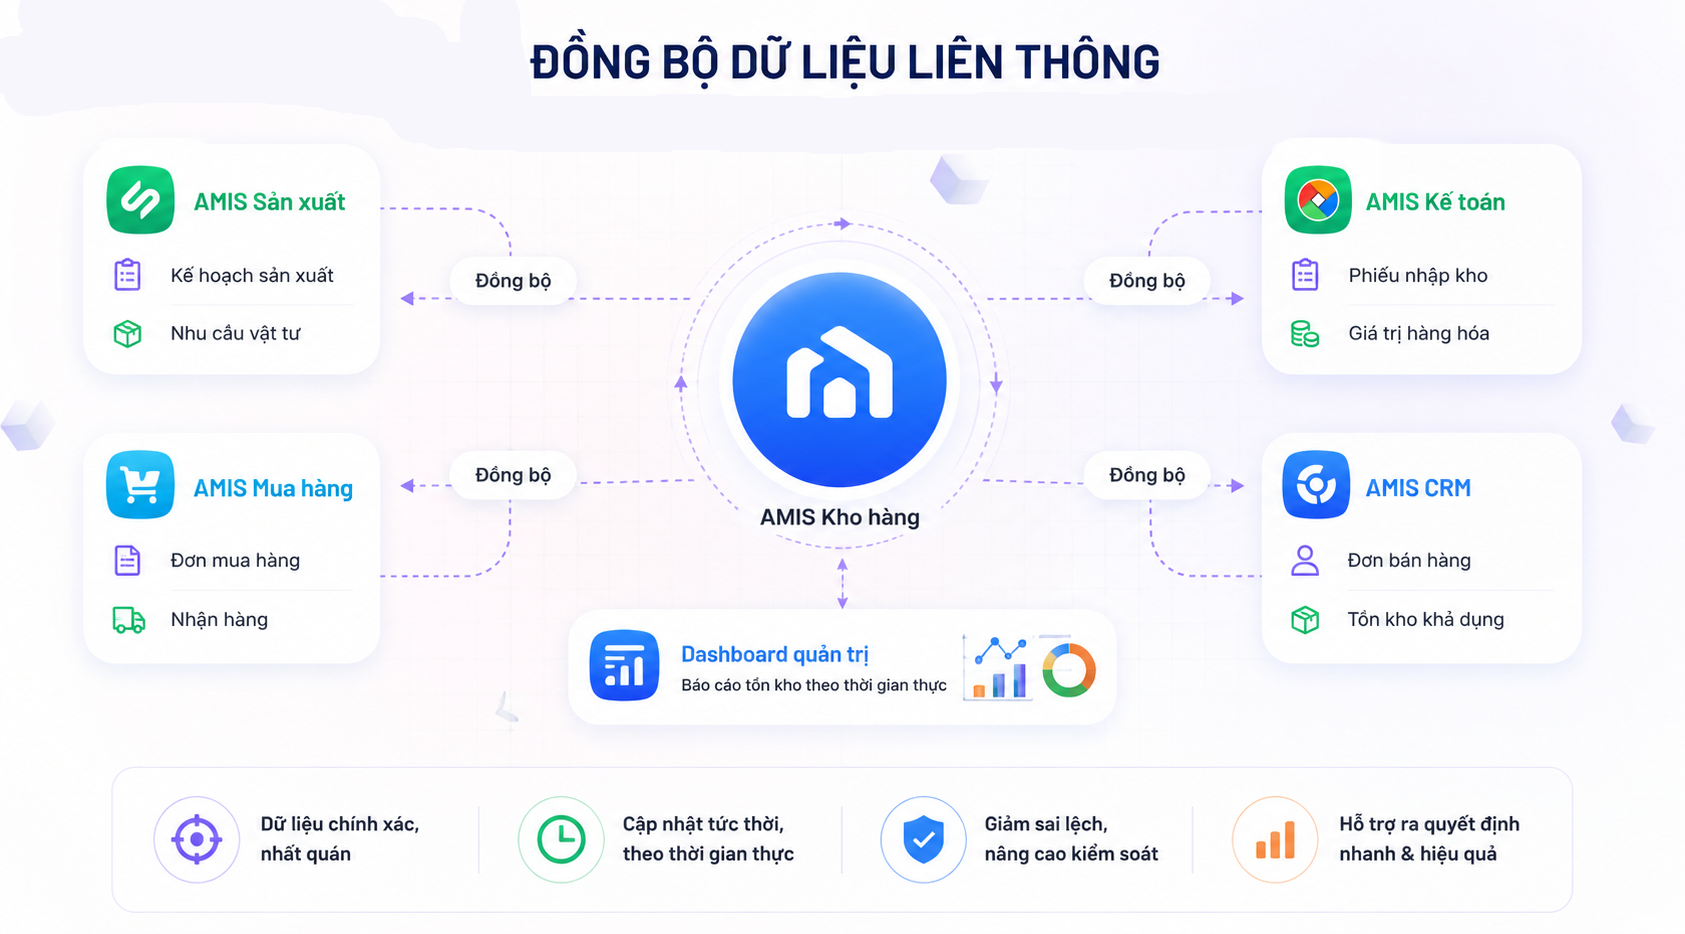
Nhờ đó, dữ liệu tồn kho được cập nhật nhanh chóng, chính xác, giảm thao tác nhập liệu trùng lặp và giúp CEO có một nguồn dữ liệu thống nhất để kiểm soát vận hành, tối ưu năng suất và ra quyết định.
4. Lỗi thường gặp trong quy trình nhập kho
Một quy trình nhập kho dù đã được chuẩn hóa vẫn có thể phát sinh sai lệch nếu các bước kiểm tra, phân quyền và cập nhật dữ liệu không được thực hiện nhất quán. Một số lỗi doanh nghiệp thường gặp gồm:
- Hàng đến nhưng kho không được thông báo trước: Kho bị động về nhân sự và vị trí lưu trữ, dễ ùn tắc khi nhiều lô hàng đến cùng thời điểm.
- Kiểm hàng bằng mắt, ghi chép thủ công: Dễ nhầm mã hàng, số lượng, đơn vị tính hoặc bỏ sót thông tin lô/hạn sử dụng khi số lượng SKU lớn.
- Hàng thực nhận khác PO nhưng vẫn được nhập: Chênh lệch không được xử lý ngay có thể kéo theo sai tồn kho, công nợ và dữ liệu kế toán.
- Không quản lý số lô, hạn sử dụng hoặc vị trí: Doanh nghiệp biết “có hàng” nhưng khó xác định hàng nằm ở đâu, thuộc lô nào và cần ưu tiên xuất lô nào.
- Hàng đã nhập nhưng tồn kho chưa được cập nhật: Độ trễ dữ liệu khiến mua hàng, bán hàng và sản xuất ra quyết định dựa trên số tồn không còn chính xác.
- Kho và kế toán sử dụng hai bộ số liệu khác nhau: Mất thời gian đối chiếu, điều chỉnh và khiến lãnh đạo khó xác định đâu là số liệu đáng tin cậy.
- Một người vừa nhận hàng, lập phiếu vừa có quyền điều chỉnh tồn: Thiếu kiểm soát chéo làm tăng nguy cơ sai sót, gian lận và khó truy trách nhiệm khi phát sinh chênh lệch.
5. 5 điểm kiểm soát CEO cần lưu ý trong quy trình nhập kho
- Không cho phép nhập hàng ngoài kế hoạch mà không có phê duyệt
Không nhất thiết cấm tuyệt đối, nhưng doanh nghiệp cần xác định rõ ai có quyền chấp nhận các trường hợp nhập ngoài kế hoạch và điều kiện nào được phép xử lý ngoại lệ.
- Phân tách trách nhiệm giữa nhận hàng – kiểm tra – xác nhận
Không nên để một cá nhân kiểm soát toàn bộ quá trình từ nhận hàng đến xác nhận nhập kho. Việc phân tách trách nhiệm giúp tạo cơ chế kiểm soát chéo, hạn chế sai sót và gian lận.
- Mọi chênh lệch phải có người chịu trách nhiệm xử lý
Các trường hợp thiếu, thừa, sai mã hoặc hàng không đạt chất lượng cần được ghi nhận và giao rõ người xử lý. Tránh tình trạng “nhập trước rồi xử lý sau” khiến sai lệch tồn tại kéo dài và khó truy trách nhiệm.
- Mọi điều chỉnh tồn kho phải có lịch sử
CEO cần đảm bảo các thay đổi dữ liệu đều có thể truy vết được: Ai sửa? Sửa khi nào? Số lượng thay đổi từ bao nhiêu thành bao nhiêu? Lý do điều chỉnh là gì?
- Kho – mua hàng – bán hàng – kế toán phải dùng chung một nguồn dữ liệu
Dữ liệu tồn kho cần được cập nhật và liên thông giữa các bộ phận thay vì mỗi đơn vị duy trì một số liệu riêng. Một nguồn dữ liệu thống nhất giúp C-level kiểm soát chính xác tình trạng hàng hóa và đưa ra quyết định mua – bán – tài chính dựa trên dữ liệu đáng tin cậy.
MISA AMIS tặng bạn: BỘ BIỂU MẪU THEO DÕI KHO HÀNG & QUẢN LÝ KHO
6. AMIS Kho hàng – Số hóa toàn bộ quy trình nhập kho trên một hệ thống
Một quy trình nhập kho được thiết kế đầy đủ vẫn có thể phát sinh sai lệch nếu doanh nghiệp phụ thuộc vào Excel, chứng từ giấy hoặc thao tác nhập liệu thủ công.
Khi số lượng SKU, kho hàng và giao dịch tăng lên, thách thức không còn là “doanh nghiệp đã có quy trình hay chưa”, mà là làm thế nào để mọi lượt nhập đều được thực hiện đúng, dữ liệu được cập nhật kịp thời và C-level có thể kiểm soát mà không phải đi sâu vào từng phiếu nhập.
AMIS Kho hàng hỗ trợ doanh nghiệp số hóa xuyên suốt nghiệp vụ nhập – xuất – điều chuyển – kiểm kê hàng hóa trên một hệ thống, từ ghi nhận hàng nhập, quản lý số lượng, lô/hạn sử dụng, vị trí lưu trữ đến cập nhật tồn kho. Qua đó, doanh nghiệp giảm phụ thuộc vào ghi chép thủ công và xây dựng dữ liệu kho tập trung phục vụ quản trị.

- Kiểm soát hàng hóa chi tiết ngay từ khi nhập kho: Cho phép quản lý hàng hóa theo nhiều đơn vị tính, quy cách đóng gói, mã vạch/QR Code, mã sản phẩm của nhà cung cấp, kích thước, số lô và hạn sử dụng. Hàng hóa cũng có thể được quản lý theo nhiều vị trí lưu trữ cụ thể trong kho.
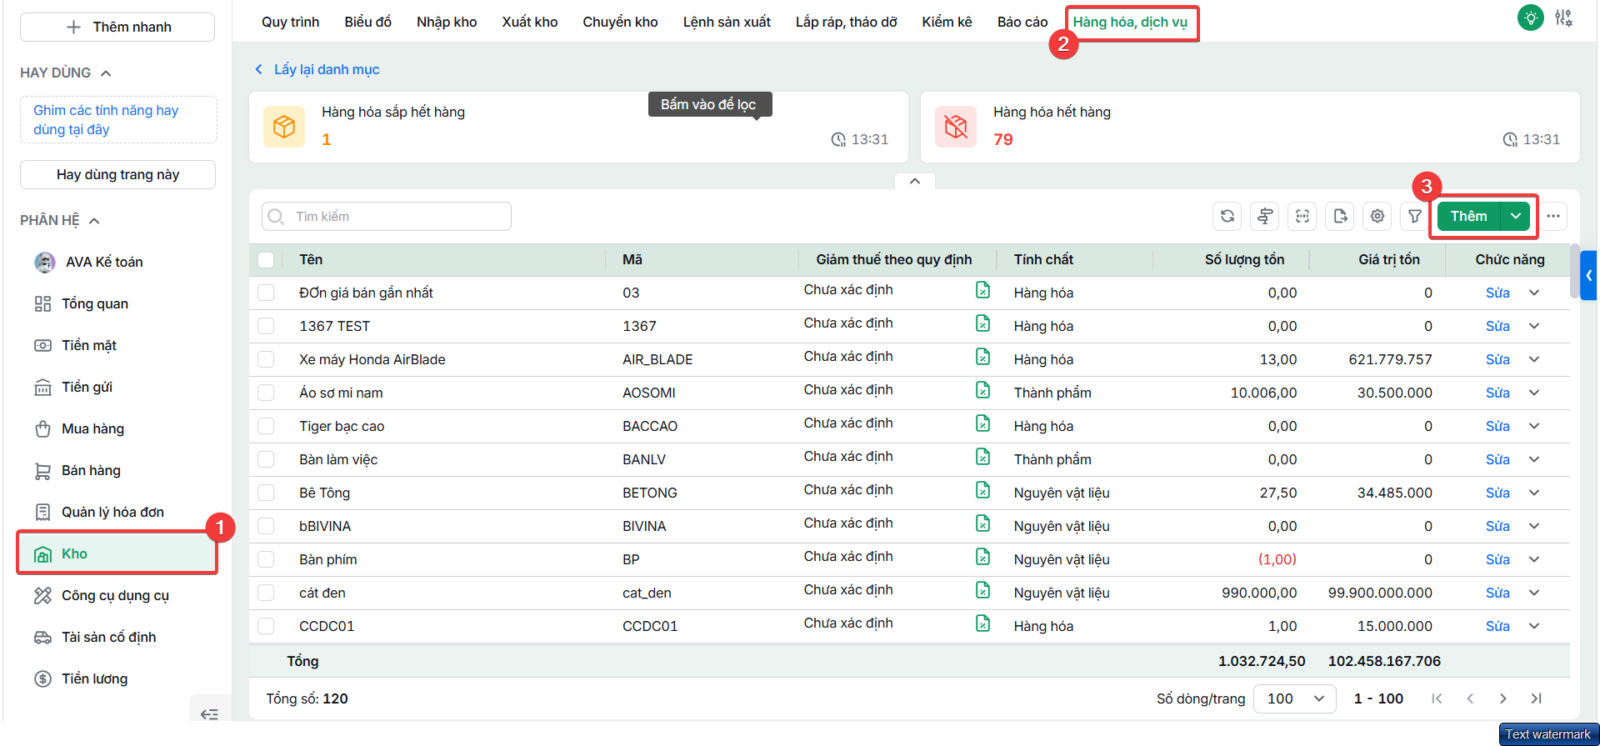
- Theo dõi tồn kho theo thời gian thực, hạn chế thiếu hoặc dư hàng: Hệ thống cập nhật số lượng hàng hóa trong kho theo thời gian thực, đồng thời hỗ trợ theo dõi hàng đang vận chuyển, quản lý riêng hàng trả lại chưa xử lý và dự báo tồn dựa trên các đơn bán chưa thực hiện.
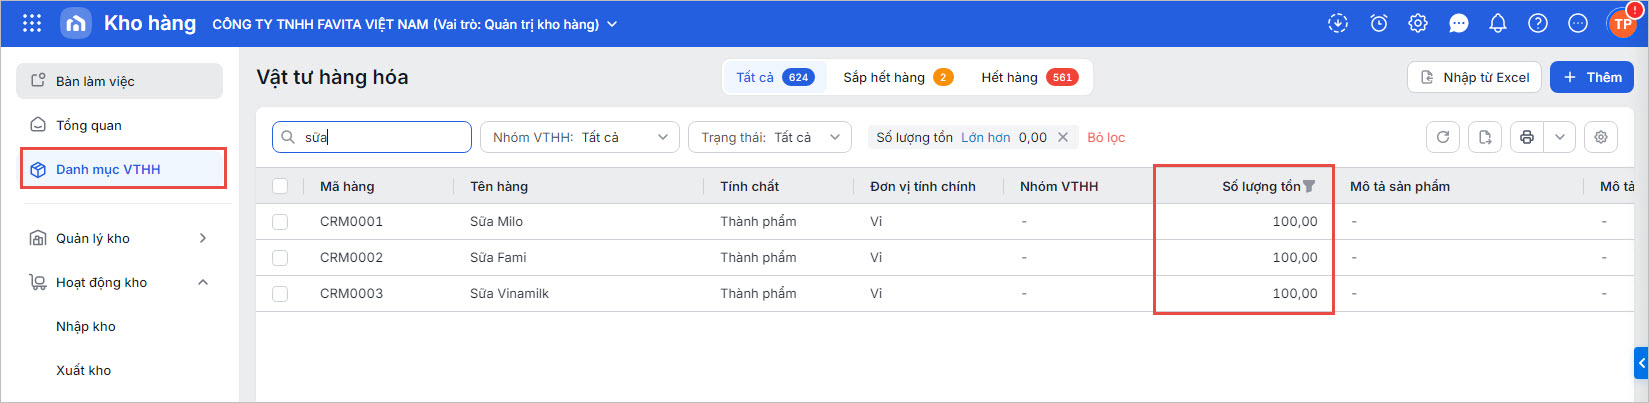
- Tự động hóa quy trình nhập – xuất – điều chuyển – kiểm kê: Thay vì quản lý từng nghiệp vụ trên các file và công cụ riêng biệt, MISA AMIS Kho hàng hỗ trợ quản lý tập trung các quy trình nhập – xuất – điều chuyển – kiểm kê, quản lý đa kho trên cùng hệ thống và phân bổ công việc theo năng suất nhân viên kho.

- Quản lý vị trí và tối ưu không gian lưu trữ: AMIS Kho hàng cung cấp giao diện quản lý trực quan theo sơ đồ kho thực tế, hỗ trợ kiểm soát vị trí lưu trữ và sắp xếp hàng theo FIFO, FEFO.
- Ứng dụng AI hỗ trợ giảm thao tác thủ công
- Báo cáo kho hàng phục vụ quyết định quản trị: Cung cấp báo cáo tồn kho tổng hợp và chi tiết theo số lô, hạn sử dụng, vị trí lưu kho cùng báo cáo kiểm kê; doanh nghiệp cũng có thể tùy chỉnh báo cáo theo nhu cầu quản lý.
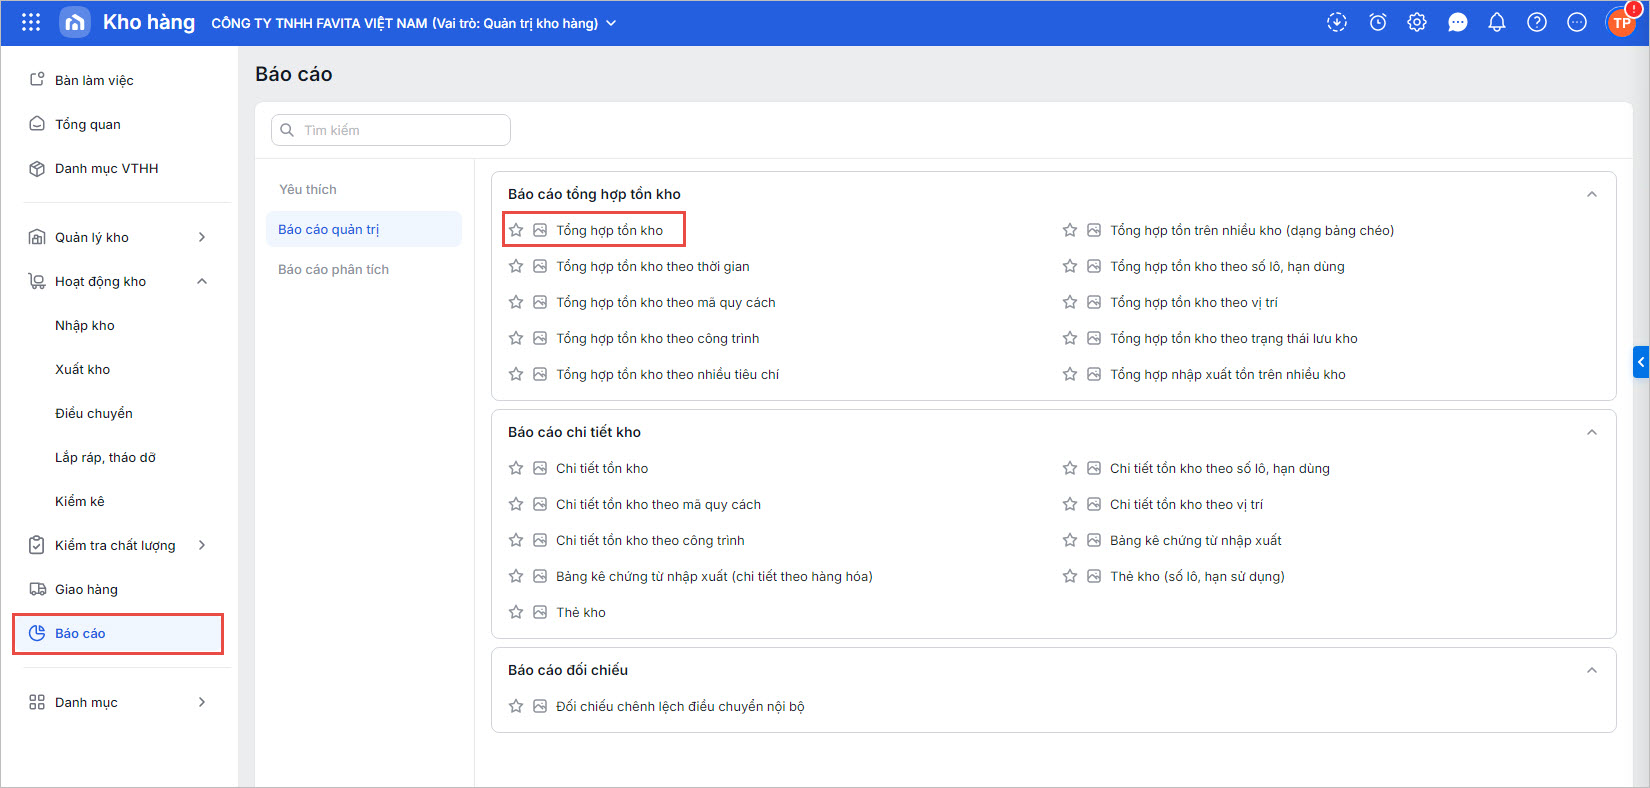
Từ một nghiệp vụ tưởng như thuần vận hành, số hóa quản lý kho giúp doanh nghiệp hình thành chuỗi dữ liệu xuyên suốt Mua hàng → Nhập kho → Tồn kho → Bán hàng/Sản xuất → Kế toán. Đây cũng là cơ sở để doanh nghiệp vừa chuẩn hóa quy trình nhập kho, vừa duy trì khả năng kiểm soát khi quy mô vận hành ngày càng lớn.
Hơn 400.000+ doanh nghiệp & hộ kinh doanh đã tin chọn MISA AMIS, trong đó có các công ty đã sử dụng AMIS Kho hàng như Công ty TNHH Xuất Nhập Khẩu KingFish, Công ty cổ phần XNK May Hải Anh, Công ty cổ phần TICO Việt Nam, Công ty TNHH Mira Tav… và nhiều doanh nghiệp khác.
| Đăng ký nhận tư vấn và báo giá MISA AMIS Kho hàng ngay để được chuyên gia MISA hỗ trợ giải pháp phù hợp cho doanh nghiệp của bạn: Tìm hiểu và dùng thử MISA AMIS Kho hàng
|
Kết luận
Khi quy mô doanh nghiệp ngày càng lớn, quy trình thủ công và dữ liệu rời rạc sẽ khó đáp ứng yêu cầu kiểm soát. Việc số hóa với MISA AMIS Kho hàng, kết nối xuyên suốt Kho – Mua hàng – Bán hàng – Sản xuất – Kế toán, giúp doanh nghiệp hình thành một nguồn dữ liệu thống nhất, chuẩn hóa vận hành và nâng cao năng suất trên toàn chuỗi. Đây cũng là bước quan trọng để CEO chuyển từ “quản lý từng nghiệp vụ kho” sang “quản trị tồn kho bằng dữ liệu”.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.