ABC Analysis là gì và vì sao phương pháp này giúp doanh nghiệp cắt giảm chi phí lưu kho mà không lo đứt hàng? Rất nhiều đơn vị mắc bẫy cào bằng khi dàn trải nguồn lực kiểm soát mọi mã hàng như nhau, khiến vốn lưu động bị chôn chặt vào hàng bán chậm trong khi các sản phẩm sinh lời chủ lực lại thiếu hụt.
Trong bài viết này, MISA AMIS sẽ giúp doanh nghiệp hiểu rõ ABC Analysis là gì, nguyên lý Pareto 80/20 cốt lõi, quy trình 5 bước phân loại chuẩn xác và giải pháp tự động hóa quản trị tồn kho tối ưu nhất.
| [Tải miễn phí] Trọn bộ Biểu mẫu xuất nhập tồn kho trong nhiều lĩnh vực |
1. ABC Analysis là gì trong quản trị kho bãi?
ABC Analysis (phân tích ABC) là kỹ thuật phân loại hàng tồn kho thành 3 nhóm riêng biệt (A, B và C) dựa trên mức độ quan trọng và giá trị đóng góp của từng mặt hàng đối với tổng doanh thu hoặc chi phí tiêu hao của doanh nghiệp trong một khoảng thời gian nhất định.
Thay vì quản lý dàn trải hàng nghìn mã hàng (SKU) với cùng một mức độ ưu tiên, phân tích ABC giúp nhà quản trị trả lời rõ ràng:
- Mặt hàng nào mang lại dòng tiền chủ lực cần kiểm soát hàng ngày?
- Mặt hàng nào có thể nới lỏng tần suất kiểm kê để tối ưu hóa nguồn lực nhân sự?
Ví dụ minh họa:
Một doanh nghiệp phân phối thiết bị điện nước quản lý 2.000 mã hàng. Khi chưa phân tích ABC, thủ kho phải kiểm đếm cả cuộn dây cáp đồng tiền triệu lẫn từng túi đinh vít 500 đồng mỗi tuần. Sau khi áp dụng ABC:
- Nhóm A: Gồm máy bơm công nghiệp, tủ điện và dây cáp chuyên dụng (chỉ chiếm khoảng 150 mã hàng nhưng đóng góp tới 80% tổng giá trị xuất kho) được kiểm đếm hàng ngày và theo dõi số lượng tồn khả dụng theo thời gian thực.
- Nhóm C: Gồm bu lông, ốc vít, băng keo lụa (chiếm hơn 1.200 mã hàng nhưng giá trị chỉ chiếm khoảng 5%) được chuyển sang hình thức đặt mua định kỳ theo thùng lớn, giải phóng 70% thời gian kiểm đếm thủ công của nhân viên kho.
2. Cơ sở nguyên lý Pareto 80/20 và đặc điểm phân nhóm A, B, C
Phương pháp phân tích ABC được xây dựng trực tiếp dựa trên Nguyên lý Pareto (Quy luật 80/20): “80% kết quả đầu ra được tạo ra bởi 20% nguyên nhân đầu vào”. Trong quản trị kho, điều này đồng nghĩa với việc phần lớn doanh thu hay giá trị tiêu thụ chỉ tập trung vào một số lượng nhỏ các mặt hàng cốt lõi.
Dựa trên nguyên lý này, toàn bộ danh mục hàng hóa được chia thành 3 nhóm cụ thể:
| Nhóm | Tỷ lệ số lượng mã hàng (SKU) | Tỷ lệ giá trị tiêu thụ / Doanh thu | Mức độ quan trọng | Chính sách quản lý khuyến nghị |
| Nhóm A (Hàng giá trị cao) | 10% – 20% | 70% – 80% | Tối quan trọng | Kiểm soát chặt chẽ từng ngày; thiết lập mức tồn kho an toàn thấp nhưng đặt hàng liên tục; đàm phán hợp đồng cung ứng ưu tiên. |
| Nhóm B (Hàng giá trị trung bình) | 30% | 15% – 20% | Trung bình | Kiểm kê định kỳ theo tuần hoặc tháng; áp dụng điểm đặt hàng lại (ROP) tự động; bổ sung khi chạm ngưỡng an toàn. |
| Nhóm C (Hàng giá trị thấp) | 50% – 60% | 5% | Thấp | Kiểm kê định kỳ 3–6 tháng/lần; gom mua số lượng lớn để hưởng chiết khấu vận chuyển; duy trì mức tồn kho thoải mái để không mất công quản lý. |
3. Lợi ích chiến lược của phương pháp ABC Analysis
Việc phân nhóm khoa học đem lại 4 lợi ích quan trọng cho chuỗi cung ứng của doanh nghiệp:
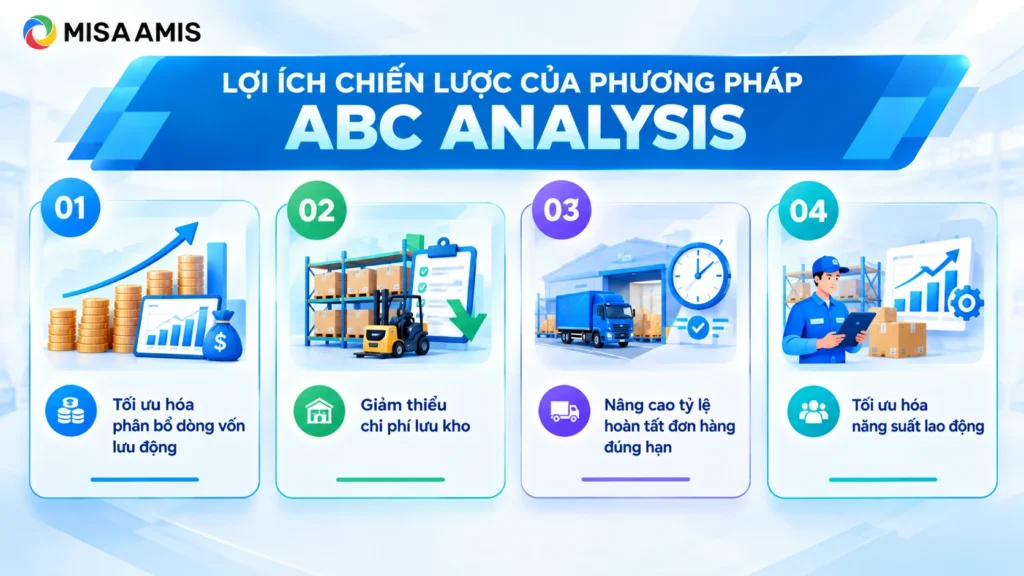
- Tối ưu hóa phân bổ dòng vốn lưu động: Giúp doanh nghiệp tập trung dòng tiền vào nhóm hàng sinh lời cao nhất (nhóm A), tránh tình trạng chôn hàng tỷ đồng vào các nhóm hàng bán chậm (nhóm C).
- Giảm thiểu chi phí lưu kho: Bằng cách áp dụng chính sách đặt hàng lô nhỏ, quay vòng nhanh cho nhóm A và mua dự trữ lớn cho nhóm C giá trị rẻ, tổng chi phí bảo quản và diện tích kho bãi được tối ưu rõ rệt.
- Nâng cao tỷ lệ hoàn tất đơn hàng đúng hạn: Nhóm A được giám sát liên tục nên loại bỏ triệt để nguy cơ cháy hàng đối với các sản phẩm chủ lực mang lại doanh thu.
- Tối ưu hóa năng suất lao động: Thủ kho và nhân viên nhặt hàng không còn tốn hàng giờ đồng hồ mỗi ngày để kiểm đếm, đối soát những mặt hàng phụ trợ lặt vặt.
4. Quy trình 5 bước triển khai phân tích ABC bằng Excel
Doanh nghiệp có thể bắt đầu chuẩn hóa phân loại tồn kho theo 5 bước tuần tự:
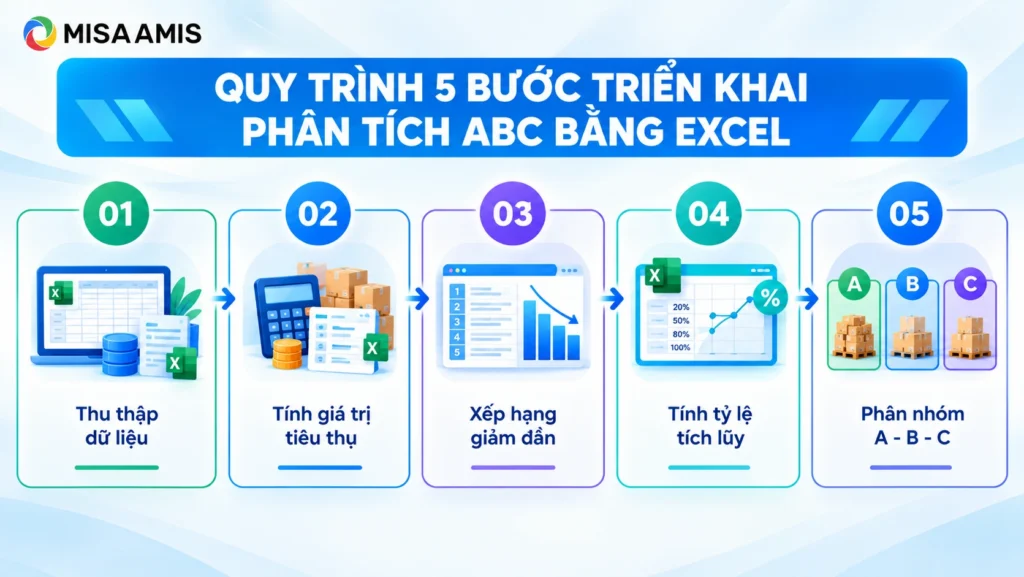
Bước 1: Thu thập dữ liệu danh mục hàng hóa: Tổng hợp danh sách mã hàng (SKU), đơn giá vốn và tổng sản lượng tiêu thụ/xuất kho trong một khoảng thời gian nhất định (thường từ 6 tháng đến 1 năm).
Bước 2: Tính tổng giá trị tiêu thụ của từng SKU:
Giá trị tiêu thụ = Sản lượng tiêu thụ trong kỳ x Đơn giá
Bước 3: Sắp xếp danh sách theo thứ tự giảm dần: Xếp các mã hàng có giá trị tiêu thụ từ cao nhất đến thấp nhất.
Bước 4: Tính tỷ lệ phần trăm và tỷ lệ tích lũy:
- Tính % đóng góp giá trị của từng SKU so với tổng giá trị của toàn bộ kho hàng.
- Cộng dồn phần trăm giá trị từ trên xuống dưới (tích lũy từ 0% đến 100%).
Bước 5: Phân bổ vào 3 nhóm A, B, C:
- Nhóm A: Các mã hàng nằm trong khoảng giá trị tích lũy từ 0% đến 80%.
- Nhóm B: Các mã hàng nằm trong khoảng giá trị tích lũy kế tiếp từ 80% đến 95%.
- Nhóm C: Toàn bộ các mã hàng còn lại nằm trong khoảng tích lũy từ 95% đến 100%.
5. Ứng dụng ABC Analysis vào vận hành kho bãi thực tế
Phân tích ABC không dừng lại ở báo cáo giấy tờ, mà là kim chỉ nam để thiết kế vận hành mặt bằng kho:
5.1. Bố trí vị trí lưu kho thông minh
- Hàng nhóm A: Đặt tại các ô kệ tầm trung (ngang ngực đến thắt lưng), sát lối đi chính và gần khu vực đóng gói/cửa xuất hàng để rút ngắn tối đa quãng đường di chuyển của nhân viên lấy hàng.
- Hàng nhóm B: Đặt ở các tầng kệ bên cạnh hoặc tầng cao hơn của nhóm A.
- Hàng nhóm C: Xếp ở các tầng kệ trên cùng hoặc các góc sâu trong kho vì tần suất lấy hàng rất thấp.
5.2. Kết hợp ma trận ABC – XYZ
Để quản trị chuyên sâu hơn, doanh nghiệp thường kết hợp phân tích ABC với phân tích XYZ, phân loại theo độ ổn định của nhu cầu tiêu thụ:
- Nhóm AX (Giá trị cao – Nhu cầu ổn định): Áp dụng mô hình Just-In-Time (JIT) hoặc điểm đặt hàng lại tự động với lượng tồn an toàn rất thấp.
- Nhóm AZ (Giá trị cao – Nhu cầu biến động mạnh): Cần theo dõi dự báo thị trường sát sao từng tuần, đàm phán hợp đồng giữ chỗ với nhà cung cấp để tránh tồn kho quá mức gây rủi ro vốn.
- Nhóm CZ (Giá trị thấp – Nhu cầu thất thường): Chỉ nhập hàng khi có đơn đặt trước từ khách hàng hoặc duy trì lượng tồn tối thiểu.
6. Tự động hóa phân loại và kiểm soát tồn kho với AMIS Kho hàng
Việc tính toán ABC bằng các bảng tính Excel thủ công thường tốn nhiều công sức và dữ liệu nhanh chóng bị lỗi thời khi giá bán hoặc sản lượng biến động.
Phần mềm AMIS Kho hàng mang đến giải pháp quản trị kho chuyên sâu, giúp doanh nghiệp tự động hóa việc phân loại và tối ưu vận hành:
- Quản lý danh mục hàng hóa đa tiêu chí theo thời gian thực: Theo dõi chi tiết theo SKU, mã vạch/QR, số lô, hạn dùng và vị trí kho; đảm bảo số liệu xuất – nhập – tồn luôn chính xác 100%.

- Sơ đồ kho trực quan theo Dãy – Tầng – Kệ: Quy hoạch vị trí lưu trữ nhóm A, B, C khoa học; rút ngắn cự ly di chuyển và tăng tốc độ nhặt hàng.

- Thiết lập định mức Min – Max linh hoạt theo từng nhóm hàng: Cài đặt ngưỡng tồn an toàn riêng cho từng nhóm; tự động cảnh báo khi hàng nhóm A chạm điểm đặt lại, loại bỏ nguy cơ cháy hàng.
- Xuất kho linh hoạt theo lô, hạn dùng (FIFO/FEFO): Tự động chỉ dẫn lấy hàng nhập trước hoặc cận date trước, ngăn ngừa rủi ro hàng hư hỏng, quá hạn.

- Liên thông liền mạch với Bán hàng và Kế toán: Tự động đồng bộ đơn xuất bán và luân chuyển chứng từ sang kế toán để hạch toán giá vốn, xóa bỏ hoàn toàn nhập liệu thủ công.
Hơn 400.000+ doanh nghiệp & hộ kinh doanh đã tin chọn MISA AMIS, trong đó có các công ty đã sử dụng AMIS Kho hàng như Công ty TNHH Xuất Nhập Khẩu KingFish, Công ty cổ phần XNK May Hải Anh, Công ty cổ phần TICO Việt Nam, Công ty TNHH Mira Tav… và nhiều doanh nghiệp khác.
Kết luận
Nắm vững ABC Analysis là gì và triển khai phân loại tồn kho khoa học giúp doanh nghiệp tập trung nguồn lực vào các mặt hàng tạo ra giá trị lớn nhất, cân bằng tối ưu giữa chi phí lưu kho và tỷ lệ đáp ứng đơn hàng. Việc chủ động số hóa quy trình kiểm soát chính là nền tảng vững chắc giúp doanh nghiệp làm chủ chuỗi cung ứng và nâng cao năng lực cạnh tranh dài hạn.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.