Bảng cân đối số phát sinh là báo cáo tổng hợp số dư đầu kỳ, số phát sinh trong kỳ và số dư cuối kỳ của các tài khoản kế toán. Đây là căn cứ quan trọng giúp kế toán kiểm tra tính cân đối giữa phát sinh Nợ và phát sinh Có, đối chiếu số liệu trên sổ cái trước khi lập báo cáo tài chính. Bài viết dưới đây cung cấp mẫu bảng cân đối số phát sinh mới nhất và hướng dẫn cách lập, kiểm tra số liệu chi tiết.
1. Bảng cân đối số phát sinh là gì?
Bảng cân đối số phát sinh là báo cáo tổng hợp phản ánh số dư đầu kỳ, số phát sinh trong kỳ và số dư cuối kỳ của các tài khoản kế toán. Báo cáo này giúp kế toán kiểm tra tính cân đối giữa bên Nợ và bên Có, đối chiếu số liệu trên sổ cái, đồng thời là căn cứ quan trọng trước khi lập báo cáo tài chính.
Trong thực tế, bảng cân đối số phát sinh còn được gọi là bảng cân đối phát sinh hoặc bảng cân đối tài khoản, tùy theo chế độ kế toán và cách gọi tại từng doanh nghiệp.
Hiện nay, kế toán có thể lập bảng cân đối số phát sinh bằng Excel hoặc phần mềm kế toán. Tuy nhiên, để đảm bảo số liệu chính xác, kế toán cần chọn đúng mẫu theo chế độ kế toán doanh nghiệp đang áp dụng, đồng thời kiểm tra kỹ số dư và phát sinh của từng tài khoản. Trong đó, phần mềm kế toán như phần mềm kế toán online MISA AMIS việc lập bảng cân đối số phát sinh hay các báo cáo tài chính khác có thể được thực hiện tự động, nhanh chóng, giúp kế toán doanh nghiệp tiết kiệm thời gian và công sức, nâng cao hiệu quả công việc.
2. Mẫu bảng cân đối số phát sinh
2.1. Mẫu bảng cân đối phát sinh theo thông tư 99
Đối với doanh nghiệp áp dụng chế độ kế toán doanh nghiệp theo Thông tư 99/2025/TT-BTC, bảng cân đối số phát sinh được lập theo Mẫu số S06-DN.
*Lưu ý: Doanh nghiệp cần căn cứ vào sổ cái, bảng cân đối số phát sinh kỳ trước và các sổ kế toán liên quan để lập mẫu này.
| Đơn vị:………………………………..
Địa chỉ:………………………………. |
Mẫu số S06-DN (Kèm theo Thông tư số 99/2025/TT-BTC ngày 27 tháng 10 năm 2025 của Bộ trưởng Bộ Tài chính) |
BẢNG CÂN ĐỐI SỐ PHÁT SINH
Tháng… năm…
| Số hiệu tài khoản | Tên tài khoản kế toán | Số dư đầu tháng | Số phát sinh trong tháng | Số dư cuối tháng | |||
| Nợ | Có | Nợ | Có | Nợ | Có | ||
| A | B | 1 | 2 | 3 | 4 | 5 | 6 |
|
|
|||||||
| Tổng cộng | |||||||
| Người ghi sổ (Ký, họ tên) |
Kế toán trưởng (Ký, họ tên) |
Ngày….. tháng…. năm….. Người đại diện theo pháp luật (Ký, họ tên, đóng dấu) |
>> Tải ngay Mẫu bảng cân đối số phát sinh theo thông tư 99
2.2. Mẫu bảng cân đối phát sinh theo thông tư 200
Mẫu bảng cân đối số phát sinh theo Thông tư 200 có thể được sử dụng để tra cứu, đối chiếu hoặc phục vụ hồ sơ kế toán của các kỳ kế toán trước đây.
*Lưu ý: Khi lập báo cáo cho kỳ kế toán hiện tại, doanh nghiệp cần kiểm tra chế độ kế toán đang áp dụng để lựa chọn đúng mẫu biểu.
| Đơn vị…………………………………………….
Địa chỉ…………………………………………… |
Mẫu số S06-DN
Ban hành theo Thông tư số 200/2014/TT- BTC Ngày 22/12/2014 của Bộ Tài chính) |
BẢNG CÂN ĐỐI PHÁT SINH
Tháng…….năm……..
| Số hiệu tài khoản | Tên tài khoản kế toán | Số dư đầu tháng | Số phát sinh trong tháng | Số dư cuối tháng | |||
| Nợ | Có | Nợ | Có | Nợ | Có | ||
| A | B | 1 | 2 | 3 | 4 | 5 | 6 |
| Tổng cộng | |||||||
| Ngày….. tháng…. năm ……. | ||
| Người ghi sổ
(Ký, họ tên, đóng dấu) |
Kế toán trưởng
(Ký, họ tên, đóng dấu) |
Giám đốc
(Ký, họ tên, đóng dấu) |
>> Tải ngay Mẫu bảng cân đối số phát sinh theo thông tư 200 (đã có đầy đủ các tài khoản)
2.3. Mẫu bảng cân đối phát sinh theo thông tư 133
Đối với doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC, biểu mẫu thường được gọi là Bảng cân đối tài khoản, theo Mẫu số F01-DNN.
Mẫu này cũng phản ánh:
- Số dư đầu kỳ.
- Số phát sinh trong kỳ.
- Số dư cuối kỳ.
- Tổng cộng bên Nợ và bên Có.
| Đơn vị báo cáo: …………………
Địa chỉ: …………………………… |
Mẫu số F01 – DNN
(Ban hành theo Thông tư số 133/2016/TT-BTC ngày 26/8/2016 của Bộ Tài chính) |
BẢNG CÂN ĐỐI TÀI KHOẢN
Năm …
| Số hiệu tài khoản | Tên tài khoản | Số dư đầu kỳ | Số phát sinh trong kỳ | Số dư cuối kỳ | |||
| Nợ | Có | Nợ | Có | Nợ | Có | ||
| A | B | 1 | 2 | 3 | 4 | 5 | 6 |
| Tổng cộng | |||||||
| Lập, ngày … tháng … năm … | ||
| NGƯỜI LẬP BIỂU
(Ký, họ tên) |
KẾ TOÁN TRƯỞNG
(Ký, họ tên) |
NGƯỜI ĐẠI DIỆN THEO PHÁP LUẬT
(Ký, họ tên, đóng dấu) |
Ghi chú: Đối với trường hợp thuê dịch vụ làm kế toán, làm kế toán trưởng thì phải ghi rõ số Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán, tên đơn vị cung cấp dịch vụ kế toán.
>> Tải ngay Mẫu bảng cân đối số phát sinh theo thông tư 133
3. Hướng dẫn điền Bảng cân đối số phát sinh theo Thông tư 99
Tại Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC đã hướng dẫn điền mẫu số S06-DN Bảng cân đối số phát sinh, cụ thể như sau:
- Bảng Cân đối số phát sinh được lập dựa trên Sổ Cái và Bảng cân đối số phát sinh kỳ trước.
- Trước khi lập Bảng cân đối số phát sinh phải hoàn thành việc ghi sổ kế toán chi tiết và sổ kế toán tổng hợp; kiểm tra, đối chiếu số liệu giữa các sổ có liên quan.
- Số liệu ghi vào Bảng cân đối số phát sinh chia làm 2 loại:
- Loại số liệu phản ánh số dư các tài khoản tại thời điểm đầu kỳ (Cột 1,2 số dư đầu tháng), tại thời điểm cuối kỳ (cột 5, 6 số dư cuối tháng), trong đó các tài khoản có số dư Nợ được phản ánh vào cột “Nợ”, các tài khoản có số dư Có được phản ánh vào cột “Có”.
- Loại số liệu phản ánh số phát sinh của các tài khoản từ đầu kỳ đến ngày cuối kỳ báo cáo (cột 3, 4 số phát sinh trong tháng) trong đó tổng số phát sinh “Nợ” của các tài khoản được phản ánh vào cột “Nợ”, tổng số phát sinh “Có” được phản ánh vào cột “Có” của từng tài khoản.
- Cột A, B: Số hiệu tài khoản, tên tài khoản của tất cả các Tài khoản cấp 2 mà đơn vị đang sử dụng và một số Tài khoản cấp 2 cần phân tích.
- Cột 1, 2- Số dư đầu tháng: Phản ánh số dư đầu tháng của tháng đầu kỳ (Số dư đầu kỳ báo cáo), số liệu để ghi vào các cột này được căn cứ vào dòng số dư đầu tháng của tháng đầu kỳ trên Sổ Cái hoặc căn cứ vào phần “Số dư cuối tháng” của Bảng Cân đối số phát sinh kỳ trước.
- Cột 3, 4: Phản ánh tổng số phát sinh Nợ và tổng số phát sinh Có của các tài khoản trong kỳ báo cáo. số liệu ghi vào phần này được căn cứ vào dòng “Cộng phát sinh lũy kể từ đầu tháng” của từng tài khoản tương ứng trên Sổ Cái.
- Cột 5, 6 “Số dư cuối tháng”: Phản ánh số dư ngày cuối cùng của kỳ báo cáo. Số liệu để ghi vào phần này được căn cứ vào số dư cuối tháng của tháng cuối kỳ báo cáo trên Sổ Cái hoặc được tính căn cứ vào các cột số dư đầu tháng (cột 1, 2), số phát sinh trong tháng (cột 3, 4) trên Bảng cân đối số phát sinh tháng này. Số liệu ở cột 5, 6 được dùng để lập Bảng cân đối số phát sinh tháng sau.
- Sau khi ghi đủ các số liệu có liên quan đến các tài khoản, phải thực hiện tổng cộng Bảng cân đối số phát sinh, số liệu trong Bảng cân đối số phát sinh phải đảm bảo tính cân đối bắt buộc sau đây:
- Tổng số dư Nợ (cột 1), Tổng số dư Có (cột 2), Tổng số phát sinh Nợ (cột 3), Tổng số phát sinh Có (cột 4), Tổng số dư Nợ (cột 5) Tổng số dư Có (cột 6).
- Ngoài việc phản ánh các tài khoản trong Bảng cân đối tài khoản, Bảng cân đối số phát sinh còn phản ánh số dư, số phát sinh của các tài khoản ngoài Bảng Cân đối tài khoản.
4. Hướng dẫn lập bảng cân đối phát sinh trên excel
Excel là công cụ được nhiều kế toán sử dụng để lập bảng cân đối số phát sinh, đặc biệt tại doanh nghiệp nhỏ hoặc khi cần tự kiểm tra số liệu. Tuy nhiên, khi lập trên Excel, kế toán cần bảo đảm dữ liệu đầu vào chính xác và công thức được thiết lập phù hợp với hệ thống tài khoản thực tế.
Để lập bảng cân đối phát sinh trên excel, kế toán doanh nghiệp thực hiện các bước cụ thể như sau:
Bước 1: Trên Nhật Ký chung
- Xây dựng thêm cột TK cấp 1. Bằng cách copy cột tài khoản cấp 1 bên Danh mục tài khoản.
- Sử dụng hàm LEFT cho cột TK cấp 1 để lấy về TK cấp 1 từ Cột TK Nợ/ TK Có trên nhật ký chung.
Bước 2: Cột mã TK, tên TK
Dùng hàm VLOOKUP hoặc Copy từ danh mục tài khoản về, sau đó xoá hết tài khoản chi tiết (trừ các tài khoản chi tiết của TK 333)
Lưu ý: Phải đảm bảo rằng danh mục tài khoản luôn được cập nhật thường xuyên các tài khoản về Khách hàng và phải đầy đủ nhất.
Bước 3: Cột dư Nợ và dư Có đầu kỳ
Dùng hàm VLOOKUP tìm ở cân đối phát sinh tháng 1 về hoặc số dư cuối năm trước về (phần dư đầu kỳ).
Bước 4: Cột phát sinh Nợ, phát sinh Có trong năm
Dùng SUMIF tổng hợp ở Nhật ký chung về (dãy ô điều kiện vẫn là cột TK Nợ/TK có).
Bước 5: Cột dư Nợ, dư Có cuối kỳ:
- Cột Nợ = Max(Số dư Nợ đầu kỳ + Số phát sinh Nợ trong kỳ – Số dư Có đầu kỳ – Số phát sinh Có trong kỳ,0)
- Cột Có = Max(Số dư Có đầu kỳ + Số phát sinh Có trong kỳ – Số Dư Nợ đầu kỳ – Số phát sinh Nợ trong kỳ,0)
Bước 7: Dòng tổng cộng dùng hàm SUBTOTAL
Dùng hàm SUBTOTAL tính tổng cho từng TK cấp 1 (chỉ cần tính cho những tài khoản có chi tiết phát sinh).
Cú pháp = SUBTOTAL(9, dãy ô cần tính tổng)
(Lưu ý: Sử dụng hàm SUBTOTAL cho TK 333)
5. Lợi ích của bảng cân đối phát sinh
Bảng cân đối phát sinh có ý nghĩa quan trọng trước khi lập bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh. Một số lợi ích cơ bản của bảng cân đối phát sinh như:
- Dựa vào bảng cân đối phát sinh, doanh nghiệp có thể đánh giá tổng quát tình hình tài sản, nguồn vốn và quá trình kinh doanh của doanh nghiệp
- Bảng cân đối phát sinh có tác dụng trong việc kiểm tra công việc ghi chép, tính toán, cụ thể:
- Xét theo từng tài khoản trên từng dòng: Số dư cuối kỳ phải bằng số dư đầu kỳ cộng phát sinh tổng trừ phát sinh giảm. Trường hợp nếu không xảy ra như trên thì trong quá trình ghi chép và tính toán đã có những sai sót.
- Xét theo dòng tổng cộng: Tổng số bên Nợ và bên Có của từng cột số dư đầu kỳ, số phát sinh và số dư cuối kỳ bắt buộc bằng nhau
- Bảng cân đối phát sinh còn cung cấp tài liệu để lập bảng cân đối kế toán và phục vụ việc phân tích hoạt động kinh tế.
Lập bảng cân đối số phát sinh trên Excel có thể phù hợp với doanh nghiệp có ít nghiệp vụ. Tuy nhiên, khi số lượng chứng từ tăng lên, việc tổng hợp thủ công dễ phát sinh sai sót như sai công thức, thiếu bút toán, lệch tài khoản tổng hợp và chi tiết hoặc khó kiểm soát số liệu giữa các kỳ.
Với phần mềm kế toán online MISA AMIS, kế toán có thể lập và kiểm tra bảng cân đối số phát sinh nhanh hơn nhờ dữ liệu được tổng hợp tự động từ chứng từ đã hạch toán. Phần mềm hỗ trợ:
- Cung cấp đầy đủ các biểu mẫu sổ sách theo Thông tư 99, giúp kế toán ghi sổ đúng quy định và thuận tiện tra soát
- Kiểm tra các chứng từ hạch toán trên tài khoản tổng hợp dẫn đến chênh lệch giữa tài khoản tổng hợp và tài khoản chi tiết
- Phần mềm tự động phát hiện các sai lệch và đưa ra cảnh báo, giúp kế toán điều chỉnh kịp thời trước khi lập các báo cáo tài chính tiếp theo.
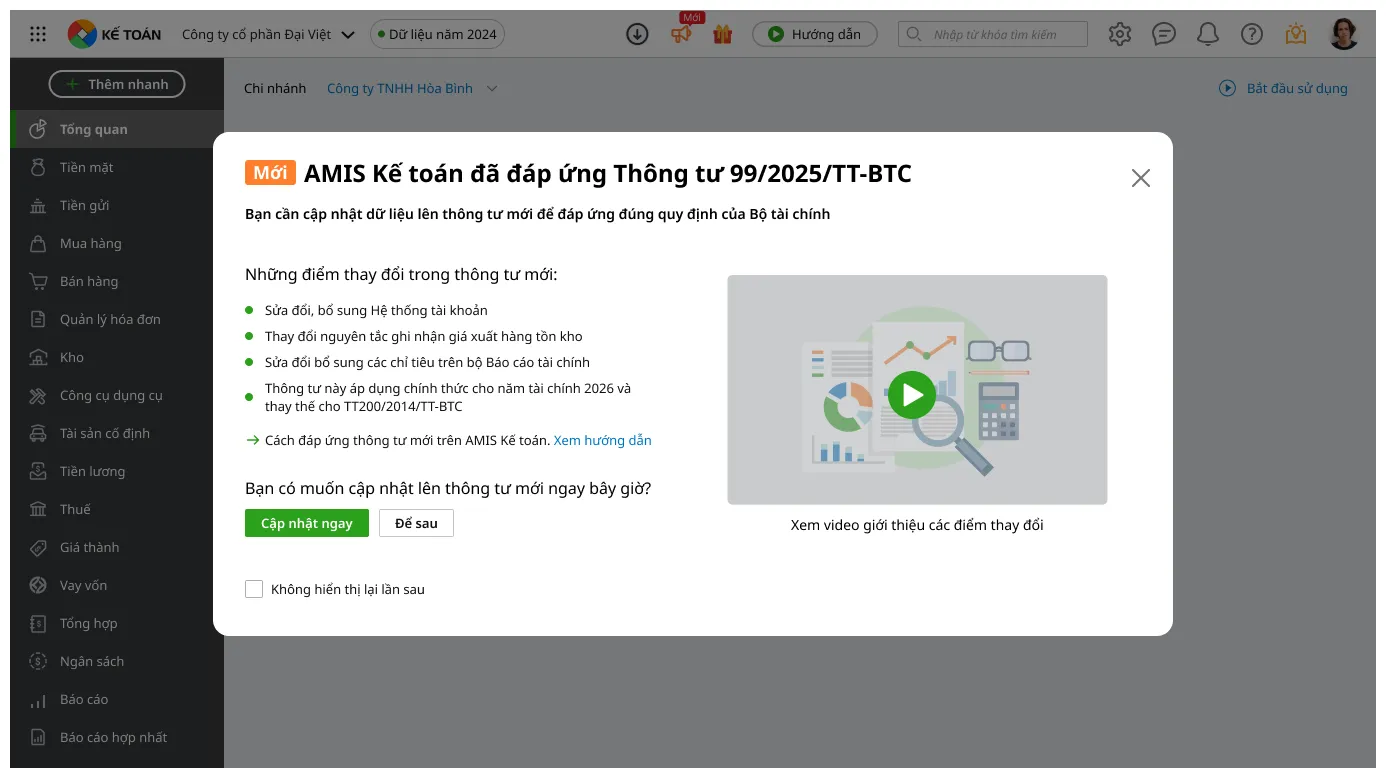
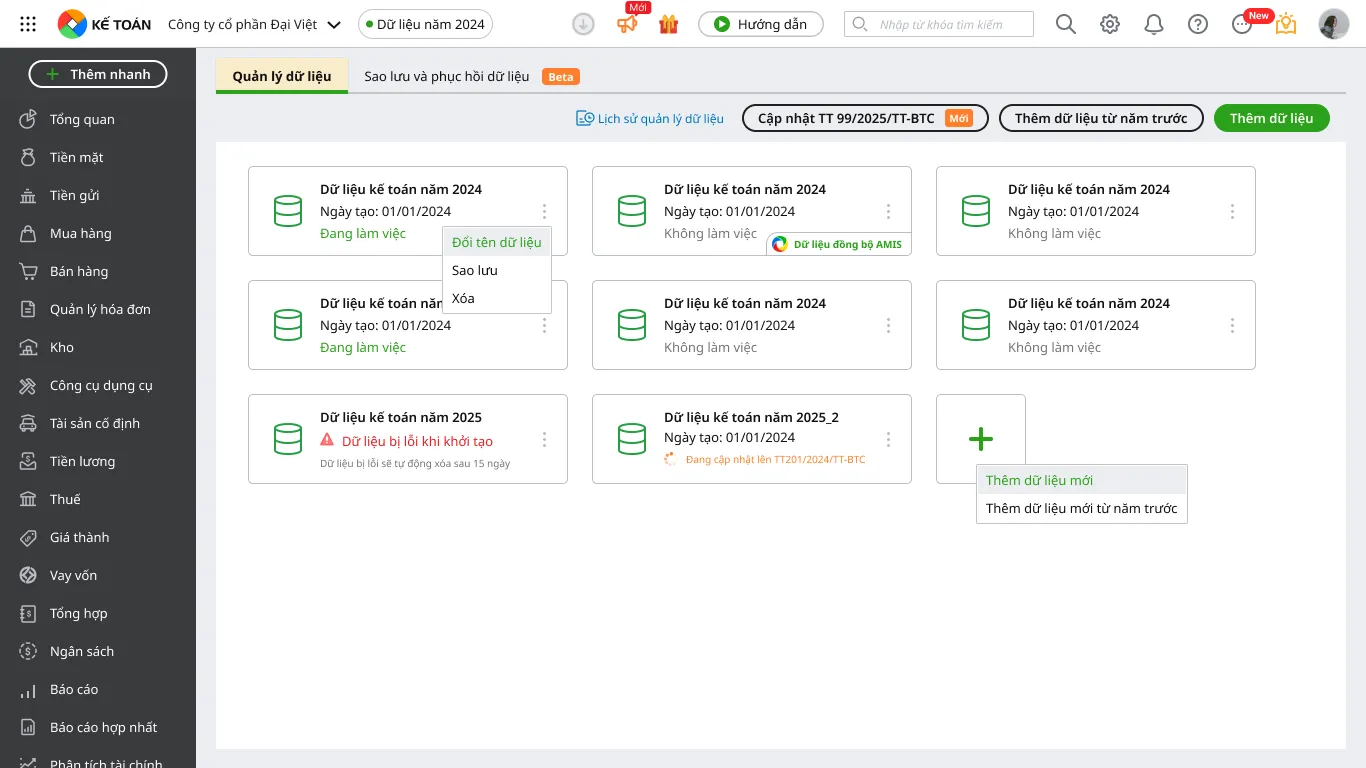
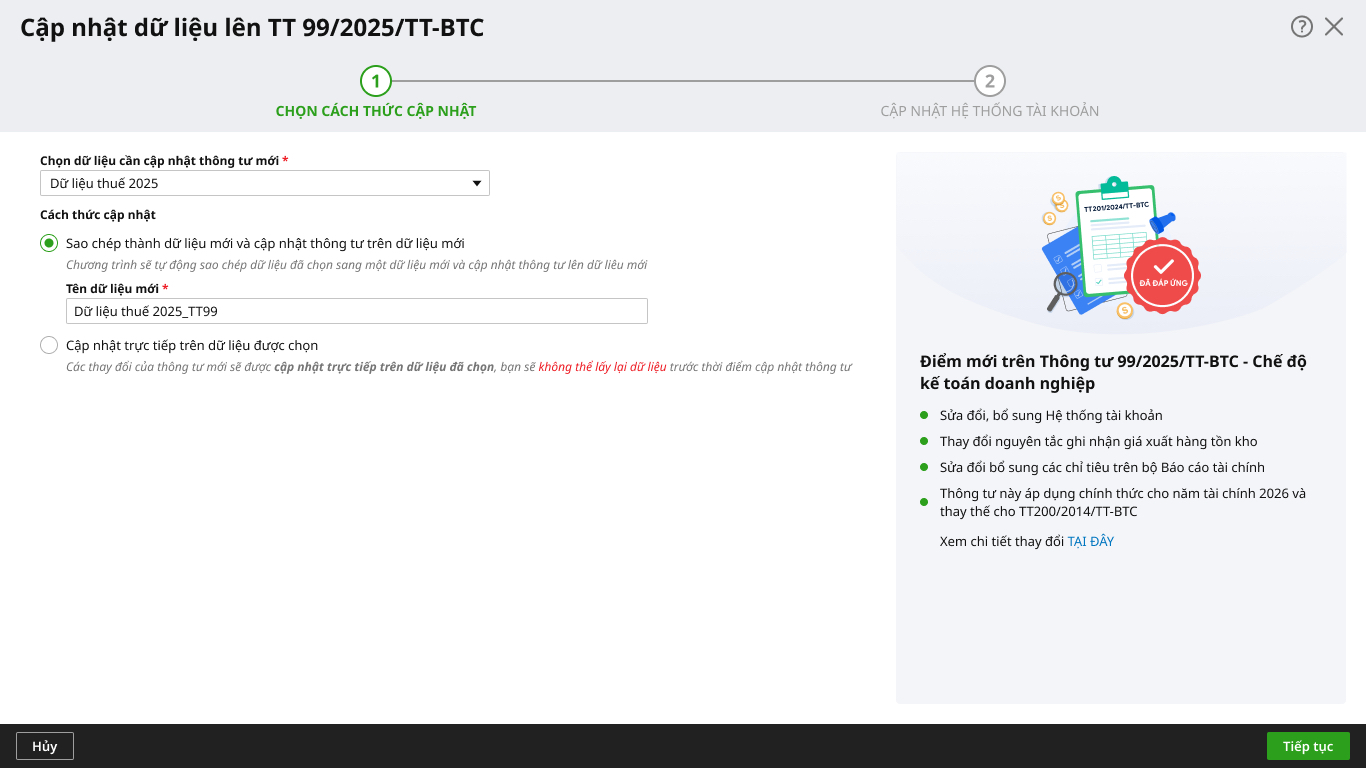
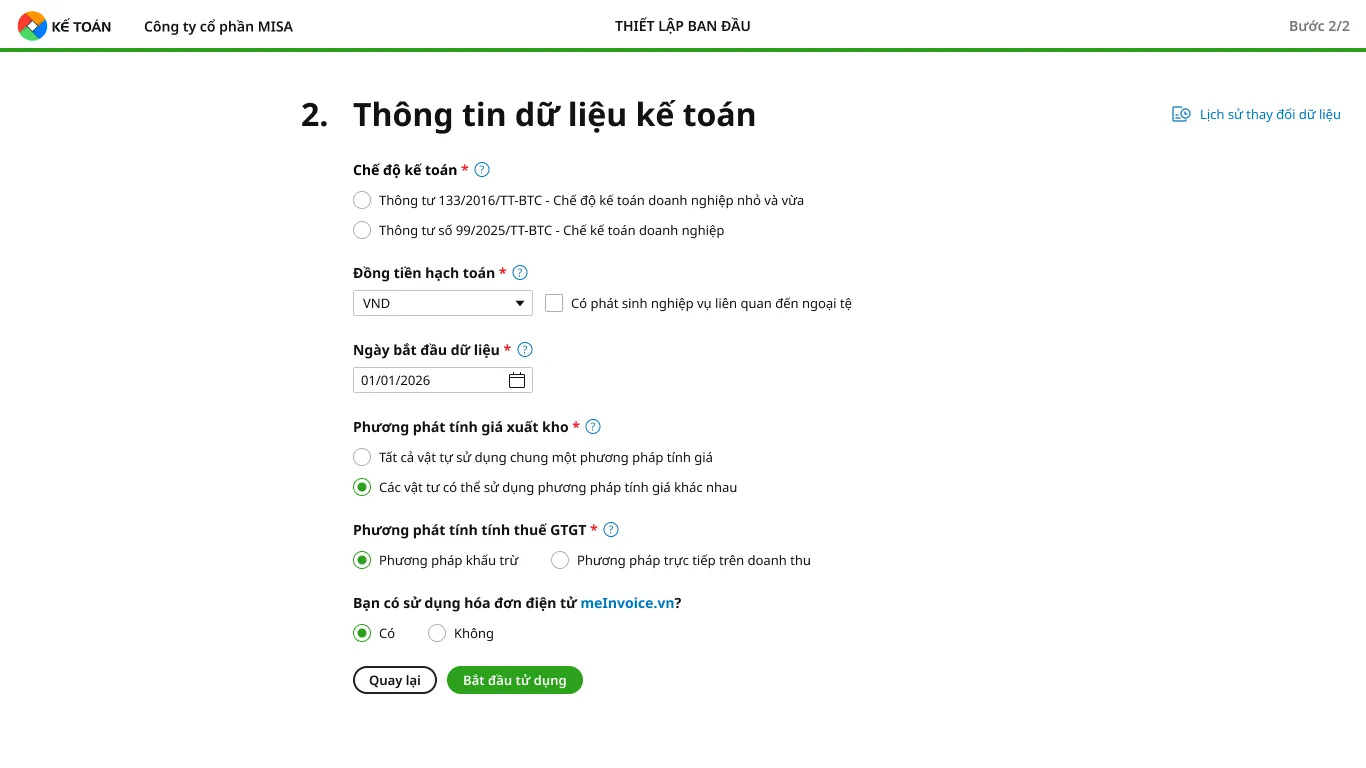
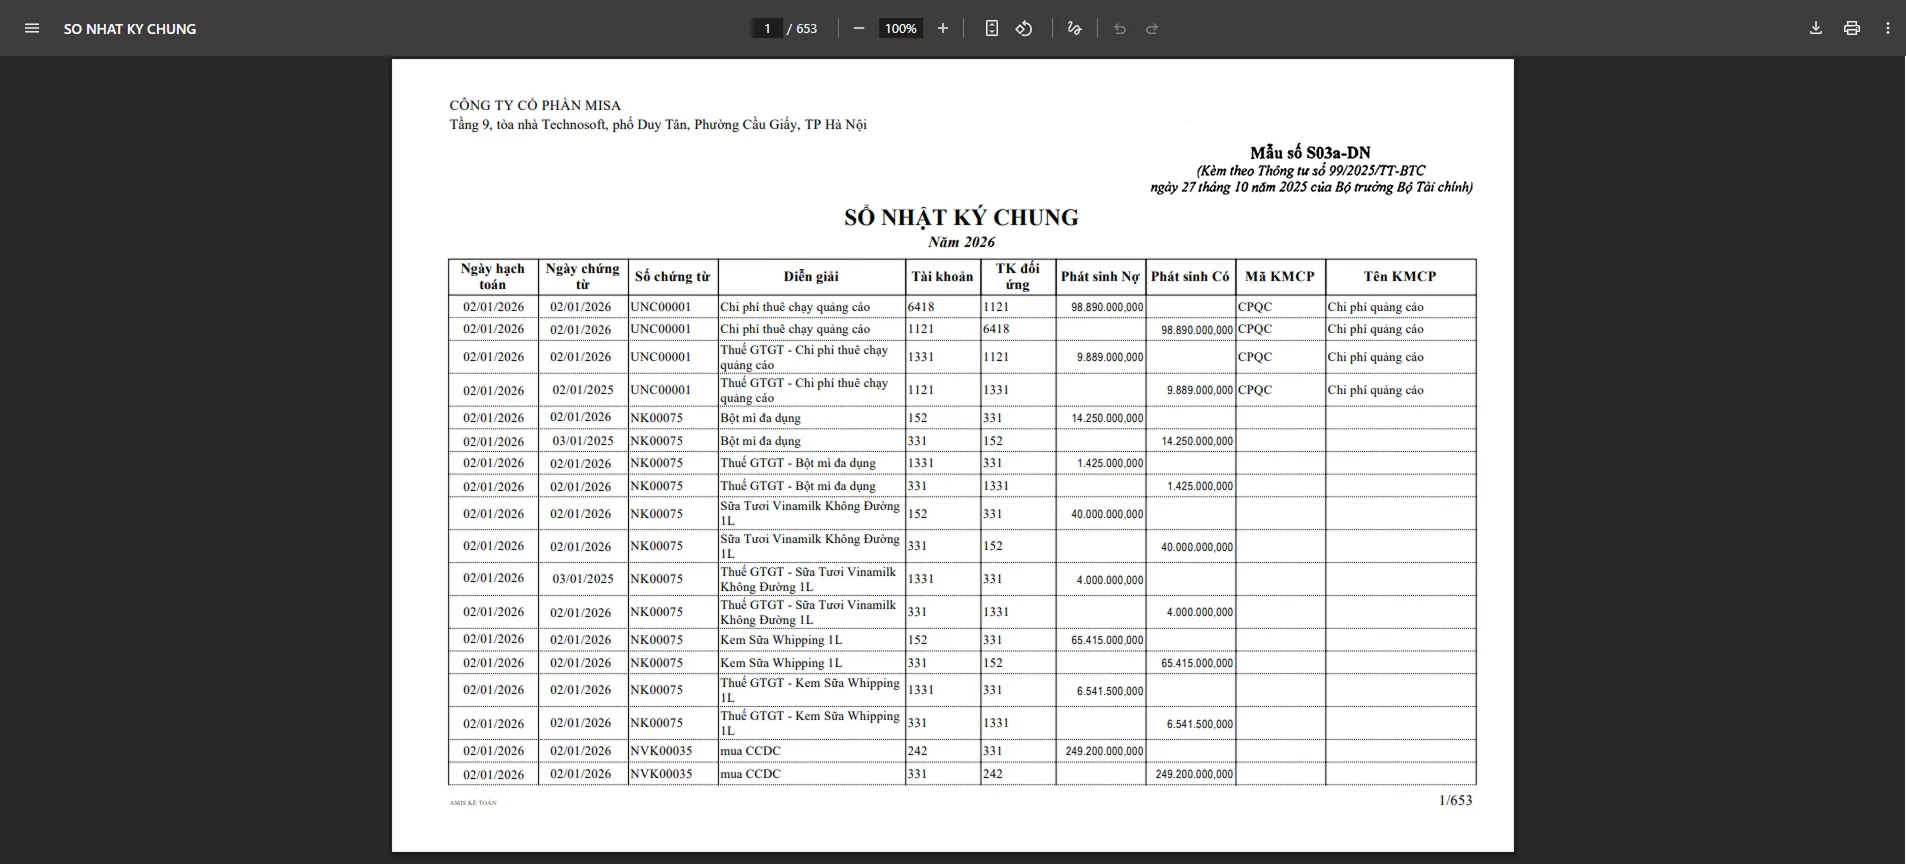
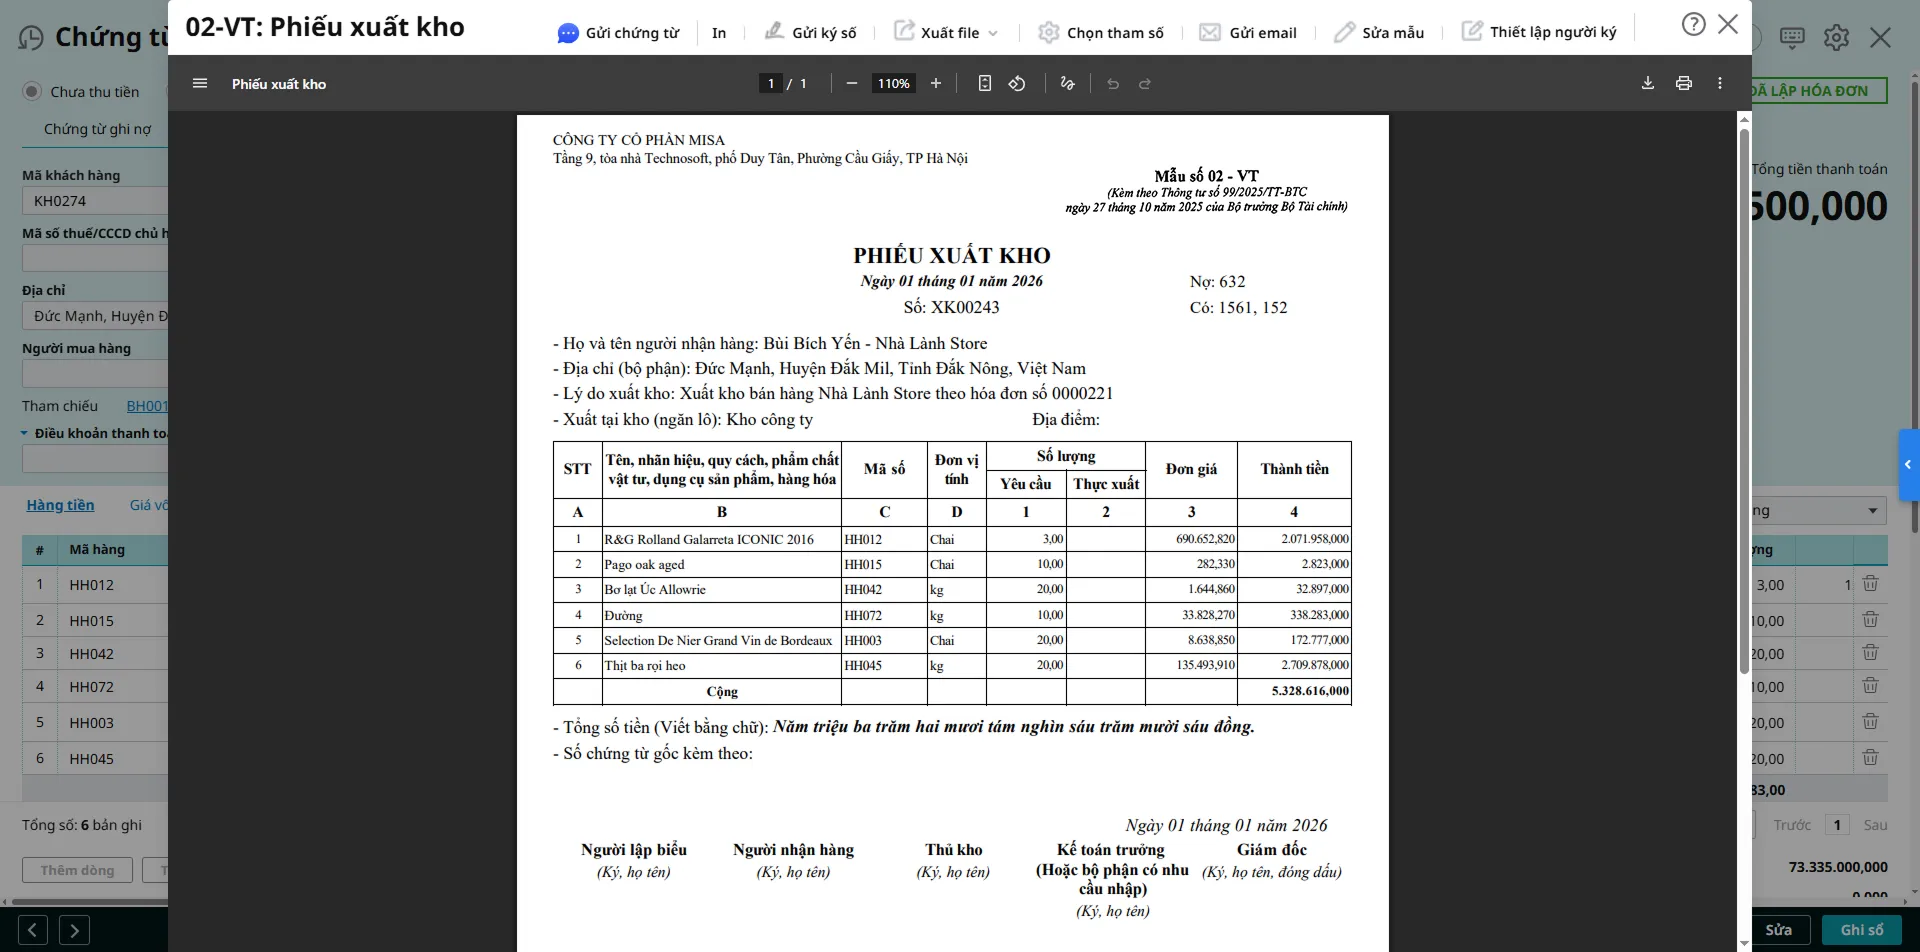
Nếu doanh nghiệp đang mất nhiều thời gian lập bảng cân đối số phát sinh trên Excel, kế toán có thể trải nghiệm MISA AMIS để tự động tổng hợp số liệu, kiểm tra chênh lệch và lập báo cáo nhanh chóng hơn.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.