Luật Phát triển doanh nghiệp nhỏ và vừa vừa được Quốc hội thông qua đã bổ sung nhiều chính sách đáng chú ý nhằm hỗ trợ doanh nghiệp nhỏ và vừa, trong đó nổi bật là quy định doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng được lựa chọn áp dụng phương pháp tính thuế đơn giản theo quy định của pháp luật về thuế thu nhập doanh nghiệp. Quy định mới này được đánh giá là bước điều chỉnh quan trọng giúp giảm áp lực tuân thủ thuế, đơn giản hóa thủ tục kế toán, kê khai và tạo thêm động lực để HKD, cá nhân kinh doanh chuyển đổi lên mô hình doanh nghiệp.
1. Quốc hội thông qua Luật Phát triển doanh nghiệp nhỏ và vừa
Sáng ngày 20/11/2026, Quốc hội đã thông qua Luật Phát triển doanh nghiệp nhỏ và vừa. Luật có hiệu lực thi hành từ ngày 01/07/2027. Theo nội dung được thông qua, doanh nghiệp nhỏ và vừa bao gồm:
- Doanh nghiệp siêu nhỏ
- Doanh nghiệp nhỏ
- Doanh nghiệp vừa
Các doanh nghiệp này phải có số lao động sử dụng bình quân năm trước liền kề không quá 300 người và đáp ứng một trong hai tiêu chí:
- Tổng nguồn vốn của năm trước liền kề không quá 150 tỷ đồng
- Hoặc tổng doanh thu của năm trước liền kề không quá 400 tỷ đồng
Việc xác định doanh nghiệp nhỏ và vừa là căn cứ quan trọng để doanh nghiệp được xem xét áp dụng các chính sách hỗ trợ, bao gồm hỗ trợ thuế, tiếp cận mặt bằng sản xuất kinh doanh, mua sắm công, thương mại điện tử chuyển đổi từ hộ kinh doanh và khởi nghiệp sáng tạo.
*Lưu ý: Như vậy, tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng các chính sách thuế theo quy định của pháp luật về thuế được thực hiện từ kỳ tính thuế năm 2027. Doanh nghiệp cần đặc biệt lưu ý mốc thời gian áp dụng để chuẩn bị dữ liệu doanh thu, nguồn vốn, lao động và hồ sơ kế toán, thuế phù hợp.
2. Điểm mới về thuế DN nâng ngưỡng doanh thu được tính thuế đơn giản lên 10 tỷ đồng
Một trong những nội dung đáng chú ý nhất của Luật Phát triển doanh nghiệp nhỏ và vừa là quy định doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng hoặc theo mức điều chỉnh của Chính phủ trong từng thời kỳ được lựa chọn áp dụng phương pháp tính thuế theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Theo quy định hiện hành, trường hợp doanh nghiệp không xác định được chi phí, thu nhập của hoạt động sản xuất kinh doanh thì được kê khai, nộp thuế theo tỷ lệ phần trăm trên doanh thu nếu có doanh thu năm không quá 3 tỷ đồng.
Như vậy, quy định mới đã nâng ngưỡng doanh thu được áp dụng cách tính thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng. Điều này đồng nghĩa với việc nhiều doanh nghiệp nhỏ, đặc biệt là doanh nghiệp mới chuyển đổi từ hộ kinh doanh sẽ có thêm lựa chọn phù hợp hơn với năng lực quản trị, kế toán và dòng tiền thực tế.
3. Phương pháp tính thuế đơn giản là gì?
Về bản chất, phương pháp tính thuế đơn giản là cách xác định nghĩa vụ thuế dựa trên tỷ lệ phần trăm tính trên doanh thu bán hàng hóa/dịch vụ thay vì tính thuế theo công thức thông thường: Thuế TNDN phải nộp = Thu nhập tính thuế x Thuế suất.
Trong đó, thu nhập tính thuế thường được xác định trên cơ sở doanh thu trừ chi phí được trừ và các khoản điều chỉnh theo quy định. Với phương pháp tính theo tỷ lệ trên doanh thu, doanh nghiệp không phải xác định đầy đủ chi phí được trừ để tính ra thu nhập chịu thuế trong một số trường hợp theo quy định. Điều này giúp giảm đáng kể khối lượng công việc liên quan đến chứng từ chi phí, sổ sách kế toán và quyết toán thuế.
Có thể bạn quan tâm: Thuế thu nhập doanh nghiệp là gì? Cách tính và mức nộp 2026
Theo quy định hiện hành được đề cập, tỷ lệ thuế tính trên doanh thu được áp dụng theo từng lĩnh vực, ví dụ:
| Lĩnh vực hoạt động |
Tỷ lệ tính thuế trên doanh thu
|
| Phân phối, cung cấp hàng hóa | 0,30% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 1,20% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 1,50% |
| Cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp | 4% |
| Sản phẩm, dịch vụ nội dung thông tin số như trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số | 4% |
| Hoạt động khác | 0,50% |
Lưu ý: Luật Phát triển doanh nghiệp nhỏ và vừa không quy định trực tiếp chi tiết phương pháp tính thuế mà dẫn chiếu sang pháp luật về thuế. Do đó, doanh nghiệp cần tiếp tục theo dõi các văn bản hướng dẫn và quy định thuế liên quan để áp dụng đúng.
4. Doanh nghiệp nào có thể được chọn cách tính thuế đơn giản?
Theo thông tin hiện được công bố từ kỳ họp Quốc hội khóa XVI, nhóm doanh nghiệp đáng chú ý là doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng.
Tuy nhiên, để được áp dụng chính sách thuế cụ thể, doanh nghiệp cần đồng thời lưu ý:
- Có thuộc nhóm doanh nghiệp nhỏ và vừa theo tiêu chí của Luật hay không
- Có đáp ứng điều kiện theo pháp luật về thuế thu nhập doanh nghiệp hay không
- Phương pháp tính thuế cụ thể được quy định tại văn bản thuế nào
- Thời điểm áp dụng là từ kỳ tính thuế nào
- Doanh nghiệp có lựa chọn áp dụng phương pháp tính thuế đơn giản hay tiếp tục tính thuế theo phương pháp thông thường
Điểm quan trọng là doanh nghiệp không bắt buộc áp dụng một cách tính duy nhất. Với quy định mới, doanh nghiệp có doanh thu năm không quá 10 tỷ đồng được chủ động lựa chọn phương pháp tính thuế phù hợp.
5. Về chính sách miễn thuế TNDN 3 năm cho doanh nghiệp nhỏ và vừa mới thành lập
Bên cạnh nội dung nâng ngưỡng doanh thu được áp dụng phương pháp tính thuế đơn giản, Luật cũng tiếp tục giữ chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm đối với doanh nghiệp nhỏ và vừa mới thành lập. Thời gian miễn thuế được tính từ khi doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Tạm kết
Việc nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng là chính sách đáng chú ý, có thể giúp nhiều doanh nghiệp nhỏ và vừa giảm áp lực tuân thủ, tiết kiệm chi phí và thuận lợi hơn trong giai đoạn đầu phát triển. Tuy nhiên, để tận dụng hiệu quả chính sách, doanh nghiệp cần chủ động theo dõi doanh thu, nguồn vốn, lao động, hệ thống hóa đơn chứng từ và các văn bản hướng dẫn về thuế.
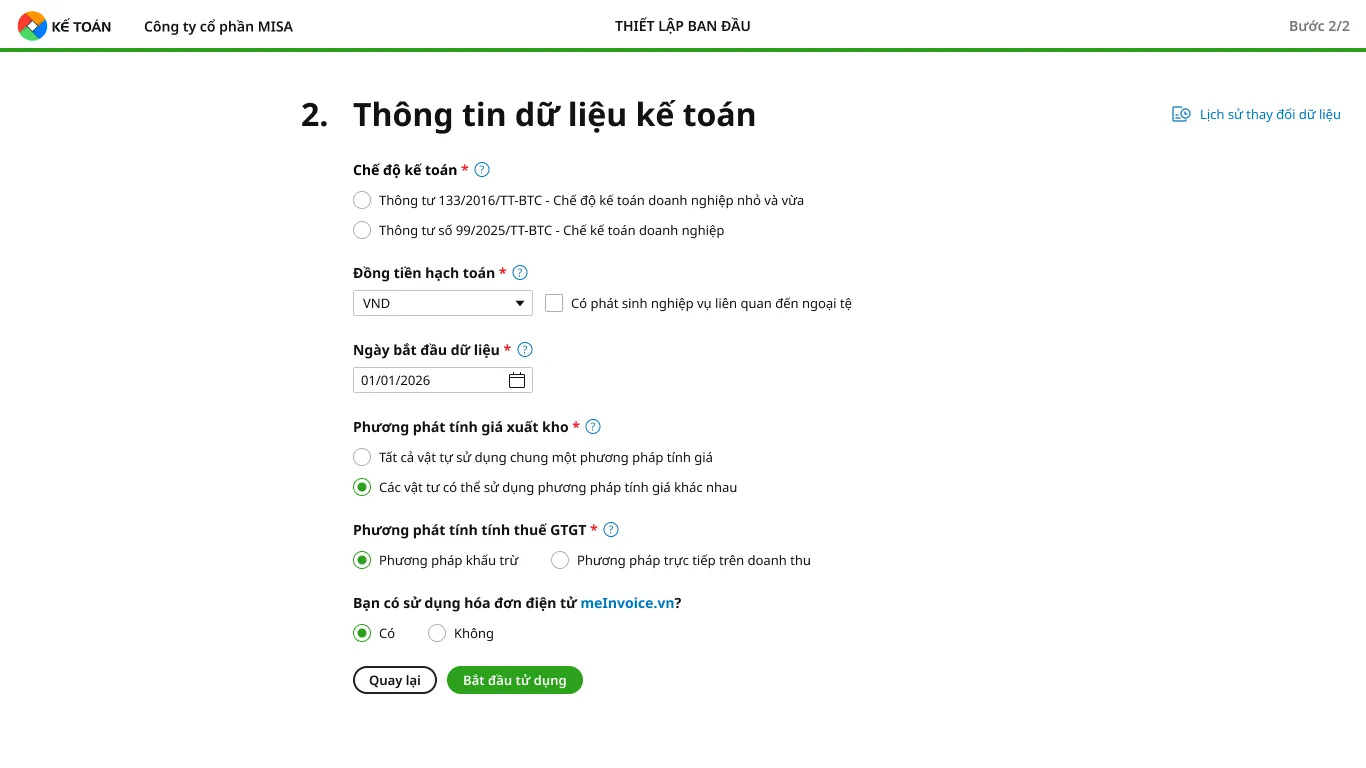
Trong bối cảnh chính sách thuế ngày càng thay đổi theo hướng hỗ trợ nhưng vẫn đòi hỏi doanh nghiệp quản trị dữ liệu chính xác, việc ứng dụng phần mềm kế toán online như MISA AMIS Kế toán là giải pháp cần thiết để doanh nghiệp nhỏ và vừa giảm rủi ro sai sót, tiết kiệm thời gian và nâng cao hiệu quả vận hành.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.