Thuế thu nhập cá nhân là gì? Thuế thu nhập cá nhân (PIT) là khoản tiền mà các cá nhân có thu nhập phải trích nộp trong một phần tiền lương hoặc từ các nguồn thu khác nộp vào ngân sách nhà nước. Hãy cùng MISA AMIS Thuế TNCN tìm hiểu chi tiết ở bài viết dưới đây!
1. Thuế thu nhập cá nhân là gì?
Thuế thu nhập cá nhân (tiếng Anh là Personal Income Tax) là khoản tiền mà người có thu nhập phải trích nộp từ một phần tiền lương và từ các nguồn thu nhập khác vào ngân sách nhà nước.
Đây là một loại thuế trực thu đánh vào thu nhập của cá nhân có mức thu nhập vượt ngưỡng chịu thuế theo quy định của pháp luật. Thuế này áp dụng cho cá nhân cư trú có thu nhập trong và ngoài lãnh thổ Việt Nam, cũng như cá nhân không cư trú có thu nhập phát sinh tại Việt Nam.
Thu nhập chịu thuế là tổng tất cả thu nhập mà cá nhân nhận được từ tiền công, tiền lương và các khoản thu nhạp khác có tính chất giống tiền công, tiền lương không bao gồm các khoản giảm trừ như:
- Thu nhập từ tiền lương, tiền công.
- Thu nhập từ kinh doanh, đầu tư vốn, chuyển nhượng vốn.
- Thu nhập từ chuyển nhượng bất động sản, trúng thưởng, bản quyền, nhượng quyền thương mại,…
Xem thêm: thu nhập chịu THuế là GÌ? Các khoản thu nhập chịu thuế
2. Tại sao phải đóng thuế thu nhập cá nhân?
Cần phải đóng thuế thu nhập cá nhân vì thuế TNCN là nguồn thu quan trọng của Ngân sách Nhà nước, giúp thực hiện các dự án cộng đồng, phát triển kinh tế và đảm bảo phúc lợi xã hội.
Đóng thuế thu nhập cá nhân không chỉ là nghĩa vụ của công dân mà còn có vai trò quan trọng đối với nền kinh tế và xã hội, cụ thể:
- Đóng góp vào ngân sách nhà nước: Là nguồn thu quan trọng giúp chính phủ tài trợ các hoạt động công như y tế, giáo dục, an sinh xã hội, giao thông,…
- Tái phân phối thu nhập: Giúp thu hẹp khoảng cách giàu nghèo bằng cách thu thuế theo nguyên tắc thu nhập cao đóng thuế cao, thu nhập thấp được miễn giảm hoặc không phải đóng thuế.
- Thúc đẩy ý thức công dân: Tạo ra trách nhiệm xã hội, góp phần xây dựng đất nước, phát triển kinh tế bền vững.
- Kiểm soát và minh bạch tài chính: Giúp kiểm soát nguồn thu nhập, hạn chế tình trạng trốn thuế, rửa tiền hoặc giao dịch tài chính không minh bạch.
- Ổn định kinh tế vĩ mô: Nhà nước có thể điều chỉnh chính sách thuế để kích thích tiêu dùng, đầu tư hoặc kiểm soát lạm phát.
Ngoài ra, thuế thu nhập cá nhân cũng đóng vai trò quan trọng đối với hệ thống thuế:
- Khắc phục hạn chế của các loại thuế GTGT, thuế tiêu dùng (tính thuế lũy thoái) bởi các khi tiêu dùng cùng một loại hàng hóa thì mọi người đều phải chịu tiền thuế như nhau nên các loại thuế này sẽ ảnh hưởng trực tiếp đến người tiêu dùng. Lúc này, thuế TNCN tính theo phương pháp lũy tiến từng phần sẽ góp phần đảm bảo tính công bằng của hệ thống thuế.
- Hạn chế thất thu thuế doanh nghiệp: Trường hợp doanh nghiệp kê khai các chi phí cho cá nhân cao hơn với thực tế để trốn thuế thì cá nhân phải nộp thêm thuế TNCN cho phần phát sinh từ đó giúp hạn chế thất thu về thuế.
3. Ai phải đóng thuế thu nhập cá nhân?
Căn cứ theo Điều 2 Luật Thuế TNCN 2025 thì đối tượng nộp thuế thu nhập cá nhân bao gồm: cá nhân cư trú có thu nhập chịu thuế phát sinh trong và ngoài Việt Nam và cá nhân không cư trú có thu nhập phát sinh tại Việt Nam. Cụ thể:
3.1. Cá nhân cư trú tại Việt Nam
Là các cá nhân có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc tính theo 12 tháng liên tục kể từ lúc có mặt ở Việt Nam và có nơi ở thường xuyên ở Việt Nam có đăng ký thường trú hoặc nhà thuê theo hợp đồng có thời hạn.
Có 2 đối tượng cá nhân cư trú phải đóng thuế thu nhập cá nhân là:
- Cá nhân ký kết hợp đồng lao động từ 03 tháng trở lên
- Cá nhân ký kết hợp đồng lao động dưới 03 tháng hoặc không ký hợp đồng lao động
3.2. Cá nhân không cư trú
Là các cá nhân không đáp ứng được điều kiện là cá nhân cư trú. Cá nhân không cư trú thường là người nước ngoài đến Việt Nam sinh sống và làm việc.
Mức đóng thuế thu nhập cá nhân
- Đối với thu nhập từ tiền công, tiền lương, kinh doanh áp dụng biểu thuế lũy tiến có quy định mức thuế thu nhập cá nhân cho từng mức lương theo bảng sau:
|
Bậc thuế |
Phần thu nhập tính thuế/năm |
Phần thu nhập tính thuế/tháng |
Thuế suất (%) |
|
1 |
Đến 120 |
Đến 10 |
5 |
|
2 |
Trên 120 đến 360 |
Trên 10 đến 30 |
10 |
|
3 |
Trên 360 đến 720 |
Trên 30 đến 60 |
20 |
|
4 |
Trên 720 đến 1.200 |
Trên 60 đến 100 |
30 |
|
5 |
Trên 1.200 |
Trên 100 |
35 |
- Đối với thu nhập từ đầu tư, chuyển nhượng vốn, chuyển nhượng bất động sản, chuyển nhượng thương mại, trúng giải thưởng, bản quyền, nhận tài sản thừa kế, quà tặng áp dụng biểu thuế toàn phần quy định mức tính thuế thu nhập cá nhân cho từng loại thu nhập như sau:
| Thu nhập tính thuế | Thuế suất (%) |
| Thu nhập từ đầu tư vốn | 5 |
| Thu nhập từ bản quyền, nhượng quyền thương mại (phần thu nhập vượt trên 20 triệu đồng theo từng hợp đồng chuyển giao, chuyển quyền sử dụng…) | 5 |
| Thu nhập từ trúng thưởng (phần giá trị vượt trên 20 triệu đồng theo từng lần trúng thưởng) | 10 |
| Thu nhập từ thừa kế, quà tặng (phần giá trị vượt trên 20 triệu đồng theo từng lần nhận thừa kế, quà tặng) | 10 |
| Thu nhập từ chuyển nhượng vốn quy định tại khoản 1 Điều 13 của Luật Thuế TNCN 2025 | 20 |
| Thu nhập từ chuyển nhượng chứng khoán quy định tại khoản 2 Điều 13 của Luật Thuế TNCN 2025 | 0,1 |
| Thu nhập từ chuyển nhượng bất động sản | 2 |
4. Hướng dẫn cách tự tính thuế TNCN
4.1. Với cá nhân có hợp đồng lao động từ 03 tháng trở lên
Áp dụng công thức tính thuế thu nhập cá nhân sau:
Thuế thu nhập cá nhân = Thu nhập tính thuế x Thuế suất
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ
- Thu nhập chịu thuế = Tổng thu nhập – Các khoản được miễn
- Thuế suất: Áp dụng theo biểu thuế lũy tiến từng phần, gồm 5 bậc với mức thuế suất từ 5 – 35%.
Từ công thức trên người nộp thuế sẽ thực hiện tính thuế TNCN theo 5 bước sau:
- Bước 1: Tính tổng các khoản thu nhập từ tiền lương, tiền công mà người lao động nhận được.
- Bước 2: Tính các khoản thu nhập được miễn thuế:
- Tiền tăng ca, làm thêm giờ, tiền làm việc vào ban đêm
- Thu nhập của thuyền viên là người Việt Nam làm việc cho hãng tàu Việt Nam vận tải quốc tế hoặc hãng tàu của nước ngoài
- Bước 3: Tính tổng thu nhập phải chịu thuế
- Bước 4: Tính các khoản giảm trừ bao gồm:
- Giảm trừ gia cảnh đối với người nộp thuế
- Giảm trừ phí đóng bảo hiểm, từ thiện, khuyến học, nhân đạo và quỹ hữu trí tự nguyện.
- Bước 5: Tính thuế thu nhập cá nhân phải đóng theo mức thuế suất được quy định tại biểu thuế lũy tiến từng phần.
Ví dụ tính thuế thu nhập cá nhân cụ thể:
A là nhân viên văn phòng, có thu nhập từ tiền lương, tiền công là 40 triệu đồng/tháng. A có các khoản nộp phải đóng bao gồm: BHXH (8%), BHYT (1,5%), BHTN (1%). A nuôi 1 con dưới 18 tuổi.
Thuế TNCN của A được tính như sau:
- Thu nhập chịu thuế: 40.000.000 (đồng)
- Các khoản giảm trừ:
- Giảm trừ gia cảnh cho bản thân: 15.500.000 (đồng)
- Giảm trừ gia cảnh cho 1 người phụ thuộc: 6.200.000 (đồng)
- Tổng tiền BHXH + BHYT: 40.000.000 x (8% + 1,5% + 1%) = 4.200.000 (đồng)
- Tổng các khoản được giảm trừ: 15.500.000 + 6.200.000 + 4.200.000 = 25.900.000 (đồng)
- Thu nhập tính thuế của A: 40.000.000 – 25.900.000 = 14.100.000 đồng
=> Theo biểu thuế thu nhập lũy tiến, thu nhập tính thuế của A thuộc bậc 2, có phần thu nhập trên 10 triệu đồng đến 30 triệu đồng/tháng chịu thuế suất 10%.
Thuế được tính lũy tiến từng phần:
- Bậc 1: 10.000.000 x 5% = 500.000 đồng
- Bậc 2: (14.100.000 – 10.000.000) x 10% = 410.000 đồng
Tổng thuế TNCN A phải nộp: 500.000 + 410.000 = 910.000 đồng/tháng
Vậy số tiền thuế TNCN mà A phải nộp là: 910.000 đồng/tháng.
Ngoài ra, bạn cũng có thể tính thuế thu nhập cá nhân phải nộp theo phương pháp rút gọn bằng cách áp dụng công thức ở bảng tính thuế thu nhập cá nhân dưới đây.
| Bậc | Thu nhập tính thuế / tháng | Thuế suất | Cách 1: Tính lũy tiến | Cách 2: Công thức rút gọn |
| 1 | Đến 10 trđ | 5% | 0 + 5% × TNTT | 5% × TNTT |
| 2 | Trên 10 đến 30 trđ | 10% | 0,5 trđ + 10% × TNTT trên 10 trđ | 10% × TNTT − 0,5 trđ |
| 3 | Trên 30 đến 60 trđ | 20% | 2,5 trđ + 20% × TNTT trên 30 trđ | 20% × TNTT − 3,5 trđ |
| 4 | Trên 60 đến 100 trđ | 30% | 8,5 trđ + 30% × TNTT trên 60 trđ | 30% × TNTT − 9,5 trđ |
| 5 | Trên 100 trđ | 35% | 20,5 trđ + 35% × TNTT trên 100 trđ | 35% × TNTT − 14,5 trđ |
4.2. Đối với cá nhân không ký HĐLĐ hoặc ký HĐLĐ dưới 3 tháng
Căn cứ theo quy định tại khoản 2 điều 50 Nghị định 253/2026/NĐ-CP quy định:
2. Tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động) mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân. Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Như vậy, đối với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động có thời hạn dưới 03 tháng, bao gồm trường hợp chi trả tiền lương, tiền công và các khoản thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động, nếu mức chi trả từ 05 triệu đồng/lần trở lên, tổ chức, cá nhân chi trả có trách nhiệm khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% trên tổng thu nhập trước khi chi trả, đồng thời nộp số thuế đã khấu trừ theo quy định. Thu nhập tính thuế được xác định bằng tổng thu nhập chịu thuế trừ các khoản giảm trừ theo quy định của pháp luật.
Công thức tính thuế thu nhập cá nhân cho người không ký hợp đồng lao động hoặc hợp đồng lao động dưới 3 tháng:
Thuế thu nhập cá nhân phải nộp = 10% x Tổng thu nhập trước khi trả
4.3. Cách tính thuế TNCN với cá nhân không cư trú
Căn cứ theo quy định tại điều 21 Luật thuế TNCN 2025, công thức tính thuế thu nhập cá nhân đối với cá nhân không cư trú được xác định như sau:
| Thuế thu nhập cá nhân phải nộp | = 20% x Thu nhập chịu thuế |
Trong đó: Thu nhập chịu thuế bao gồm tiền công, tiền lương và những khoản thu khác mà cá nhân nộp thuế nhận trong kỳ tính thuế.
Trường hợp cá nhân không cư trú làm việc cả ở Việt Nam và nước ngoài nhưng không tách riêng được thu nhập tại Việt Nam thì thu nhập chịu thuế được tính như sau:
TH1: Cá nhân người nước ngoài không hiện diện tại Việt Nam
| Tổng thu nhập phát sinh tại Việt Nam | = | Số ngày làm việc cho công việc tại Việt Nam
Tổng số ngày làm việc trong năm |
x | Thu nhập từ tiền lương, tiền công toàn cầu (trước thuế) | + | Thu nhập chịu thuế khác (trước thuế) phát sinh tại Việt Nam |
Trong đó:
- Tổng số ngày làm việc trong năm tính theo quy định của Bộ luật Lao động Việt Nam.
- Thu nhập chịu thuế khác (trước thuế) phát sinh tại Việt Nam là mọi khoản lợi ích ngoài lương (bằng tiền hoặc không bằng tiền) mà người lao động được hưởng, do đơn vị sử dụng lao động chi trả hoặc chi trả hộ, dù phát sinh tại Việt Nam.
TH2: Cá nhân người nước ngoài hiện diện tại Việt Nam:
| Tổng thu nhập phát sinh tại Việt Nam | = | Số ngày có mặt ở Việt Nam
365 ngày |
x | Thu nhập từ tiền lương, tiền công toàn cầu (trước thuế) | + | Thu nhập chịu thuế khác (trước thuế) phát sinh tại Việt Nam |
- Xuất chứng từ khấu trừ thuế TNCN điện tử
- Đăng ký MST cá nhân
- Đăng ký người phụ thuộc
- Quyết toán thuế TNCN hàng năm;
- Kê khai thuế TNCN hàng tháng/quý/lần phát sinh;
5. Cách tính thuế thu nhập cá nhân online
Hiện nay, người lao động có thể dễ dàng tính thuế thu nhập cá nhân online trên các hệ thống trực tuyến. Dưới đây là hướng dẫn tính thuế TNCN online chi tiết:
Hướng dẫn tính thuế thu nhập cá nhân online trên trang MISA meInvoice
- Bước 1: Truy cập hệ thống tính thuế TNCN trên trang MISA meInvoice tại đây
- Bước 2: Nhập các thông tin thu nhập như
- Tổng thu nhập Gross
- Mức lương đóng bảo hiểm
- Vùng
- Số lượng người phụ thuộc
- Bước 3: Hệ thống tự động áp dụng công thức tính thuế theo biểu thuế lũy tiến từng phần và hiển thị kết quả số thuế phải nộp.
Ví dụ: Một cá nhân làm việc tại Hà Nội có tổng thu nhập Gross là 28 triệu, đóng bảo hiểm 28 triệu, có 1 người phụ thuộc. Số thuế TNCN phải nộp được tính như sau:
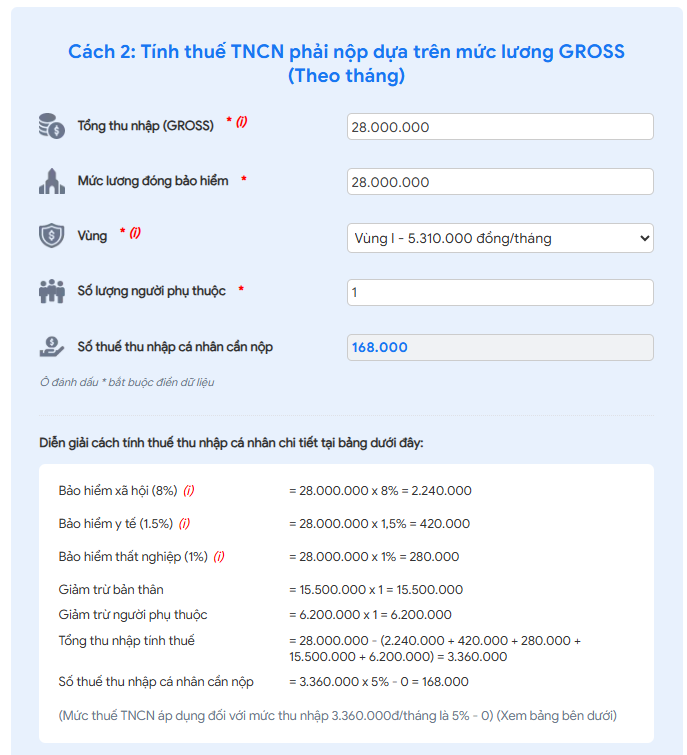
Diễn giải cách tính thuế thu nhập cá nhân chi tiết tại bảng dưới đây:
- Bảo hiểm xã hội (8%) = 28.000.000 x 8% = 2.240.000 đồng
- Bảo hiểm y tế (1.5%) = 28.000.000 x 1,5% = 420.000 đồng
- Bảo hiểm thất nghiệp (1%) = 28.000.000 x 1% = 280.000 đồng
- Giảm trừ bản thân = 15.500.000 đồng
- Giảm trừ người phụ thuộc = 6.200.000 đồng
- Tổng thu nhập tính thuế = 28.000.000 – (2.240.000 + 420.000 + 280.000 + 15.500.000 + 6.200.000) = 3.360.000 đồng
==> Số thuế thu nhập cá nhân cần nộp = 3.36.000.000 x 5% – 0 = 168.000 đồng
Hướng dẫn tính thuế thu nhập cá nhân online trên trang Luật Việt Nam
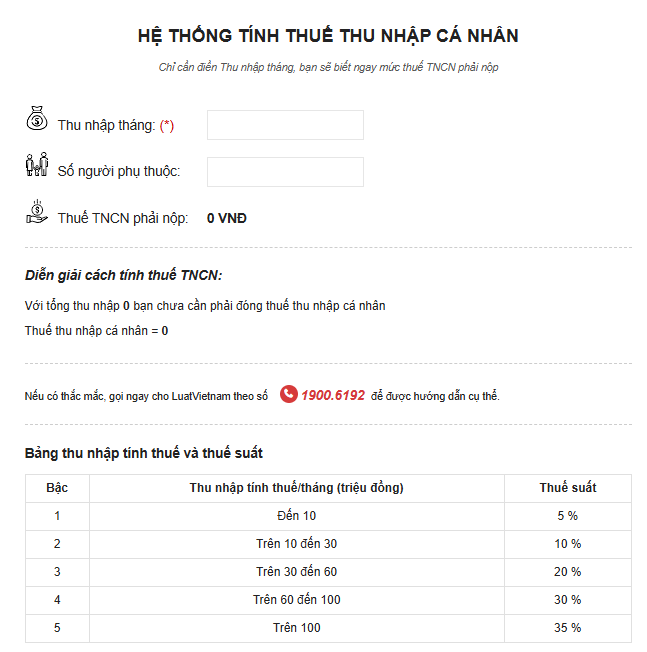
- Bước 1: Truy cập hệ thống tính thuế TNCN trên trang Luật Việt Nam: luatvietnam.vn/tinh-thue-thu-nhap-ca-nhan.html
- Bước 2: Điền đầy đủ các thông tin sau lên hệ thống:
- Tổng thu nhập của cá nhân
- Số người phụ thuộc
- Bước 3: Nhận kết quả thuế TNCN phải nộp
Tính thuế thu nhập cá nhân online trên trang Thư viện pháp luật
Để tính thuế TNCN online trên trang thư viện pháp luật bạn thực hiện các bước sau:
- Bước 1: Truy cập hệ thống tính thuế TNCN trên trang Thư viện pháp luật
- Bước 2: Điền đầy đủ các thông tin sau lên hệ thống:
- Thu nhập tháng (thường tính bằng lương ghi trên hợp đồng)
- Lương đóng bảo hiểm (Trường hợp cá nhân không tự đóng thì lương đóng bảo hiểm = 0)
- Số lượng người phụ thuộc
- Bước 3: Nhận kết quả thuế TNCN phải nộp
Ví dụ: Một người có tổng thu là 37.000.000đ và có 1 người phụ thuộc. Hệ thống sẽ tính như sau:
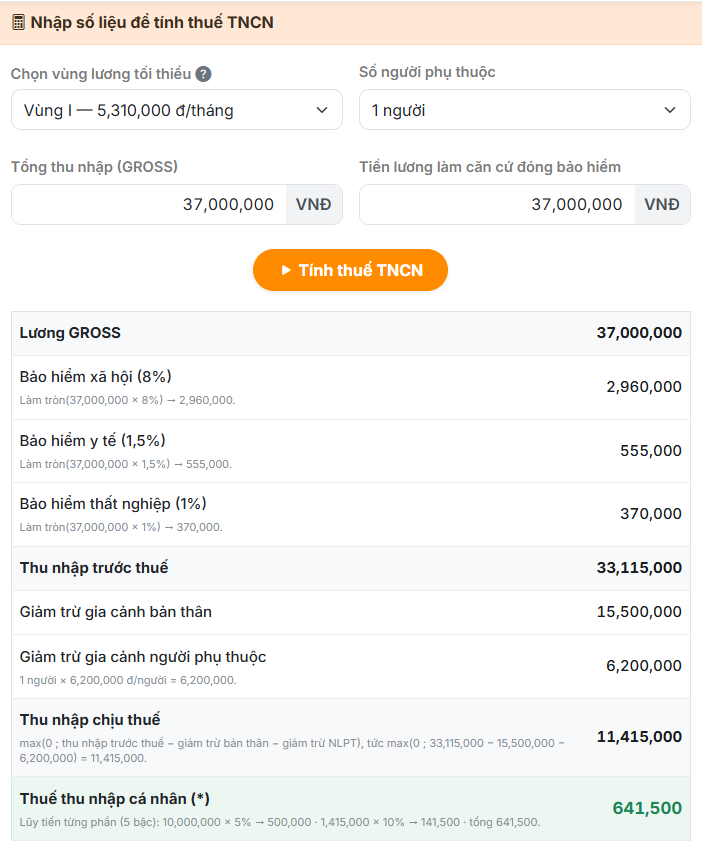
Diễn giải cách tính thuế TNCN:
- Mức đóng: BHXH (8%), BHYT (1.5%), BHTN (1%)
- Bảo hiểm bắt buộc = 37.000.000 x (8% + 1.5% + 1%) = 3.885.000
- Giảm trừ bản thân = 15.500.000
- Giảm trừ người phụ thuộc = 6.200.0000
- Thu nhập tính thuế = 37.000.000 – 3.885.000 – 15.500.000 – 6.200.000 = 11.415.000
>> Thuế thu nhập cá nhân phải nộp = (10.000.000 x 5%) + (1.415.000 x 10%) = 641.500 (đồng)
6. Giải đáp các vấn đề về thuế thu nhập cá nhân
Hỏi: Mã số thuế thu nhập cá nhân là gì?
Mã số thuế thu nhập cá nhân là một dãy số do cơ quan thuế cấp cho từng cá nhân để quản lý việc kê khai, nộp thuế. Mỗi cá nhân chỉ được cấp một mã số thuế duy nhất và sử dụng trong suốt cuộc đời. Mã số này giúp thuận tiện trong việc theo dõi nghĩa vụ thuế và thực hiện quyết toán thuế.
>>Tìm hiểu thêm: 5 Cách tra cứu mã số thuế cá nhân online nhanh chóng
Lương bao nhiêu thì phải đóng thuế thu nhập cá nhân?
Cá nhân có tổng thu nhập từ tiền lương, tiền công trên 15,5 triệu đồng/tháng (186 triệu đồng/năm) sau khi trừ các khoản giảm trừ theo quy định sẽ phải nộp thuế. Nếu có người phụ thuộc, mức thu nhập chịu thuế sẽ cao hơn do được giảm trừ thêm 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Doanh nghiệp trả lương thường khấu trừ thuế trước khi chi trả cho người lao động.
Quyết toán thuế thu nhập cá nhân là gì?
Quyết toán thuế thu nhập cá nhân là quá trình xác định số thuế phải nộp hoặc số thuế được hoàn lại sau một năm tài chính. Cá nhân có thể tự quyết toán hoặc ủy quyền cho doanh nghiệp nơi làm việc thực hiện nếu đáp ứng điều kiện.
>>Xem thêm tại: Hướng dẫn tự quyết toán thuế TNCN online 2025 chi tiết
Nộp thuế thu nhập cá nhân ở đâu?
Người nộp thuế có thể thực hiện nộp thuế trực tuyến qua cổng thông tin của cục Thuế, qua ngân hàng được ủy nhiệm thu hoặc qua phần mềm Etax Mobile.
Người phụ thuộc trong thuế thu nhập cá nhân là gì?
Người phụ thuộc là những cá nhân mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm con dưới 18 tuổi, con trên 18 tuổi nhưng bị khuyết tật, cha mẹ không có thu nhập hoặc thu nhập thấp, vợ/chồng không có khả năng lao động. Mỗi người phụ thuộc được giảm trừ 6,2 triệu đồng/tháng khi tính thuế thu nhập cá nhân. Người nộp thuế phải đăng ký và được cơ quan thuế chấp thuận thì mới được hưởng giảm trừ này.
Thuế thu nhập cá nhân bao nhiêu phần trăm?
Thuế thu nhập cá nhân áp dụng theo biểu thuế lũy tiến từng phần với 5 bậc thuế, dao động từ 5% đến 35% tùy theo mức thu nhập. Thu nhập càng cao, mức thuế suất áp dụng càng lớn để đảm bảo tính công bằng trong phân phối thu nhập. Ngoài ra, một số loại thu nhập như chuyển nhượng bất động sản, đầu tư vốn có thể áp dụng thuế suất cố định.
Thu nhập bao nhiêu thì được hoàn thuế thu nhập cá nhân?
Cá nhân được hoàn thuế TNCN nếu số thuế đã nộp lớn hơn số thuế phải nộp theo quyết toán cuối năm. Trường hợp có thu nhập chưa đến mức phải nộp thuế nhưng bị khấu trừ tại nguồn thì cũng được hoàn. Ngoài ra, cá nhân có hợp đồng lao động từ 3 tháng trở lên nhưng trong năm chưa có tổng thu nhập vượt ngưỡng chịu thuế cũng thuộc diện hoàn thuế.
Kết luận
Hy vọng với những thông tin bài viết cung cấp đã giúp bạn hiểu rõ thuế thu nhập cá nhân là gì, các quy định pháp luật về thuế TNCN cũng như cách tính thuế thu nhập cá nhân chi tiết nhất.
Nhằm đáp ứng kịp thời nhu cầu chuyển đổi và sử dụng mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC, Công ty cổ phần MISA đã phát hành phần mềm MISA AMIS Thuế TNCN đáp ứng đầy đủ các nghiệp vụ chứng từ điện tử, cùng với nhiều lợi ích tuyệt vời như:
- Cung cấp bộ hồ sơ đăng ký mẫu, đơn vị sử dụng mẫu này nộp đăng ký với Cơ quan thuế.
- Đáp ứng thiết lập mẫu, lập và ký điện tử mẫu chứng từ khấu trừ theo Thông tư 91/2026/TT-BTC.
- Xử lý các chứng từ đã lập khi có sai sót.
- Lập và nộp bảng kê sử dụng chứng từ khấu trừ thuế TNCN điện tử gửi Cơ quan thuế.

Doanh nghiệp có nhu cầu dùng thử miễn phí và nhận tư vấn miễn phí về phần mềm MISA AMIS Thuế TNCN, nhanh tay đăng ký ngay tại form dưới đây.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.