Chuyển lỗ thuế TNDN là nghiệp vụ quan trọng khi doanh nghiệp phát sinh lỗ sau quyết toán thuế và muốn chuyển số lỗ này vào thu nhập chịu thuế của các năm sau. Nếu không theo dõi đúng thời hạn, đúng số lỗ và đúng năm phát sinh, doanh nghiệp có thể kê khai sai nghĩa vụ thuế TNDN. Bài viết dưới đây tổng hợp nguyên tắc chuyển lỗ, thời hạn chuyển lỗ và ví dụ thực tế theo quy định mới nhất.
1. Cách xác định lỗ khi tính thuế TNDN
Lỗ phát sinh trong kỳ tính thuế là số chênh lệch âm về thu nhập tính thuế chưa bao gồm các khoản lỗ được kết chuyển từ các năm trước chuyển sang
(Khoản 1, Điều 7, Nghị định 320/2025/NĐ-CP)
Thu nhập tính thuế DN trong kỳ tính thuế được xác định bằng thu nhập chịu thuế trừ thu nhập được miễn thuế và các khoản lỗ được kết chuyển từ các năm trước theo quy định.
Thu nhập tính thuế DN được xác định theo công thức sau:
| Thu nhập tính thuế | = | Thu nhập chịu thuế | – | Thu nhập được miễn thuế | + | Các khoản lỗ được kết chuyển theo quy định |
(Khoản 1, Điều 7, Luật thuế TNDN 2025)
Trong đó, thu nhập chịu thuế được xác định như sau:
| Thu nhập chịu thuế | = | Doanh thu | – | Chi phí được trừ | + | Các khoản thu nhập khác (kể cả thu nhập nhận được ở ngoài Việt Nam) |
Trong đó:
- Doanh thu: Được xác định theo quy định tại điều 8 của Luật thuế TNDN số 67/2025/QH15 và hướng dẫn bởi Điều 8 Nghị định 320/2025/NĐ-CP
- Các khoản chi phí được trừ khi tính thuế TNDN: Được xác định theo quy định tại điều 9 của Luật thuế TNDN số 67/2025/QH15 và hướng dẫn bởi Điều 9 Nghị định 320/2025/NĐ-CP
- Còn các khoản thu nhập khác thì Được xác định theo quy định tại khoản 2 điều 3 của Luật thuế TNDN số 67/2025/QH15 và hướng dẫn bởi khoản 3, Điều 3 Nghị định 320/2025/NĐ-CP
Như vậy, Lãi hay lỗ hoạt động kinh doanh được xác định bằng công thức sau:
| Lãi/Lỗ | = | Doanh thu | – | Chi phí được trừ | + | Các khoản thu nhập khác | – |
Thu nhập được miễn thuế |
- Trường hợp kết quả công thức trên lớn hơn 0 tức là doanh nghiệp có lãi. Lúc này, kế toán kết chuyển lỗ (nếu có) để xác định thu nhập tính thuế
- Trường hợp kết quả công thức trên nhỏ hơn 0, doanh nghiệp có lỗ, khi đó, doanh nghiệp không phải nộp thuế TNDN.
2. Nguyên tắc chuyển lỗ khi xác định thuế TNDN
Nguyên tắc chuyển lỗ khi xác định thuế TNDN được quy định như sau:
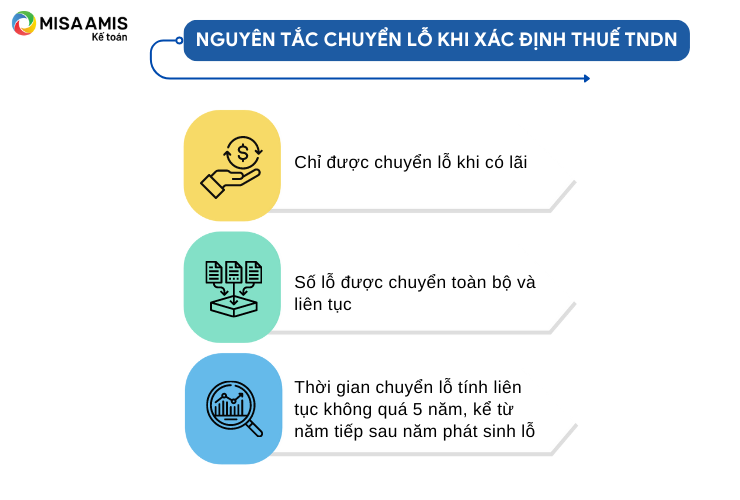
2.1. Nguyên tắc 1 – Chỉ được chuyển lỗ khi có lãi
Nếu doanh nghiệp có lãi thì được chuyển lỗ và chỉ được chuyển số lãi tối đa bằng số lãi của năm chuyển.
Xem thêm: Kết chuyển lãi lỗ là gì? Hạch toán kết chuyển lãi lỗ
2.2. Nguyên tắc 2 – Số lỗ được chuyển toàn bộ và liên tục
Căn cứ theo khoản 2 Điều 7 Nghị định 320/2025/NĐ-CP, Doanh nghiệp sau khi quyết toán thuế mà bị lỗ thì số lỗ đươc chuyển toàn bộ và liên tụcvào thu nhập chịu thuế những năm tiếp theo.
Cách chuyển lỗ khi làm tạm tính TNDN quý như sau:
- Doanh nghiệp có số lỗ giữa các quý trong cùng một năm thì được bù trừ số lỗ của quý trước vào các quý tiếp theo của năm đó. Khi quyết toán thuế thu nhập doanh nghiệp, doanh nghiệp xác định số lỗ của cả năm và chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế của những năm tiếp theo năm phát sinh lỗ theo quy định nêu trên;
- Doanh nghiệp tự xác định số lỗ được trừ vào thu nhập chịu thuế theo quy định tại Nghị định này. Trường hợp trong thời gian chuyển lỗ có phát sinh tiếp số lỗ thì số lỗ phát sinh này (không bao gồm số lỗ của kỳ trước chuyển sang) sẽ được chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ này.
Ví dụ về chuyển lỗ thuế TNDN giữa các quý
Ví dụ 1:
Năm 2026, Công ty A có kết quả kinh doanh như sau:
- Quý 1/2026: lỗ 20 triệu
- Quý 2/2026: lãi 25 triệu
Quý 1 Công ty A không phải nộp thuế vì lỗ.
Quý 2 công ty A có lãi nên được kết chuyển toàn bộ lỗ ở quý 1 (20 triệu) sang. Sau khi chuyển lỗ, thu nhập tính thuế của Quý 2 chỉ còn 5 triệu. Công ty A tạm tính thuế TNDN phải nộp quý 2 trên, thu nhập tính thuế 5 triệu theo mức thuế suất mà công ty A đang áp dụng.
>> Xem thêm: Cách tính thuế thu nhập doanh nghiệp tạm tính theo quý mới nhất
Ví dụ 2:
Năm 2026, công ty A có kết quả kinh doanh như sau:
- Quý 1/2026: Lỗ 20 triệu.
- Quý 2/2026: Lãi 12 triệu.
Quý 1, công ty A không phải nộp thuế vì lỗ.
Quý 2, công ty A có lãi nên sẽ được chuyển lỗ từ quý 1 sang quý 2. Nhưng số lỗ được chuyển tối đa chỉ bằng số lãi, tức là 12 triệu. Sau khi chuyển lỗ thì thu nhập tính thuế bằng 0, công ty A không phải nộp thuế.
Quý 1 lỗ 20 triệu đã được chuyển 12 triệu vào quý 2, còn 8 triệu lỗ công ty A sẽ theo dõi và chuyển vào các quý sau nếu các quý sau đó có lãi.
Xem thêm: Hạch toán các bút toán kết chuyển cuối kỳ kế toán cần ghi nhớ
Ví dụ 3: Ví dụ về chuyển lỗ từ năm trước sang quý của năm sau
Năm 2026, công ty A có kết quả kinh doanh như sau:
- Quý 1: lãi 5 triệu
- Quý 2: lãi 10 triệu => Công ty A nộp thuế theo mức thuế suất mà DN áp dụng.
- Quý 3: lỗ 5 triệu
- Quý 4: lỗ 20 triệu
Khi quyết toán thuế TNDN năm 2026, doanh nghiệp xác định kết quả lỗ cả năm và theo dõi số lỗ được chuyển sang các năm tiếp theo theo quy định. Sang năm 2027, nếu phát sinh thu nhập chịu thuế, doanh nghiệp được chuyển phần lỗ năm 2026 còn trong thời hạn chuyển lỗ để trừ vào thu nhập chịu thuế.
Năm 2026: Quý 1 Công ty A lãi 14 triệu thì kế toán được chuyển số lỗ của năm 2026 sang, nhưng số lỗ được chuyển không được lấy ở các Quý của năm trước mà phải lấy trên tờ khai quyết toán thuế năm Mẫu 03/TNDN tại chỉ tiêu C4 – Thu nhập tính thuế.
=> Tức là Công ty A được chuyển lỗ 10 triệu từ chỉ tiêu C4 trên tờ khai quyết toán thuế TNDN năm 2026 vào quý 1/2027. Sau khi chuyển lỗ 10 triệu thì thu nhập tính thuế của Quý 1/2027 là 4 triệu.
>> Có thể bạn quan tâm: Thuế thu nhập doanh nghiệp hoãn lại phải trả là gì?
2.3. Nguyên tắc 3 – Thời gian chuyển lỗ tính liên tục không quá 5 năm, kể từ năm tiếp sau năm phát sinh lỗ
Doanh nghiệp sau khi quyết toán thuế mà bị lỗ thì chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm tiếp theo. Thời gian chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.
Trường hợp cơ quan có thẩm quyền kiểm tra, thanh tra quyết toán thuế thu nhập doanh nghiệp xác định số lỗ doanh nghiệp được chuyển khác với số lỗ do doanh nghiệp tự xác định thì số lỗ được chuyển xác định theo kết luận của cơ quan kiểm tra, thanh tra nhưng đảm bảo chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ theo quy định;
Quá thời hạn 05 năm kể từ năm tiếp theo năm phát sinh lỗ, nếu số lỗ phát sinh chưa chuyển hết thì sẽ không được chuyển vào thu nhập của các năm tiếp theo.
Ví dụ: Năm 2026, doanh nghiệp phát sinh lỗ tính thuế TNDN 100 triệu đồng. Năm 2027, doanh nghiệp tiếp tục lỗ 50 triệu đồng. Sang năm 2028, doanh nghiệp có lãi 80 triệu đồng, khi đó doanh nghiệp được chuyển 80 triệu đồng từ khoản lỗ năm 2026 sang để bù trừ, số lỗ năm 2026 còn lại là 20 triệu đồng.
Đến năm 2029, doanh nghiệp có lãi 90 triệu đồng, doanh nghiệp chuyển tiếp 20 triệu đồng lỗ còn lại của năm 2026, sau đó chuyển thêm 50 triệu đồng lỗ của năm 2027. Sau khi chuyển lỗ, thu nhập tính thuế TNDN năm 2029 còn 20 triệu đồng.
Như vậy, doanh nghiệp cần theo dõi riêng từng khoản lỗ theo năm phát sinh, vì lỗ năm 2026 chỉ được chuyển tối đa đến hết năm 2031 còn lỗ năm 2027 được chuyển tối đa đến hết năm 2032.
3. Quy định chuyển lỗ trong một số trường hợp đặc biệt
Bên cạnh quy định chung về chuyển lỗ khi xác định thu nhập chịu thuế, pháp luật thuế thu nhập doanh nghiệp còn có những quy định riêng đối với một số trường hợp đặc biệt như sau:
- Lỗ từ hoạt động chuyển nhượng dự án khoáng sản: Doanh nghiệp có lỗ từ hoạt động chuyển nhượng dự án thăm dò, khai thác khoáng sản; chuyển nhượng quyền tham gia dự án thăm dò, khai thác, chế biến khoáng sản; chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản được chuyển lỗ sang năm sau vào thu nhập chịu thuế của chính hoạt động đó. Thời gian chuyển lỗ tính liên tục không quá 05 năm.
- Thay đổi do thanh tra, kiểm tra: Nếu cơ quan có thẩm quyền kiểm tra, thanh tra quyết toán thuế TNDN xác định số lỗ được chuyển khác với số doanh nghiệp tự xác định thì số lỗ được chuyển xác định theo kết luận của cơ quan kiểm tra, thanh tra nhưng vẫn phải đảm bảo chuyển lỗ toàn bộ và liên tục không quá 05 năm.
- Tổ chức lại doanh nghiệp (Chuyển đổi, sáp nhập, hợp nhất, chia, tách):
- Doanh nghiệp chuyển đổi loại hình, chuyển đổi chủ sở hữu, sáp nhập, hợp nhất sau khi quyết toán thuế mà có lỗ thì số lỗ này phải được theo dõi chi tiết theo năm phát sinh. Số lỗ được bù trừ vào thu nhập cùng năm hoặc chuyển lỗ vào các năm tiếp theo của doanh nghiệp sau khi chuyển đổi, sáp nhập, hợp nhất.
- Số lỗ của doanh nghiệp phát sinh trước khi chia, tách thành doanh nghiệp khác và đang còn trong thời gian chuyển lỗ theo quy định sẽ được phân bổ cho các doanh nghiệp sau khi chia, tách theo tỷ lệ vốn chủ sở hữu được chia, tách
Kết luận
Việc chuyển lỗ thuế TNDN cần được theo dõi chi tiết theo từng năm phát sinh lỗ, số đã chuyển, số còn được chuyển và thời hạn chuyển tối đa 05 năm. Để hạn chế sai sót khi tổng hợp số liệu quyết toán, kế toán nên lưu trữ đầy đủ hồ sơ quyết toán, bảng theo dõi lỗ chuyển kỳ sau và thường xuyên đối chiếu với kết quả kiểm tra, thanh tra thuế nếu có.
Với doanh nghiệp cần tối ưu quy trình kế toán – thuế, MISA AMIS Kế toán hỗ trợ tổng hợp số liệu, lập báo cáo và kết nối các nghiệp vụ tài chính trên cùng một nền tảng, giúp kế toán tiết kiệm thời gian và giảm rủi ro sai sót khi quyết toán.
- Hệ sinh thái kết nối:
- Hoá đơn điện tử – cho phép xuất hoá đơn ngay trên phần mềm
- Ngân hàng điện tử – cho phép lấy sổ phụ, đối chiếu và chuyển tiền ngay trên phần mềm
- Cơ quan Thuế – cổng mTax cho phép nộp tờ khai, nộp thuế ngay trên phần mềm
- Hệ thống quản trị bán hàng, nhân sự…
- Đầy đủ các nghiệp vụ kế toán: Đầy đủ 20 nghiệp vụ kế toán theo TT133 & TT99, từ Quỹ, Ngân hàng, Mua hàng, Bán hàng, Kho, Hóa đơn, Thuế, Giá thành,…
- Tự động nhập liệu: Tự động nhập liệu từ hóa đơn điện tử, nhập khẩu dữ liệu từ Excel giúp rút ngắn thời gian nhập chứng từ, tránh sai sót.
- Tự động tổng hợp số liệu và kết xuất báo cáo tài chính cho doanh nghiệp với hàng trăm biểu mẫu có sẵn giúp kế toán đáp ứng kịp thời yêu cầu của lãnh đạo ….
Tham khảo ngay bản demo phần mềm kế toán online MISA AMIS dùng thử miễn phí 15 ngày để quản lý công tác kế toán hiệu quả hơn!

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.