Thông tư 99/2025/TT-BTC là văn bản quy phạm pháp luật do Bộ Tài chính ban hành ngày 27/10/2025, hướng dẫn Chế độ kế toán doanh nghiệp mới tại Việt Nam. Đây là thông tư thay thế Thông tư 200/2014/TT-BTC cùng một số văn bản liên quan, có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Bài viết sau đây phân tích chi tiết các điểm mới cốt lõi, những thay đổi trong hệ thống tài khoản kế toán, cấu trúc biểu mẫu báo cáo tài chính và hướng dẫn các bước chuyển đổi số liệu kế toán thực tế cho niên độ 2026.
Tải toàn văn Thông tư 99/2025/TT-BTC thay thế thông tư 200 Tại Đây
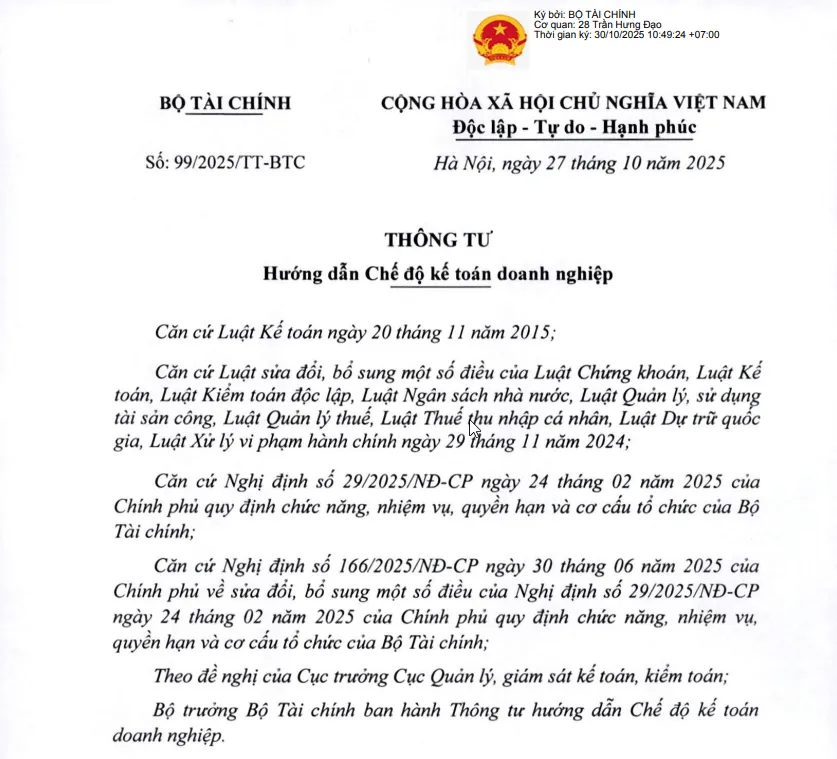
1. Tổng quan về Thông tư 99/2025/TT-BTC thay thế Thông tư 200
| Loại văn bản | Thông tư |
| Số, ký hiệu | Thông tư 99/2025/TT-BTC |
| Tổ chức ban hành | Bộ Tài Chính |
| Ngày ban hành | 27/10/2025 |
| Ngày hiệu lực | 01/01/2026 (áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026) |
| Văn bản được thay thế | Thay thế Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính |
| Hệ thống phụ lục | Gồm 4 phụ lục |
| Phụ lục I | Hệ thống chứng từ kế toán |
| Phụ lục II | Hệ thống tài khoản kế toán theo thông tư 99 |
| Phụ lục III | Hệ thống 42 mẫu sổ kế toán theo thông tư 99 |
| Phụ lục IV | Hệ thống Báo cáo tài chính theo thông tư 99 |
| Đối tượng áp dụng | Tất cả các doanh nghiệp thuộc mọi lĩnh vực và mọi thành phần kinh tế hoạt động theo pháp luật Việt Nam
Ngoại trừ: Các tổ chức tín dụng và chi nhánh ngân hàng nước ngoài thực hiện chế độ kế toán theo hướng dẫn riêng của Ngân hàng Nhà nước Việt Nam |
2. Thông tư 99/2025/TT-BTC áp dụng khi nào và thay thế văn bản nào?
Thông tư 99/2025/TT-BTC được Bộ Tài chính ban hành ngày 27/10/2025, hướng dẫn chế độ kế toán doanh nghiệp mới. Doanh nghiệp cần xác định đúng thời điểm bắt đầu áp dụng để thực hiện thống nhất chế độ kế toán và xử lý số liệu chuyển đổi theo quy định.
2.1. Thông tư 99 hướng dẫn chế độ kế toán doanh nghiệp có hiệu lực từ khi nào?
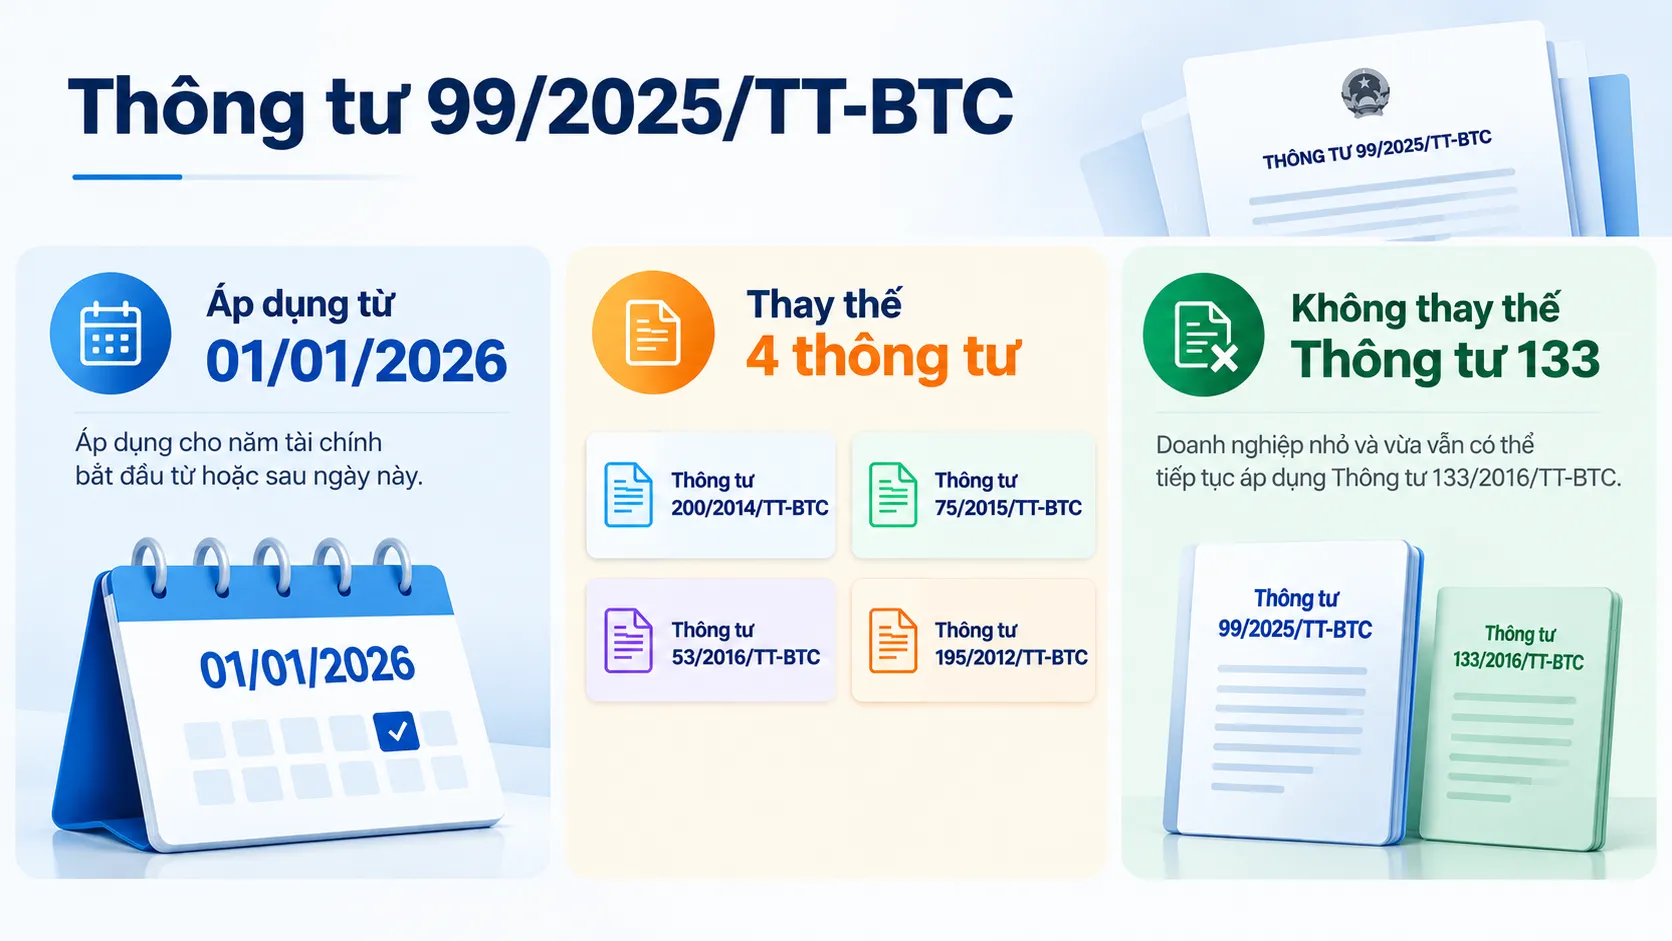
Theo Điều 31 Thông tư 99/2025/TT-BTC, văn bản có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Như vậy, việc xác định thời điểm áp dụng không chỉ dựa trên ngày Thông tư có hiệu lực mà còn phải căn cứ vào thời điểm bắt đầu năm tài chính của doanh nghiệp.
Ví dụ: Doanh nghiệp áp dụng năm tài chính khác năm dương lịch (ví dụ từ ngày 01/04/2025 đến 31/03/2026): Mặc dù đến ngày 01/01/2026 Thông tư 99 đã có hiệu lực, nhưng năm tài chính này đã bắt đầu từ 01/04/2025 (trước ngày 01/01/2026), do đó doanh nghiệp vẫn tiếp tục dùng Thông tư 200 cho đến hết ngày 31/03/2026. Năm tài chính đầu tiên doanh nghiệp áp dụng Thông tư 99 sẽ bắt đầu từ ngày 01/04/2026.
2.2. Thông tư 99/2025/TT-BTC thay thế những văn bản nào?
Theo Khoản 1 Điều 31 Thông tư 99/2025/TT-BTC, Thông tư 99 chính thức thay thế 4 văn bản quy phạm pháp luật sau:
- Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn Chế độ kế toán doanh nghiệp (trừ một số quy định liên quan đến kế toán cổ phần hóa doanh nghiệp Nhà nước nêu tại Khoản 2 Điều 31 vẫn tiếp tục thực hiện cho đến khi có văn bản thay thế).
- Thông tư số 75/2015/TT-BTC ngày 18/05/2015 của Bộ Tài chính về việc sửa đổi, bổ sung Điều 128 Thông tư 200/2014/TT-BTC.
- Thông tư số 53/2016/TT-BTC ngày 21/03/2016 của Bộ Tài chính về việc sửa đổi, bổ sung một số Điều của Thông tư 200/2014/TT-BTC.
- Thông tư số 195/2012/TT-BTC ngày 15/11/2012 của Bộ Tài chính hướng dẫn kế toán áp dụng cho đơn vị chủ đầu tư
2.3. Thông tư 99/2025/TT-BTC có thay thế Thông tư 133 không?
Không. Thông tư 99/2025/TT-BTC không thay thế Thông tư 133/2016/TT-BTC về chế độ kế toán doanh nghiệp nhỏ và vừa. Điều 31 Thông tư 99 chỉ liệt kê Thông tư 200/2014/TT-BTC, Thông tư 75/2015/TT-BTC, Thông tư 53/2016/TT-BTC và Thông tư 195/2012/TT-BTC là các văn bản được thay thế.
Doanh nghiệp nhỏ và vừa đang áp dụng Thông tư 133/2016/TT-BTC có thể tiếp tục thực hiện chế độ kế toán theo Thông tư 133. Trường hợp doanh nghiệp lựa chọn chuyển sang áp dụng Thông tư 99 thì phải thực hiện nhất quán và xử lý số liệu, thông tin so sánh theo quy định về thay đổi chế độ kế toán.
Vì vậy, việc Thông tư 99 có hiệu lực từ năm 2026 không đồng nghĩa tất cả doanh nghiệp đều phải chuyển từ Thông tư 133 sang Thông tư 99.
3. Những điểm mới của Thông tư 99/2025/TT-BTC so với Thông tư 200
Thông tư 99 thay thế Thông tư 200 và cập nhật nhiều quy định về tổ chức kế toán, hệ thống tài khoản, chứng từ, sổ kế toán và báo cáo tài chính. Bảng dưới đây tổng hợp những điểm thay đổi quan trọng giữa hai chế độ kế toán để doanh nghiệp thuận tiện đối chiếu.
Bảng so sánh tổng quan các điểm giống và khác nhau giữa Thông tư 99 và Thông tư 200
| Tiêu chí | Theo Thông tư 200/2014/TT-BTC | Theo Thông tư 99/2025/TT-BTC | Điểm thay đổi cần lưu ý |
| 1. Phạm vi, đối tượng áp dụng | Áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế (bao gồm cả doanh nghiệp vừa và nhỏ vận dụng). |
|
Loại trừ rõ ràng các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài. |
| 2. Tổ chức bộ máy kế toán | Quy định nguyên tắc phân cấp kế toán đối với đơn vị hạch toán phụ thuộc (mô hình tập trung hoặc phân tán). | Doanh nghiệp tự quyết định việc tổ chức bộ máy kế toán và phân cấp hạch toán cho các đơn vị trực thuộc phù hợp với đặc điểm kinh doanh. |
|
| 3. Chứng từ, sổ kế toán | Biểu mẫu chứng từ và sổ kế toán mang tính chất hướng dẫn. Doanh nghiệp được tự thiết kế/chỉnh sửa nhưng phải bảo đảm các quy định của Luật Kế toán. | Tiếp tục mang tính chất hướng dẫn. Doanh nghiệp được thiết kế thêm hoặc sửa đổi biểu mẫu, nhưng bắt buộc phải ban hành Quy chế hạch toán kế toán (hoặc tài liệu tương đương) làm cơ sở thực hiện. | Chuẩn hóa cơ sở pháp lý nội bộ: Khi thay đổi, bổ sung biểu mẫu chứng từ hoặc sổ kế toán so với hướng dẫn, doanh nghiệp bắt buộc phải lập và ban hành Quy chế hạch toán kế toán nội bộ. |
| 4. Hệ thống tài khoản kế toán | Quy định hệ thống gồm 76 tài khoản cấp 1.
Trường hợp muốn bổ sung/sửa đổi tài khoản cấp 1, cấp 2 đặc thù thì phải đăng ký và được chấp thuận bằng văn bản của Bộ Tài chính. |
Quy định hệ thống gồm 71 tài khoản cấp 1.
Doanh nghiệp được tự sửa đổi, bổ sung tên, số hiệu, kết cấu TK cấp 1, cấp 2 mà không cần xin phép Bộ Tài chính (chỉ cần ban hành Quy chế hạch toán). |
|
| 5. Đơn vị tiền tệ, ngoại tệ | Đơn vị tiền tệ kế toán là Đồng Việt Nam (VND). Doanh nghiệp thu chi chủ yếu bằng ngoại tệ được chọn ngoại tệ làm đơn vị tiền tệ ghi sổ và thông báo với cơ quan thuế. | Giữ nguyên nguyên tắc chọn VND hoặc ngoại tệ khi đáp ứng đủ tiêu chuẩn. Bổ sung quy định cụ thể về quy trình chuyển đổi đơn vị tiền tệ kế toán và xử lý thông tin so sánh. | Quy định chi tiết và chặt chẽ hơn về trách nhiệm pháp lý khi lựa chọn ngoại tệ làm đơn vị tiền tệ kế toán và phương pháp chuyển đổi thông tin so sánh trên Báo cáo tài chính. |
| 6. Tỷ giá hối đoái | Quy định cụ thể tỷ giá giao dịch thực tế áp dụng cho từng loại giao dịch (tỷ giá mua/bán của ngân hàng nơi giao dịch) và tỷ giá đánh giá lại số dư cuối kỳ. | Quy định linh hoạt hơn trong việc lựa chọn tỷ giá giao dịch thực tế và tỷ giá đánh giá lại (như tỷ giá chuyển khoản của ngân hàng thương mại nơi giao dịch thường xuyên).
Yêu cầu tính nhất quán và thuyết minh rõ ràng. |
|
| 7. Phương pháp tính giá xuất kho | Cho phép áp dụng các phương pháp: Giá thực tế đích danh; Bình quân gia quyền; Nhập trước xuất trước (FIFO) theo Chuẩn mực kế toán Hàng tồn kho. | Tiếp tục tuân thủ Chuẩn mực kế toán Việt Nam số 02 (VAS 02) về Hàng tồn kho (Đích danh, Bình quân gia quyền, FIFO). | Duy trì ổn định các phương pháp tính giá xuất kho theo chuẩn mực kế toán hiện hành (không sử dụng phương pháp LIFO). |
| 8. Phương pháp chi phí chuẩn / Giá hạch toán | Cho phép sử dụng giá hạch toán/chi phí định mức để theo dõi chi tiết vật tư, hàng hóa và tính hệ số chênh lệch để điều chỉnh về giá thực tế cuối kỳ. | Tiếp tục cho phép sử dụng giá hạch toán/chi phí định mức và điều chỉnh thông qua hệ số chênh lệch giữa giá thực tế và giá tạm tính. | Quy định công thức cụ thể để xác định hệ số chênh lệch giữa giá thực tế và giá tạm tính nhằm điều chỉnh chi phí chính xác. |
| 9. Báo cáo tài chính (BCTC) | Hệ thống BCTC năm gồm:
|
Đổi tên Bảng cân đối kế toán thành “Báo cáo tình hình tài chính” (Mẫu B01-DN).
Doanh nghiệp được tự bổ sung chỉ tiêu BCTC thông qua Quy chế hạch toán nội bộ. |
|
| 10. Quy chế hạch toán kế toán | Chưa quy định bắt buộc doanh nghiệp phải ban hành Quy chế hạch toán kế toán nội bộ khi điều chỉnh hệ thống chứng từ, sổ sách, tài khoản. | Bắt buộc doanh nghiệp phải ban hành Quy chế hạch toán kế toán (hoặc văn bản tương đương) khi có bất kỳ sửa đổi, bổ sung nào về chứng từ, tài khoản, hay chỉ tiêu BCTC. | Quy chế hạch toán kế toán trở thành căn cứ pháp lý quan trọng nhất tại doanh nghiệp để cụ thể hóa việc tự chủ tùy biến hệ thống kế toán. |
| 11. Phần mềm kế toán | Chỉ quy định chung về việc ghi sổ kế toán bằng máy tính và in sổ ra giấy cuối kỳ. | Quy định riêng 1 Điều (Điều 28) về tiêu chuẩn nghiệp vụ và kỹ thuật của Phần mềm kế toán: tuân thủ pháp luật, lưu vết chỉnh sửa (audit trail), an toàn bảo mật, khả năng kết nối (hóa đơn điện tử, chữ ký số). |
|
Mời Anh/Chị xem video tổng hợp chi tiết các điểm thay đổi của Thông tư 99/2025/TT-BTC:
4. Hệ thống tài khoản theo Thông tư 99 chế độ kế toán doanh nghiệp có gì thay đổi?
Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC mang lại nhiều điểm tinh chỉnh quan trọng nhằm chuẩn hóa danh mục tài khoản, bám sát Luật Doanh nghiệp và chuẩn mực kế toán:
Bảng so sánh chi tiết Hệ thống Tài khoản Kế toán (Thông tư 200 vs Thông tư 99)
| Tài khoản / Nhóm TK | Theo Thông tư 200/2014/TT-BTC | Theo Thông tư 99/2025/TT-BTC | Loại thay đổi | Lưu ý thực tế & Chuyển đổi số dư |
| Cơ chế quản lý Hệ thống TK | Khi bổ sung hoặc sửa đổi tên, số hiệu, kết cấu TK cấp 1, 2 đặc thù phải được Bộ Tài chính chấp thuận bằng văn bản. | Doanh nghiệp được tự sửa đổi, bổ sung tên, số hiệu, kết cấu TK cấp 1, 2 theo Quy chế hạch toán kế toán nội bộ. | Thay đổi cơ chế pháp lý | Bắt buộc ban hành Quy chế hạch toán kế toán nội bộ do Người đại diện theo pháp luật phê duyệt trước khi áp dụng hệ thống TK tự điều chỉnh. |
| TK 112 | TK 112 – Tiền gửi Ngân hàng | TK 112 – Tiền gửi không kỳ hạn | Đổi tên tài khoản | Chỉ dùng hạch toán tiền gửi không kỳ hạn tại Ngân hàng/TCTD. Tiền gửi có kỳ hạn hạch toán riêng trên TK 1281. |
| TK 142 & TK 242 |
|
|
Đổi tên TK 242 & Bãi bỏ TK 142 (Gộp vào TK 242) | Cập nhật tên mới TK 242 trên sổ sách. Kết chuyển toàn bộ số dư TK 142 sang TK 242 từ ngày 01/01/2026. Phân loại ngắn/dài hạn thực hiện khi lập BCTC. |
| TK 144 & TK 244 |
|
|
Đổi tên và bãi bỏ | Cập nhật tên mới TK 244 (bỏ cụm “Cầm cố, thế chấp”).
Kết chuyển toàn bộ số dư TK 144 sang TK 244 từ ngày 01/01/2026. |
| TK 215 & TK 2295 | Chưa có tài khoản cấp 1 riêng (phải theo dõi tạm trong TSCĐ hoặc Hàng tồn kho). |
|
Bổ sung mới | Dành riêng cho doanh nghiệp nông – lâm – thủy sản hạch toán súc vật nuôi, cây trồng lâu năm. Chuẩn hóa theo IAS 41. |
| TK 222 & TK 223 |
|
|
Đổi tên và bãi bỏ | Kết chuyển toàn bộ số dư từ TK 223 sang TK 222 từ ngày 01/01/2026. |
| TK 2413 & TK 2414 | TK 2413 – Sửa chữa lớn TSCĐ (phản ánh chung cả sửa chữa lớn và nâng cấp dở dang) |
|
Đổi tên TK và Tách/Bổ sung tk mới | Rà soát số dư chi tiết TK 2413 về phần chi phí nâng cấp, cải tạo dở dang để kết chuyển sang TK 2414 tại ngày 01/01/2026. |
| TK 332 | Khoản cổ tức, lợi nhuận phải trả được theo dõi chung trên TK 3388 – Phải trả, phải nộp khác. | TK 332 – Phải trả cổ tức, lợi nhuận | Bổ sung mới | Tách số dư Có chi tiết về cổ tức, lợi nhuận phải trả cổ đông/chủ sở hữu từ TK 3388 sang TK 332 từ ngày 01/01/2026. |
| TK 419 | TK 419 – Cổ phiếu quỹ | TK 419 – Cổ phiếu mua lại của chính mình | Đổi tên tài khoản | Chuẩn hóa thuật ngữ tài khoản phù hợp với Luật Doanh nghiệp 2020. |
| TK 441, TK 466 & TK 4118 |
|
|
Bãi bỏ TK 441, 466 (Chuyển sang TK 4118) | Kết chuyển toàn bộ số dư TK 441 và TK 466 sang TK 4118 (thuộc Vốn đầu tư của chủ sở hữu) tại ngày 01/01/2026. |
| TK 82112 | TK 8211 – Chi phí thuế TNDN hiện hành (chỉ phản ánh theo Luật Thuế TNDN thông thường) | TK 82112 – Chi phí thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu | Bổ sung TK chi tiết (TK cấp 3) | Hạch toán riêng nghĩa vụ Thuế TNDN bổ sung đối với các doanh nghiệp thuộc Tập đoàn đa quốc gia áp dụng Thuế tối thiểu toàn cầu (Pillar 2). |
5. Báo cáo tài chính theo Thông tư 99/2025/TT-BTC có gì thay đổi?
Hệ thống Báo cáo tài chính theo Phụ lục IV Thông tư 99/2025/TT-BTC có các điều chỉnh rõ nét nhằm tiệm cận với Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS):
Tổng hợp nhanh trọn bộ 9 điểm thay đổi về Báo cáo tài chính theo Thông tư 99 chế độ kế toán doanh nghiệp như sau:
-
- Đổi tên Bảng cân đối kế toán thành Báo cáo tình hình tài chính.
- Cởi trói tự chủ chỉ tiêu: Tự bổ sung chỉ tiêu BCTC qua Quy chế hạch toán nội bộ mà không cần xin phép Bộ Tài chính.
- Quy tắc Mã số cố định: Ẩn dòng bằng 0 được đánh lại STT nhưng tuyệt đối giữ nguyên “Mã số”.
- Cập nhật chỉ tiêu trên B01/B02: Bổ sung nhóm Tài sản sinh học, đổi tên Cổ phiếu mua lại của chính mình, bổ sung Mã 21 – Lãi/lỗ bán BĐS đầu tư.
- Thuyết minh trọng yếu trên B09: Thuyết minh Tiền gửi không kỳ hạn >10%, Thuế tối thiểu toàn cầu (Pillar 2), Giao dịch BCC >10%, Đặt cọc/Tạm ứng >10% và Mục X (giải trình chỉ tiêu tự bổ sung.
- Bỏ bắt buộc chi nhánh lập BCTC riêng: Trụ sở chính tổng hợp và loại trừ giao dịch nội bộ.
- Chuẩn hóa chữ ký dịch vụ kế toán: Phải ghi rõ số CCHN và tên công ty dịch vụ kế toán.
- Linh hoạt BCTC giữa niên độ: Chọn mẫu đầy đủ hoặc tóm lược.
- Phương pháp chuyển tiếp: Áp dụng cơ chế Hồi tố đơn giản điều chỉnh thẳng vào TK 421 đầu năm 2026.
5.1. Thông tư 99/2025/TT-BTC đổi tên “Bảng cân đối kế toán” thành “Báo cáo tình hình tài chính”
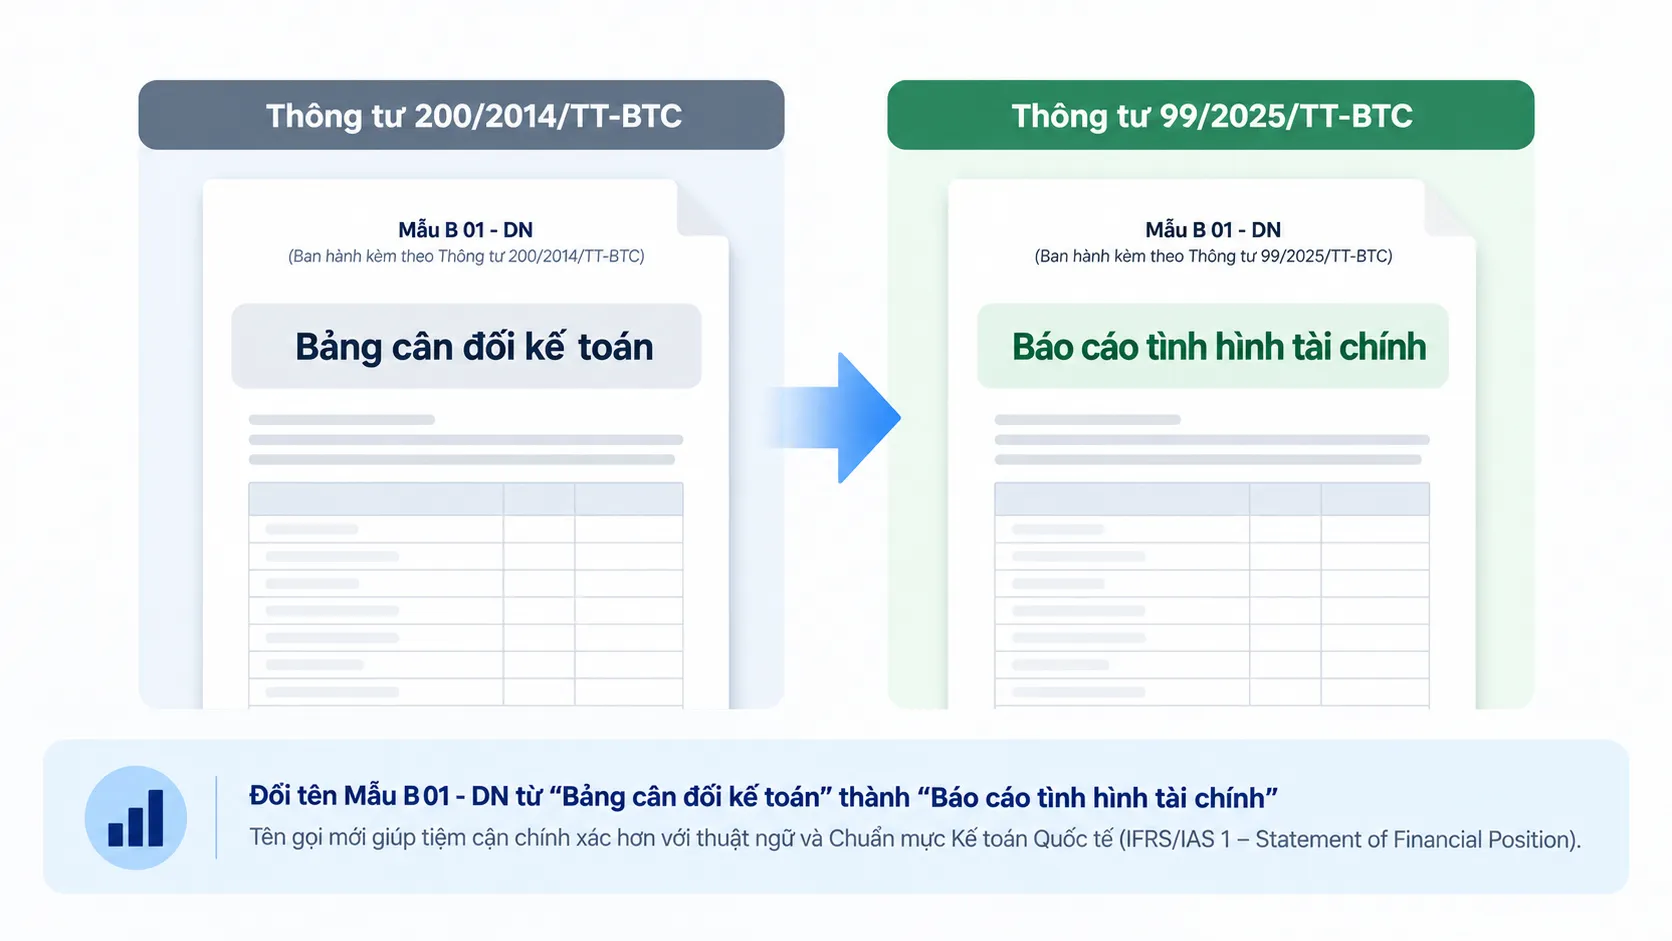
- Thông tư 200: Biểu mẫu Mẫu B 01 – DN có tên gọi là “Bảng cân đối kế toán”.
- Thông tư 99: Chính thức đổi tên Mẫu B 01 – DN thành “Báo cáo tình hình tài chính”. Thay đổi này giúp tên gọi báo cáo tiệm cận chính xác hơn với thuật ngữ và Chuẩn mực Kế toán Quốc tế (IFRS/IAS 1 – Statement of Financial Position).
5.2. Quyền chủ động sửa đổi, bổ sung chỉ tiêu báo cáo tài chính theo Thông tư 99
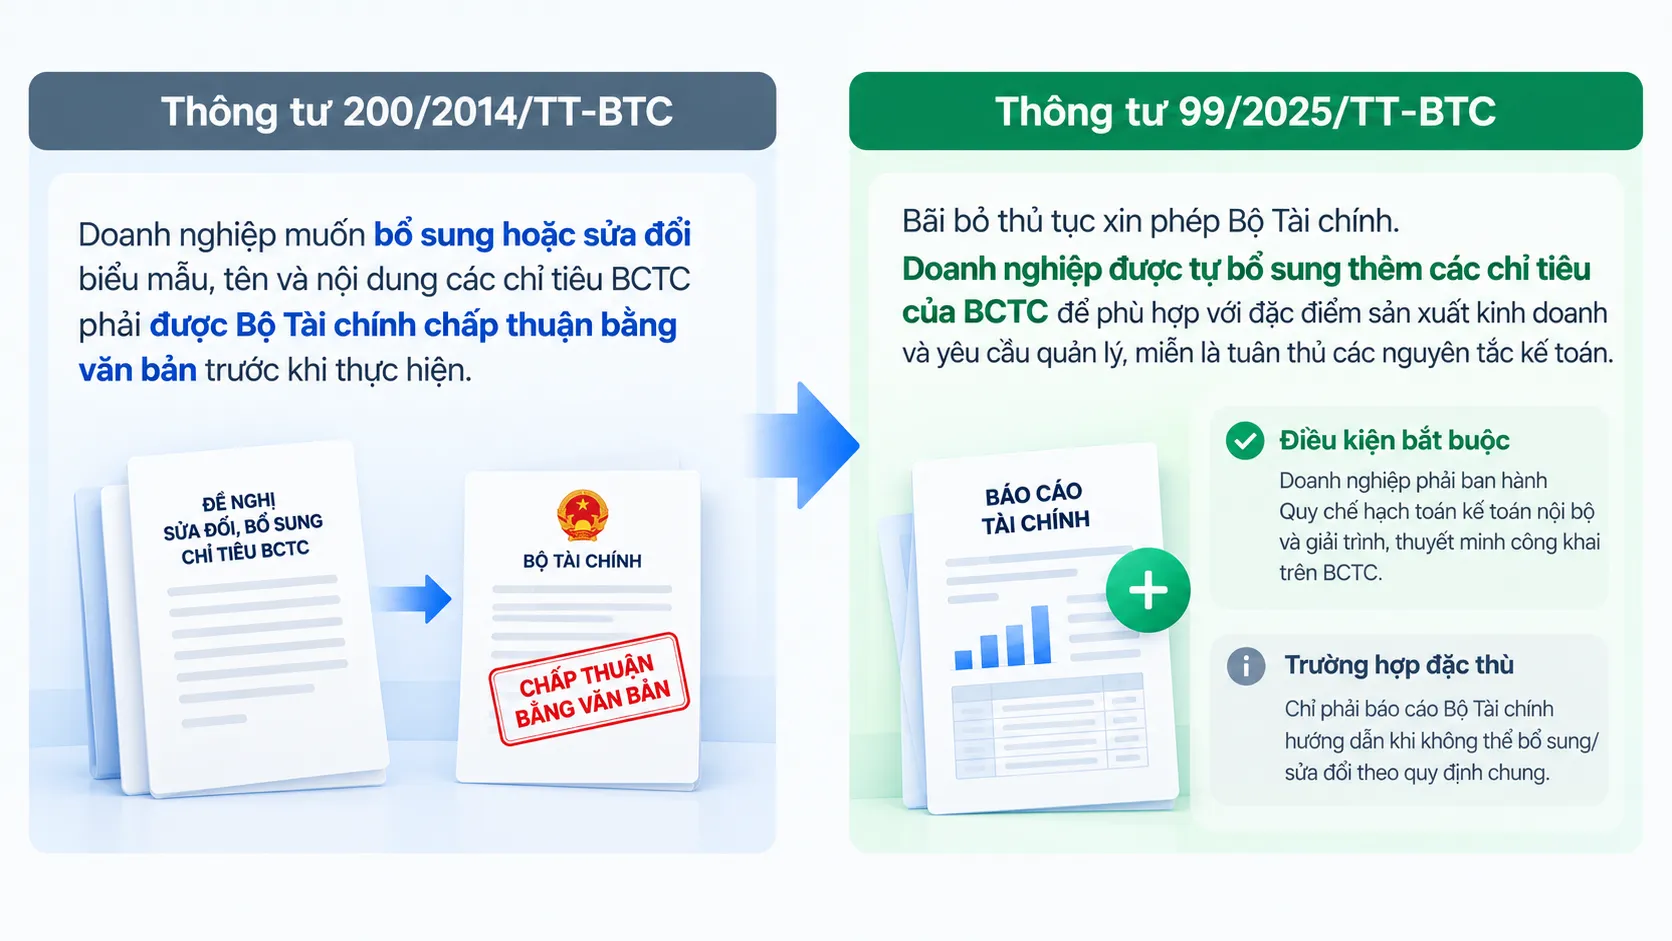
- Thông tư 200: Trường hợp doanh nghiệp cần bổ sung mới hoặc sửa đổi biểu mẫu, tên và nội dung các chỉ tiêu BCTC thì bắt buộc phải được sự chấp thuận bằng văn bản của Bộ Tài chính trước khi thực hiện.
- Thông tư 99: Bãi bỏ thủ tục xin phép Bộ Tài chính. Doanh nghiệp được tự bổ sung thêm các chỉ tiêu của BCTC để phù hợp với đặc điểm sản xuất kinh doanh và yêu cầu quản lý, miễn là tuân thủ các nguyên tắc kế toán.
- Điều kiện bắt buộc: Doanh nghiệp phải ban hành Quy chế hạch toán kế toán nội bộ quy định rõ sự cần thiết của việc bổ sung và giải trình/thuyết minh công khai trên BCTC.
- Chỉ trường hợp có đặc thù dẫn đến không thể bổ sung/sửa đổi theo quy định chung mới phải báo cáo Bộ Tài chính hướng dẫn.
5.3. Nguyên tắc trình bày: Giữ nguyên “Mã số” chỉ tiêu khi miễn trình bày
- Thông tư 200 & 99: Các chỉ tiêu không có số liệu phát sinh được miễn trình bày trên BCTC và doanh nghiệp chủ động đánh lại số thứ tự (STT) liên tục.
- Điểm lưu ý mới tại Thông tư 99/2025/TT-BTC: Thông tư 99 về chế độ kế toan doanh nghiệp quy định rõ khi đánh lại số thứ tự các chỉ tiêu thì tuyệt đối không được đánh lại “Mã số” của chỉ tiêu. Điều này bảo đảm tính chuẩn hóa dữ liệu khi tổng hợp BCTC điện tử trên hệ thống quản lý của cơ quan Thuế và Cổng thông tin quốc gia.
Ví dụ: Giả sử Bảng mẫu chuẩn của Bộ Tài chính có 3 chỉ tiêu như sau:
| STT | Chỉ tiêu | Mã số | Số tiền |
| 1 | Tiền và các khoản tương đương tiền | 110 | 100 triệu |
| 2 | Đầu tư tài chính ngắn hạn | 120 | 0 triệu (không có) |
| 3 | Các khoản phải thu ngắn hạn | 130 | 50 triệu |
Do Đầu tư tài chính ngắn hạn = 0, doanh nghiệp chọn ẩn dòng này đi khi xuất báo cáo. Do ẩn dòng 2, doanh nghiệp đánh lại STT cho nối tiếp nhau (1 rồi đến 2), nhưng MÃ SỐ 130 được giữ nguyên:
| STT | Chỉ tiêu | Mã số | Số tiền | Ghi chú |
| 1 | Tiền và các khoản tương đương tiền | 110 | 100 triệu | Giữ nguyên STT 1 & Mã số 110 |
| 2 | Các khoản phải thu ngắn hạn | 130 | 50 triệu | STT đổi thành 2, nhưng MÃ SỐ VẪN LÀ 130 |
5.4. Thông tư 99/2025/TT-BTC cập nhật và bổ sung các chỉ tiêu mới trên từng Mẫu báo cáo
a) Báo cáo tình hình tài chính (Mẫu B 01 – DN):
Thông tư 99 đã thay đổi một số chỉ tiêu trên mẫu báo cáo tình hình tài chính, cụ thể như sau:
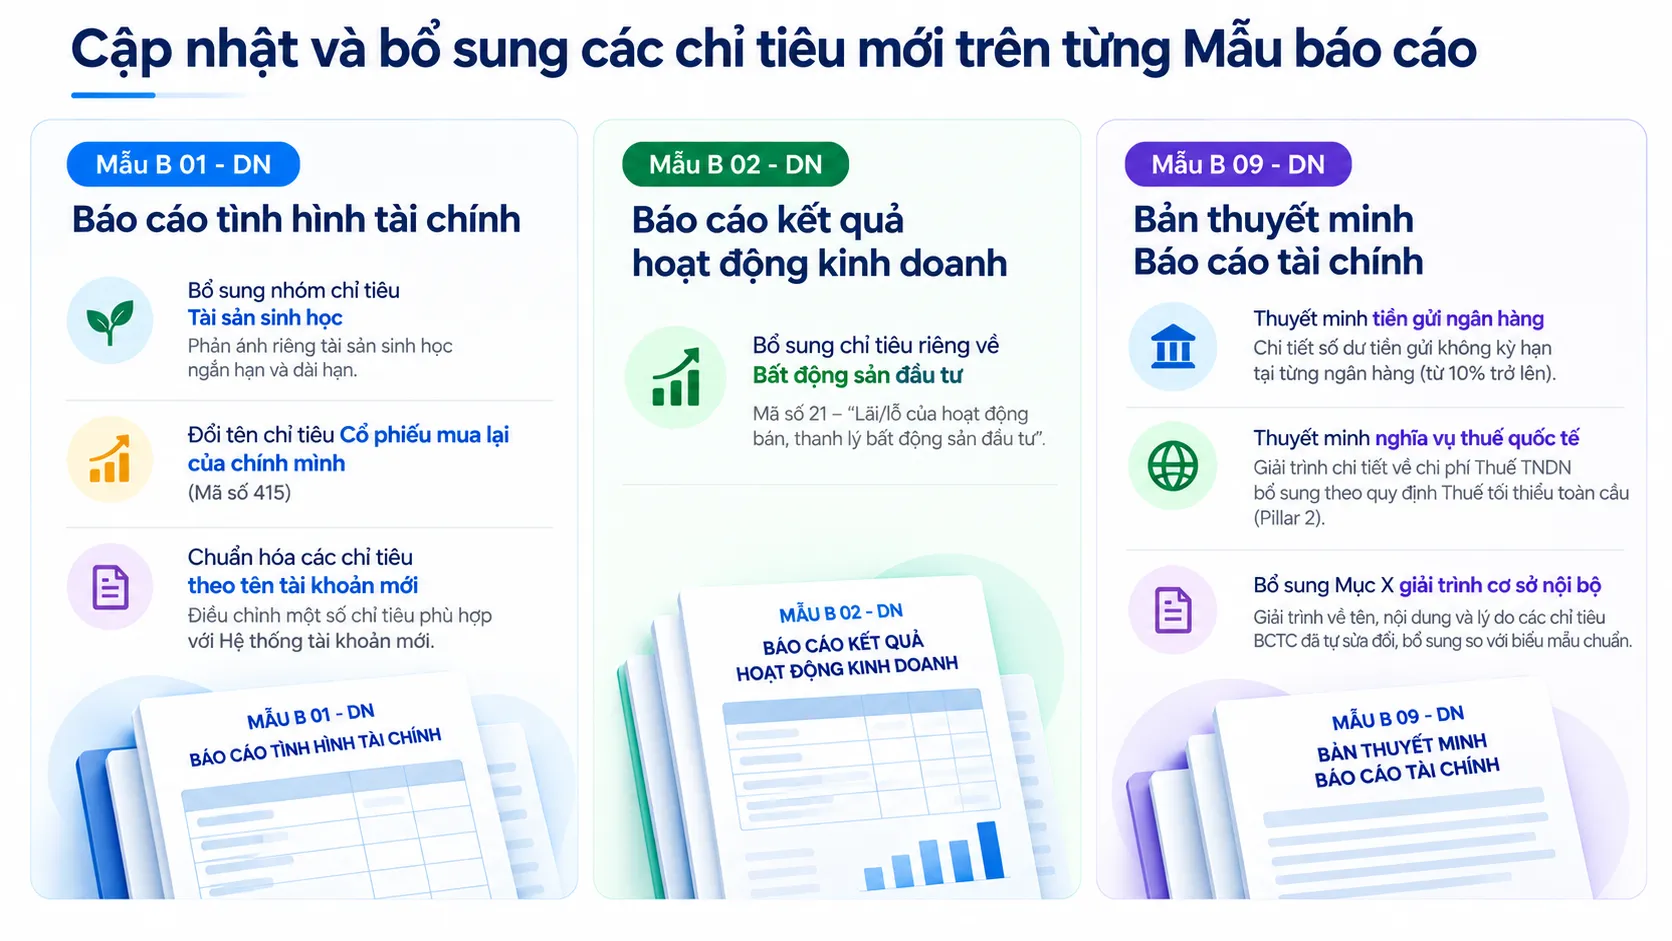
- Bổ sung nhóm chỉ tiêu “Tài sản sinh học”: Phản ánh riêng các khoản mục tài sản sinh học ngắn hạn và dài hạn (súc vật nuôi, cây trồng…).
- Đổi tên chỉ tiêu “Cổ phiếu quỹ”: Đổi tên chỉ tiêu Mã số 415 thành “Cổ phiếu mua lại của chính mình”.
- Chuẩn hóa các chỉ tiêu theo tên tài khoản mới: Thay thế/điều chỉnh các chỉ tiêu phù hợp với sự thay đổi của Hệ thống tài khoản (như chỉ tiêu Chi phí chờ phân bổ, Ký quỹ, ký cược, Đầu tư vào công ty liên doanh, liên kết…).
b) Báo cáo kết quả hoạt động kinh doanh (Mẫu B 02 – DN):
- Bổ sung chỉ tiêu riêng về Bất động sản đầu tư: Thông tư 99/2025/TT-BTC bổ sung Mã số 21 – “Lãi/lỗ của hoạt động bán, thanh lý bất động sản đầu tư”. Việc tách riêng chỉ tiêu này giúp người đọc BCTC đánh giá rõ ràng hiệu quả kinh doanh cốt lõi so với các khoản kinh doanh/thanh lý BĐS đầu tư.
c) Bản thuyết minh Báo cáo tài chính (Mẫu B 09 – DN) theo Thông tư 99:
- Thuyết minh tiền gửi ngân hàng chi tiết: Bắt buộc phải thuyết minh chi tiết số dư tiền gửi không kỳ hạn tại từng ngân hàng thương mại nếu số dư đó chiếm từ 10% trở lên trên tổng số dư tiền gửi không kỳ hạn.
- Thuyết minh nghĩa vụ thuế quốc tế: Cập nhật các nội dung giải trình chi tiết về khoản chi phí Thuế TNDN bổ sung theo quy định về Thuế tối thiểu toàn cầu (Pillar 2).
- Bổ sung Mục X giải trình cơ sở nội bộ: Bổ sung Mục X riêng để doanh nghiệp giải trình cụ thể về tên, nội dung và lý do của những chỉ tiêu BCTC đã tự sửa đổi, bổ sung so với biểu mẫu chuẩn của Bộ Tài chính.
5.5. Thông tư 99/2025/TT-BTC chuẩn hóa quy định Lập BCTC trong các trường hợp tổ chức lại doanh nghiệp & Phương pháp chuyển tiếp
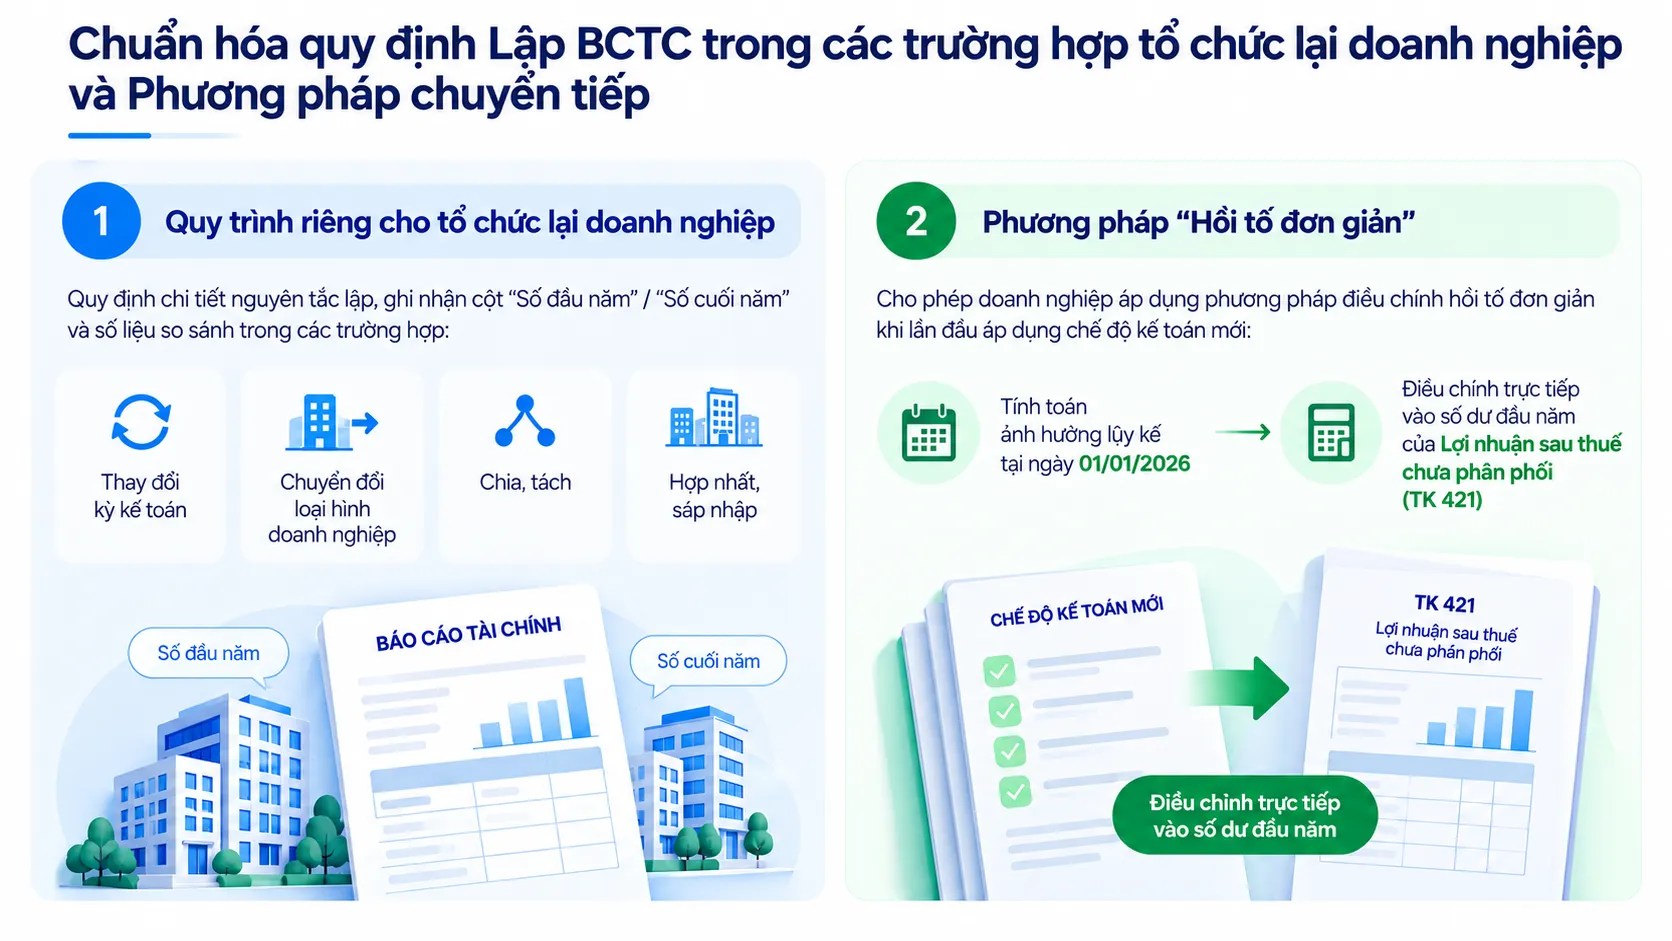
- Quy trình riêng cho tổ chức lại doanh nghiệp: Quy định chi tiết nguyên tắc lập, ghi nhận cột “Số đầu năm” / “Số cuối năm” và số liệu so sánh khi doanh nghiệp thay đổi kỳ kế toán, chuyển đổi loại hình doanh nghiệp, hoặc thực hiện chia, tách, hợp nhất, sáp nhập.
- Phương pháp “Hồi tố đơn giản”: Cho phép doanh nghiệp áp dụng phương pháp điều chỉnh hồi tố đơn giản khi lần đầu áp dụng chế độ kế toán mới: tính toán ảnh hưởng lũy kế tại ngày 01/01/2026 và điều chỉnh trực tiếp vào số dư đầu năm của Lợi nhuận sau thuế chưa phân phối (TK 421) mà không phải lập lại BCTC so sánh của các năm trước.
5.6. Thông tư 99/2025/TT-BTC linh hoạt trong việc Lập BCTC của Chi nhánh/Đơn vị trực thuộc phụ thuộc
| Trước đây (TT 200) | Thay đổi tại Thông tư 99 |
| Bắt buộc tất cả các đơn vị trực thuộc hạch toán phụ thuộc phải lập BCTC riêng gửi về công ty mẹ/trụ sở chính để tổng hợp. | Quy định doanh nghiệp được quyền cho phép chi nhánh/đơn vị trực thuộc KHÔNG BẮT BUỘC phải lập BCTC riêng (trừ trường hợp pháp luật chuyên ngành có yêu cầu khác). Trụ sở chính sẽ căn cứ trực tiếp vào sổ kế toán chi tiết của chi nhánh để tổng hợp dữ liệu và loại trừ 100% giao dịch/số dư nội bộ khi phát hành BCTC năm |
5.7. Thông tư 99/2025/TT-BTC cho phép tự chọn dạng BCTC giữa niên độ
- Điểm mới tại Thông tư 99: Đối với các doanh nghiệp thuộc đối tượng phải lập BCTC giữa niên độ (quý, bán niên) nhưng pháp luật chuyên ngành không quy định bắt buộc loại mẫu nào, doanh nghiệp được chủ động lựa chọn lập BCTC giữa niên độ dưới dạng Đầy đủ (Mẫu B 01a, B 02a, B 03a, B 09a) hoặc dạng Tóm lược (Mẫu B 01b, B 02b, B 03b, B 09a)
5.8. Thông tư 99/2025/TT-BTC siết chặt yêu cầu thuyết minh đối với Hợp đồng BCC và các khoản Đặt cọc/Tạm ứng lớn
- Điểm mới tại Thông tư 99 về chế độ: Trên Bản thuyết minh BCTC (Mẫu B 09 – DN), Bộ Tài chính bổ sung các ngưỡng trọng yếu bắt buộc phải giải trình chi tiết:
- Thuyết minh chi tiết thông tin đối với các Hợp đồng hợp tác kinh doanh (BCC) có giá trị chiếm từ 10% trở lên trên tổng giá trị các hợp đồng BCC.
- Thuyết minh chi tiết bản chất, thời hạn, lãi suất (nếu có) đối với các khoản tiền/tài sản giao cho cá nhân, bộ phận đi đặt cọc, ký quỹ, ký cược dưới hình thức tạm ứng hoặc phải thu khác chiếm từ 10% trở lên trên tổng các khoản phải thu khác.
5.9. Thông tư 99/2025/TT-BTC quy định bắt buộc về Chữ ký của Đơn vị cung cấp dịch vụ kế toán
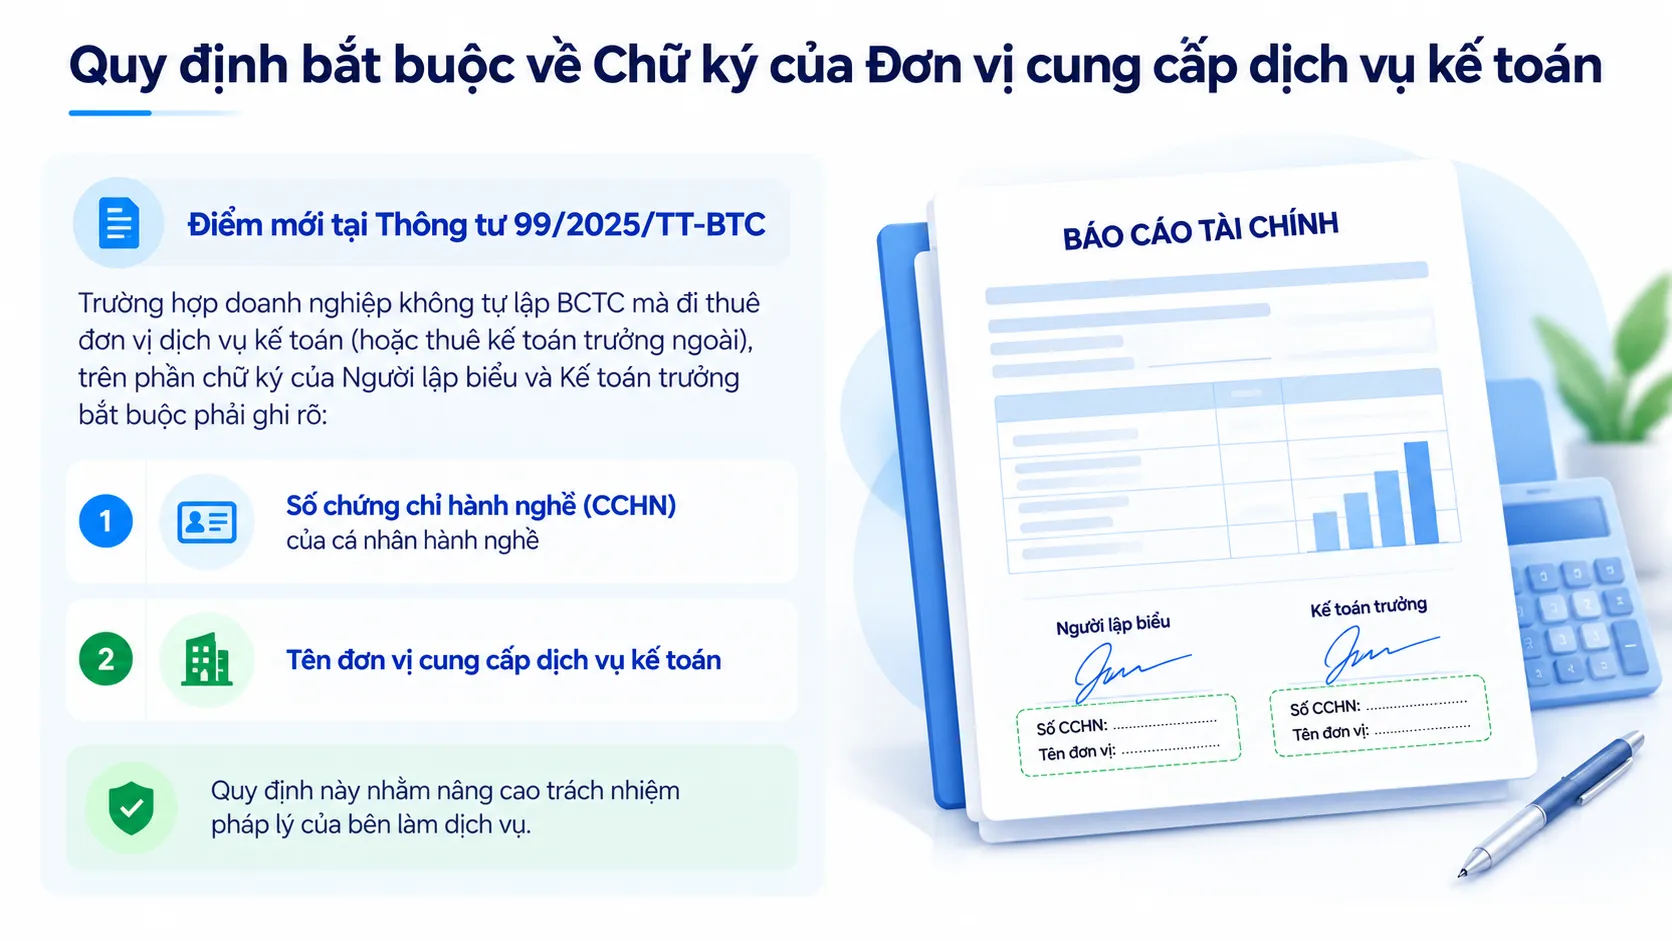
- Điểm mới tại Thông tư 99: Trường hợp doanh nghiệp không tự lập BCTC mà đi thuê đơn vị dịch vụ kế toán (hoặc thuê kế toán trưởng ngoài), trên phần chữ ký của Người lập biểu và Kế toán trưởng bắt buộc phải ghi rõ Số chứng chỉ hành nghề (CCHN) của cá nhân hành nghề và Tên đơn vị cung cấp dịch vụ kế toán. Quy định này nhằm nâng cao trách nhiệm pháp lý của bên làm dịch vụ.
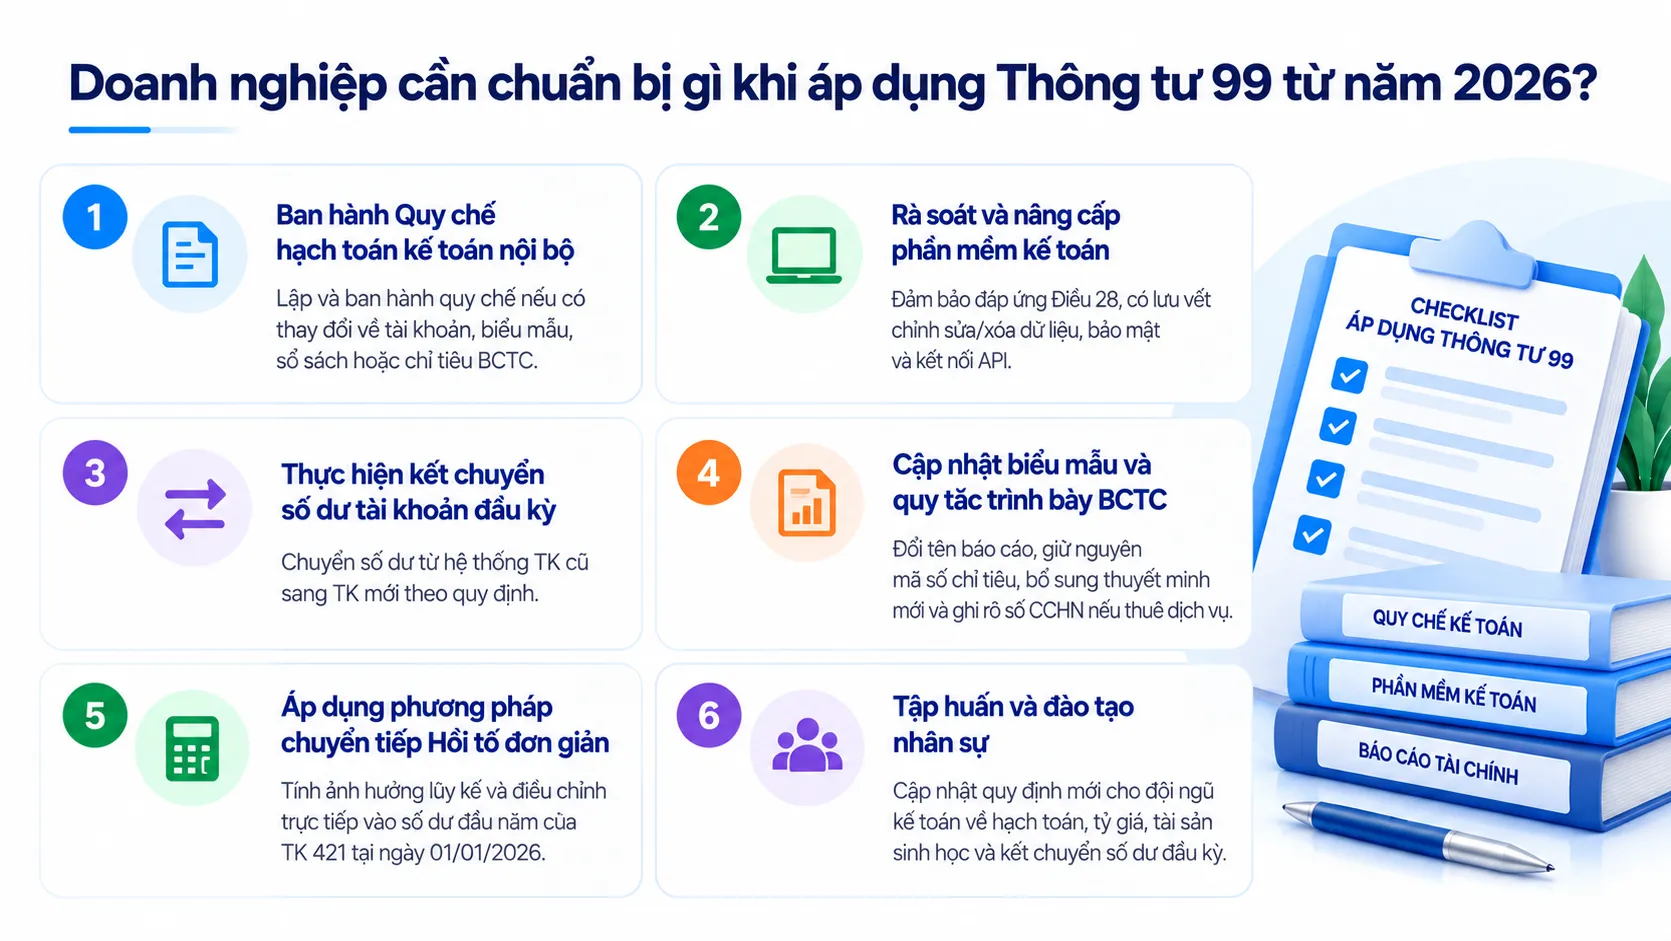
6. Doanh nghiệp cần chuẩn bị gì khi áp dụng Thông tư 99/2025/TT-BTC từ năm 2026?
Dưới đây là bảng kiểm tra (checklist) các đầu việc doanh nghiệp cần thực hiện để chuẩn bị cho việc áp dụng Thông tư 99:
- Ban hành Quy chế hạch toán kế toán nội bộ: Lập và ban hành quy chế do Người đại diện theo pháp luật phê duyệt nếu doanh nghiệp có bất kỳ thay đổi, bổ sung nào về tài khoản cấp 1, cấp 2, biểu mẫu chứng từ, sổ sách hoặc chỉ tiêu BCTC (thay cho thủ tục phải xin phép Bộ Tài chính trước đây).
- Rà soát và nâng cấp phần mềm kế toán: Đảm bảo phần mềm đáp ứng đầy đủ tiêu chuẩn tại Điều 28, đặc biệt là tính năng bắt buộc lưu vết chỉnh sửa/xóa dữ liệu (Audit Trail), tính năng an toàn bảo mật và khả năng kết nối API với hệ thống hóa đơn điện tử, chữ ký số.
- Thực hiện kết chuyển số dư tài khoản đầu kỳ (ngày 01/01/2026): Lập phương án chuyển đổi số dư sổ kế toán từ hệ thống TK cũ sang TK mới (chuyển TK 142 sang 242; TK 144 sang 244; TK 223 sang 222; tách chi phí nâng cấp từ TK 2413 sang 2414; tách cổ tức phải trả từ TK 338 sang 332; kết chuyển TK 441, 466 sang TK 4118).
- Cập nhật biểu mẫu và quy tắc trình bày Báo cáo tài chính: Đổi tên Bảng cân đối kế toán thành “Báo cáo tình hình tài chính”, cài đặt phần mềm theo quy tắc ẩn dòng bằng 0 thì đánh lại STT nhưng tuyệt đối giữ nguyên MÃ SỐ chỉ tiêu, bổ sung các thuyết minh mới (Thuế tối thiểu toàn cầu Pillar 2, tiền gửi >10%, Hợp đồng BCC >10%…) và ghi rõ số chứng chỉ hành nghề (CCHN) nếu đi thuê dịch vụ kế toán.
- Áp dụng phương pháp chuyển tiếp Hồi tố đơn giản: Xử lý chênh lệch do thay đổi chính sách kế toán bằng cách tính ảnh hưởng lũy kế và điều chỉnh trực tiếp vào số dư đầu năm của TK 421 (Lợi nhuận sau thuế chưa phân phối) tại ngày 01/01/2026 mà không cần lập lại BCTC so sánh của các năm trước.
- Tập huấn và đào tạo nhân sự: Tổ chức cập nhật quy định mới cho đội ngũ kế toán về nguyên tắc hạch toán, cách chọn tỷ giá, hạch toán tài sản sinh học (TK 215) và quy trình kết chuyển số dư đầu kỳ.
7. Hướng dẫn tách và chuyển dữ liệu từ Thông tư 200 lên Thông tư 99 trên phần mềm AMIS Kế Toán
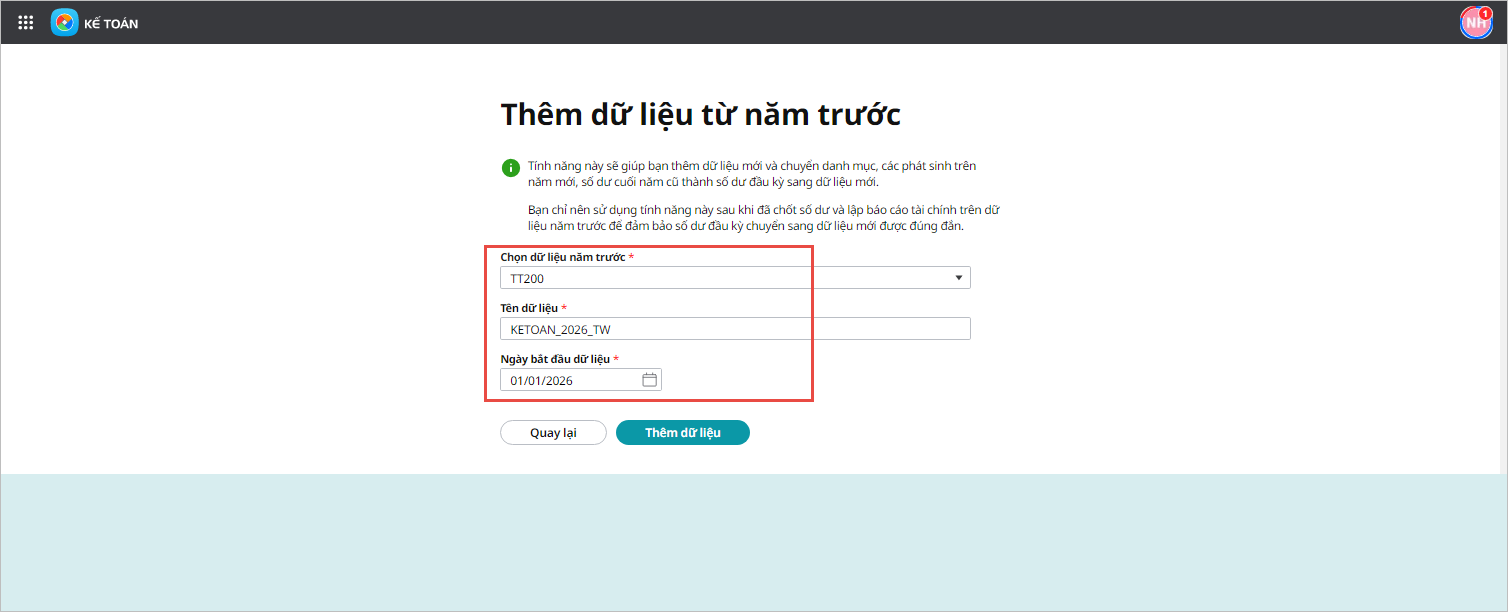
Bước 1: Tách dữ liệu kế toán năm 2026 thành dữ liệu mới
Tính năng này giúp tạo một tệp dữ liệu mới riêng cho năm 2026, tự động chuyển danh mục, các phát sinh của năm mới và kết chuyển số dư cuối năm 2025 thành số dư đầu kỳ năm 2026.
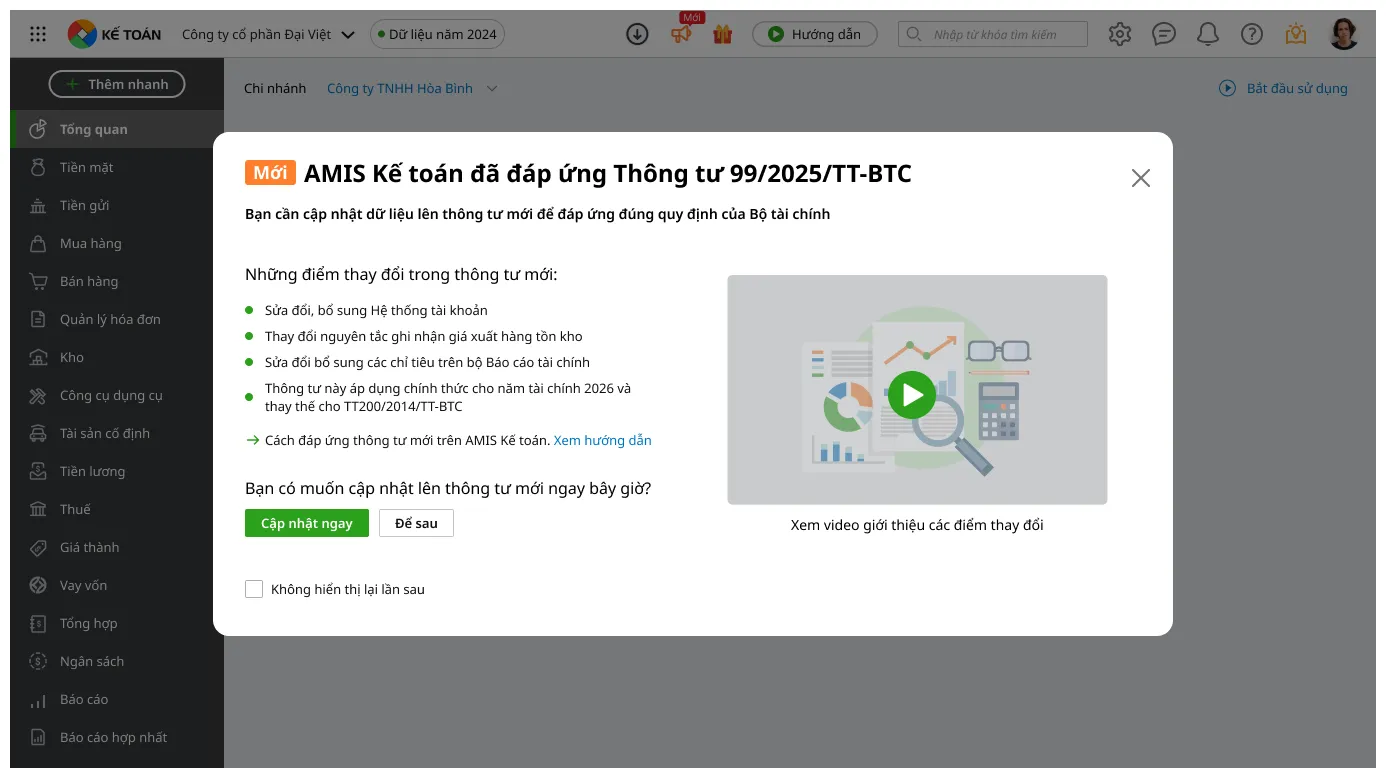
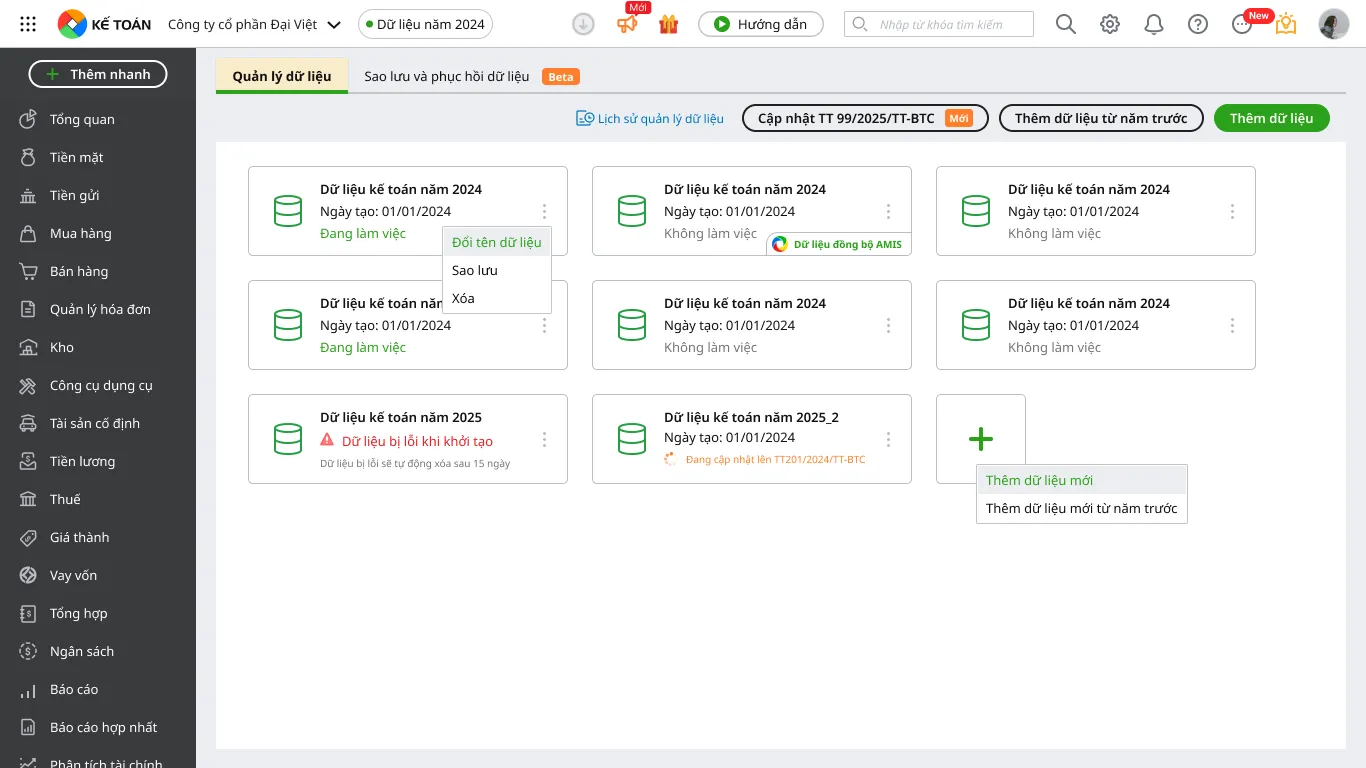
- Khởi động: Khi xuất hiện cảnh báo “Nhắc nhở: Cập nhật dữ liệu lên Thông tư 99/2025/TT-BTC”, nhấn chọn Thực hiện ngay. (Trường hợp không bấm trực tiếp trên cảnh báo, bạn truy cập vào Danh sách dữ liệu kế toán và chọn Thêm dữ liệu từ năm trước).
- Thiết lập dữ liệu mới:
-
- Chọn tùy chọn Dữ liệu từ năm trước.
- Nhập Tên dữ liệu mới (ví dụ: CÔNG TY ABC – 2026).
-
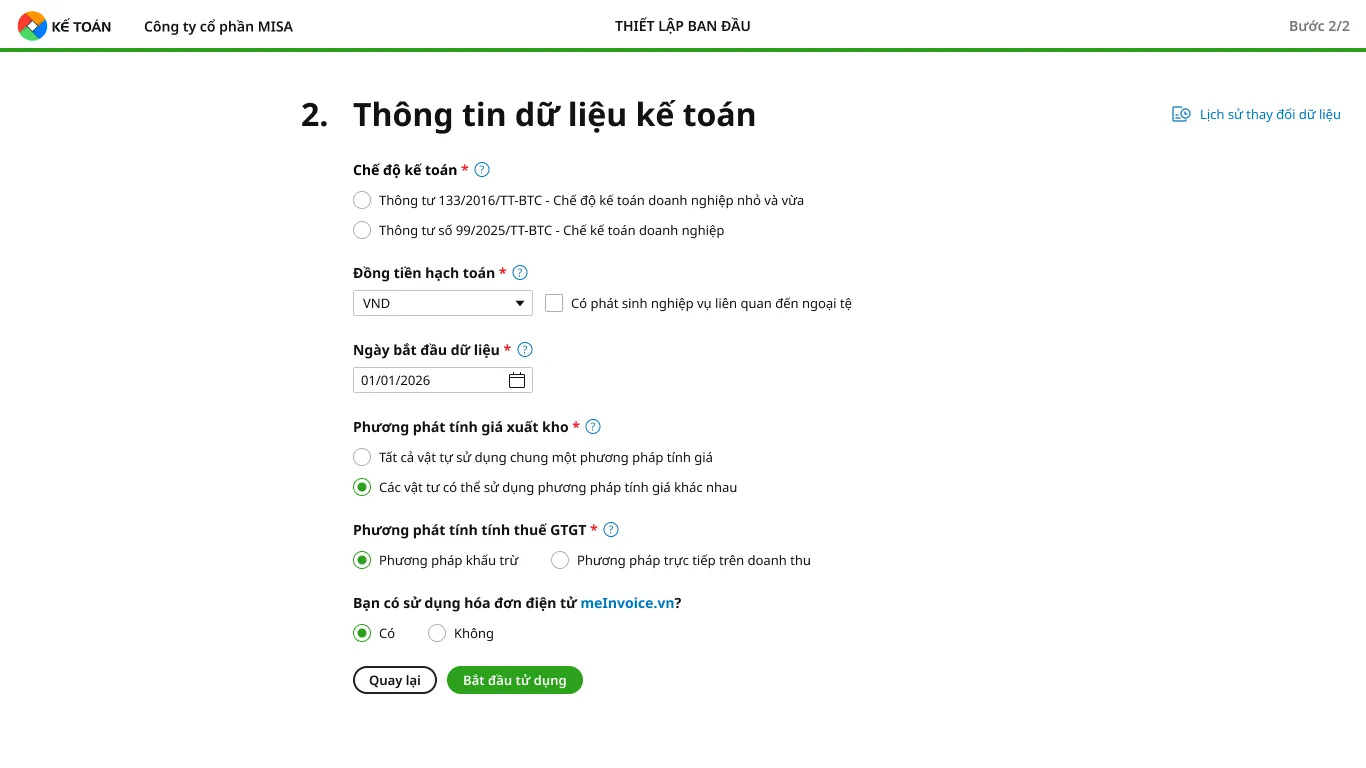
- Nhập Ngày bắt đầu dữ liệu chính xác là 01/01/2026.
- Bấm Thêm dữ liệu để hoàn tất việc tách dữ liệu.
-
Khuyến nghị: Doanh nghiệp chỉ nên thực hiện tách dữ liệu năm 2026 sau khi đã chốt số dư và hoàn thành lập Báo cáo tài chính năm 2025 để đảm bảo tính chính xác của số dư đầu kỳ.
Bước 2: Cập nhật dữ liệu kế toán lên Thông tư 99/2025/TT-BTC
Sau khi tách dữ liệu năm 2026 thành công, bạn mở và truy cập vào dữ liệu mới này để tiến hành nâng cấp lên Thông tư 99.
- Kích hoạt cập nhật:
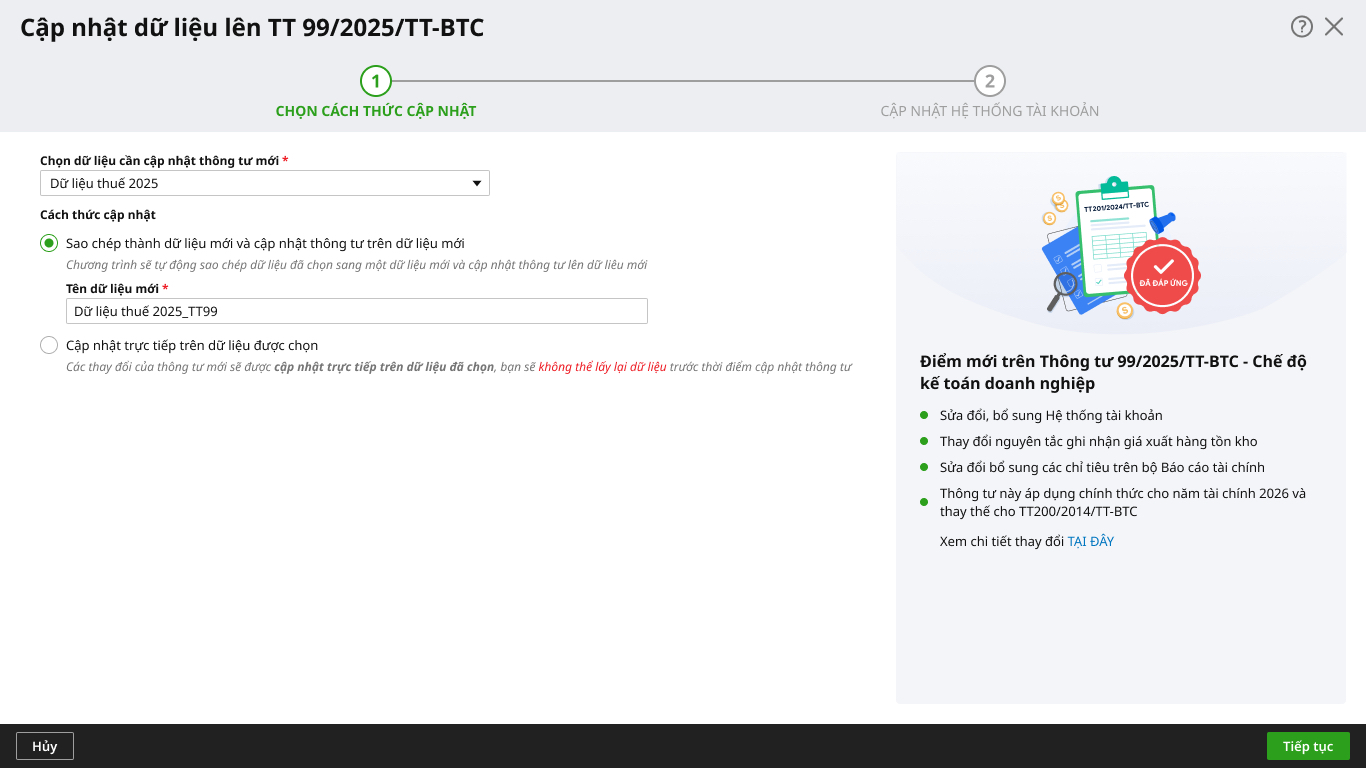
- Ngay khi mở dữ liệu năm 2026, màn hình xuất hiện thông báo “Nhắc nhở: Cập nhật dữ liệu lên Thông tư 99/2025/TT-BTC”. Bạn bấm Cập nhật ngay. (Hoặc vào Danh sách dữ liệu kế toán và chọn chức năng Cập nhật TT99/2025/TT-BTC).
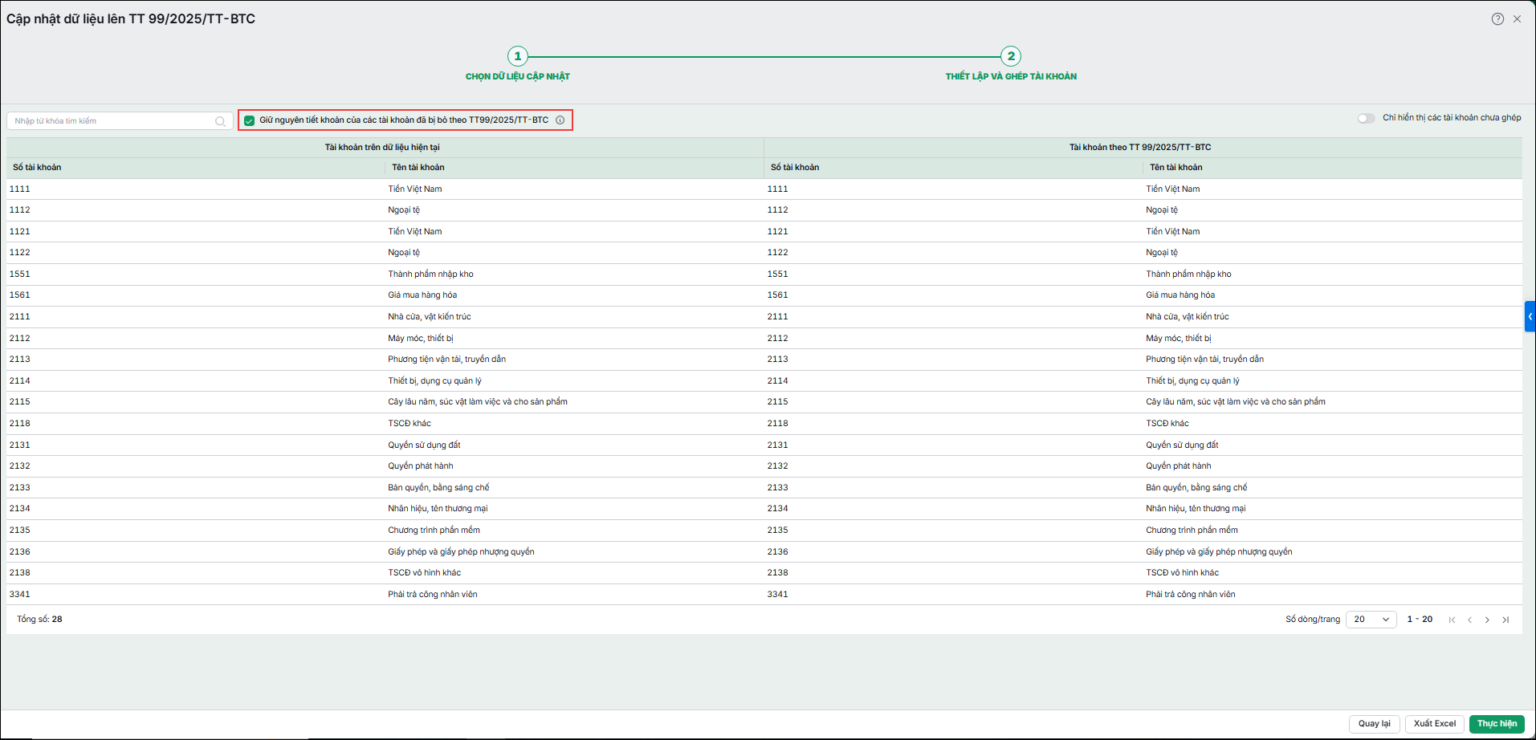
- Thiết lập và ghép tài khoản:
- Hệ thống hiển thị giao diện Cập nhật dữ liệu lên Thông tư 99/2025/TT-BTC.
- Bạn chọn tùy chọn đối với tính năng “Giữ nguyên tiết khoản của các tài khoản đã bị bỏ theo TT99/2025/TT-BTC” (áp dụng cho các tài khoản chi tiết của TK 111, 112, 113, 121, 153, 155, 156, 211, 212, 213, 334, 3431, 413, 511, 521):
- Nếu TÍCH CHỌN: Phần mềm tự động mở lại các tài khoản chi tiết tương ứng với quy định cũ (ví dụ: mở lại 1111, 1112, 1113) và chuyển toàn bộ phát sinh vào đó.
- Nếu KHÔNG TÍCH CHỌN: Phần mềm xóa các tài khoản chi tiết bị bỏ và gộp toàn bộ phát sinh về tài khoản tổng hợp tương ứng (ví dụ: gộp hết về TK 111).
Bước 3: Sao lưu và chạy cập nhật:
- Bấm Tiếp tục. Hệ thống đưa ra khuyến nghị sao lưu.
- Bấm Sao lưu ngay để đảm bảo an toàn dữ liệu.
- Sau khi sao lưu hoàn tất, AMIS Kế toán sẽ tự động chạy tiến trình cập nhật sang cấu trúc Thông tư 99.
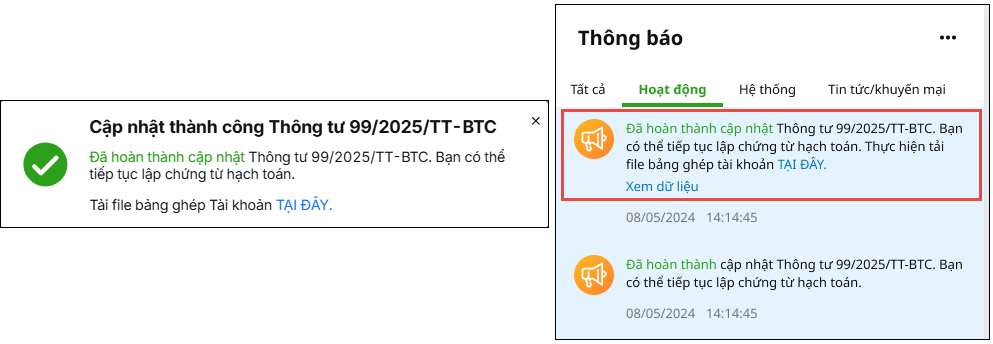
- Nhận kết quả:
- Khi hoàn thành, phần mềm gửi thông báo kết quả tại Biểu tượng chuông thông báo.
- Bạn có thể tải File ghép tài khoản về máy tính để lưu trữ và kiểm tra lại danh mục tài khoản đối chiếu.
Xử lý sự cố thường gặp
- Hiện tượng: Khi bấm Cập nhật ngay, phần mềm báo lỗi “Không có dữ liệu hiển thị” tại mục Chọn dữ liệu cần cập nhật thông tư mới.
- Nguyên nhân: Do bạn bấm nâng cấp trực tiếp từ dữ liệu cũ liên năm mà chưa thực hiện Bước 1 (Tách dữ liệu năm 2026 thành tệp dữ liệu mới).
- Cách khắc phục: Quay lại danh sách dữ liệu, thực hiện Tách dữ liệu năm 2026 theo đúng Bước 1, sau đó mở dữ liệu 2026 mới tách ra để cập nhật
Kết luận
Từ năm tài chính 2026, doanh nghiệp cần áp dụng chế độ kế toán mới theo Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC. Để hỗ trợ kế toán chuyển đổi thuận lợi, MISA AMIS Kế toán đã cập nhật phần mềm theo quy định mới, từ hệ thống tài khoản, chứng từ, sổ sách đến báo cáo tài chính, giúp doanh nghiệp yên tâm hạch toán và lập báo cáo đúng chuẩn.
- Cập nhật chế độ kế toán mới theo Thông tư 99, áp dụng từ năm tài chính 2026.
- Hỗ trợ chuyển đổi dữ liệu từ Thông tư 200 sang Thông tư 99 nhanh chóng.
- Cập nhật hệ thống tài khoản kế toán theo danh mục và nguyên tắc mới.
- Cập nhật chứng từ, sổ sách kế toán theo quy định hiện hành.
- Lập báo cáo tài chính theo biểu mẫu và yêu cầu trình bày mới.
- Tự động hạch toán, tổng hợp số liệu giảm thao tác thủ công.
- Kết nối hóa đơn điện tử, ngân hàng, bán hàng đồng bộ dữ liệu kế toán.
- Cảnh báo thông minh về công nợ, tồn kho, công việc cuối kỳ và thời hạn nộp tờ khai.
- Hỗ trợ kiểm tra dữ liệu hạn chế sai sót trước khi lập báo cáo.
- Đồng hành cùng doanh nghiệp trong giai đoạn chuyển đổi sang chế độ kế toán mới.
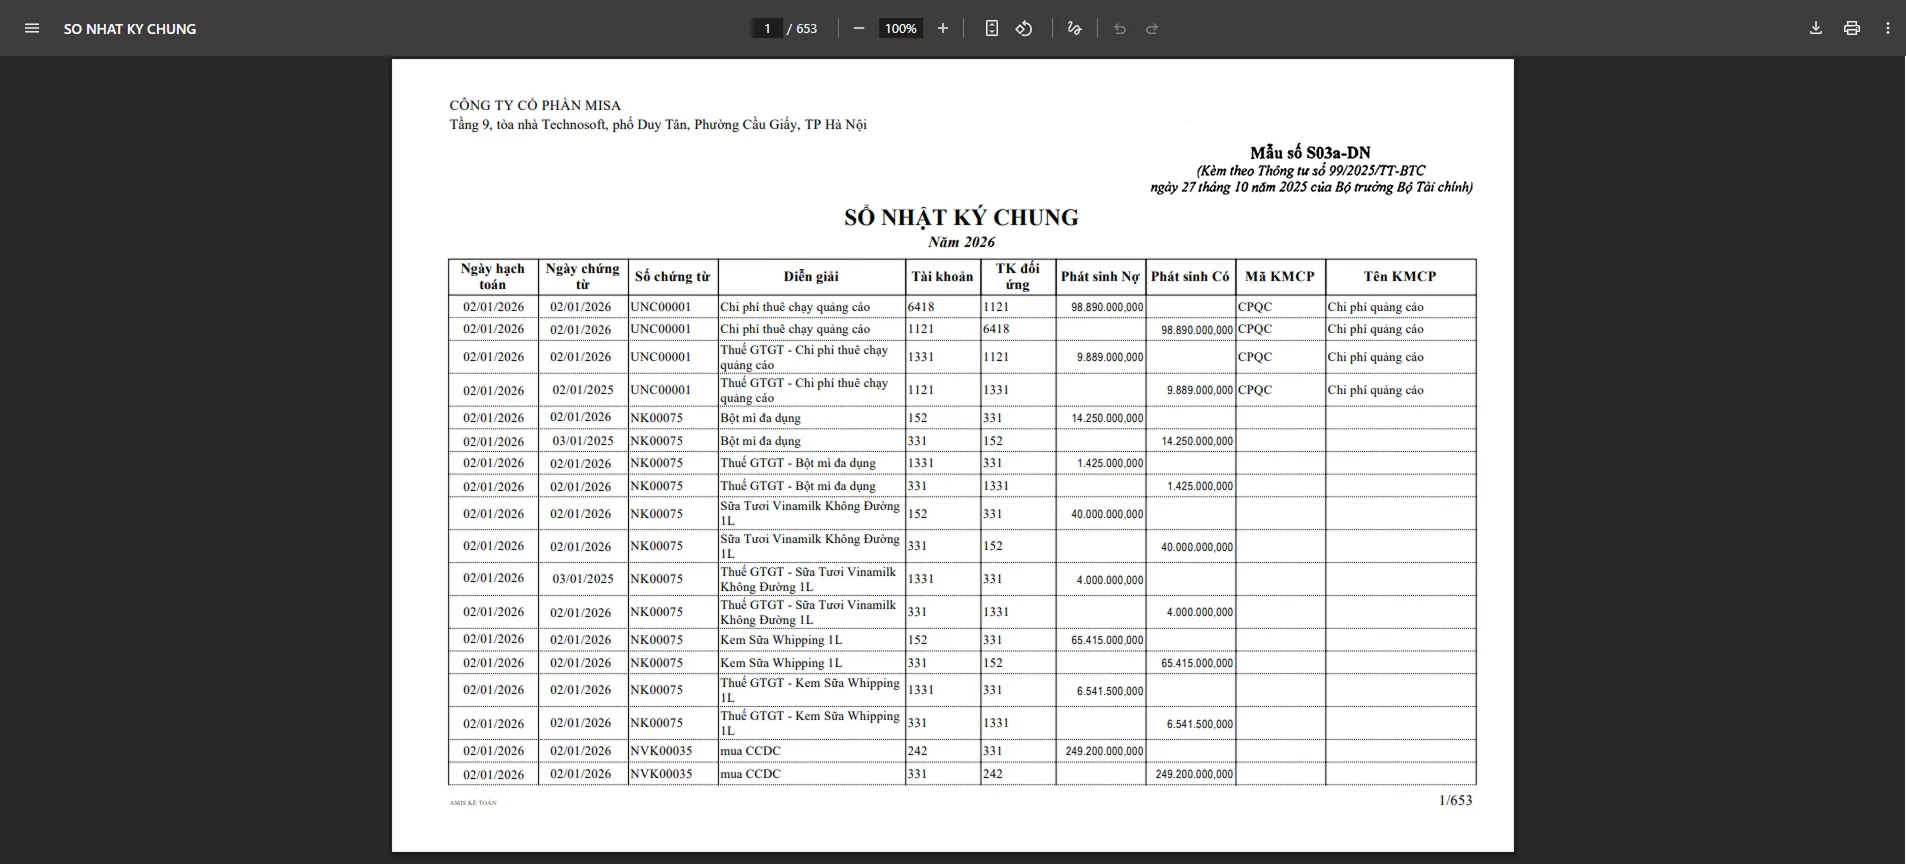
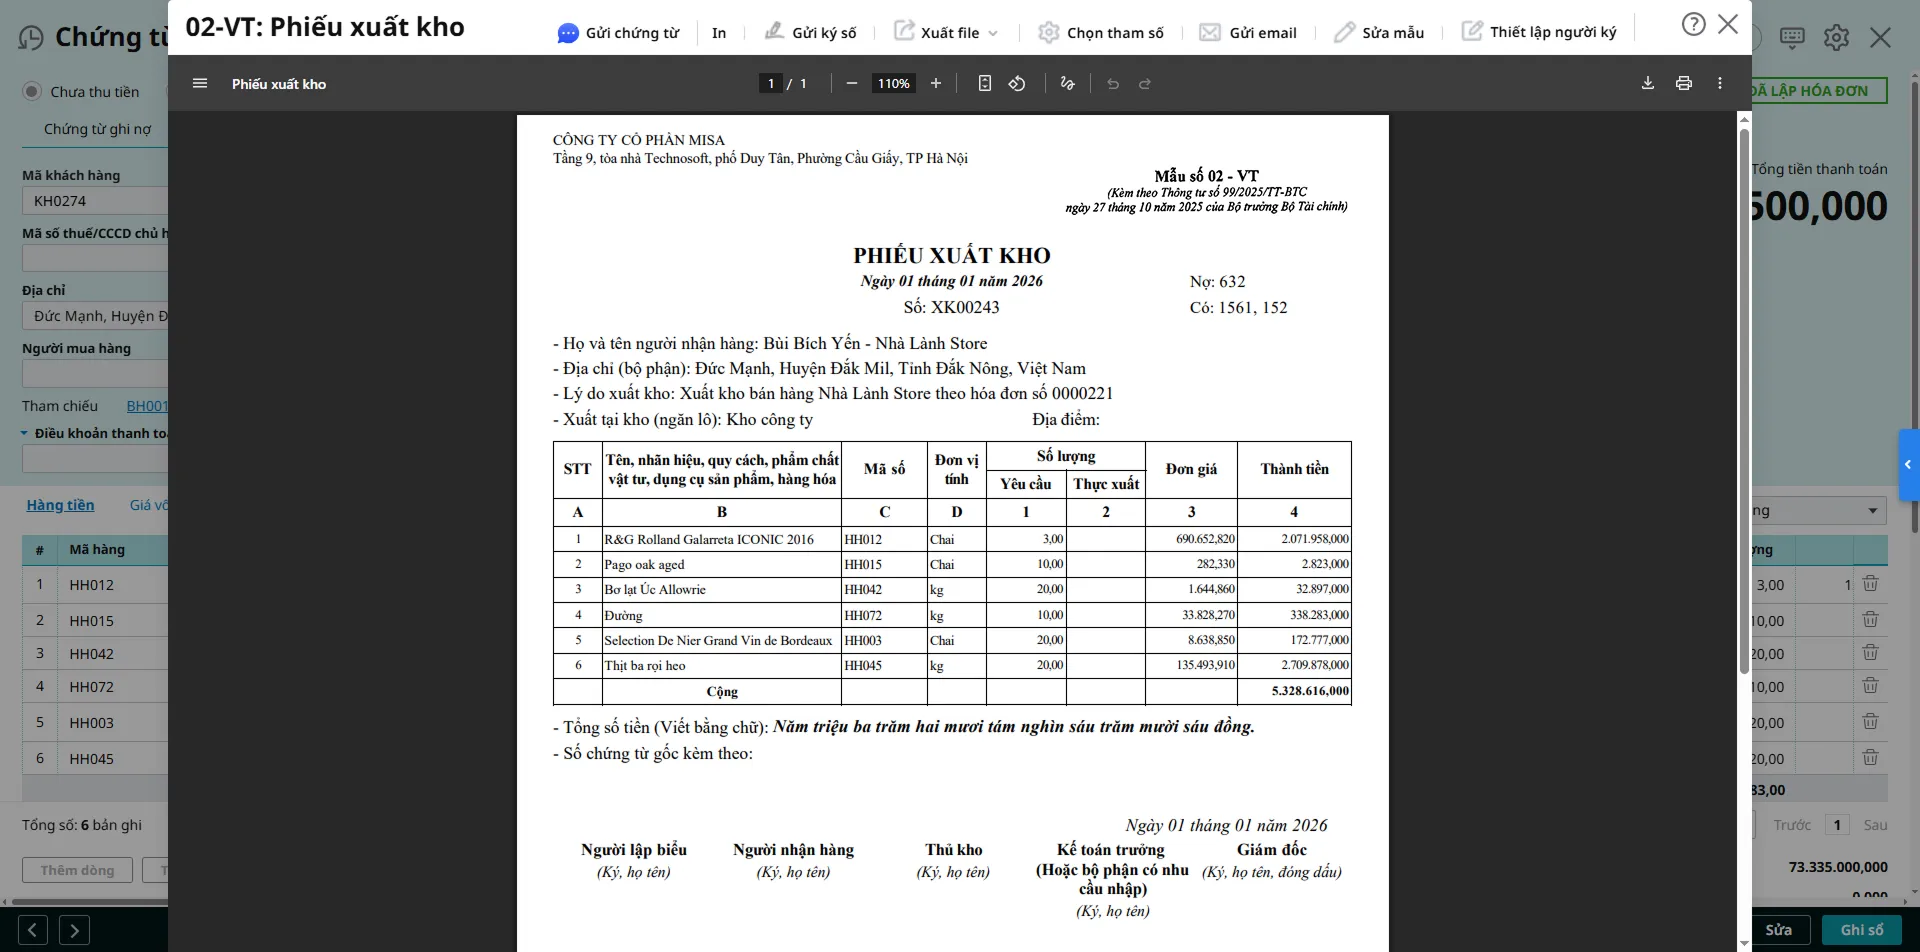
Với khả năng cập nhật theo Thông tư 99/2025/TT-BTC và tự động hóa nhiều nghiệp vụ kế toán, MISA AMIS Kế toán giúp doanh nghiệp sẵn sàng áp dụng chế độ kế toán mới. Doanh nghiệp đăng ký nhận tư vấn gói phần mềm phù hợp với quy mô, nghiệp vụ và nhu cầu sử dụng thực tế.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.